Một cá nhân ngoài đời có thể là một bác sĩ phẫu thuật cẩn trọng, một kỹ sư xây dựng tỉ mỉ hoặc một luật sư sắc sảo. Nhưng kỳ lạ thay, ngay khi người đó bước chân vào thị trường chứng khoán, tham gia vào các hội nhóm Zalo, Telegram hay diễn đàn tài chính, toàn bộ sự tỉnh táo và tư duy logic độc lập của họ dường như bốc hơi hoàn toàn.
Họ bắt đầu mua bán theo lời phím của những “chuyên gia” vô danh trên mạng, hò hét theo những khẩu hiệu phi lý trí, và lao đầu vào những cơn sốt giá với niềm tin mù quáng rằng “lần này sẽ khác”.
Tại sao hiện tượng này lại lặp đi lặp lại suốt hàng trăm năm qua?
1. Gustave Le Bon: Khi cá nhân tan biến vào đám đông
Năm 1895, nhà tâm lý học xã hội người Pháp Gustave Le Bon xuất bản cuốn sách kinh điển mang tên Tâm lý học đám đông (Psychologie des Foules). Nhiều luận điểm của Le Bon từ thế kỷ 19 vẫn gợi nhiều suy ngẫm khi nhìn vào các sàn giao dịch tài chính ngày nay:
“Trong một đám đông, mọi tình cảm và hành động đều có tính lây nhiễm, và lây nhiễm đến mức một cá nhân sẵn sàng hy sinh lợi ích của bản thân cho lợi ích tập thể… Khi hòa mình vào đám đông, con người rơi xuống vài bậc thang của sự tiến hóa văn minh. Khi đứng một mình, anh ta có thể là một cá nhân có học thức; nhưng khi ở trong đám đông, anh ta trở thành một kẻ hành động theo bản năng, và do đó, trở thành một kẻ dã man.”
Tâm lý học xã hội hiện đại cho rằng Le Bon đã cường điệu hóa: đám đông không phải lúc nào cũng phi lý trí, và con người trong đám đông vẫn giữ nhiều chuẩn mực riêng. Dù vậy, một số quan sát của ông vẫn hữu ích để soi vào thị trường. Theo Le Bon, khi con người tập hợp thành một đám đông:
- Ý thức trách nhiệm cá nhân biến mất: Bạn nghĩ rằng hàng nghìn người khác cũng đang mua cổ phiếu này, nếu có chết thì cả làng cùng chết, chứ không phải do lỗi của riêng mình.
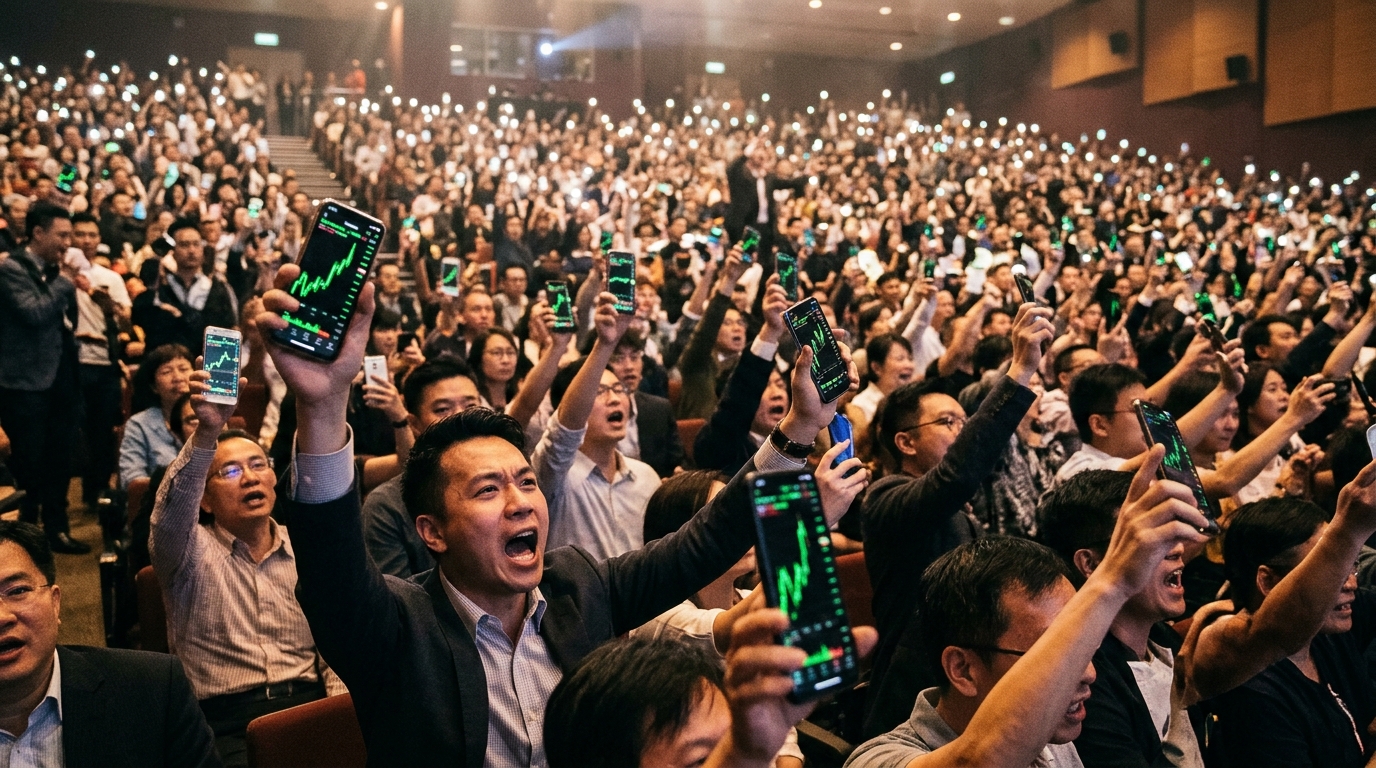
- Sự lây nhiễm cảm xúc (Emotional Contagion): Cảm xúc tham lam hoặc hoảng sợ lan truyền nhanh như một loại virus sinh học. Bạn nhìn thấy người bên cạnh run rẩy, bạn run rẩy theo. Bạn nhìn thấy người bên cạnh hào hứng đếm tiền, nhịp tim bạn đập nhanh theo.
- Sự suy giảm trí tuệ tập thể: Theo Le Bon, trí tuệ đám đông bị kéo tụt xuống mức của cảm xúc thô thiển, mê tín và dễ bị dẫn dắt bởi những hình ảnh giật gân. Nghiên cứu sau này chỉ ra một sắc thái quan trọng: đám đông có thể rất khôn ngoan khi mỗi người phán đoán độc lập (ước lượng trung bình của cả nhóm thường chính xác hơn phần lớn cá nhân), nhưng trở nên ngớ ngẩn khi mọi người bắt chước nhau. Trên thị trường, tâm lý bầy đàn chính là thứ phá hủy sự độc lập đó.
2. FOMO: Khi nỗi sợ bị bỏ lại đè bẹp sự tỉnh táo
Động lực mạnh mẽ nhất thúc đẩy tâm lý bầy đàn trên sàn chứng khoán không phải là lòng tham làm giàu, mà là Hội chứng sợ bỏ lỡ (Fear Of Missing Out - FOMO).
Hãy hình dung tâm lý của một nhà đầu tư cá nhân trong một đợt sóng tăng:
- Tuần 1: Cổ phiếu X tăng từ giá 20 lên 25. Bạn đứng ngoài quan sát và tự nhủ: “Cổ phiếu này định giá quá đắt, P/E cao vô lý, mình là người đầu tư giá trị cẩn trọng, không bao giờ đu bám”.
- Tuần 2: Cổ phiếu X vọt lên 35. Bạn bè cùng cơ quan, người thân trong gia đình bắt đầu bàn tán xôn xao. Một đồng nghiệp bình thường làm việc lười biếng tình cờ mua cổ phiếu X và khoe lãi cả trăm triệu đồng, vừa đặt cọc mua chiếc xe mới. Bạn bắt đầu cảm thấy bứt rứt, khó chịu và thấy mình như một kẻ ngu ngốc đứng ngoài lề cuộc vui.
- Tuần 3: Cổ phiếu X chạm mốc 50. Các diễn đàn mạng xã hội tràn ngập những lời tung hô: “Cổ phiếu thiên thời, đích đến 100!”. Cơn đau đớn tâm lý khi nhìn thấy “những kẻ kém cỏi hơn mình kiếm được tiền dễ dàng” vượt quá ngưỡng chịu đựng của bản ngã.
- Tuần 4: Bạn không chịu nổi nữa. Toàn bộ nguyên tắc định giá, quản trị rủi ro bị ném qua cửa sổ. Bạn tự nhủ: “Mua một ít lướt sóng kiếm chút đỉnh rồi rút ngay”. Bạn tất tay ở vùng giá 50.
Đúng ngày hôm sau, cổ phiếu quay đầu giảm sàn không thanh khoản. Bạn chính thức trở thành người đón nhận gói than hồng cuối cùng trong trò chơi chuyền than của bầy đàn.
3. Bài học đắt giá của Isaac Newton trong bong bóng South Sea 1720
Đừng bao giờ tự phụ rằng bạn có chỉ số IQ cao, học vấn uyên bác thì sẽ miễn nhiễm với tâm lý đám đông. Lịch sử đã ghi nhận một trong những bộ óc vĩ đại nhất của nhân loại từng gục ngã thê thảm trước bầy đàn: Sir Isaac Newton.
Năm 1720, tại nước Anh nổ ra cơn sốt đầu cơ cổ phiếu của Công ty Biển Nam (South Sea Company):
- Ban đầu, Newton là một nhà đầu tư rất tỉnh táo. Theo nghiên cứu của nhà sử học tài chính Andrew Odlyzko (2019), ông nằm trong số ít người sớm nhận ra cơn sốt sẽ kết thúc tồi tệ và bán phần lớn cổ phiếu South Sea với khoản lãi lớn.
- Nhưng sau khi Newton chốt lời, cơn điên của đám đông không dừng lại. Cổ phiếu South Sea tiếp tục tăng vọt gấp 3, rồi gấp 4 lần. Cả London từ quý tộc, thương nhân cho đến người hầu đều lao vào mua bán cổ phiếu và trở nên giàu có trên giấy tờ chỉ sau một đêm.
- Nhìn thấy bạn bè xung quanh tiếp tục kiếm được nhiều tiền hơn mình gấp bội, nhà bác học từng phát minh ra định luật vạn vật hấp dẫn và phép tính vi tích phân đã hoàn toàn mất đi sự kiểm soát cảm xúc.
- Mùa hè năm 1720, Newton nhảy trở lại và mua cổ phiếu South Sea gần như ở đúng vùng đỉnh.
- Ngay sau đó, bong bóng vỡ vụn. Newton chịu một khoản lỗ lớn. Ông không phá sản (khi qua đời năm 1727 ông vẫn là người giàu có), nhưng khoản lỗ đủ đau để trở thành một trong những bài học kinh điển nhất về tâm lý bầy đàn. Con số thua lỗ cụ thể thường được nhắc tới (như “20.000 bảng”) không có tài liệu gốc xác nhận.
Giai thoại kể rằng khi được hỏi giá cổ phiếu South Sea còn tăng tới đâu, Newton trả lời rằng ông “không thể tính được sự điên rồ của con người”. Lưu ý: câu này chỉ xuất hiện lần đầu năm 1756 trong sổ ghi chép của Joseph Spence, qua lời kể của một người khác, gần 30 năm sau khi Newton mất — nên nên xem là giai thoại hơn là lời nói đã được kiểm chứng.
4. Giải mã chiêu thức của “Đội lái”: Lợi dụng bầy đàn để tìm thanh khoản
Thị trường chứng khoán không phải là một sân chơi từ thiện. Bên cạnh các nhà đầu tư lớn hợp pháp, có những nhóm thao túng giá (thường được gọi là “đội lái”) dùng nguồn vốn lớn để điều khiển giá một mã cổ phiếu. Lưu ý: đây khác với nhà tạo lập thị trường (Market Maker) — một vai trò hợp pháp, có đăng ký, chuyên liên tục đặt lệnh mua và bán để tạo thanh khoản. Thao túng giá là hành vi bị cấm theo Luật Chứng khoán 2019 và có thể bị truy cứu trách nhiệm hình sự.
Để chốt lời thành công hàng chục triệu cổ phiếu mà không làm giá rơi tự do, nhóm thao túng cần một lượng người mua đối ứng khổng lồ. Và nguồn thanh khoản đối ứng đó không ở đâu xa: Chính là bầy cừu FOMO của đám đông.
Kịch bản thường được mô tả trong các vụ thao túng giá gồm 4 bước:
Đám đông luôn tin rằng mình đang tham gia vào một “xu hướng đầu tư vĩ đại”, mà không nhận ra rằng chính sự hiện diện đông đúc của họ là điều kiện tiên quyết để kẻ khác thoát hàng thành công.
5. Phòng thủ trước bầy đàn: Tách biệt khỏi sự ồn ào
Cách duy nhất để không bị cuốn vào cơn điên của đám đông là chủ động tạo ra một khoảng cách vật lý và tâm lý đối với bầy đàn:
- Rời khỏi các hội nhóm ồn ào: Nếu một mã cổ phiếu đang được bàn tán rôm rả trên khắp các diễn đàn, mạng xã hội và nhóm chat, đó thường là dấu hiệu thông tin đã lan đến những người cuối cùng. Cơ hội ngon ăn không bao giờ được phát miễn phí cho hàng chục nghìn người cùng một lúc.
- Đặt câu hỏi phản biện: Khi bạn cảm thấy thôi thúc muốn mua một cổ phiếu chỉ vì “thấy ai cũng đang mua”, hãy dừng lại và tự hỏi: “Nếu đây là một món hời rõ ràng như vậy, tại sao người bán lại sẵn lòng nhượng lại cho mình ở mức giá này?”.
- Chấp nhận sự cô đơn: Kiếm tiền bền vững trên thị trường tài chính là một công việc nhàm chán, lặng lẽ và thường đi ngược lại với cảm xúc của số đông.
Tuy nhiên, vượt qua được tâm lý bầy đàn bên ngoài mới chỉ là một nửa cuộc chiến. Kẻ thù nguy hiểm hơn rất nhiều lại nằm sâu bên trong cấu trúc tâm lý của chính bạn: Cái tôi bản ngã (Ego) và sự tự ái khi thừa nhận mình đã sai.
Trong Bài 3: Tháp Nhu Cầu Maslow & Cái Bẫy Bản Ngã Của Nhà Đầu Tư, chúng ta sẽ mổ xẻ cách bản ngã biến một sai lầm nhỏ thành thảm họa tài chính, và tại sao việc “thờ phụng cổ phiếu” là con đường ngắn nhất dẫn đến phá sản.
Nguồn tham khảo: Gustave Le Bon, “Psychologie des Foules” (1895); Andrew Odlyzko, “Newton’s financial misadventures in the South Sea Bubble”, Notes and Records of the Royal Society (2019) — bản tóm tắt trên Physics Today; James Surowiecki, “The Wisdom of Crowds” (2004); Luật Chứng khoán số 54/2019/QH14 (Điều 12, các hành vi bị nghiêm cấm). Bài viết mang tính giáo dục về tâm lý học hành vi, không phải lời khuyên đầu tư.