Mổ Xẻ BCTC Masan (MSN): Cỗ Máy "Đốt" 15 Tỷ Quảng Cáo Mỗi Ngày Và Gánh Nặng Khối Nợ 69.000 Tỷ
Masan Group (mã MSN) là một trong những đế chế tiêu dùng và bán lẻ có quy mô bao phủ lớn nhất Việt Nam. Từ gói mì Omachi, chai nước mắm Nam Ngư trên mâm cơm gia đình, chuỗi hơn 3.600 điểm bán WinMart/WinMart+ dưới chân các tòa chung cư, cho đến ly trà sữa Phúc Long của giới trẻ thành thị.
Nhưng khi lật giở từng trang báo cáo tài chính hợp nhất kiểm toán và các bản thuyết minh mới nhất, bức tranh tài chính của tập đoàn bộc lộ một sự thật trần trụi: Masan vận hành như một cỗ máy đòn bẩy khổng lồ đang bị kẹp nghẹt giữa hai chiếc cối xay tiền mặt: Mỗi ngày mở mắt ra, doanh nghiệp phải đốt 15 tỷ đồng cho quảng cáo để giữ thị phần, và phải trả tiếp 15 tỷ đồng tiền lãi vay để nuôi sống khối nợ gần 70.000 tỷ.
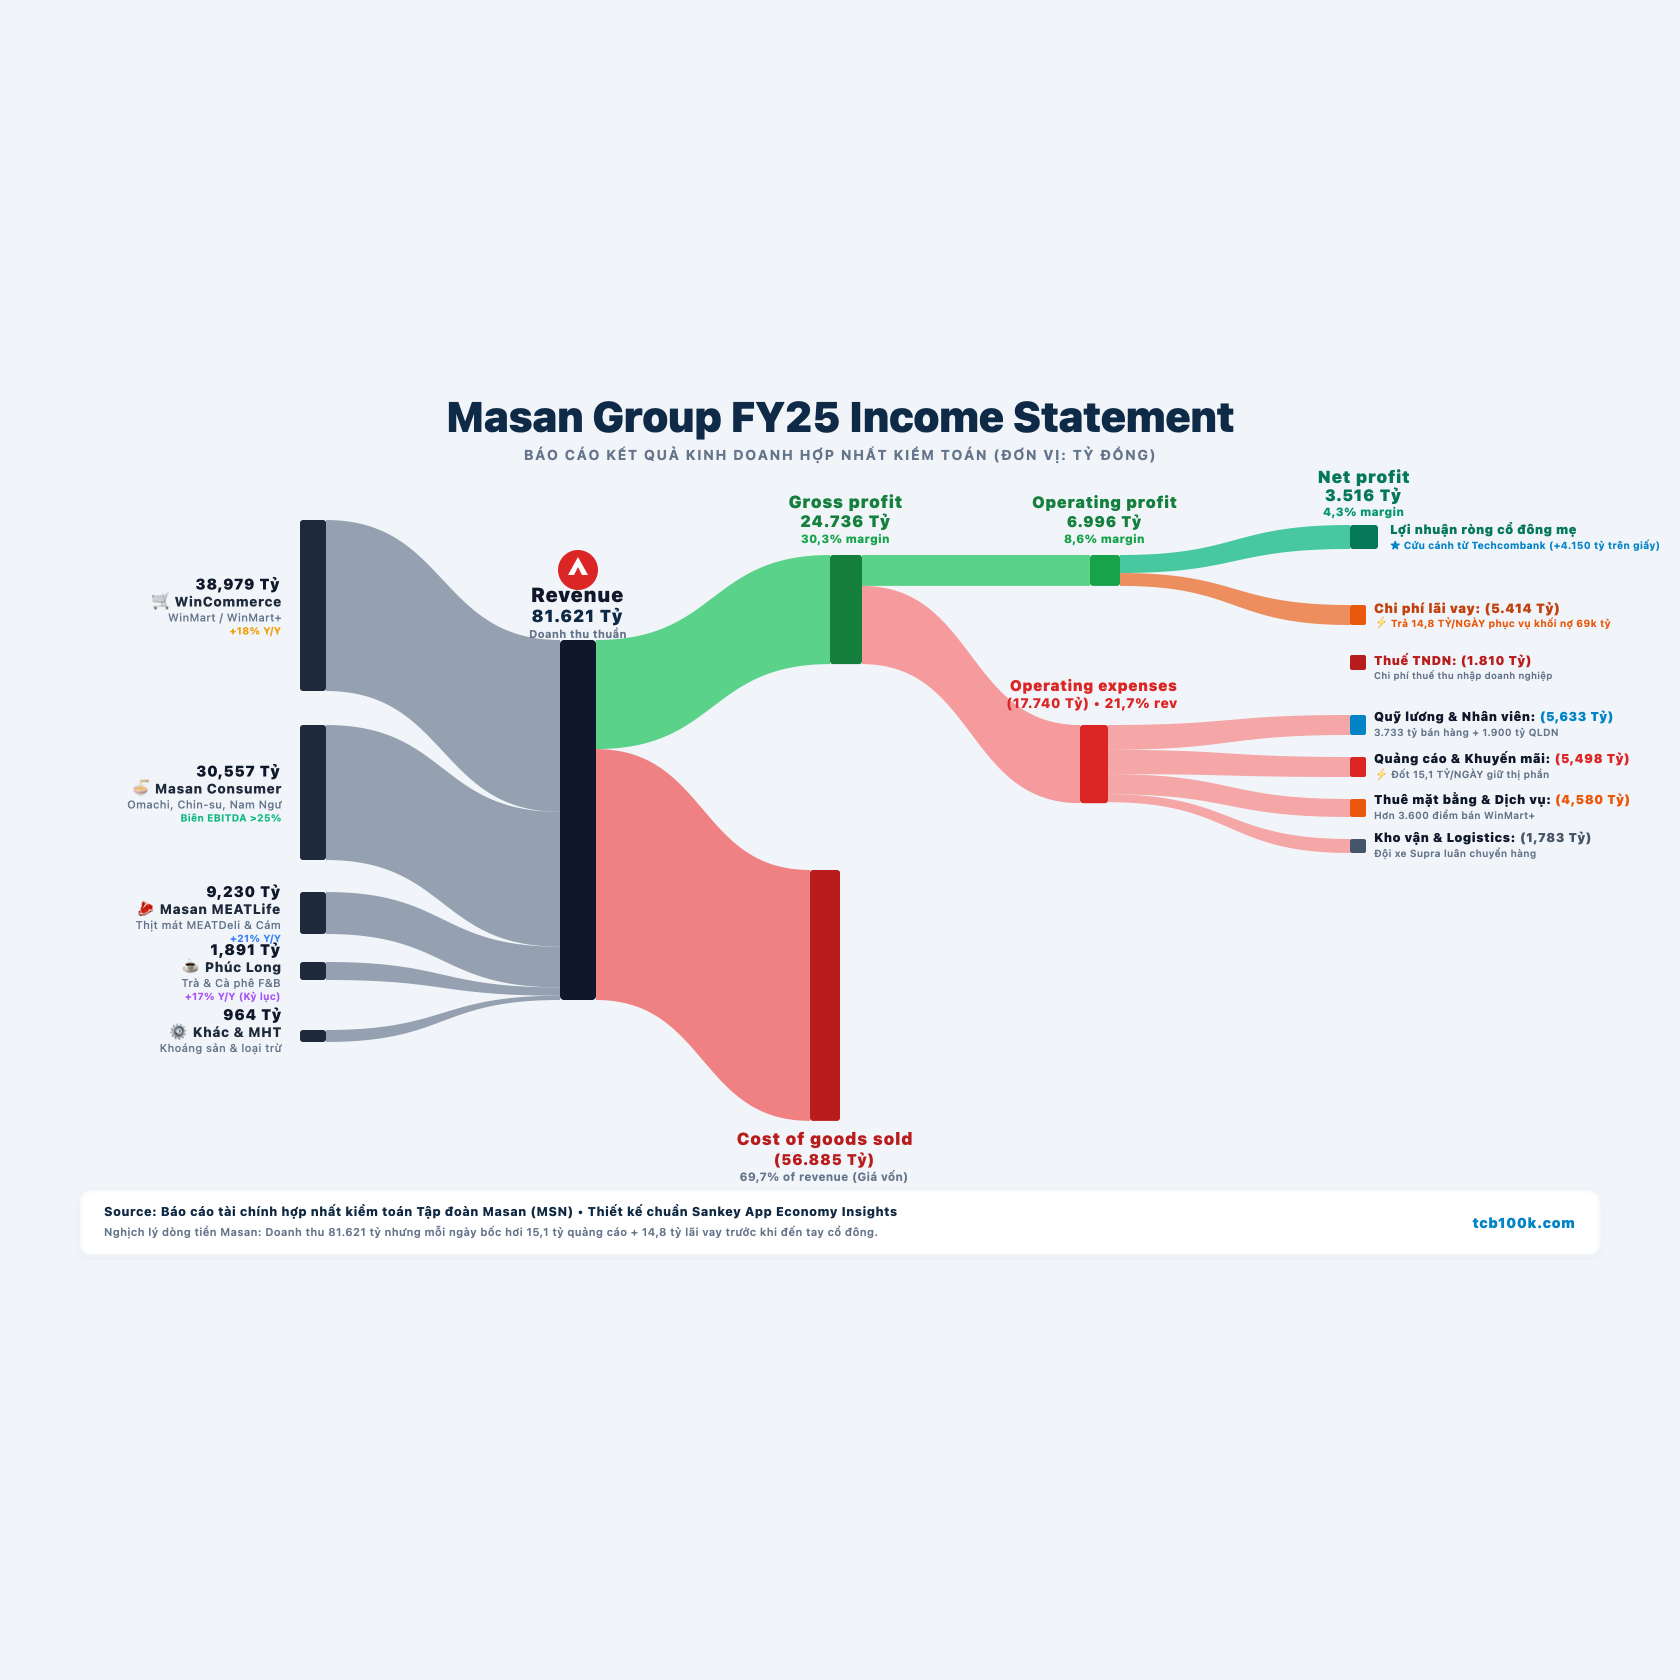
1. Cơ cấu Doanh thu (Income): Ai thực sự làm ra tiền cho Masan?
Năm tài chính gần nhất ghi nhận tổng doanh thu thuần hợp nhất của Masan đạt 81.621 tỷ đồng. Tuy nhiên, không phải mọi mảng kinh doanh đều mang lại giá trị kinh tế như nhau.
Sự thật đằng sau cơ cấu doanh thu:
- WinCommerce (WCM) chiếm 47,8% doanh thu nhưng không tạo ra tiền mặt ròng đáng kể: WCM mang về gần 39.000 tỷ đồng, đóng vai trò “cửa ngõ phân phối” để đưa hàng hóa Masan đến tay người dân. Tuy nhiên, bản chất bán lẻ bách hóa có biên lợi nhuận gộp thấp, chi phí thuê mặt bằng, điện lạnh, hao hụt thực phẩm tươi sống và nhân sự bán hàng tại hơn 3.600 điểm bán ngốn sạch phần lớn thặng dư. WCM mới chỉ đạt điểm hòa vốn EBITDA, chưa thể là nguồn nuôi sống tập đoàn.
- Masan Consumer (MCH) mới là trụ cột sống còn: Doanh thu hơn 30.500 tỷ đồng với các sản phẩm gia vị, thực phẩm tiện lợi và đồ uống có biên lợi nhuận gộp lên tới 44 - 46%. MCH chính là cỗ máy in tiền mặt thực sự để trả nợ vay và tài trợ cho các chiến dịch bành trướng của công ty mẹ.
2. Chi phí (Outcome): “Khoản thuế thị phần” 15 tỷ đồng mỗi ngày
Trong Thuyết minh Báo cáo tài chính hợp nhất kiểm toán (Mục Chi phí bán hàng và Chi phí tài chính), cơ cấu chi phí vận hành bộc lộ quy mô khủng khiếp:
- Năm 2024: 5.251,9 tỷ đồng.
- Năm 2025: 5.497,8 tỷ đồng (trung bình 15,1 tỷ đồng/ngày).
- Nửa đầu năm 2026: Chi phí bán hàng tiếp tục phình to gần 29,3%, ước tính riêng tiền quảng cáo và khuyến mãi ngốn tiếp gần 3.000 tỷ đồng.
Tại sao Masan không thể ngừng “đốt” tiền quảng cáo?
Trong kinh tế học ngành hàng tiêu dùng nhanh (FMCG), lòng trung thành của người tiêu dùng là một khái niệm mong manh. Một người đi chợ có thể đổi từ nước mắm Nam Ngư sang Maggi, từ mì Omachi sang Hảo Hảo chỉ vì một chương trình giảm giá 2.000 đồng hoặc một đoạn TVC bắt tai trên TikTok.
Masan buộc phải chi 5.500 tỷ đồng mỗi năm không phải để tìm kiếm thêm khách hàng mới, mà là để bảo vệ thị phần hiện tại. Đối đầu trực diện với Masan là những gã khổng lồ đa quốc gia có tiềm lực tài chính vô tận như Unilever, Nestlé, Acecook, Ajinomoto. Nếu Masan cắt giảm 50% ngân sách quảng cáo để làm đẹp sổ sách lợi nhuận trong ngắn hạn, sản phẩm của họ sẽ biến mất khỏi tầm mắt người tiêu dùng, kệ hàng siêu thị sẽ bị đối thủ chiếm lĩnh và doanh thu sẽ lao dốc không phanh. Đó là cái giá đắt đỏ bắt buộc phải trả để duy trì ngôi vương hàng tiêu dùng.
3. Bốn Rủi Ro Cốt Tử Trên Bảng Cân Đối Kế Toán
Nhìn sâu vào cấu trúc tài sản và nguồn vốn của Masan Group, nhà đầu tư phải đối mặt với 4 rủi ro trọng yếu không thể xem nhẹ:
Rủi ro 1: “Cối xay” lãi vay trên khối nợ 69.140 tỷ đồng
Tại ngày 30/06/2026, tổng nợ vay tài chính (ngắn hạn và dài hạn) của Masan đạt 69.139,9 tỷ đồng, tăng gần 4.300 tỷ đồng so với cuối năm 2025.
Trong khi đó, Vốn chủ sở hữu thuộc về cổ đông công ty mẹ chỉ ở mức 35.348 tỷ đồng.
- Tỷ lệ Nợ vay / Vốn chủ sở hữu mẹ: xấp xỉ 2,0 lần.
- Tỷ lệ Tổng nợ phải trả / Vốn chủ sở hữu mẹ: gần 2,8 – 3,0 lần.
Mặc dù Masan đã rất nỗ lực đàm phán giảm lãi suất để chi phí lãi vay năm 2025 hạ xuống 5.414 tỷ đồng (từ mức 6.400 tỷ của năm 2024), nhưng sang năm 2026, chi phí tài chính trong quý II tiếp tục tăng 31,3% khi dư nợ nhích lên. Một doanh nghiệp mà mỗi năm phải trích hơn 5.400 tỷ đồng chỉ để trả tiền lãi cho ngân hàng và trái chủ thì biên an toàn tài chính trước các cú sốc vĩ mô (lãi suất tăng, tỷ giá biến động) là cực kỳ mong manh.
Rủi ro 2: Áp lực đáo hạn hơn 10.300 tỷ đồng trái phiếu (2026 – 2028)
Masan từng là một trong những tay chơi phát hành trái phiếu doanh nghiệp bạo tay nhất thị trường chứng khoán với đỉnh điểm nợ trái phiếu hơn 35.000 tỷ đồng vào năm 2020.
Sau giai đoạn thanh lọc khắt khe của thị trường, Masan đã chủ động mua lại trước hạn và cơ cấu sang nợ vay ngân hàng. Tuy nhiên, dư nợ trái phiếu thường dài hạn còn lại tính đến năm 2026 vẫn lên tới 10.327 tỷ đồng. Các lô trái phiếu này có lịch đáo hạn dồn dập trong giai đoạn 2026 – 2028. Trong bối cảnh các quy định mới (Nghị định 65/2022) siết chặt điều kiện phát hành riêng lẻ, việc phát hành đảo nợ mới không còn dễ dàng như chu kỳ tiền rẻ. Áp lực chuẩn bị dòng tiền mặt thanh toán gốc hàng nghìn tỷ đồng mỗi kỳ là một bài toán cân não của ban điều hành.
Rủi ro 3: Cấu trúc “hai con bò sữa gánh cả bầy con nheo nhóc”
Nếu bóc tách từng mảng kinh doanh, lợi nhuận thực tế của Masan phụ thuộc sống còn vào 2 thực thể:
- Masan Consumer (MCH): Cỗ máy sản xuất hàng tiêu dùng in ra tiền mặt thực tế.
- Techcombank (TCB): Khoản đầu tư liên kết (sở hữu gần 20% vốn) đóng góp từ 3.000 – 4.500 tỷ đồng lợi nhuận kế toán trên giấy mỗi năm vào BCTC hợp nhất của Masan.
Hai thực thể này đang phải gồng gánh toàn bộ chi phí tài chính và khoản lỗ/hòa vốn của các mảng còn lại:
- WinCommerce cần dòng tiền nuôi mạng lưới bán lẻ và khấu hao điểm bán.
- Masan MEATLife biên lợi nhuận bấp bênh theo giá heo hơi và dịch bệnh.
- Masan High-Tech Materials (MHT) chịu rủi ro chu kỳ giá vonfram và chi phí khai thác mỏ Núi Pháo.
Chỉ cần ngành ngân hàng gặp khó khăn khiến Techcombank phải tăng trích lập dự phòng nợ xấu, hoặc sức mua bán lẻ trong nước suy giảm tác động tiêu cực đến MCH, toàn bộ lợi nhuận hợp nhất của Masan Group sẽ bị đánh sập ngay lập tức.
Rủi ro 4: “Cục mỡ” Lợi thế thương mại (Goodwill) sau chuỗi ngày M&A
Bảng cân đối kế toán hợp nhất của Masan hiện vẫn cõng hơn 3.588 tỷ đồng Lợi thế thương mại (Goodwill), chưa kể hàng nghìn tỷ đồng tài sản vô hình khác phát sinh từ lịch sử thâu tóm dồn dập (VinCommerce, Phúc Long, Nyobolt, H.C. Starck…).
Theo chuẩn mực kế toán Việt Nam (VAS), lợi thế thương mại phải được phân bổ đều đặn vào chi phí hàng năm (thường tối đa 10 năm). Nhưng rủi ro lớn hơn nằm ở nguy cơ suy giảm giá trị tài sản (Impairment): Nếu chuỗi trà sữa Phúc Long không đạt tốc độ nhân chuỗi như kỳ vọng, hoặc mảng pin công nghệ cao Nyobolt thương mại hóa chậm, Masan sẽ buộc phải trích lập dự phòng tổn thất tài sản một lần. Cú đấm kế toán này sẽ trừ thẳng hàng nghìn tỷ đồng vào bảng kết quả kinh doanh.
4. Stress Testing: Lãi Vay Và Lãi Trái Phiếu Vọt Lên 12% Thì Masan Ra Sao?
Một câu hỏi định lượng cốt tử cho các nhà đầu tư tổ chức: Nếu thị trường tiền tệ thắt chặt, lạm phát hoặc rủi ro tỷ giá đẩy mặt bằng lãi suất vay ngân hàng và lãi suất coupon trái phiếu của Masan vọt lên 12%/năm, sức khỏe tài chính của Masan sẽ bị phá hủy ở mức độ nào?
Khi lãi suất chạm 12%, mức chênh lệch +3,67% sẽ khiến dòng tiền mặt của Masan bốc hơi thêm gần 2.900 tỷ đồng mỗi năm. Cổ đông công ty mẹ gánh chịu toàn bộ cú sốc giảm trừ lợi nhuận.
Bóc tách tác động định lượng từng tầng:
1. “Bốc hơi” 2.300 đến 2.800 tỷ đồng lợi nhuận ròng sau thuế
- Nếu tính thuế TNDN thông thường 20%, phần lãi vay phát sinh thêm 2.883 tỷ sẽ trừ trực tiếp vào lợi nhuận sau thuế khoảng 2.306 tỷ đồng.
- Hiểm họa từ bẫy thuế Nghị định 132: Luật thuế khống chế trần chi phí lãi vay được khấu trừ không vượt quá 30% EBITDA đối với doanh nghiệp có giao dịch liên kết. Với EBITDA của Masan dao động quanh mức 15.000 – 16.000 tỷ/năm, trần chi phí lãi vay tối đa được trừ thuế chỉ là 4.500 – 4.800 tỷ đồng.
- Khi lãi vay thực tế vọt lên 8.297 tỷ đồng, phần vượt trần (gần 3.500 tỷ) hoàn toàn không được khấu trừ thuế trong kỳ. Do đó, mức thiệt hại thực tế vào lợi nhuận ròng của Masan sẽ không được giảm thuế bù trừ, bốc hơi trọn vẹn từ 2.500 đến 2.800 tỷ đồng.
- So với mức lợi nhuận sau thuế của cổ đông công ty mẹ năm 2025 (~3.500 – 4.000 tỷ), lợi nhuận ròng của cổ đông MSN sẽ bị xóa sổ từ 60% đến 70%. Trong kịch bản sức mua yếu như năm 2023 - 2024, Masan sẽ lập tức rơi thẳng vào tình trạng thua lỗ kế toán nặng nề.
2. Hệ số an toàn vốn (ICR) tụt xuống 1,86 lần: Rơi vào vùng báo động đỏ quốc tế
- Ở điều kiện bình thường, hệ số bao phủ lãi vay của Masan: $$\text{ICR} = \frac{\text{EBITDA}}{\text{Lãi vay}} = \frac{15.500}{5.414} \approx 2,86 \text{ lần (vùng an toàn)}.$$
- Khi lãi suất lên 12%, chi phí lãi vay là 8.297 tỷ: $$\text{ICR} = \frac{15.500}{8.297} \approx \mathbf{1,86 \text{ lần}}.$$
- Khi ICR tụt dưới ngưỡng 2,0 lần, các tổ chức xếp hạng tín nhiệm quốc tế (S&P, Moody’s, Fitch) sẽ hạ bậc tín nhiệm của Masan. Nguy hiểm hơn, Masan có nguy cơ vi phạm cam kết tài chính (Debt Covenants) trong các hợp đồng vay hợp vốn quốc tế bằng USD trị giá hàng trăm triệu USD, kích hoạt điều khoản phạt lãi suất hoặc yêu cầu thanh toán trước hạn.
3. Toàn bộ tiền mặt của Masan Consumer (MCH) bị điều chuyển đi cứu viện
Masan Consumer (MCH) làm ra bao nhiêu tiền từ nước mắm, mì gói (khoảng 7.000 – 8.000 tỷ LNST/năm) thì công ty mẹ sẽ phải hút sạch bấy nhiêu chỉ để bù vào khoản lãi vay 8.300 tỷ đồng. Doanh nghiệp mất hoàn toàn thặng dư tiền mặt để trả cổ tức lớn cho cổ đông hoặc tích lũy tái đầu tư.
5. Lời Kết Cho Cổ Đông Nắm Giữ MSN
Tập đoàn Masan không phải là một doanh nghiệp yếu kém. Họ sở hữu những tài sản tiêu dùng có hào kinh tế (economic moat) rất sâu mà hiếm tập đoàn tư nhân nào tại Việt Nam xây dựng được: một mạng lưới phân phối hơn 300.000 điểm bán lẻ truyền thống, chuỗi bán lẻ hiện đại lớn nhất nước và các thương hiệu quốc dân chiếm lĩnh căn bếp người Việt.
Nhưng đối với nhà đầu tư tài chính, Masan là một canh bạc đòn bẩy cao:
- Doanh nghiệp đang phải trả 30 tỷ đồng mỗi ngày cho chi phí quảng cáo và lãi vay.
- Sự thịnh suy của cổ phiếu MSN không chỉ phụ thuộc vào việc người tiêu dùng mua bao nhiêu gói mì Omachi hay chai nước mắm Nam Ngư, mà phụ thuộc trực tiếp vào chu kỳ lãi suất và khả năng kiểm soát khối nợ 69.000 tỷ đồng.
Khi lãi suất thị trường hạ nhiệt và sức mua tiêu dùng phục hồi mạnh, đòn bẩy tài chính sẽ khuếch đại lợi nhuận của Masan tăng trưởng tính bằng lần. Ngược lại, khi chi phí vốn đắt đỏ chạm ngưỡng 12% và thị trường trái phiếu thắt chặt, toàn bộ thành quả kinh doanh của hàng vạn nhân viên Masan sẽ bị nuốt chửng bởi cối xay lãi vay. Đó là sự thật trần trụi mà bất kỳ cổ đông nào của MSN cũng phải nhìn thẳng trước khi bấm lệnh mua cổ phiếu.