Hòa Phát (HPG): Canh Bạc Dung Quất 2, Cục Nợ Kỷ Lục 98.500 Tỷ Và 4 Góc Khuất Sau Con Số Lợi Nhuận 15.000 Tỷ
Đầu tháng 10/2026, trên bảng điện tử HOSE, thị giá cổ phiếu HPG dao động quanh vùng 20.900 đồng (vốn hóa thị trường đạt ~176.458 tỷ đồng với hơn 8,44 tỷ cổ phiếu lưu hành), thanh khoản duy trì đều đặn 15 đến 25 triệu đơn vị mỗi phiên. Khắp các diễn đàn chứng khoán, sắc xanh ngập tràn. Người ta chia sẻ nhau những tít báo ca ngợi: Hòa Phát báo lãi sau thuế bán niên hơn 15.400 tỷ đồng, gấp đôi cùng kỳ năm ngoái; đại dự án Dung Quất 2 chuẩn bị chạy thử những mẻ HRC đầu tiên; Hòa Phát tuyên bố sẵn sàng sản xuất thép ray cho siêu dự án Đường sắt tốc độ cao Bắc - Nam 350 km/h.
Mọi thứ nghe qua đều hoàn hảo. Một bức tranh công nghiệp nặng rực rỡ, một tập đoàn tư nhân vươn tầm quốc gia, một cỗ máy tạo tiền đang chuẩn bị bước vào chu kỳ mở rộng công suất lớn nhất lịch sử.
Nhưng nếu đầu tư vào một cổ phiếu chu kỳ bằng những bản tin màu hồng của truyền thông, bạn sẽ là người cuối cùng trả giá khi chu kỳ quay đầu.
Hòa Phát không phải là một ngân hàng thu phí dịch vụ ổn định, cũng không phải một công ty bất động sản ngồi bán đất nền gom tiền trả trước. Hòa Phát là một con thú luyện kim thuần túy. Nó nuốt hàng chục triệu tấn quặng sắt từ Úc, than mỡ từ Mỹ, uống hàng tỷ kilowatt giờ điện mỗi tháng và nhả ra thép cuộn cán nóng, thép xây dựng. Biên lợi nhuận của nó không do ban điều hành quyết định tại văn phòng Hà Nội, mà bị ấn định bởi giá quặng tại cảng Thanh Đảo, giá than coke giao ngay và sự thừa mứa công suất thép của các lò cao bên kia biên giới Trung Quốc.
1. Mổ xẻ BCTC Soát xét 6M 2026: Dòng tiền 114.000 tỷ đi về đâu?
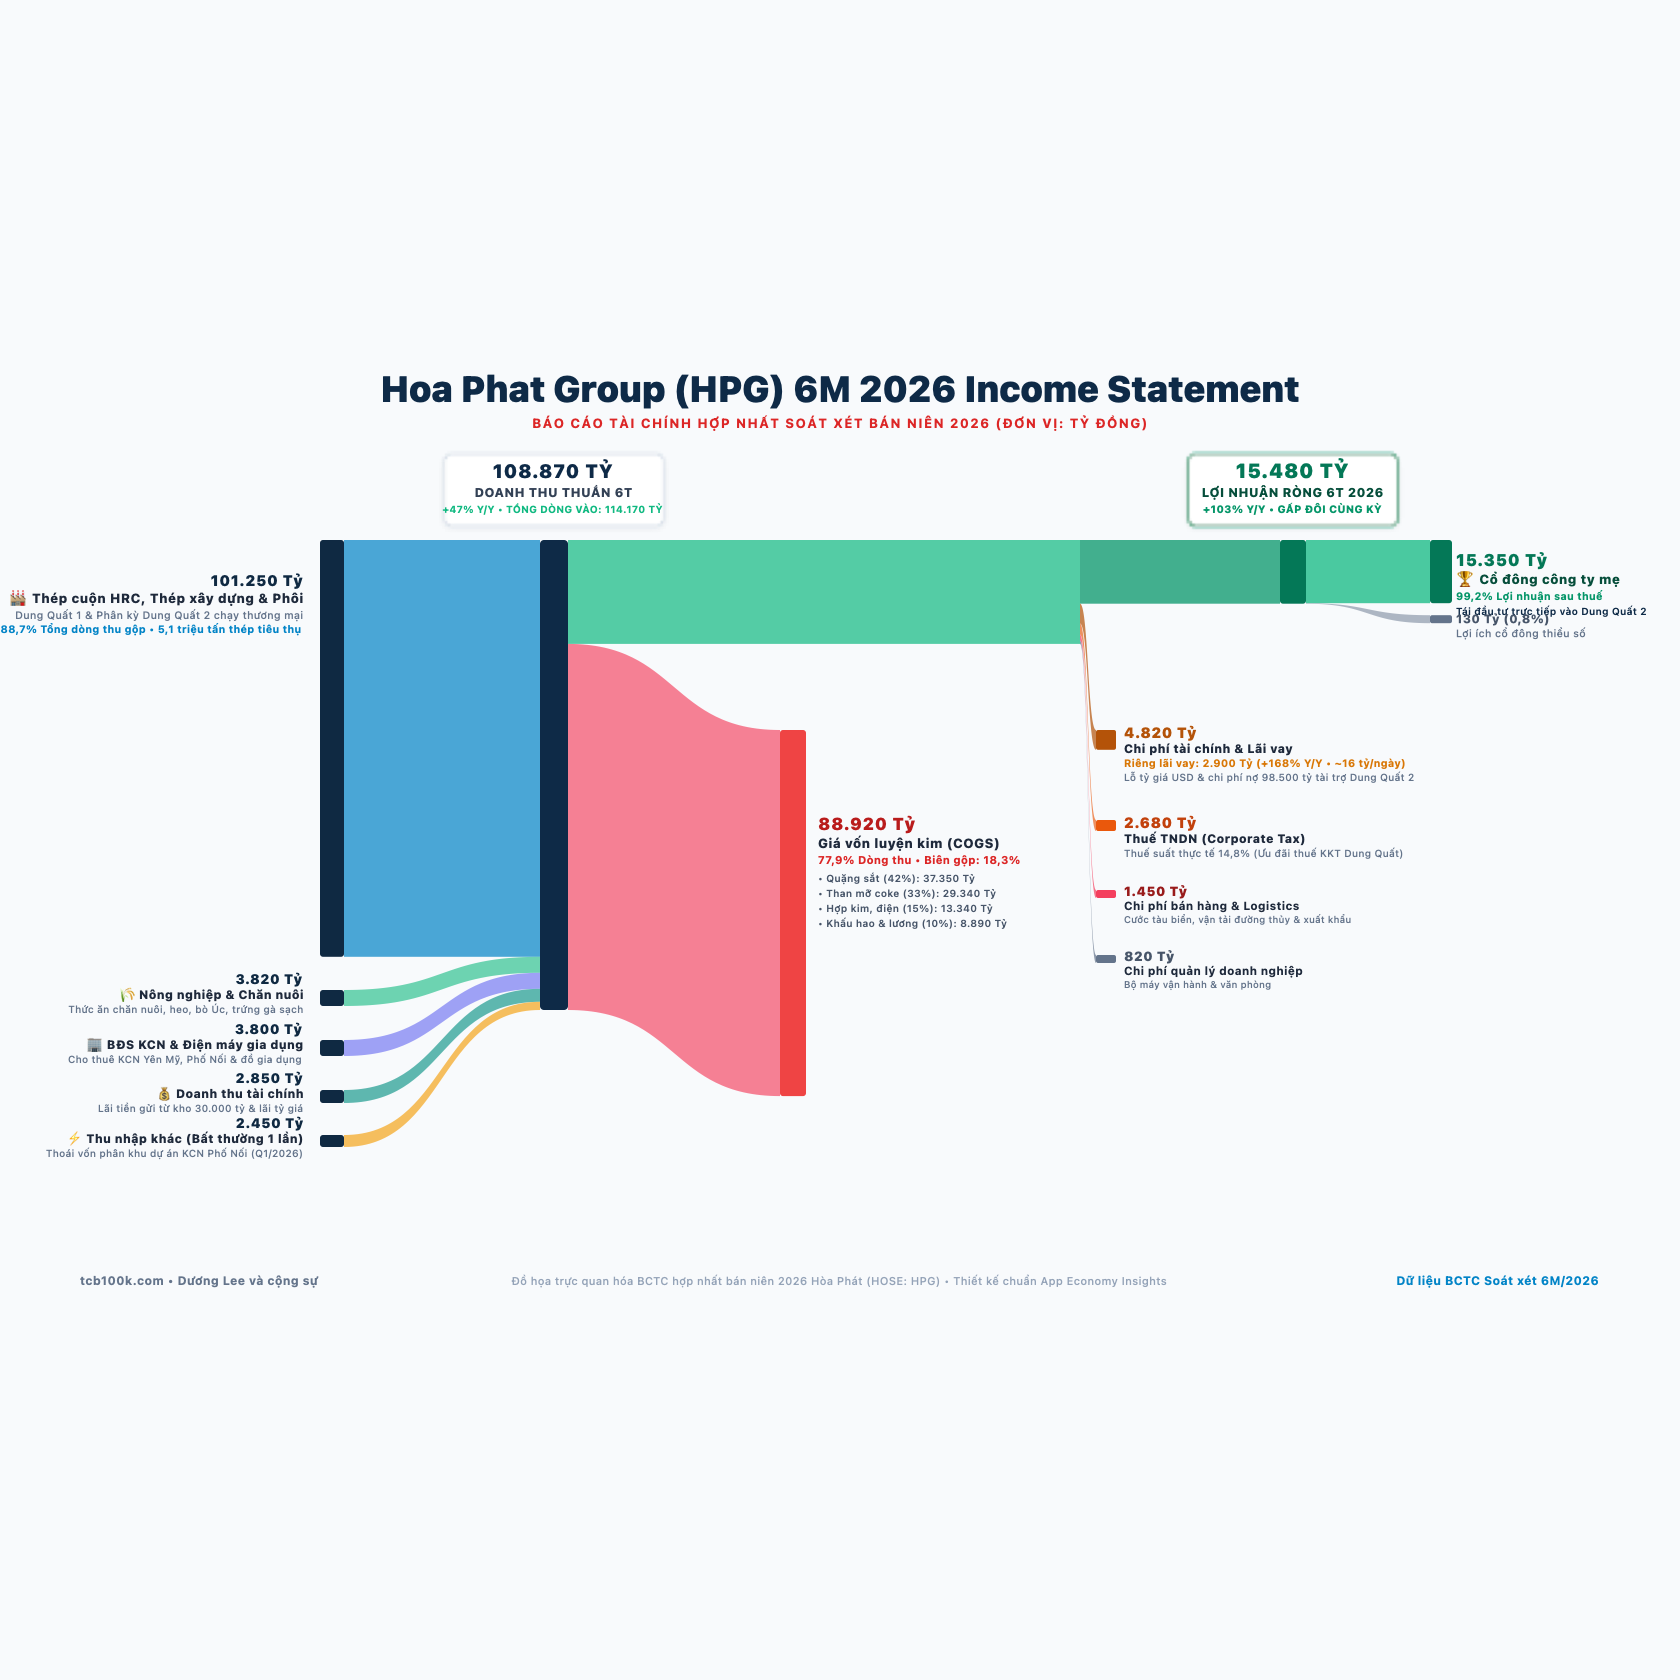
Báo cáo tài chính hợp nhất bán niên năm 2026 đã soát xét độc lập phơi bày toàn bộ giải phẫu dòng tiền của cỗ máy Hòa Phát. Hãy nhìn vào biểu đồ Sankey dưới đây để thấy rõ: 114.170 tỷ đồng tiền vào đã được đốt cháy và phân bổ như thế nào qua từng công đoạn luyện kim.
5 mắt xích định lượng cốt tử trong cỗ máy tiền của Hòa Phát
-
Quy mô doanh thu bùng nổ nhưng cơ cấu cực kỳ cô đặc:
- Tổng dòng vào 6 tháng đầu năm đạt 114.170 tỷ đồng. Trong đó, doanh thu thuần kinh doanh đạt 108.870 tỷ đồng (+47% YoY).
- Thép và các sản phẩm liên quan đóng góp 101.250 tỷ đồng — chiếm tới 88,7% tổng dòng vào. Mảng Nông nghiệp (thịt heo, trứng gà, bò Úc) mang về 3.820 tỷ đồng (3,3%); Bất động sản khu công nghiệp và Điện máy gia dụng mang về 3.800 tỷ đồng (3,3%).
- Con số này khẳng định một nguyên lý gốc: Mọi biến động của giá thép xây dựng và HRC sẽ quyết định 90% sinh mệnh tài chính của Hòa Phát. Các mảng khác chỉ là những nhánh phụ làm dày hệ sinh thái.
-
Lò cao ngốn 88.920 tỷ đồng giá vốn (COGS) — Bức tranh ruột gan của ngành luyện:
- Để tạo ra 108.870 tỷ doanh thu, Hòa Phát phải đốt hết 88.920 tỷ đồng giá vốn hàng bán, biên lợi nhuận gộp đạt 18,3% (tương đương lợi nhuận gộp 19.950 tỷ đồng).
- Cơ cấu ruột gan của 88.920 tỷ chi phí sản xuất:
- Quặng sắt (Iron Ore): Chiếm 42% giá vốn, ngốn 37.350 tỷ đồng. HPG phụ thuộc hoàn toàn vào giá quặng nhập khẩu từ Úc và Brazil.
- Than mỡ luyện coke (Coking Coal): Chiếm 33% giá vốn, ngốn 29.340 tỷ đồng. Đây là nguyên liệu nhạy cảm nhất với biến động logistics toàn cầu.
- Hợp kim, phế liệu, vôi và điện năng: Chiếm 15%, tương đương 13.340 tỷ đồng.
- Khấu hao tài sản lò cao & tiền lương công nhân: Chiếm 10%, tương đương 8.890 tỷ đồng.
-
Cú hích bất thường 2.450 tỷ từ thoái vốn BĐS Phố Nối:
- Doanh thu tài chính ghi nhận 2.850 tỷ đồng (chủ yếu là lãi tiền gửi từ lượng tiền mặt gần 30.000 tỷ dự trữ và lãi chênh lệch tỷ giá).
- Đáng chú ý nhất, mục Thu nhập khác tăng vọt lên 2.450 tỷ đồng. Đây không phải tiền luyện thép. Đây là khoản lãi đột biến ghi nhận một lần từ việc chuyển nhượng cụm dự án BĐS Khu công nghiệp Phố Nối (Hưng Yên).
- Nếu bóc tách khoản thu nhập một lần này, lợi nhuận trước thuế từ hoạt động kinh doanh cốt lõi thực tế là 15.710 tỷ đồng, chứ không phải 18.160 tỷ đồng như con số gộp trên báo cáo.
-
Cỗ máy đốt lãi vay: 16 tỷ đồng mỗi ngày:
- Trong khi chi phí bán hàng được tối ưu hóa cực tốt ở mức 1.450 tỷ đồng (nhờ hệ thống đại lý độc quyền khắp 3 miền) và chi phí quản lý doanh nghiệp chỉ 820 tỷ đồng (HPG nổi tiếng với bộ máy tinh gọn, tỷ lệ chi phí quản lý/doanh thu chỉ 0,75% — thấp nhất sàn chứng khoán), thì Chi phí tài chính lại là một hố đen: ngốn tới 4.820 tỷ đồng.
- Riêng chi phí lãi vay chiếm 2.900 tỷ đồng trong 6 tháng, tăng vọt 168% so với mức 1.082 tỷ cùng kỳ 2025. Mỗi ngày mở mắt ra, Hòa Phát phải trả xấp xỉ 16 tỷ đồng tiền lãi cho các ngân hàng.
-
Lợi nhuận ròng 15.480 tỷ đồng và ưu đãi thuế Dung Quất:
- Chi phí thuế TNDN chỉ ở mức 2.680 tỷ đồng, tương ứng thuế suất thực tế chỉ 14,8% (thấp hơn nhiều mức thuế chuẩn 20%). Lý do: Khu liên hợp Dung Quất được hưởng gói ưu đãi thuế thu nhập doanh nghiệp 10% trong 15 năm và miễn 4 năm, giảm 50% trong 9 năm tiếp theo.
- Lợi nhuận sau thuế đạt 15.480 tỷ đồng (+103% YoY), trong đó cổ đông công ty mẹ nắm trọn 15.350 tỷ đồng (99,2%).
2. 4 Sự Thật Trần Trụi Báo Chí Ít Dám Đề Cập
Nếu các công ty chứng khoán chỉ vẽ ra viễn cảnh Dung Quất 2 chạy tối đa công suất để khuyến nghị mua vào, họ đang bỏ qua 4 biến số rủi ro cấu trúc có thể bẻ gãy dự phóng lợi nhuận bất kỳ lúc nào.
Góc khuất 1: Sóng ngầm HRC Trung Quốc và cuộc nội chiến ngành tôn mạ
Để hiểu được canh bạc Dung Quất 2, phải hiểu sản phẩm Thép cuộn cán nóng (HRC).
Trước Dung Quất 2, tổng công suất thép thô (Crude Steel) của Hòa Phát đạt 8,5 triệu tấn/năm (gồm 2,5 triệu tấn từ Khu liên hợp Hải Dương và 6 triệu tấn từ Dung Quất 1). Trong 8,5 triệu tấn thép thô này, Hòa Phát chia làm 2 nhánh sản phẩm: 5,5 triệu tấn phôi vuông cán ra thép xây dựng, và 3 triệu tấn phôi dẹt cán nóng thành 3 triệu tấn HRC.
Khi đại dự án Dung Quất 2 hoàn thành, nó rót thêm 5,6 triệu tấn thép thô/năm và dồn toàn bộ để cán nóng ra 5,6 triệu tấn HRC chất lượng cao. Phép cộng công suất của Hòa Phát chia làm 2 tầng rõ rệt:
- Tầng 1 - Tổng công suất luyện thép thô toàn tập đoàn: Tăng từ 8,5 triệu tấn lên hơn 14,1 triệu tấn/năm (8,5 triệu tấn cũ + 5,6 triệu tấn Dung Quất 2), chính thức đưa Hòa Phát lọt Top 30 nhà sản xuất thép lớn nhất hành tinh.
- Tầng 2 - Riêng phân khúc HRC: Tăng vọt từ 3 triệu tấn lên 8,6 triệu tấn/năm (3 triệu tấn Dung Quất 1 + 5,6 triệu tấn Dung Quất 2), biến Hòa Phát thành “ông trùm” chi phối tuyệt đối nguồn cung HRC tại Việt Nam.
Nhưng bi kịch nằm ở thị trường tiêu thụ: Thị trường bất động sản Trung Quốc suy thoái kéo dài khiến nhu cầu thép nội địa của nước này sụt giảm nghiêm trọng. Các nhà máy luyện kim Trung Quốc không thể tắt lò cao (chi phí tắt và khởi động lại một lò cao dung tích 2.000–4.000 m³ tốn hàng chục triệu USD và có thể làm hỏng lớp gạch chịu lửa). Họ chọn cách: Chạy tối đa công suất và xả hàng tồn ra toàn cầu với giá bán phá giá.
Trong 6 tháng đầu năm 2026, lượng HRC nhập khẩu từ Trung Quốc vào Việt Nam tràn ngập với giá rẻ mạt, có thời điểm thấp hơn giá thành sản xuất trong nước từ 30 đến 50 USD/tấn.
Hòa Phát và Formosa Hà Tĩnh đã phải chính thức nộp đơn yêu cầu Bộ Công Thương điều tra chống bán phá giá (vụ việc AD01). Nhưng điều báo chí ít dám nói thẳng là cuộc chiến lợi ích nội bộ khốc liệt giữa các doanh nghiệp Việt Nam:
- Nhóm thượng nguồn (Hòa Phát, Formosa): Đòi áp thuế chống bán phá giá để bảo vệ ngành sản xuất công nghiệp nền tảng của quốc gia và thị phần HRC trong nước.
- Nhóm hạ nguồn tôn mạ (Hoa Sen - HSG, Nam Kim - NKG, Tôn Đông Á): Kịch liệt phản đối! Nhóm này không có lò luyện phôi, họ sống bằng việc mua HRC giá rẻ về cán nguội và mạ kẽm/mạ màu để bán. Nếu Việt Nam áp thuế chống bán phá giá lên HRC Trung Quốc, giá HRC nội địa sẽ tăng lên, nhóm tôn mạ mất đi nguồn phôi rẻ và bị phụ thuộc hoàn toàn vào giá bán do Hòa Phát ấn định.
Nếu Bộ Công Thương không áp thuế chống bán phá giá, hoặc mức thuế không đủ răn đe, 5,6 triệu tấn HRC mới của Dung Quất 2 sẽ phải bước vào cuộc huyết chiến đẫm máu về giá với thép Trung Quốc ngay trên sân nhà. Ngược lại, nếu áp thuế, thị trường xuất khẩu của tôn mạ Việt Nam lại đối mặt với nguy cơ bị Mỹ và EU điều tra lẩn tránh thuế phòng vệ thương mại.
Góc khuất 2: Kỹ thuật Thép ray 350 km/h — Truyền thông màu hồng và rào cản luyện kim thực tế
Báo chí thời gian qua liên tục đưa tin: Hòa Phát chuẩn bị sản xuất thép ray cho tuyến Đường sắt tốc độ cao Bắc - Nam 350 km/h trị giá 67 tỷ USD. Giới đầu cơ lập tức coi đây là “mỏ vàng vô tận” của HPG.
Nhưng dưới góc độ kỹ thuật luyện kim cơ bản (First Principles), câu chuyện không hề đơn giản như việc cán một thanh thép xây dựng:
-
Khử khí chân không cực hạn (RH Vacuum Degassing): Đường ray tàu cao tốc 350 km/h chịu tải trọng động cực lớn và ma sát tuần hoàn khủng khiếp. Khuyết tật chết người nhất của thép ray là hiện tượng “vết nứt mảnh dẻ” (flake cracking) do bọt khí Hydro hòa tan trong thép lỏng tạo ra. Tiêu chuẩn quốc tế (EN 13674-1 hoặc JIS E 1120) bắt buộc hàm lượng Hydro trong thép ray cao tốc phải được khử xuống dưới 1,5 ppm (phần triệu). Nếu không có trạm tinh luyện chân không RH/VD đỉnh cao và quy trình đúc phôi liên tục kiểm soát nghiêm ngặt, thanh ray có thể bị gãy ngầm dưới bánh tàu chạy 350 km/h — thảm họa không một quốc gia nào dám đánh cược.
-
Dàn cán ray liền mối 100m: Đường sắt cao tốc hiện đại dùng công nghệ đường ray không mối nối (Continuous Welded Rail - CWR). Nhà máy phải cán được thanh ray nguyên khối dài tối thiểu 100 mét với độ thẳng hình học sai số dưới 0,3 mm trên toàn bộ chiều dài, sau đó dùng công nghệ hàn điện trở để ghép thành đoạn ray 500m. Một dây chuyền cán ray 100m và nhiệt luyện làm cứng đầu ray (Head Hardening) đòi hỏi suất đầu tư hàng trăm triệu USD và thời gian chuyển giao công nghệ từ 3 đến 5 năm.
-
Cái bẫy điều kiện vốn ODA và tổng thầu: Nếu dự án Đường sắt cao tốc sử dụng vốn ngân sách nhà nước tự lực, cơ hội cho doanh nghiệp nội là có. Nhưng nếu phải vay vốn ODA hoặc sử dụng liên danh tổng thầu nước ngoài (Nhật Bản, Đức, Trung Quốc), các hiệp định tài trợ thường đi kèm điều kiện chỉ định nhà cung cấp vật liệu ray được tổ chức quốc tế chứng nhận an toàn đường sắt (Safety Certification). Hòa Phát chưa từng có kinh nghiệm thương mại hóa ray cao tốc 350 km/h, khả năng vượt qua vòng thẩm định quốc tế ngay trong giai đoạn 1 của dự án là một dấu hỏi lớn.
Thực tế trần trụi: Hòa Phát chắc chắn sẽ hưởng lợi khổng lồ từ dự án này, nhưng không phải ở thép ray 350 km/h, mà là hàng triệu tấn thép xây dựng cường độ cao, thép ứng suất trước cho cầu cạn, cọc móng mố cầu và hầm chui — những sản phẩm mà HPG đã làm chủ tuyệt đối về giá thành.
Góc khuất 3: Cục nợ vay kỷ lục 98.500 tỷ và dấu chấm hết cho giai đoạn “vốn hóa lãi vay”
Để tài trợ cho đại dự án Dung Quất 2 quy mô 85.000 tỷ đồng, Hòa Phát đã kéo căng đòn bẩy tài chính lên mức kỷ lục:
- Tại thời điểm 30/06/2026, tổng nợ vay tài chính chạm mốc 98.500 tỷ đồng (trong đó nợ ngắn hạn 70.200 tỷ, nợ dài hạn 28.300 tỷ).
- Chi phí lãi vay thực tế đã phải trả trong 6 tháng là 2.900 tỷ đồng, tương đương gần 16 tỷ đồng mỗi ngày.
Tại sao con số này lại nguy hiểm? Trong giai đoạn thi công xây dựng dự án (2023 - giữa 2026), theo chuẩn mực kế toán Việt Nam (VAS 16), phần lớn chi phí lãi vay của các khoản vay tài trợ Dung Quất 2 được vốn hóa (capitalized) — tức là cộng thẳng vào nguyên giá tài sản dở dang dài hạn trên bảng cân đối kế toán, chứ không phản ánh vào báo cáo kết quả kinh doanh (P&L).
Nhưng thời điểm Dung Quất 2 bắt đầu vận hành thương mại từng phần từ cuối năm 2026:
- Lãi vay không còn được vốn hóa: Toàn bộ chi phí lãi vay của hàng chục nghìn tỷ nợ dài hạn sẽ phải hạch toán thẳng vào chi phí tài chính trong kỳ.
- Cỗ máy trích lập khấu hao khởi động: Tài sản cố định tăng vọt thêm 85.000 tỷ đồng đồng nghĩa với việc mỗi quý, Hòa Phát sẽ phải trích thêm hàng nghìn tỷ đồng chi phí khấu hao.
Nếu thị trường thép thuận lợi, sản lượng HRC bán hết với biên lợi nhuận cao, cỗ máy sẽ hấp thụ nhẹ nhàng chi phí này. Nhưng nếu rơi vào giai đoạn giá thép đóng băng, áp lực kép từ lãi vay + khấu hao sẽ lập tức bào mòn lợi nhuận ròng của tập đoàn.
Chưa kể, Hòa Phát chịu rủi ro tỷ giá kép USD/VND: Nhập khẩu quặng và than bằng USD, vay ngoại tệ mua thiết bị luyện kim, nhưng doanh thu bán hàng nội địa thu bằng VND. Khi tỷ giá USD tăng vọt, các khoản lỗ tỷ giá chưa thực hiện sẽ đè nặng lên chi phí tài chính.
Góc khuất 4: Bẫy chu kỳ tàn khốc và ảo ảnh từ khoản lãi thoái vốn 2.450 tỷ
Con số lợi nhuận sau thuế 15.480 tỷ đồng trong 6 tháng đầu năm 2026 khiến nhiều nhà đầu tư say men chiến thắng, tin rằng thời kỳ đỉnh cao năm 2021 (lãi 34.500 tỷ/năm) đã quay lại.
Nhưng hãy giữ cái đầu lạnh để phân tích chất lượng của dòng tiền:
- Trong 15.480 tỷ đồng LNST, có 2.450 tỷ đồng đến từ thương vụ thoái vốn BĐS Khu công nghiệp Phố Nối (Hưng Yên). Đây là khoản lợi nhuận tài chính bất thường ghi nhận một lần, không có tính lặp lại trong các quý tiếp theo.
- Nếu trừ khoản này, lợi nhuận ròng thực tế từ hoạt động cốt lõi là khoảng 13.000 tỷ đồng.
Hòa Phát là cổ phiếu hàng hóa chu kỳ (Commodity Cyclical). Bản chất của cổ phiếu chu kỳ là: Đừng bao giờ mua khi P/E của nó trông có vẻ rẻ nhất. Khi ngành thép ở đỉnh chu kỳ, doanh thu và lợi nhuận cao ngất ngưởng làm cho P/E tụt xuống rất thấp (chỉ 5x – 6x). Đó chính là lúc chu kỳ sắp đạt đỉnh và chuẩn bị rơi tự do. Ngược lại, thời điểm mua tốt nhất của HPG thường là khi P/E cao vút hoặc thậm chí âm (như cuối năm 2022 khi lỗ ròng 3.500 tỷ), nhưng P/B về sát 1.0x.
Hiện tại, biên lợi nhuận gộp luyện kim của HPG đang ở mức 18,3%. Nhưng khoảng chênh lệch giữa giá bán thép đầu ra và giá nguyên liệu đầu vào (Crack Spread) đang có dấu hiệu thu hẹp lại khi giá quặng sắt phục hồi quanh 105 - 110 USD/tấn trong khi giá thép thành phẩm bị kìm hãm bởi thép Trung Quốc.
3. Định Lượng Định Giá & Kịch Bản Cho Nhà Đầu Tư
Để đưa ra quyết định đầu tư với HPG, không thể nghe theo cảm xúc. Hãy nhìn vào bảng định lượng các kịch bản định giá dưới đây:
| Chỉ Tiêu Định Lượng | Năm 2024 (Đáy phục hồi) | Năm 2025 (Tích lũy) | 6M 2026 (Hiện tại) | Kịch Bản Cơ Sở 2027 (DQ2 chạy 70%) | Kịch Bản Bi Quan (Thép TQ đè bẹp) |
|---|---|---|---|---|---|
| Sản lượng tiêu thụ (triệu tấn) | 8,1 | 9,4 | 5,1 (6 tháng) | 12,5 | 10,2 |
| Doanh thu thuần (tỷ VNĐ) | 140.500 | 162.000 | 108.870 | 235.000 | 185.000 |
| Biên lợi nhuận gộp (%) | 13,2% | 15,8% | 18,3% | 16,5% | 11,5% |
| Lợi nhuận sau thuế (tỷ VNĐ) | 11.995 | 14.800 | 15.480 | 25.500 | 13.200 |
| EPS trượt 4 quý (VNĐ/cp) | 1.420 | 1.750 | 2.530 | 3.020 | 1.560 |
| P/E Trailing (Thị giá 20.900) | 14,7x | 11,9x | 8,26x | 6,92x | 13,4x |
| P/B Hiện tại (BVPS ~13.560 đ) | 1,38x | 1,46x | 1,54x | 1,28x | 1,48x |
| Tỷ lệ Nợ vay / Vốn CSH (D/E) | 0,62 | 0,78 | 0,86 | 0,72 | 0,85 |
3 Bài học thực chiến khi giao dịch cổ phiếu HPG:
-
Không mua đuổi theo tin tức “Đường sắt cao tốc” hay “Chạy thử Dung Quất 2”: Thị trường chứng khoán luôn phản ánh trước kỳ vọng từ 6 đến 9 tháng. Việc Dung Quất 2 chạy thử đã được phản ánh vào nhịp phục hồi từ đáy 15.000 – 16.000 lên vùng 21.000 – 22.000 đồng. Giai đoạn nhà máy bắt đầu chạy thật là giai đoạn rủi ro nhất về mặt tài chính: lỗi kỹ thuật mẻ đầu, áp lực khấu hao, chi phí vận hành thử nghiệm và tìm kiếm khách hàng hấp thụ sản lượng mới.
-
Chỉ số sống còn cần theo dõi: Biến động giá HRC Cảng Thượng Hải & Giá quặng sắt 62% Fe Cảng Thanh Đảo: Thay vì đọc tin tức báo chí trong nước, hãy mở đồ thị HRC Futures (SHFE) và Iron Ore Futures (Dalian/SGX). Nếu giá quặng sắt tăng nhưng giá HRC đứng yên hoặc giảm (Crack Spread thu hẹp), biên lợi nhuận của Hòa Phát chắc chắn sẽ bị bóp nghẹt ở quý kế tiếp.
-
Vùng giá an toàn để giải ngân dài hạn: Hòa Phát là doanh nghiệp sản xuất công nghiệp tốt nhất Việt Nam, quản trị kỷ luật và lãnh đạo liêm chính bậc nhất thị trường. Nhưng một doanh nghiệp vĩ đại mua sai giá chu kỳ vẫn mang lại khoản lỗ 30% – 50% cho nhà đầu tư.
- Vùng định giá hợp lý: P/B từ 1,1x đến 1,3x (tương ứng vùng giá 15.000 – 17.500 đồng) là vùng biên an toàn cao cho việc tích sản dài hạn 3–5 năm.
- Vùng giá hiện tại (20.000 – 21.500 đồng, P/B ~1,54x): Đã phản ánh phần lớn kỳ vọng ngắn hạn. Cần kiên nhẫn quan sát tiến trình áp thuế chống bán phá giá HRC và khả năng hấp thụ sản lượng thực tế của thị trường trước khi xuống tiền lớn.
Loạt bài Giải mã VN30:
- Kỳ trước: Vinhomes (VHM) - Cỗ Máy Bán Buôn Tỷ USD Và Ván Cược 900.000 Tỷ Metro
- Trục Ngân hàng: Techcombank (TCB) - Tăng Vốn 106.000 Tỷ: Sự Thật Chưa Kể
- Trục Tiêu dùng: Masan (MSN) - Mổ Xẻ Báo Cáo Tài Chính & Rủi Ro Lãi Vay
- Bài mở đầu: VN30: Bàn Cờ 30 Cỗ Máy Kiếm Tiền Lớn Nhất Việt Nam