Mổ Xẻ PV Power (POW): 18 Tỷ kWh Điện Khí, Ván Cược 1,4 Tỷ USD Nhơn Trạch 3 & 4 Và Cục Nợ Bắt Buộc Của EVN
Đóng cửa phiên giao dịch gần nhất, cổ phiếu POW dừng ở mức 13.200 VNĐ/cổ phiếu. Với hơn 2,341 tỷ cổ phiếu đang lưu hành, giá trị vốn hóa của Tổng công ty Điện lực Dầu khí Việt Nam - CTCP (PV Power) đạt 30.912 tỷ đồng (~1,24 tỷ USD).
Để hình dung quy mô thực tế của PV Power, hãy nhìn vào con số sản lượng: Mỗi năm, hệ thống nhà máy của PV Power phát lên lưới điện quốc gia từ 15 đến 18 tỷ kWh điện. Sản lượng điện này đủ để thắp sáng toàn bộ thủ đô Hà Nội trong hơn nửa năm hoặc đáp ứng nhu cầu điện sinh hoạt cho hơn 25 triệu người dân Việt Nam.
Năm 2025, tổng thu nhập hợp nhất của doanh nghiệp đạt 31.642 tỷ đồng, lợi nhuận trước thuế đạt 1.950 tỷ đồng và lợi nhuận sau thuế đạt 1.650 tỷ đồng. Bước sang 6 tháng đầu năm 2026, doanh thu thuần đạt 16.820 tỷ đồng, lợi nhuận trước thuế đạt 1.150 tỷ đồng (+18% YoY).
Tuy nhiên, thị giá POW suốt nhiều năm qua chỉ lình xình quanh vùng mệnh giá 11.000 – 14.000 VNĐ, giao dịch dưới giá trị sổ sách (P/B chỉ quanh 0,9 lần). Nguyên nhân sâu xa nằm ở hai gọng kìm: Khoản nợ đọng tiền điện kéo dài hàng chục nghìn tỷ đồng của Tập đoàn Điện lực Việt Nam (EVN) và gánh nặng thu xếp vốn 1,4 tỷ USD cho siêu dự án điện khí LNG Nhơn Trạch 3 & 4.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu POW là một trong những mã có tính chất trơ lỳ về giá bậc nhất rổ chỉ số VN30, biên độ biến động rất hẹp và chịu sự chi phối của thanh khoản tổ chức:
Vùng đỉnh 52 tuần của POW nằm tại 15.500 VNĐ, trong khi ngưỡng hỗ trợ nền cứng lịch sử nằm tại 11.500 VNĐ. Khối lượng giao dịch bình quân mỗi phiên đạt từ 10 đến 20 triệu cổ phiếu. Mỗi khi thị trường chung biến động, POW thường giữ giá tốt nhờ định giá P/B dưới 1 lần tạo ra chiếc phao cứu sinh an toàn.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Dư địa bao la nhưng thiếu vắng dòng tiền lớn
Khác biệt với các mã cổ phiếu kín room ngoại như FPT hay ACB, room ngoại tại POW luôn ở trạng thái thừa thãi:
- Giới hạn sở hữu nước ngoài tối đa (FOL): 49,00%.
- Tỷ lệ nắm giữ thực tế của khối ngoại: Chỉ khoảng 3,5% – 4,0% (tương ứng khoảng 85 – 95 triệu cổ phiếu).
- Dư địa room ngoại còn lại: Hơn 45%, tương đương khối ngoại còn có thể mua thêm hơn 1 tỷ cổ phiếu POW trên sàn HOSE mà không gặp rào cản kỹ thuật.
- Tỷ lệ sở hữu của Tập đoàn Dầu khí Việt Nam (PVN): PVN nắm giữ chi phối tuyệt đối 79,94% vốn điều lệ (hơn 1,872 tỷ cổ phiếu).
- Lượng trôi nổi đại chúng: Khoảng 16%, tương ứng 370 triệu cổ phiếu trôi nổi trong tay các nhà đầu tư cá nhân và các quỹ đầu tư nội địa.
Các quỹ đầu tư ngoại lớn như Dragon Capital hay PYN Elite Fund thỉnh thoảng giải ngân vào POW nhưng không nắm giữ lâu dài do biên lợi nhuận của doanh nghiệp phát điện phụ thuộc hoàn toàn vào giá mua điện của EVN và không có sự tăng trưởng đột biến về công suất mới trong nhiều năm qua.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Báo cáo tài chính của PV Power phản ánh chân thực cấu trúc kinh doanh của một nhà máy phát điện: Chi phí nhiên liệu (khí thiên nhiên và than) chiếm hơn 80% giá vốn sản xuất.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
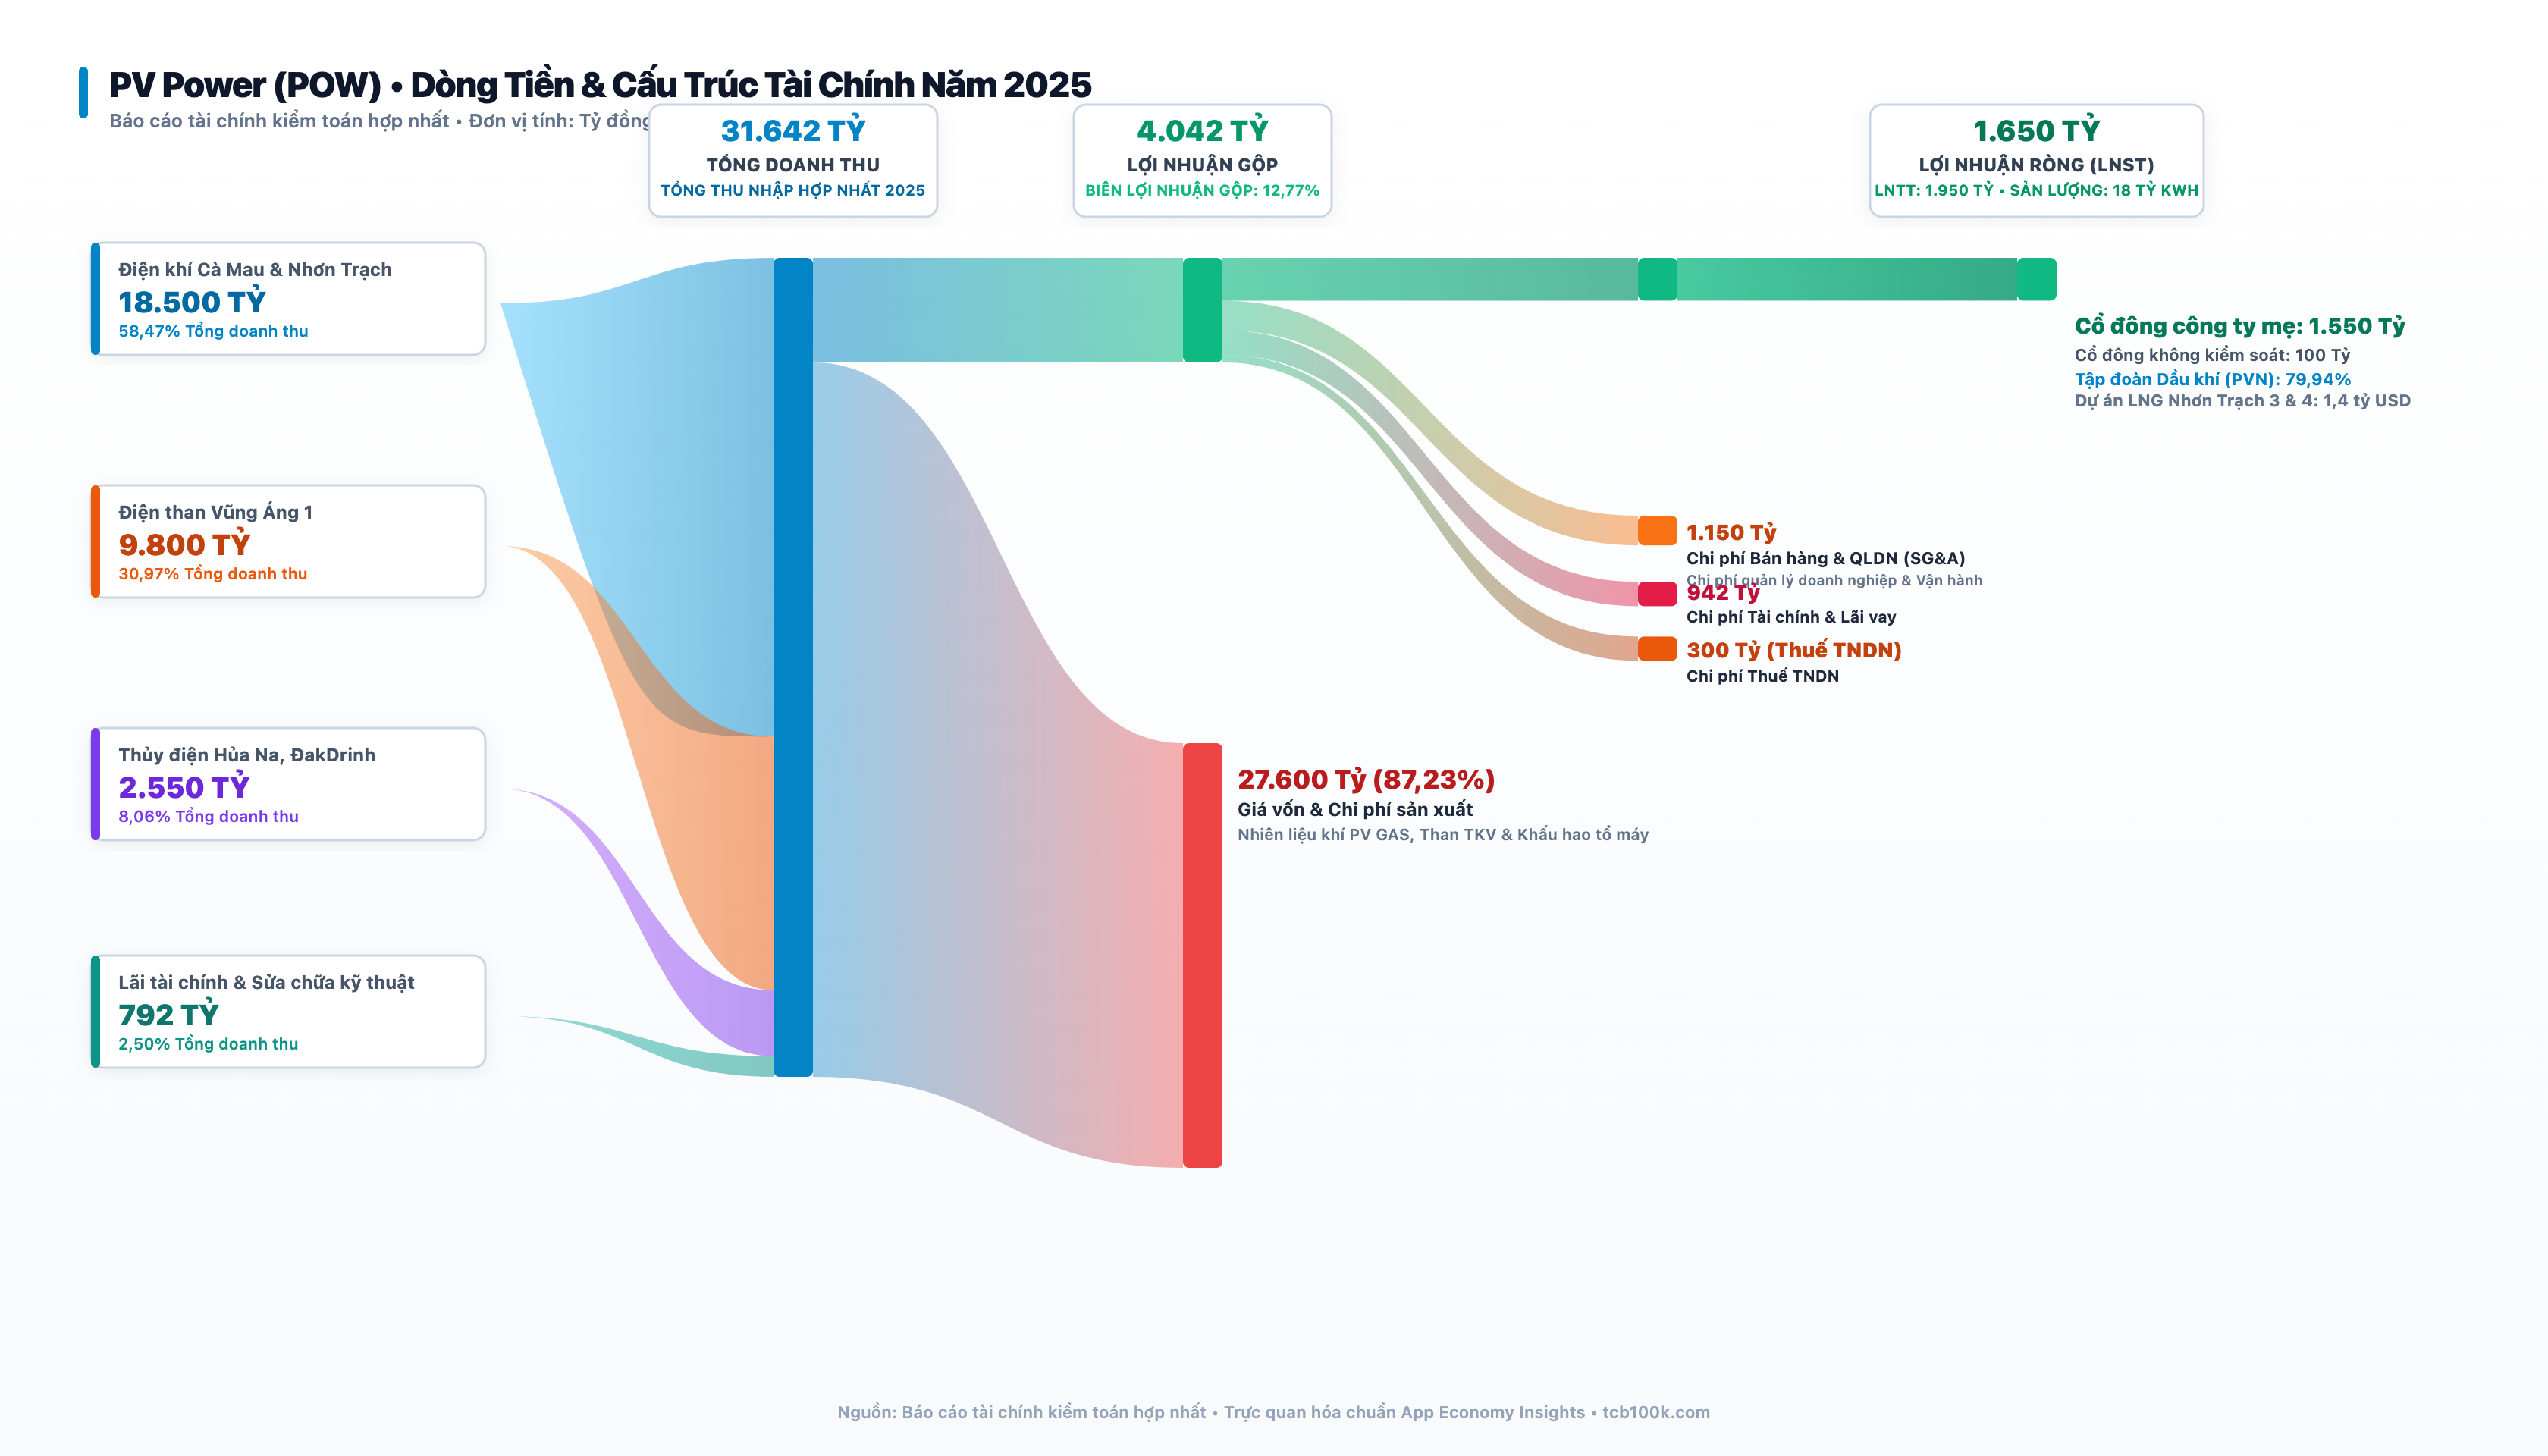
Bóc tách 4 vòi doanh thu năm 2025 của PV Power:
- Doanh thu bán điện khí (Cà Mau 1 & 2, Nhơn Trạch 1 & 2): Đạt 18.500 tỷ đồng (chiếm 58,47% tổng thu). Các tổ máy tua-bin khí chu trình hỗn hợp vận hành ổn định, cung cấp nguồn điện nền trọng yếu cho toàn bộ khu vực Đông Nam Bộ và Tây Nam Bộ.
- Doanh thu bán điện than (Vũng Áng 1): Đạt 9.800 tỷ đồng (chiếm 30,97%). Nhà máy nhiệt điện than Vũng Áng 1 (công suất 1.200 MW) phát điện liên tục cung cấp điện cho khu vực miền Trung và truyền tải ra miền Bắc trong các đợt cao điểm nắng nóng.
- Thủy điện & Năng lượng tái tạo (Hủa Na, ĐakDrinh): Đạt 2.550 tỷ đồng (chiếm 8,06%). Đây là phân khúc có biên lợi nhuận gộp cao nhất (lên tới 45% – 50%) nhờ chi phí nhiên liệu bằng 0 (chỉ chịu chi phí khấu hao đập và thuế tài nguyên nước).
- Doanh thu tài chính & Dịch vụ sửa chữa kỹ thuật: Đạt 792 tỷ đồng (chiếm 2,50%) từ công ty con PV Power Services thực hiện bảo dưỡng sửa chữa các nhà máy điện.
Giá vốn hàng bán (COGS) ngốn một khoản tiền khổng lồ: 27.600 tỷ đồng (chiếm tới 87,23% tổng doanh thu). Trong đó, tiền mua khí thiên nhiên từ Tổng công ty Khí Việt Nam (PV GAS) và tiền mua than từ Tập đoàn Than - Khoáng sản (TKV) chiếm hơn 22.000 tỷ đồng. Lợi nhuận gộp còn lại 4.042 tỷ đồng, biên lợi nhuận gộp đạt 12,77%.
Chi phí quản lý doanh nghiệp (SG&A) kiểm soát ở mức 1.150 tỷ đồng. Chi phí tài chính ngốn 942 tỷ đồng (chủ yếu là chi phí trả lãi các khoản vay đầu tư dự án và lỗ chênh lệch tỷ giá đánh giá lại các khoản nợ vay bằng đồng USD và EUR). Sau thuế, lợi nhuận ròng đạt 1.650 tỷ đồng, trong đó phần thuộc về cổ đông công ty mẹ là 1.550 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
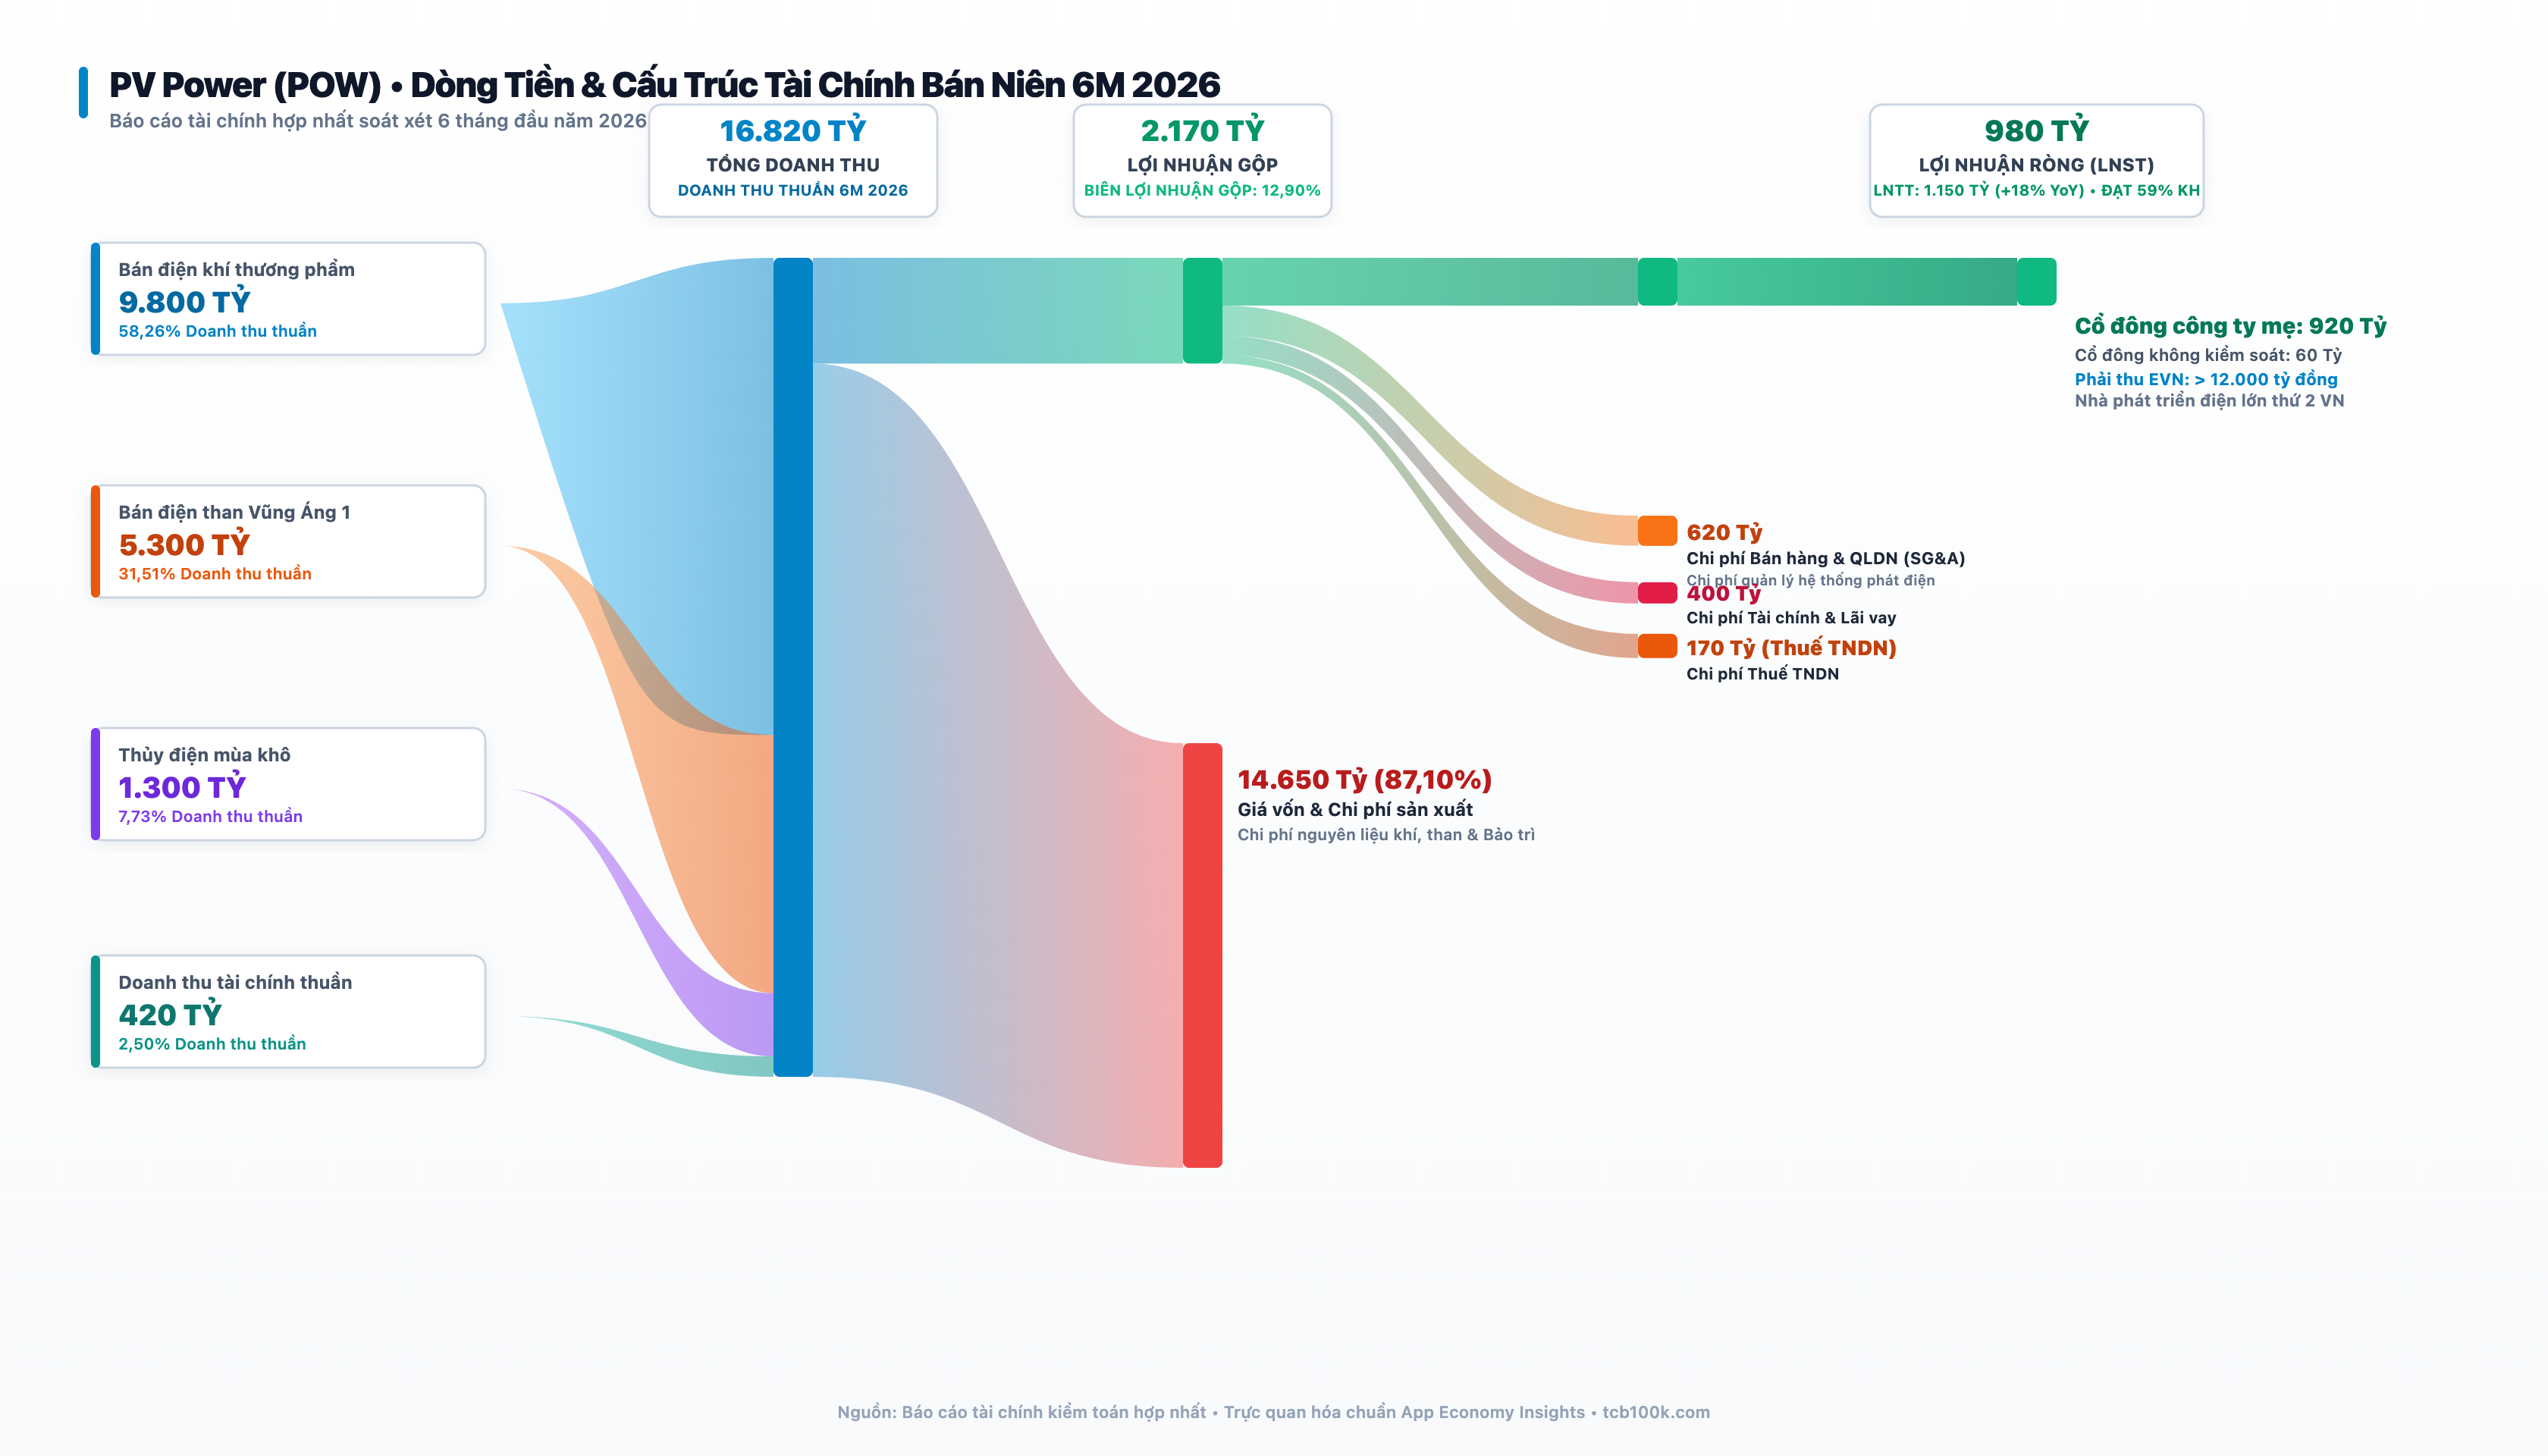
Trong nửa đầu năm 2026, kết quả kinh doanh có sự cải thiện rõ rệt:
- Tổ máy nhiệt điện Vũng Áng 1 chạy hết công suất: Đóng góp doanh thu than tăng mạnh để giải cứu tình trạng thiếu điện mùa khô tại miền Bắc.
- Lợi nhuận gộp 6 tháng đạt 2.170 tỷ đồng: Biên lợi nhuận gộp giữ ở mức 12,90%.
- Tiến độ thi công Nhơn Trạch 3 & 4 về đích: Các hạng mục lắp đặt tua-bin khí thế hệ mới hoàn thành, chuẩn bị cho công tác chạy thử phát điện thương mại.
- Lợi nhuận trước thuế 6 tháng đạt 1.150 tỷ đồng (+18% YoY), hoàn thành gần 60% kế hoạch lợi nhuận cả năm.
3. Điểm mạnh và Con hào kinh tế (Moat)
PV Power sở hữu vị thế trụ cột trong bản đồ năng lượng quốc gia:
- Vị thế nhà phát điện độc lập (IPP) số 1 Việt Nam: Với tổng công suất lắp đặt hơn 4.200 MW đang vận hành, PV Power là nhà phát điện lớn thứ hai cả nước, chỉ đứng sau công ty mẹ EVN. Họ là trụ cột không thể thay thế trong việc cung cấp điện nền (Base-load) – loại nguồn điện duy nhất có thể chạy liên tục 24/7 với độ ổn định cao, bù đắp cho sự chập chờn của điện gió và điện mặt trời.
- Hậu thuẫn tối thượng từ Tập đoàn Dầu khí Việt Nam (PVN): Là công ty con cốt lõi của PVN, PV Power luôn được ưu tiên phân bổ nguồn khí thiên nhiên nội địa giá rẻ từ các mỏ bể Nam Côn Sơn và Cửu Long, đồng thời được PVN bảo lãnh thu xếp các khoản tín dụng quốc tế ưu đãi (ECA) lãi suất thấp từ Nhật Bản, Hàn Quốc và châu Âu.
- Kinh nghiệm vận hành và đội ngũ kỹ sư hàng đầu: Đội ngũ kỹ sư vận hành của PV Power đã làm chủ hoàn toàn công nghệ tua-bin khí chu trình hỗn hợp thế hệ F và H hiện đại nhất thế giới, giúp tỷ lệ sẵn sàng của các nhà máy luôn duy trì ở mức cao trên 95%.
4. Điểm yếu và Những rủi ro cấu trúc
Bên cạnh vai trò huyết mạch, cổ phiếu POW bị kìm kẹp bởi các rào cản tài chính nặng nề:
- Rủi ro công nợ phải thu khổng lồ từ EVN: Trên bảng cân đối kế toán của PV Power, khoản mục “Phải thu ngắn hạn của khách hàng” thường xuyên neo ở mức 12.000 đến 14.000 tỷ đồng, gần như toàn bộ là tiền bán điện cho Công ty Mua bán điện (EPTC) thuộc EVN. EVN thanh toán chậm trễ buộc PV Power phải dùng vốn vay lưu động ngắn hạn ngân hàng để trả tiền mua khí cho PV GAS và tiền than cho TKV. Dòng tiền kinh doanh thực tế bị nghẽn lại dưới dạng giấy nợ.
- Gánh nặng chi phí vốn 1,4 tỷ USD của dự án Nhơn Trạch 3 & 4: Dự án Nhà máy điện Nhơn Trạch 3 & 4 có tổng mức đầu tư xấp xỉ 35.000 tỷ đồng (khoảng 1,4 tỷ USD), trong đó vốn vay chiếm 75% (hơn 1 tỷ USD). Khi nhà máy đi vào vận hành thương mại, chi phí khấu hao tài sản cố định và chi phí trả lãi vay hàng năm sẽ tạo ra áp lực tài chính rất lớn lên kết quả kinh doanh trong 3–5 năm đầu tiên.
- Rủi ro giá nhiên liệu khí LNG nhập khẩu biến động cao: Khác với khí thiên nhiên nội địa có giá cố định theo hợp đồng dài hạn, khí LNG phải nhập khẩu bằng tàu chuyên dụng theo giá thị trường quốc tế (neo theo chỉ số Brent hoặc JKM). Nếu giá LNG thế giới leo thang do căng thẳng địa chính trị, giá thành phát điện của Nhơn Trạch 3 & 4 sẽ rất cao, khó cạnh tranh trên thị trường điện cạnh tranh nếu không có cam kết bao tiêu sản lượng từ EVN.
5. Thuyết âm mưu và Góc nhìn vỉa hè: Can bạc 1,4 tỷ USD và bài toán công nợ EVN
Ngồi tại các quán nước trước cổng trụ sở Viện Dầu khí trên đường Trung Kính, những câu chuyện về hậu trường điều hành ngành điện luôn khiến dân tài chính phải suy ngẫm:
Âm mưu 1: Cuộc chiến đàm phán hợp đồng PPA – Tại sao EVN ngại ký bao tiêu Qc?
Suốt nhiều năm qua, thương vụ đàm phán hợp đồng mua bán điện (PPA) cho dự án Nhơn Trạch 3 & 4 giữa PV Power và EVN diễn ra đầy căng thẳng. Điểm nghẽn cốt tử nằm ở tỷ lệ sản lượng điện hợp đồng (Qc):
- PV Power yêu cầu EVN phải cam kết bao tiêu sản lượng điện tối thiểu ở mức 65% đến 70% trong thời gian từ 10 đến 15 năm. Có cam kết này, PV Power mới dám ký hợp đồng mua khí LNG dài hạn với các tập đoàn dầu khí quốc tế như Shell hay QatarEnergy.
- EVN lại không muốn bị trói chân. EVN lập luận: Giá điện khí LNG rất đắt đỏ (có thể lên tới 2.500 – 3.000 đồng/kWh), trong khi giá bán lẻ điện cho người dân chỉ quanh 2.000 đồng/kWh. Nếu cam kết bao tiêu sản lượng cao trong 15 năm, EVN sẽ phải gánh thêm khoản lỗ nghìn tỷ mỗi năm. Dân vỉa hè nhận định: Đây là cuộc đấu trí sinh tử giữa an ninh năng lượng quốc gia và túi tiền của EVN. Cuối cùng, Chính phủ buộc phải vào cuộc ban hành cơ chế đặc thù cho phép chuyển ngang giá khí sang giá điện để tháo gỡ nút thắt, cứu ván cược 1,4 tỷ USD của PV Power.
Âm mưu 2: Mối quan hệ ‘huynh đệ tương tàn’ giữa PVN, EVN và PV GAS
Bàn trà đá nhìn nhận một nghịch lý trớ trêu trong ngành năng lượng:
- PV GAS (anh em cùng mẹ PVN với PV Power) bán khí thiên nhiên cho PV Power với giá neo theo dầu thế giới để bảo đảm lợi nhuận khủng hàng chục nghìn tỷ.
- PV Power nhận khí đắt, phát ra điện bán cho EVN.
- EVN lại không chịu trả tiền đúng hạn vì kẹt giá bán lẻ, nợ POW hàng chục nghìn tỷ đồng.
- Để sống sót, PV Power phải đi gõ cửa các ngân hàng thương mại vay tiền ngắn hạn để trả nợ cho PV GAS. Vô hình trung, lợi nhuận của PV GAS thì rực rỡ, còn PV Power phải gánh toàn bộ chi phí tài chính và rủi ro công nợ cho cả chuỗi giá trị.
Âm mưu 3: Sự cố gãy cánh tuabin Vũng Áng 1 – Nỗi đau bảo hiểm 2 năm trời
Năm 2021, Tổ máy 1 của Nhà máy Nhiệt điện than Vũng Áng 1 gặp sự cố nghiêm trọng: Các cánh tuabin bị đứt gãy, buộc phải dừng vận hành hoàn toàn. Sự cố này kéo dài suốt gần 2 năm, thổi bay hơn 1.000 tỷ đồng lợi nhuận mỗi năm của POW và ngốn hàng nghìn tỷ chi phí thay thế linh kiện từ hãng General Electric (GE). Dân vỉa hè đồn đoán: Cuộc chiến đòi tiền bồi thường bảo hiểm sự cố công nghiệp này kéo dài như một bộ phim nhiều tập với các nhà tái bảo hiểm quốc tế. Mãi đến cuối năm 2023 và đầu năm 2024, khi tổ máy được đại tu thành công và tiền bồi thường bảo hiểm bắt đầu nhỏ giọt chảy về, cổ phiếu POW mới thoát khỏi vũng lầy đáy giá.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các thông tin nhân sự và cơ cấu sở hữu theo thời gian thực:
- Chủ tịch Hội đồng Quản trị: Ông Hoàng Văn Quang (sinh năm 1969). Ông chính thức giữ chức vụ Chủ tịch HĐQT PV Power từ Đại hội đồng cổ đông thường niên năm 2023 nhiệm kỳ 2023–2028. Trước đó, ông có nhiều năm giữ chức Thành viên HĐQT kiêm Tổng Giám đốc Tổng công ty Khí Việt Nam (PV GAS), am hiểu sâu sắc thị trường khí đốt và chuỗi cung ứng nhiên liệu.
- Tổng Giám đốc (CEO): Ông Lê Như Linh (sinh năm 1967, tiến sĩ địa chất dầu khí). Ông giữ chức vụ Tổng Giám đốc PV Power từ tháng 12/2018 đến nay. Ông từng là Chủ tịch HĐQT Tổng công ty Khoan và Dịch vụ Khoan Dầu khí (PV Drilling) và Chủ tịch HĐQT Tổng công ty Dầu Việt Nam (PVOIL).
- Cơ cấu sở hữu: Tập đoàn Dầu khí Việt Nam (PVN) nắm giữ chi phối tuyệt đối 79,94%. Khối ngoại nắm giữ dưới 4%. Cổ đông cá nhân và đại chúng nắm khoảng 16%.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu POW dựa trên tiến độ thương mại hóa Nhơn Trạch 3 & 4 và tốc độ thu hồi công nợ EVN:
| Kịch bản | Giả định Vận hành & Dự án mới | LNTT Hợp nhất | P/B Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Nhơn Trạch 3 & 4 trễ hẹn phát điện thương mại, EVN tiếp tục chậm trả nợ, chi phí lãi vay tăng | 1.600 Tỷ | 0,8x | 11.500 VNĐ | Vùng đáy hỗ trợ cứng, rủi ro giảm giá gần như bằng không |
| Kịch bản Cơ sở (Base) | Nhơn Trạch 3 vận hành thử ổn định, sản lượng đạt 17 tỷ kWh, EVN thanh toán đều | 2.400 Tỷ | 1,1x | 16.500 VNĐ | Vùng giá hợp lý phản ánh giá trị tài sản nhà máy |
| Kịch bản Lạc quan (Bull) | Khơi thông toàn bộ cơ chế giá khí LNG, Nhơn Trạch 3 & 4 chạy 100% công suất, thu hồi xong nợ | 3.500 Tỷ | 1,4x | 21.000 VNĐ | Tái định giá theo vị thế cỗ máy phát điện LNG số 1 Việt Nam |
Lời kết dứt khoát
POW không phải là cổ phiếu dành cho những người thích cảm giác mạnh hay kỳ vọng biên lợi nhuận bốc đầu bằng lần.
Ở mức thị giá 13.200 VNĐ, cổ phiếu đang được thị trường chiết khấu sâu dưới giá trị sổ sách (P/B chỉ 0,9 lần). Đây là mức giá bạn mua được tài sản một hệ thống nhà máy điện khổng lồ trị giá hơn 70.000 tỷ đồng với giá giảm giá 10%. Khi nút thắt dự án Nhơn Trạch 3 & 4 chính thức vận hành thương mại và dòng tiền từ EVN được khơi thông, POW sẽ là chiếc neo phòng thủ vững chắc mang lại lợi nhuận ổn định cho những nhà đầu tư có tầm nhìn dài hạn cùng bước chuyển dịch năng lượng của quốc gia.