Mổ Xẻ Sabeco (SAB): 'Bò Sữa' Tiền Mặt 22.500 Tỷ, Vết Thương 5 Tỷ USD Của Người Thái Và Cú Sốc Nghị Định 100
Đóng cửa phiên giao dịch gần nhất, cổ phiếu SAB dừng ở mức 53.800 VNĐ/cổ phiếu. Với hơn 1,282 tỷ cổ phiếu đang lưu hành, giá trị vốn hóa của Tổng công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (Sabeco) đạt 69.002 tỷ đồng (khoảng 2,76 tỷ USD).
Đặt con số này cạnh lịch sử để thấy rõ vết thương tài chính: Cuối năm 2017, tập đoàn ThaiBev của tỷ phú Thái Charoen Sirivadhanabhakdi đã chi ra gần 110.000 tỷ đồng (gần 4,8 tỷ USD theo tỷ giá thời điểm đó) để mua 53,59% cổ phần Sabeco với giá đỉnh điểm 320.000 VNĐ/cổ phiếu. Sau đợt chia thưởng cổ phiếu tỷ lệ 1:1 năm 2023, mức giá tương đương của thương vụ năm xưa là 160.000 VNĐ. Ở mức giá 53.800 VNĐ hôm nay, khoản đầu tư của người Thái đã bốc hơi hơn 73.000 tỷ đồng giá trị thị trường. Số tiền bốc hơi này đủ để xây dựng hoàn chỉnh hai cây cầu dây văng lớn bắc qua sông Hồng.
Năm 2025, tổng thu nhập hợp nhất của Sabeco đạt 31.948 tỷ đồng, lợi nhuận sau thuế đạt 4.250 tỷ đồng. Bước sang 6 tháng đầu năm 2026, doanh nghiệp thu về 15.850 tỷ đồng doanh thu gộp và 2.180 tỷ đồng lợi nhuận sau thuế.
Sabeco sở hữu một bảng cân đối kế toán phòng thủ hiếm thấy: 22.500 tỷ đồng tiền mặt và tiền gửi ngân hàng ngắn hạn, hoàn toàn không có nợ vay tài chính dài hạn.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Đồ thị giá của SAB thể hiện quá trình dò đáy và tích lũy kéo dài nhiều năm sau khi chu kỳ tăng trưởng sản lượng bia đạt đỉnh:
Vùng đỉnh 52 tuần của SAB nằm tại 64.000 VNĐ, trong khi ngưỡng hỗ trợ đáy dài hạn nằm tại 52.000 VNĐ. Khối lượng giao dịch mỗi phiên dao động từ 1,2 đến 2,5 triệu cổ phiếu, chủ yếu là dòng tiền của các nhà đầu tư tổ chức nắm giữ ăn cổ tức.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Sự chi phối tuyệt đối của người Thái
Cơ cấu sở hữu tại Sabeco có tính chất cô đặc đặc thù:
- Giới hạn tỷ lệ sở hữu nước ngoài (FOL): 100% (doanh nghiệp đã nới trần room ngoại tối đa theo quy định pháp luật).
- Tỷ lệ nắm giữ thực tế của khối ngoại: Khoảng 63,5%. Trong đó, cổ đông lớn nhất là Công ty TNHH Vietnam Beverage (pháp nhân do tập đoàn ThaiBev gián tiếp sở hữu 100%) nắm giữ 53,59% vốn điều lệ (tương ứng hơn 687,3 triệu cổ phiếu).
- Tỷ lệ sở hữu nhà nước: Nhà nước thông qua Tổng công ty Đầu tư và Kinh doanh Vốn Nhà nước (SCIC) vẫn nắm giữ 36,00% cổ phần (khoảng 461,7 triệu cổ phiếu).
- Tình trạng trôi nổi tự do (Free Float): Lượng cổ phiếu trôi nổi ngoài thị trường chỉ vỏn vẹn khoảng 10,4% (tương đương 133 triệu cổ phiếu). Việc hai cổ đông lớn (ThaiBev và SCIC) nắm giữ tới 89,59% cổ phần khiến thanh khoản của SAB trên sàn khá cô đặc, biến động giá phụ thuộc hoàn toàn vào ý chí điều tiết của các tay to.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Báo cáo tài chính của Sabeco thể hiện một cỗ máy tạo tiền mặt thuần túy từ ngành hàng tiêu dùng nhanh (FMCG) với cơ cấu chi phí nguyên vật liệu và thuế tiêu thụ đặc biệt chiếm tỷ trọng áp đảo.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
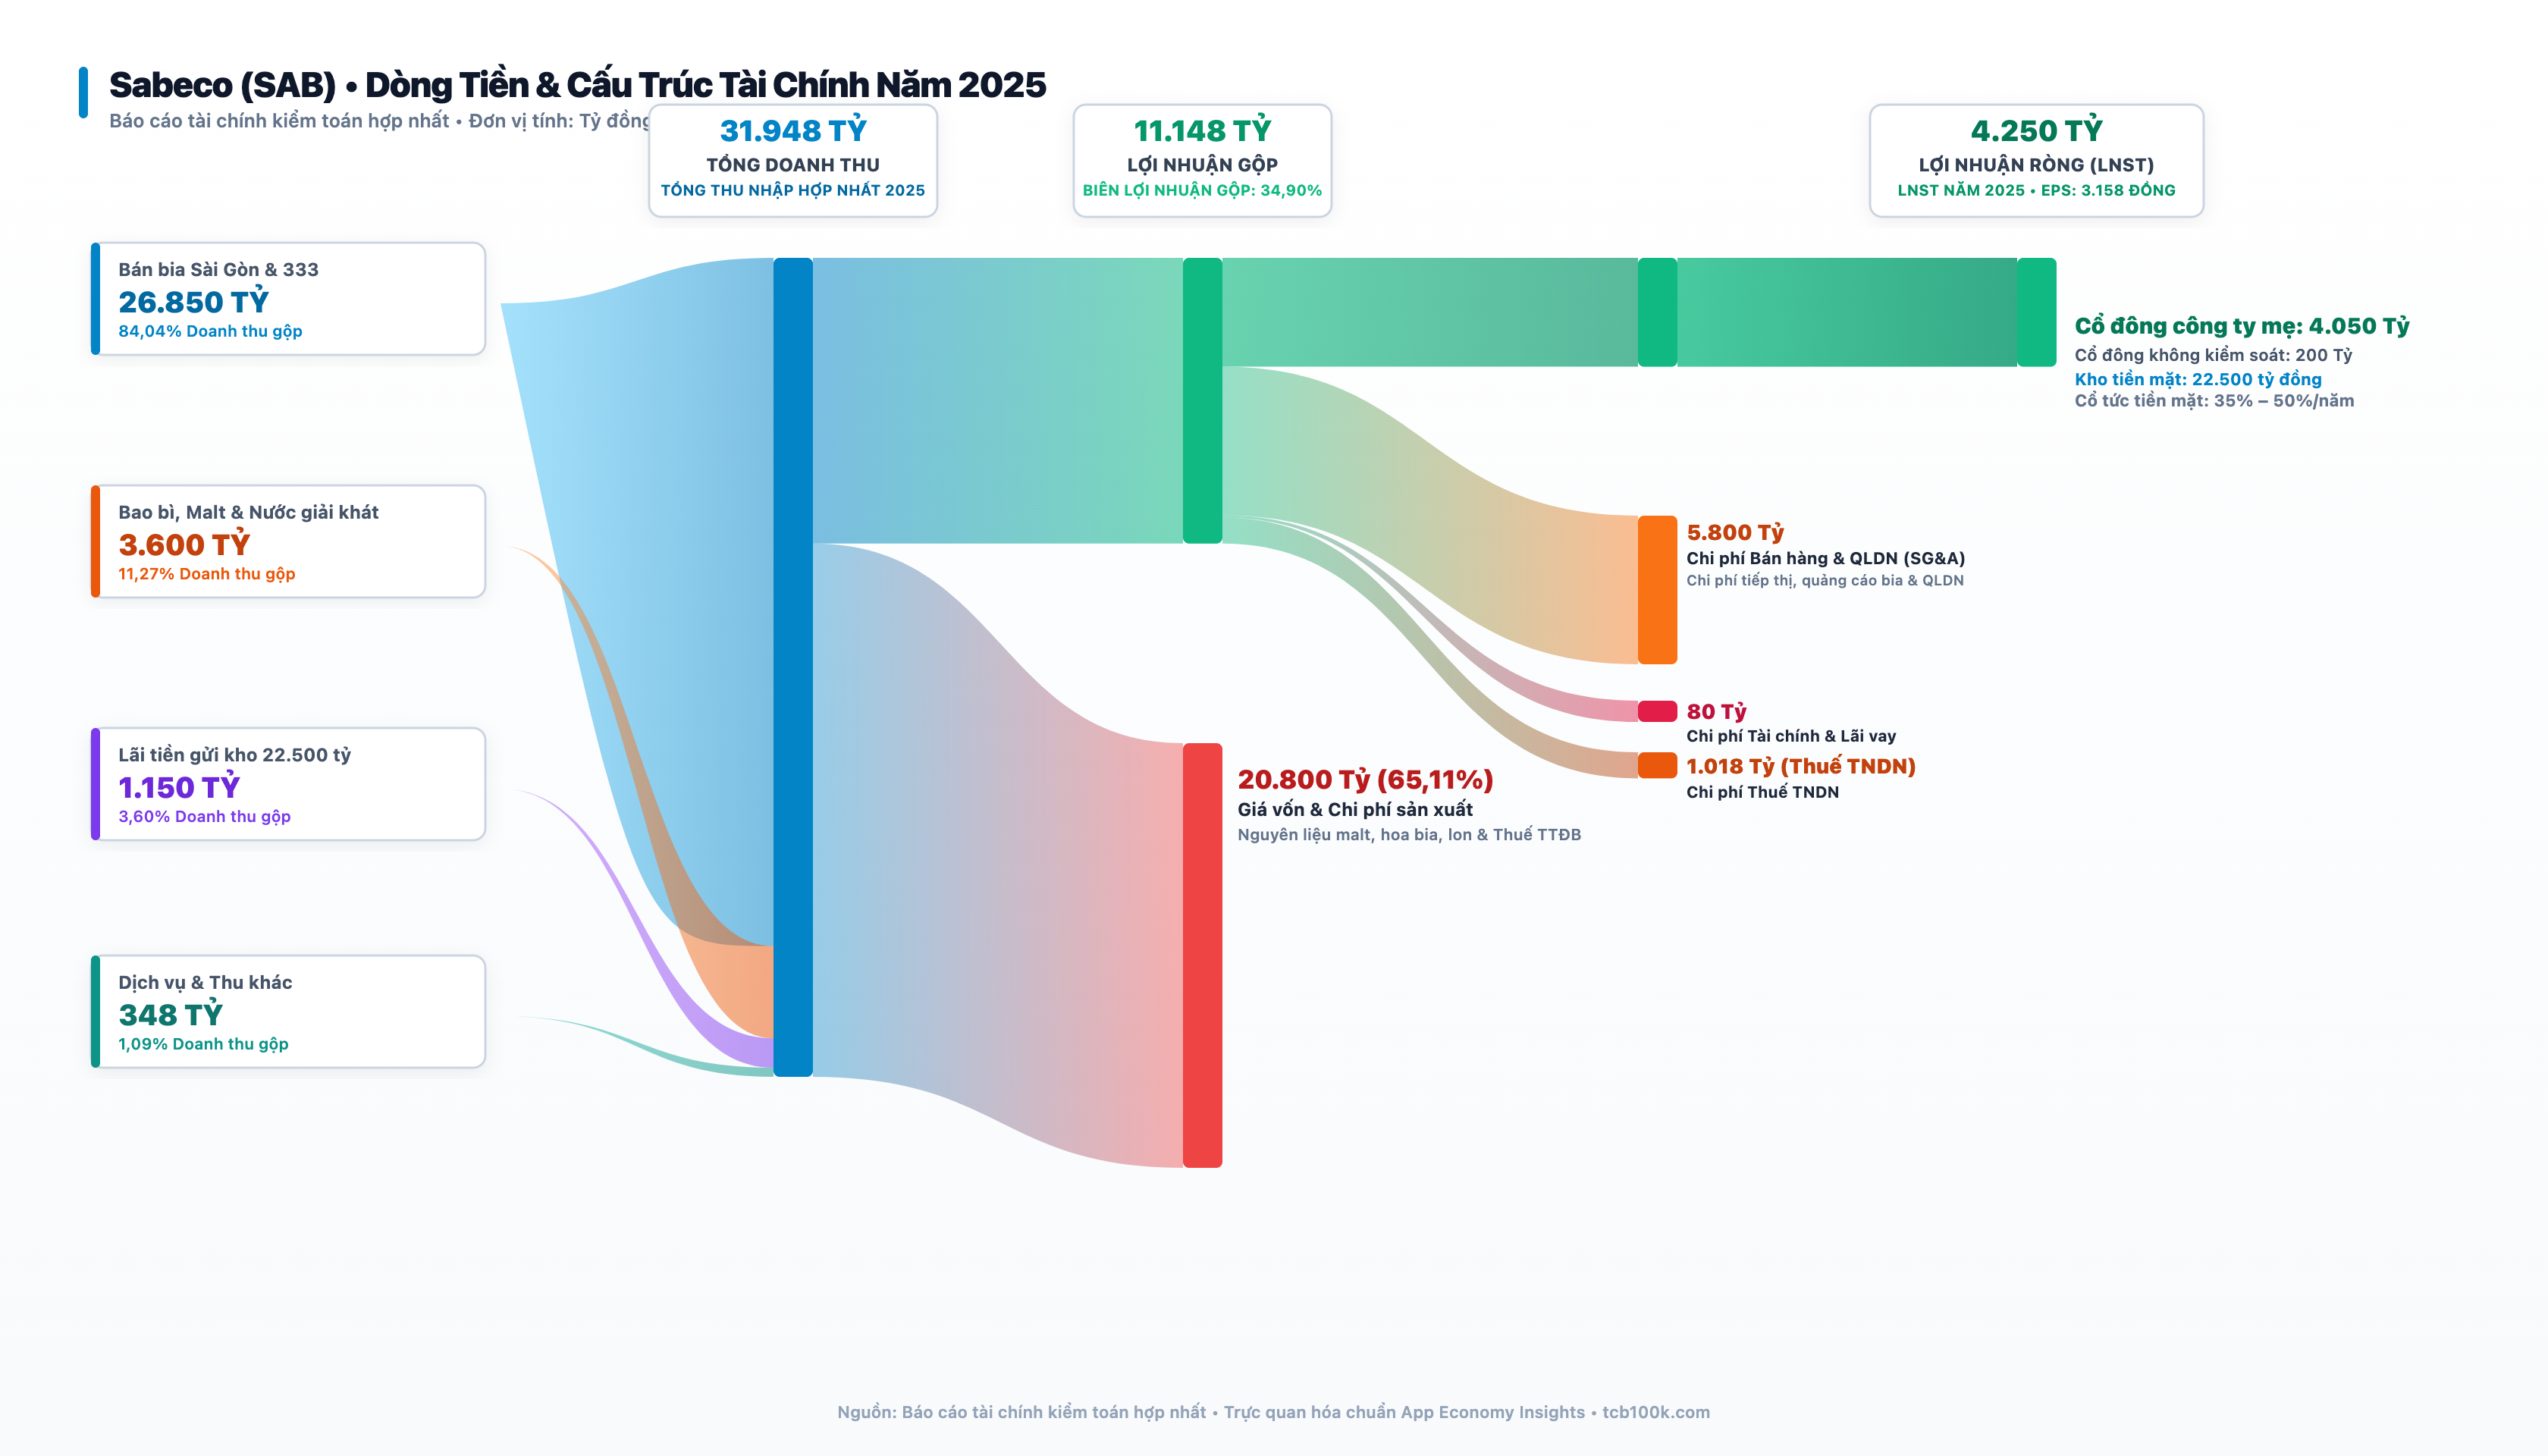
Bóc tách 4 dòng thu nhập hợp nhất năm 2025 của Sabeco:
- Doanh thu bán bia: Đạt 26.850 tỷ đồng (chiếm 84,04% tổng thu nhập). Hàng tỷ lít bia Sài Gòn Lager, Saigon Special, 333 và Saigon Export được tiêu thụ trên khắp 63 tỉnh thành mang lại dòng tiền bán hàng tiền mặt mỗi ngày.
- Bao bì, lon nhôm, malt & nước giải khát: Đạt 3.600 tỷ đồng (chiếm 11,27%) từ việc bán các sản phẩm phụ trợ và nước khoáng ĐaKai.
- Lãi tiền gửi từ kho 22.500 tỷ đồng: Đạt 1.150 tỷ đồng (chiếm 3,60%). Với mức lãi suất tiền gửi bình quân 5%/năm, mỗi ngày Sabeco thu về hơn 3,15 tỷ đồng tiền lãi ngân hàng ngay cả khi nhà máy đóng cửa nghỉ lễ.
- Dịch vụ & thu nhập khác: Đạt 348 tỷ đồng (chiếm 1,09%).
Giá vốn hàng bán (COGS) lấy đi 20.800 tỷ đồng (chiếm 65,11% doanh thu gộp). Con số này bao gồm chi phí lúa mạch malt nhập khẩu, hoa bia, vỏ lon nhôm và đặc biệt là khoản thuế tiêu thụ đặc biệt (TTĐB) 65% đánh vào đồ uống có cồn nộp vào ngân sách nhà nước. Biên lợi nhuận gộp đạt mức ổn định 34,90%.
Chi phí bán hàng và quản lý doanh nghiệp (SG&A) ngốn 5.800 tỷ đồng. Trong đó, ngân sách dành cho các chiến dịch quảng cáo truyền hình, tài trợ bóng đá đội tuyển quốc gia và tiếp thị tại các quán nhậu ngốn hàng nghìn tỷ đồng mỗi năm. Sau khi trừ chi phí tài chính khiêm tốn 80 tỷ đồng và thuế thu nhập doanh nghiệp 1.018 tỷ đồng, Sabeco thu về 4.250 tỷ đồng lợi nhuận sau thuế, trong đó phần thuộc về cổ đông công ty mẹ là 4.050 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
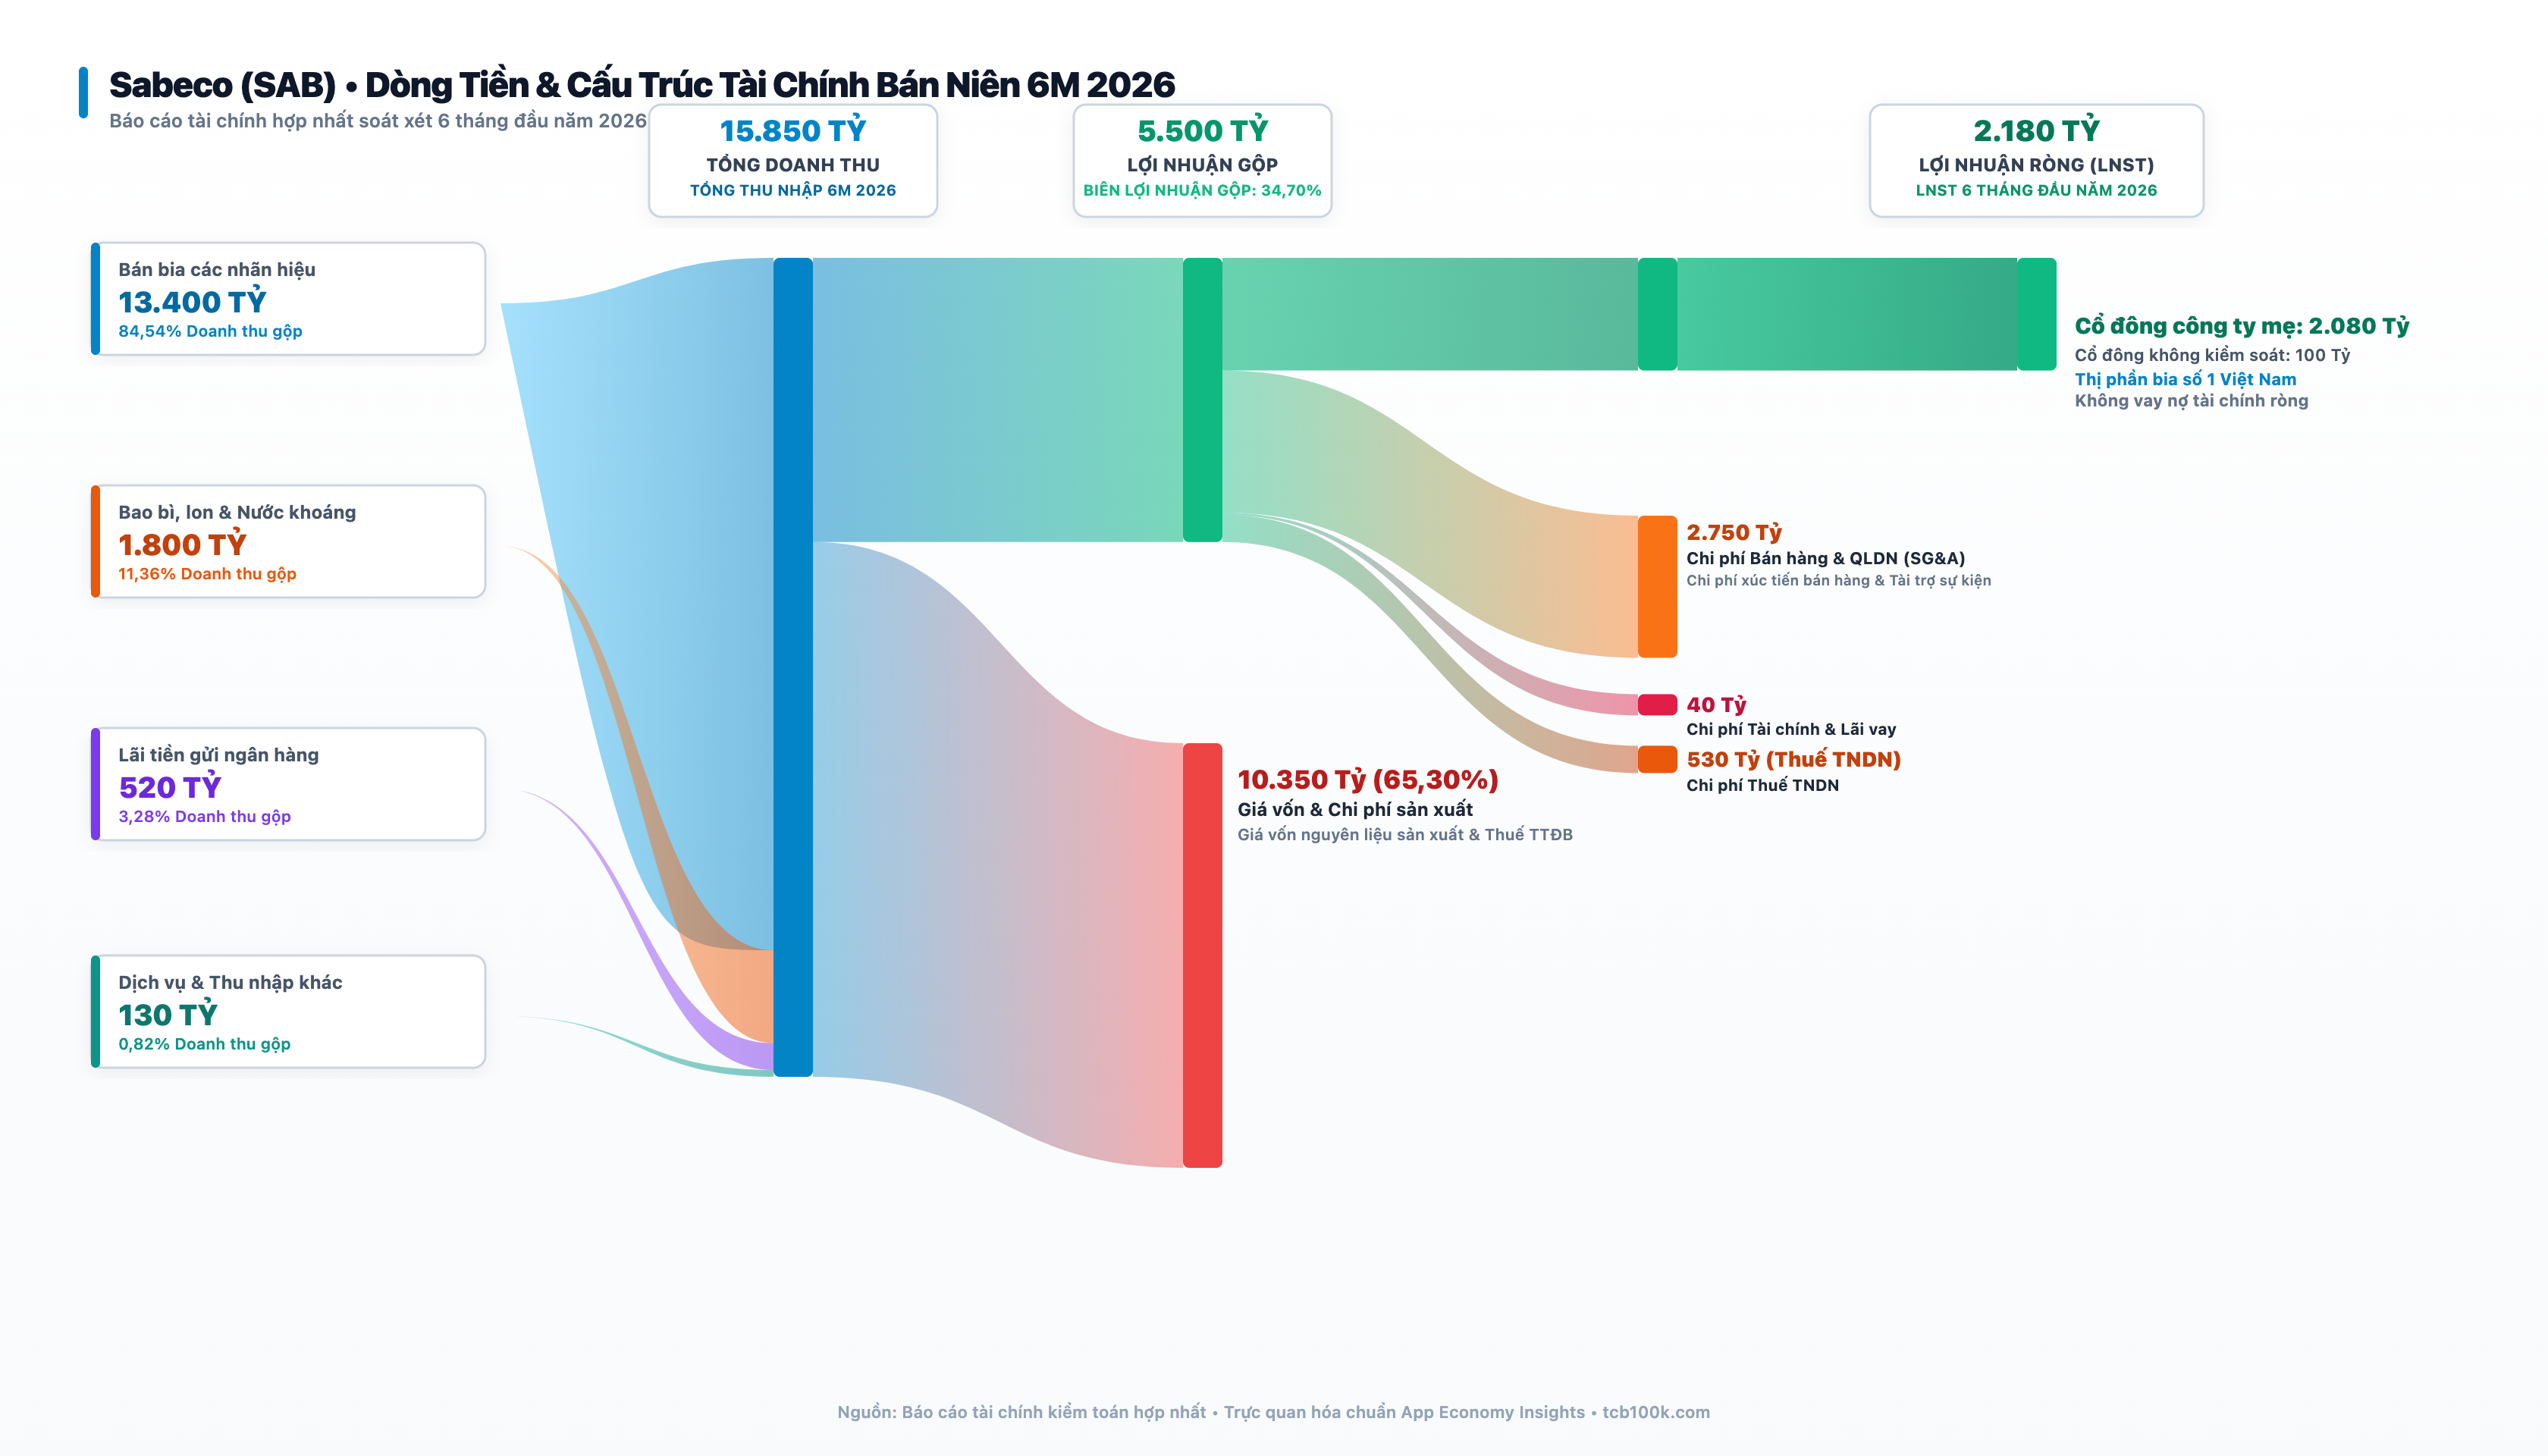
Trong 6 tháng đầu năm 2026, cơ cấu dòng tiền thể hiện sự thích ứng của doanh nghiệp với trạng thái bình thường mới:
- Doanh thu bán bia hồi phục nhẹ: Đạt 13.400 tỷ đồng nhờ việc tái tung ra các dòng sản phẩm có nồng độ cồn nhẹ hơn và tăng độ phủ tại kênh siêu thị, cửa hàng tiện lợi.
- Biên lợi nhuận gộp giữ vững: Đạt 34,70% nhờ giá nguyên liệu malt đại mạch thế giới hạ nhiệt và việc tối ưu hóa chi phí sản xuất tại 26 nhà máy bia thành viên.
- Kiểm soát chi phí tiếp thị: Chi phí SG&A được thắt chặt ở mức 2.750 tỷ đồng, chuyển dịch ngân sách từ biển bảng quảng cáo ngoài trời đắt đỏ sang các chương trình kích cầu trực tiếp tại điểm bán.
- Lợi nhuận sau thuế 6 tháng đạt 2.180 tỷ đồng, hoàn thành hơn 50% kế hoạch lợi nhuận năm.
3. Điểm mạnh và Con hào kinh tế (Moat)
Sabeco nắm giữ những tài sản vô hình và mạng lưới vật lý mà không một đối thủ ngoại nào có thể dễ dàng đánh bật:
- Hệ thống 26 nhà máy phủ kín các vùng kinh tế trọng điểm: Vận chuyển bia là bài toán chi phí tốn kém vì bia nặng và cồng kềnh. Nhờ sở hữu 26 nhà máy bia trải dài từ Bắc vào Nam (tổng công suất hơn 2,4 tỷ lít bia/năm), Sabeco có thể cung ứng sản phẩm tới mọi ngóc ngách với chi phí logistics trên từng két bia thấp hơn đáng kể so với Heineken hay Carlsberg.
- Thương hiệu quốc dân ăn sâu vào tiềm thức: Bia Sài Gòn và Bia 333 đã hiện diện hơn một thế kỷ, gắn liền với các thế hệ người tiêu dùng từ các quán nhậu bình dân vỉa hè đến mâm cỗ cưới hỏi nông thôn. Sự trung thành thương hiệu này giúp Sabeco duy trì thị phần sản lượng số 1 Việt Nam (khoảng 34% – 36%).
- Pháo đài tiền mặt 22.500 tỷ đồng: Không dùng nợ vay tài chính, nắm giữ một núi tiền mặt gửi tiết kiệm tại các ngân hàng lớn. Núi tiền này bảo đảm cho Sabeco khả năng chi trả cổ tức tiền mặt từ 35% đến 50% mỗi năm (tương ứng 3.500 đến 5.000 đồng/cổ phiếu) bất chấp mọi biến động kinh tế vĩ mô.
4. Điểm yếu và Những rào cản chí tử
Sabeco đang đối mặt với những thách thức cấu trúc lớn nhất kể từ ngày thành lập:
- Cú sốc Nghị định 100 và văn hóa nhậu thay đổi vĩnh viễn: Việc kiểm tra nồng độ cồn không có vùng cấm đã làm thay đổi hành vi xã hội. Thói quen tụ tập nhậu nhẹt sau giờ làm tại các quán bia vỉa hè giảm sút nghiêm trọng. Người tiêu dùng hạn chế uống bia ngoài đường hoặc chuyển sang các loại đồ uống khác. Sản lượng tiêu thụ bia toàn ngành đã giảm 12% đến 15% so với giai đoạn hoàng kim trước năm 2020.
- Sức ép từ đề xuất tăng thuế tiêu thụ đặc biệt lên đồ uống có cồn: Bộ Tài chính đang lấy ý kiến về lộ trình tăng thuế TTĐB đối với bia từ mức 65% hiện tại lên 70% – 80% trong các năm tới. Mỗi phần trăm thuế tăng thêm sẽ trực tiếp bào mòn biên lợi nhuận gộp hoặc buộc doanh nghiệp phải tăng giá bán, làm giảm sức mua của phân khúc khách hàng bình dân.
- Thế gọng kìm phân khúc cao cấp: Ở phân khúc bia phổ thông, Sabeco phải cạnh tranh khốc liệt với Habeco tại miền Bắc. Ở phân khúc cao cấp và cận cao cấp có biên lợi nhuận béo bở, Heineken và Tiger vẫn chiếm ưu thế áp đảo tại các thành phố lớn.
5. Thuyết âm mưu và Góc nhìn vỉa hè: Người Thái có đang ‘vắt sữa’ Sabeco?
Ngồi tại các quán bia hơi góc phố Tạ Hiện hay bờ kè kênh Nhiêu Lộc, giới đầu tư luôn bàn tán về những toan tính sau hậu trường của tập đoàn ThaiBev:
Âm mưu 1: Cú lừa 5 tỷ USD hay ván cờ địa chính trị của tỷ phú Charoen?
Năm 2017, việc ThaiBev chấp nhận trả mức giá 320.000 đồng/cổ phiếu (P/E lên tới gần 40 lần) để thâu tóm Sabeco từng khiến cả giới tài chính quốc tế ngỡ ngàng. Tại sao một nhà tài phiệt lão luyện lại trả mức giá đắt đỏ như vậy?
- Thuyết thứ nhất: Người Thái đã đánh giá quá cao tốc độ tăng trưởng của thị trường bia Việt Nam và không lường trước được việc chính phủ ban hành quy định nồng độ cồn bằng 0 hà khắc như Nghị định 100. Cú vấp này khiến ThaiBev phải gánh một khoản nợ vay bằng đồng USD và Baht Thái khổng lồ tại các ngân hàng quốc tế.
- Thuyết thứ hai: Đây là ván cờ chiếm lĩnh vị thế độc tôn đồ uống Đông Nam Á. Mua Sabeco không chỉ mua thương hiệu bia, mà mua trọn quyền tiếp cận hệ sinh thái bán lẻ và mạng lưới phân phối đến 100 triệu dân Việt Nam.
Âm mưu 2: Sabeco bị biến thành ‘con bò sữa’ chuyển tiền về Bangkok
Tại sao một doanh nghiệp có hơn 22.500 tỷ đồng tiền mặt lại không dùng tiền để mở rộng sản xuất hay đầu tư thâu tóm các nhãn hàng mới, mà năm nào cũng đem chia sạch lợi nhuận bằng tiền mặt với tỷ lệ 35% – 50%? Bàn trà đá nhìn nhận: ThaiBev phải trả hàng nghìn tỷ đồng tiền lãi vay cho các ngân hàng Bangkok từ thương vụ mua lại năm 2017. Mỗi năm, với 53,59% cổ phần nắm giữ, ThaiBev rút về hơn 2.300 đến 3.000 tỷ đồng cổ tức tiền tươi từ Sabeco. Sabeco vô hình trung trở thành cỗ máy rút tiền để cứu cánh thanh khoản cho công ty mẹ tại Thái Lan.
Âm mưu 3: Có hay không kịch bản ThaiBev bán lại vốn cho Nhà nước hoặc đối tác ngoại?
Trên thị trường từng rộ lên tin đồn ThaiBev muốn tái cơ cấu, tách mảng bia để IPO tại Singapore hoặc thậm chí bán lại cổ phần Sabeco cho một tập đoàn đồ uống toàn cầu như Budweiser (AB InBev) để cắt lỗ. Thực tế kiểm chứng: Việc thoái vốn lúc này sẽ đồng nghĩa với việc ThaiBev phải hiện thực hóa khoản lỗ trên sổ sách hàng tỷ USD. Với việc Sabeco vẫn đều đặn tạo ra hơn 4.000 tỷ tiền lời mỗi năm và tỷ suất cổ tức tiền mặt đạt 7% – 9% trên thị giá, giữ lại Sabeco làm cỗ máy thu tiền mặt dài hạn vẫn là lựa chọn khôn ngoan nhất của tỷ phú Thái.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các thông tin nhân sự và cơ cấu sở hữu theo thời gian thực:
- Chủ tịch Hội đồng Quản trị: Ông Koh Poh Tiong (sinh năm 1946, quốc tịch Singapore). Ông giữ chức Chủ tịch HĐQT Sabeco từ tháng 4/2018 đến nay. Ông là chuyên gia kỳ cựu từng lãnh đạo Tập đoàn Fraser and Neave (F&N) và Asia Pacific Breweries.
- Tổng Giám đốc (CEO): Ông Tan Teck Chuan Lester (Lester Tan, sinh năm 1966, quốc tịch Singapore). Ông chính thức đảm nhiệm vị trí Tổng Giám đốc từ ngày 01/10/2023 đến nay. Ông có hơn 25 năm kinh nghiệm điều hành ngành bia tại châu Á (từng dẫn dắt mảng bia của ThaiBev tại Thái Lan và Myanmar).
- Cơ cấu sở hữu: ThaiBev gián tiếp nắm 53,59% thông qua Vietnam Beverage. SCIC đại diện vốn nhà nước nắm 36,00%. Hai cổ đông này nắm giữ 89,59% quyền biểu quyết tại đại hội cổ đông.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu SAB dựa trên dòng cổ tức tiền mặt và khả năng giữ vững thị phần:
| Kịch bản | Giả định Sản lượng & Thuế TTĐB | LNST Hợp nhất | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Thuế TTĐB tăng lên 75%, sản lượng bia tiếp tục giảm 5%, biên gộp co hẹp | 3.500 Tỷ | 13,0x | 42.000 VNĐ | Vùng định giá tương đương đáy khủng hoảng |
| Kịch bản Cơ sở (Base) | Sản lượng đi ngang, kho tiền 22.500 tỷ sinh lãi đều, cổ tức 35% tiền mặt | 4.300 Tỷ | 17,0x | 58.000 VNĐ | Vùng giá hợp lý cho tài sản phòng thủ ăn cổ tức |
| Kịch bản Lạc quan (Bull) | Sức mua tiêu dùng hồi phục, kênh tiêu thụ tại nhà bù đắp quán nhậu | 5.200 Tỷ | 20,0x | 72.000 VNĐ | Tái định giá theo mặt bằng chung các hãng bia châu Á |
Lời kết dứt khoát
Sabeco không còn là cổ phiếu dành cho những người tìm kiếm sự bùng nổ tăng trưởng hai chữ số. Thời kỳ hoàng kim uống bia không kiểm soát đã khép lại sau sự xuất hiện của Nghị định 100.
Ở mức thị giá 53.800 VNĐ, SAB đóng vai trò như một khoản ủy thác gửi tiết kiệm cao cấp: Bạn nắm giữ cổ phần một doanh nghiệp độc quyền thị phần, không nợ nần, ôm 22.500 tỷ đồng tiền mặt và nhận về dòng cổ tức tiền tươi 7% đến 8% đều đặn hàng năm. Mua SAB là mua sự an tâm phòng thủ khi thị trường chung biến động giông bão.