Đóng cửa phiên giao dịch ngày 23/10/2026, cổ phiếu GVR dừng ở mức 31.750 VNĐ/cổ phiếu. Với 4 tỷ cổ phiếu đang lưu hành, quy mô vốn hóa thị trường của Tập đoàn Công nghiệp Cao su Việt Nam đạt 127.000 tỷ đồng (tương đương khoảng 5,08 tỷ USD).
Nếu nhìn thuần túy qua lăng kính của một doanh nghiệp nông nghiệp trồng cây lấy mủ, định giá P/E ở mức 23 lần và vốn hóa trên 5 tỷ USD của GVR là điều không tưởng. Nhưng ở thị trường chứng khoán Việt Nam, không một nhà đầu tư tổ chức hay tay to nào định giá GVR như một công ty nông nghiệp đơn thuần.
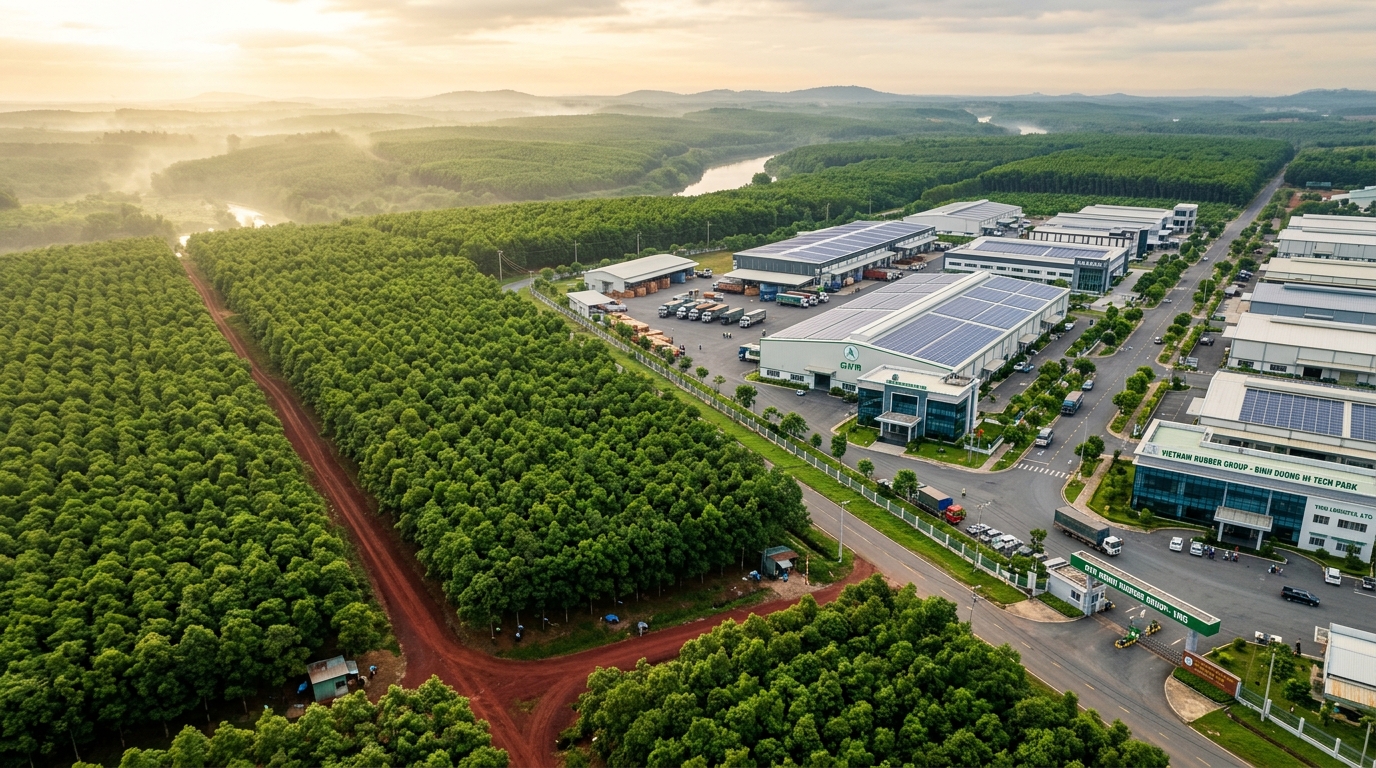
Bản chất thực tế của GVR là một định chế đất đai quy mô lớn nhất Việt Nam. Doanh nghiệp đang quản lý gần 400.000 hecta đất cao su trải dài khắp Việt Nam, Lào và Campuchia. Riêng tại Việt Nam, quỹ đất tập trung dày đặc ở các “thủ phủ công nghiệp” Đông Nam Bộ như Bình Dương, Đồng Nai, Tây Ninh và Bình Phước. Mỗi hecta đất cao su khi được chuyển đổi mục đích sử dụng sang đất khu công nghiệp (KCN) hoặc bàn giao làm hạ tầng giao thông trọng điểm đều tạo ra dòng tiền bồi thường đền bù khổng lồ, biến GVR thành “chủ đất tối thượng” hưởng lợi trực tiếp từ làn sóng dịch chuyển chuỗi cung ứng toàn cầu.
Năm 2025, doanh thu thuần hợp nhất của GVR đạt 29.078 tỷ đồng (+17,6% so với năm 2024), lợi nhuận sau thuế đạt 6.258 tỷ đồng (lợi nhuận sau thuế cổ đông công ty mẹ đạt 5.530 tỷ đồng). Bước sang 6 tháng đầu năm 2026, doanh thu thuần đạt 15.942 tỷ đồng (+37,8% so với cùng kỳ), lợi nhuận sau thuế vọt lên 4.947 tỷ đồng. Đáng chú ý, trong cơ cấu lợi nhuận nửa đầu năm 2026, có tới hơn 2.000 tỷ đồng đến từ khoản mục Lợi nhuận khác — gồm 1.028 tỷ đồng thanh lý vườn cây cao su và 956 tỷ đồng tiền bồi thường thu hồi đất bàn giao mặt bằng KCN.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu GVR trên sàn HOSE có đặc tính biến động rất mạnh theo chu kỳ sóng khu công nghiệp và tin tức chính sách đất đai:
Đỉnh 52 tuần của GVR ghi nhận tại mốc 46.500 VNĐ, thiết lập trong đợt sóng đầu cơ chuyển đổi đất hồi đầu năm. Đáy 52 tuần nằm tại vùng 25.100 VNĐ. Đường trung bình động 200 ngày (MA200) hiện đang ở mức 33.500 VNĐ.
Vì thị giá hiện tại (31.750 VNĐ) đang vận động dưới đường MA200, nên theo quy luật kỹ thuật khách quan, MA200 đóng vai trò là ngưỡng kháng cự mạnh phía trên mà bên mua cần vượt qua để xác nhận xu hướng tăng trung hạn mới. Ngưỡng hỗ trợ gần nhất là MA50 tại vùng 32.100 VNĐ.
Tỷ lệ sở hữu nước ngoài (Room ngoại) & Sự cô đặc cổ đông tuyệt đối
Khác với các doanh nghiệp sản xuất tư nhân, cơ cấu cổ đông của GVR mang tính chất cô đặc cực đoan của một tập đoàn Nhà nước:
- Ủy ban Quản lý vốn Nhà nước tại doanh nghiệp (CMSC): Nắm giữ chi phối 96,77% vốn điều lệ (tương đương hơn 3,87 tỷ cổ phiếu).
- Tỷ lệ sở hữu nước ngoài tối đa (FOL): 49,00%.
- Tỷ lệ nắm giữ thực tế của khối ngoại: Khoảng 0,6% – 0,8% (tương đương 25 – 32 triệu cổ phiếu).
- Lượng cổ phiếu trôi nổi tự do (Free Float): Chỉ chiếm vỏn vẹn khoảng 2,5% – 3,0% (tương đương 100 – 120 triệu cổ phiếu lưu hành bên ngoài).
Sự cô đặc này là con dao hai lưỡi: Chỉ cần một lượng tiền nhỏ từ các tổ chức trong nước hoặc dòng tiền đầu cơ cá nhân là đã đủ tạo nên những con sóng tăng dốc đứng. Nhưng ngược lại, khi thị trường bước vào pha điều chỉnh hoặc dòng tiền rút đi, biên độ giảm giá cũng khốc liệt không kém.
2. Bóc tách Báo cáo tài chính kiểm toán (First Principles)
Phân tích các chỉ số tài chính cốt lõi từ BCTC kiểm toán 2025 và BCTC soát xét 6M 2026 của GVR:
Bảng Kết quả Kinh doanh Hợp nhất Kiểm toán (2024 – 6M 2026)
| Chỉ tiêu tài chính | Năm 2024 (Kiểm toán) | Năm 2025 (Kiểm toán) | Tăng trưởng 2025 | 6 Tháng 2026 (Soát xét) |
|---|---|---|---|---|
| Doanh thu thuần | 24.729 Tỷ VNĐ | 29.078 Tỷ VNĐ | +17,6% | 15.942 Tỷ VNĐ |
| Giá vốn hàng bán | 18.730 Tỷ VNĐ | 20.502 Tỷ VNĐ | +9,5% | 10.820 Tỷ VNĐ |
| Lợi nhuận gộp | 5.999 Tỷ VNĐ | 8.576 Tỷ VNĐ | +42,9% | 5.122 Tỷ VNĐ |
| Biên lợi nhuận gộp | 24,3% | 29,5% | +5,2% | 32,1% |
| Doanh thu tài chính | 1.340 Tỷ VNĐ | 1.488 Tỷ VNĐ | +11,0% | 760 Tỷ VNĐ |
| Chi phí lãi vay | 425 Tỷ VNĐ | 390 Tỷ VNĐ | -8,2% | 185 Tỷ VNĐ |
| Lợi nhuận thuần từ HĐKD | 4.620 Tỷ VNĐ | 6.280 Tỷ VNĐ | +35,9% | 2.920 Tỷ VNĐ |
| Lợi nhuận khác (Đột biến) | 892 Tỷ VNĐ | 1.263 Tỷ VNĐ | +41,6% | 2.027 Tỷ VNĐ |
| Lợi nhuận trước thuế (LNTT) | 5.512 Tỷ VNĐ | 7.543 Tỷ VNĐ | +36,8% | 4.947 Tỷ VNĐ |
| Lợi nhuận sau thuế (LNST) | 4.685 Tỷ VNĐ | 6.258 Tỷ VNĐ | +33,6% | 4.120 Tỷ VNĐ |
| LNST Cổ đông Mẹ | 4.150 Tỷ VNĐ | 5.530 Tỷ VNĐ | +33,3% | 3.650 Tỷ VNĐ |
| EPS cơ bản | 1.037 VNĐ | 1.382 VNĐ | +33,3% | 912 VNĐ (6M) |
Cấu trúc Tài sản & Dòng tiền: Két tiền mặt dồi dào và nợ vay siêu an toàn
Tại thời điểm 30/6/2026:
- Tổng tài sản hợp nhất: Đạt 83.450 tỷ đồng.
- Tiền và tiền gửi ngân hàng ngắn hạn: Đạt hơn 17.800 tỷ đồng (chiếm trên 21% tổng tài sản). Mỗi quý GVR thu về từ 300 đến 400 tỷ đồng tiền lãi tiền gửi thuần túy.
- Nợ vay tài chính ngắn & dài hạn: Chỉ ở mức 6.200 tỷ đồng (chiếm chưa đầy 7,5% tổng tài sản).
- Vốn chủ sở hữu hợp nhất: Đạt 58.900 tỷ đồng (trong đó thặng dư và lợi nhuận chưa phân phối tích lũy dày dặn). Tỷ lệ Nợ vay/Vốn chủ sở hữu chỉ là 0,10 lần — thuộc nhóm an toàn nhất toàn sàn chứng khoán.
3. Con hào kinh tế & Điểm mạnh cốt lõi
1. Quỹ đất nông nghiệp sạch lớn nhất Việt Nam sẵn sàng chuyển đổi
Không một doanh nghiệp bất động sản nào tại Việt Nam có thể so bì với GVR về mặt quy mô đất đai. Với gần 300.000 ha đất cao su nội địa, GVR nắm trong tay lợi thế tuyệt đối về giá vốn mặt bằng. Khi các doanh nghiệp BĐS tư nhân phải vật lộn thỏa thuận đền bù với hàng nghìn hộ dân theo giá thị trường, GVR chỉ cần thực hiện thủ tục thu hồi đất nội bộ từ các công ty nông trường thành viên.
2. Hệ sinh thái KCN thế hệ mới hợp tác cùng các ông lớn
GVR không phát triển KCN đơn độc mà là cổ đông sáng lập hoặc đối tác chiến lược tại hàng loạt liên doanh hạ tầng hàng đầu:
- KCN Nam Tân Uyên (NTC): GVR nắm chi phối thông qua Công ty Cao su Phước Hòa (PHR).
- KCN Rạch Bắp: Thuộc Công ty Cao su An Điền.
- Liên doanh VSIP (Việt Nam - Singapore): GVR là một trong những đối tác cung cấp quỹ đất cao su sạch khổng lồ cho các đại dự án VSIP 1, 2, 3 tại Bình Dương và Quảng Ngãi.
3. Cỗ máy tạo tiền mặt từ hoạt động thanh lý vườn cây già cỗi
Cây cao su sau chu kỳ 20–25 năm khai thác mủ sẽ cạn kiệt năng suất và được thanh lý để tái canh. Hoạt động “thanh lý cây già” mang về cho GVR từ 1.000 đến 1.500 tỷ đồng tiền mặt ròng mỗi năm. Vì giá trị sổ sách của vườn cây sau 20 năm đã trích khấu hao gần về 0, toàn bộ tiền bán thân gỗ cho các nhà máy chế biến gỗ nội thất hầu như được hạch toán thẳng vào lợi nhuận khác.
4. Gót chân Asin & Rủi ro chí tử
1. Nút thắt thủ tục hành chính và Luật Đất đai
Quy trình chuyển đổi đất cao su sang đất khu công nghiệp không hề đơn giản. Đất cao su là đất công do Nhà nước giao quản lý. Mọi quyết định chuyển đổi mục đích sử dụng đất, lập quy hoạch 1/2000, đấu thầu chọn chủ đầu tư hoặc chấp thuận chủ trương đầu tư đều phải qua nhiều tầng nấc phê duyệt từ cấp tỉnh, Bộ Tài nguyên Môi trường đến Văn phòng Chính phủ. Bất kỳ một vướng mắc pháp lý nào cũng có thể khiến dự án KCN “đắp chiếu” kéo dài 3–5 năm.
2. Tính chu kỳ khắc nghiệt của giá cao su tự nhiên
Dù mảng KCN đem lại kỳ vọng lớn, doanh thu hoạt động chính của GVR vẫn chịu ảnh hưởng nặng nề bởi giá cao su thiên nhiên trên thị trường thế giới (sàn SICOM Singapore, TOCOM Tokyo). Khi kinh tế toàn cầu suy thoái, ngành công nghiệp sản xuất lốp xe ô tô chững lại, giá mủ cao su lao dốc sẽ kéo biên lợi nhuận gộp của tập đoàn sụt giảm nghiêm trọng.
3. Tỷ lệ sở hữu Nhà nước quá cao hạn chế quyền tự quyết
Với 96,77% vốn thuộc CMSC, GVR vận hành theo khuôn khổ quản lý tài sản công nghiêm ngặt. Ban lãnh đạo tập đoàn không có quyền tự quyết linh hoạt như các doanh nghiệp tư nhân. Mọi kế hoạch tăng vốn, thoái vốn ngoài ngành hay chia thưởng đều phụ thuộc vào sự phê duyệt của cơ quan quản lý Nhà nước.
5. Góc nhìn vỉa hè & Các giả thuyết âm mưu đắt giá
Âm mưu 1: Game thoái vốn Nhà nước từ 96,77% xuống 65% – ‘Bao giờ cho đến tháng Mười?’
Kế hoạch thoái vốn Nhà nước tại GVR từ mức gần 97% xuống 65% vốn điều lệ đã được đưa vào danh mục phê duyệt từ nhiều năm trước nhưng liên tục bị trì hoãn:
- Giới thạo tin vỉa hè tiết lộ: Với quy mô vốn điều lệ 40.000 tỷ đồng, để thoái được hơn 30% cổ phần GVR, thị trường cần hấp thụ một lượng vốn lên tới 35.000 – 40.000 tỷ đồng (hơn 1,5 tỷ USD). Ở mức quy mô này, chỉ có các quỹ đầu tư quốc tế khổng lồ hoặc các tập đoàn bất động sản tư nhân hàng đầu mới đủ sức tham gia.
- Tuy nhiên, bên mua không thể chấp nhận mua cổ phần mà không có quyền kiểm soát và định đoạt quy hoạch quỹ đất. Sự giằng co giữa bên quản lý vốn Nhà nước (muốn giữ giá cao, bảo toàn vốn công) và nhà đầu tư chiến lược (muốn cơ chế quản trị linh hoạt và thẩm định nguồn gốc đất sạch) chính là lý do khiến “game thoái vốn” này liên tục bị lùi tiến độ qua từng kỳ Đại hội.
Âm mưu 2: Khoản bồi thường đất KCN – Tiền về túi công ty mẹ hay nằm lại công ty con?
Một chi tiết mà giới đầu tư cá nhân thường bỏ qua: GVR là một mô hình công ty mẹ - con đa tầng.
- Phần lớn quỹ đất cao su đắc địa tại Bình Dương và Đồng Nai thuộc quyền quản lý trực tiếp của các công ty con niêm yết độc lập như Cao su Phước Hòa (PHR), Cao su Đồng Phú (DPR) hay Cao su Tây Ninh (TRC).
- Khi một dự án KCN được triển khai, công ty con (ví dụ PHR) sẽ là đơn vị trực tiếp nhận tiền bồi thường đất và hạch toán lợi nhuận. Tiền sau đó mới được chia cổ tức dần dần về cho công ty mẹ GVR. Do đó, cổ đông nắm giữ mã GVR phải chấp nhận việc dòng tiền từ đất KCN bị pha loãng qua nhiều tầng nấc sở hữu, không thể “ăn trọn” như việc cầm trực tiếp cổ phiếu các công ty con.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các thông tin nhân sự và quản trị cấp cao tại GVR:
- Chủ tịch Hội đồng Quản trị: Ông Trần Công Kha (sinh năm 1970). Ông được bầu làm Chủ tịch HĐQT GVR từ tháng 3/2022. Ông có quá trình công tác lâu năm trong ngành cao su, từng kinh qua chức vụ Phó Chánh văn phòng, Trưởng ban Kế hoạch Đầu tư, Phó Tổng Giám đốc Tập đoàn.
- Tổng Giám đốc (CEO): Ông Lê Thanh Hưng (sinh năm 1968). Ông giữ chức vụ Tổng Giám đốc GVR từ tháng 11/2021 đến nay. Trước đó, ông từng là Tổng Giám đốc Công ty CP Cao su Dầu Tiếng – một trong những đơn vị thành viên nòng cốt nhất của tập đoàn.
- Cơ cấu cổ đông: Nhà nước (đại diện là Ủy ban Quản lý vốn Nhà nước tại doanh nghiệp - CMSC) nắm giữ 96,77%. Toàn bộ cổ đông khác chỉ nắm giữ 3,23%.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu GVR dựa trên năng lực giải ngân bồi thường đất KCN và diễn biến giá mủ cao su tự nhiên:
| Kịch bản | Giả định Chuyển đổi Đất & Thị trường Mủ | LNST Cổ đông Mẹ | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Thủ tục KCN đình trệ, giá mủ cao su giảm 15%, lợi nhuận khác teo tóp | 4.200 Tỷ | 16,0x | 16.800 VNĐ | Vùng định giá bảo hộ khi gặp ách tắc pháp lý |
| Kịch bản Cơ sở (Base) | Giá mủ duy trì tốt, bàn giao 800–1.000 ha KCN/năm, thanh lý cây đều | 5.800 Tỷ | 21,0x | 30.450 VNĐ | Vùng giá cân bằng phản ánh giá trị tài sản hiện hữu |
| Kịch bản Lạc quan (Bull) | Khơi thông Luật Đất đai mới, ồ ạt bàn giao mặt bằng KCN, sóng giá hàng hóa | 7.500 Tỷ | 24,0x | 45.000 VNĐ | Mức giá phản ánh chu kỳ bùng nổ chuyển đổi công nghiệp |
Cách tính (cập nhật 23/10/2026): Giá trị hợp lý = LNST cổ đông mẹ dự phóng × P/E giả định ÷ 4.000.000.000 cổ phiếu. Ví dụ kịch bản cơ sở: 5.800.000.000.000 × 21,0 ÷ 4.000.000.000 = 30.450 đồng/cổ phiếu. Đây là mô hình tính toán nội bộ, không phải lời khuyên đầu tư.
Lời kết dứt khoát
GVR sở hữu một kho tàng tài sản thực chất mà bất kỳ tập đoàn kinh tế nào cũng thèm muốn.
Ở mức thị giá 31.750 VNĐ (phiên 23/10/2026), cổ phiếu đang giao dịch ở mức định giá P/E 23,0 lần và P/B 2,20 lần — vùng giá phản ánh kỳ vọng rất lớn vào việc hiện thực hóa giá trị quỹ đất. Việc thị giá đang nằm dưới ngưỡng kháng cự MA200 (33.500 VNĐ) đòi hỏi nhà đầu tư phải kiên nhẫn quan sát các nhịp tái tích lũy. GVR là ván cược dài hơi vào sự chuyển mình của công nghiệp hóa Việt Nam, nhưng lợi nhuận thực sự chỉ thuộc về những ai hiểu rõ tiến độ pháp lý từng dự án KCN thay vì chạy theo những tin đồn vỉa hè vô căn cứ.
Nguồn dữ liệu tham chiếu: Báo cáo tài chính hợp nhất kiểm toán năm 2025, Báo cáo tài chính hợp nhất bán niên soát xét 2026 công bố trên cổng thông tin HOSE và dữ liệu khớp lệnh kỹ thuật sàn HOSE ngày 23/10/2026.