Đóng cửa phiên giao dịch ngày 23/10/2026, cổ phiếu TPB dừng ở mức 13.000 VNĐ/cổ phiếu. Sau khi hoàn tất đợt phát hành hơn 416 triệu cổ phiếu để trả cổ tức tỷ lệ 15% vào tháng 10/2026, tổng lượng cổ phiếu lưu hành của TPBank đã nâng lên mức 3.190.134.896 cổ phiếu (tương ứng vốn điều lệ 31.901 tỷ đồng). Quy mô vốn hóa thị trường của ngân hàng đạt 41.472 tỷ đồng (tương đương khoảng 1,66 tỷ USD).
Trong kỳ rà soát định kỳ tháng 7/2026 của Sở Giao dịch Chứng khoán TP.HCM (HOSE) có hiệu lực từ ngày 03/08/2026, TPBank (TPB) cùng với Petrolimex (PLX) đã chính thức rời khỏi rổ chỉ số VN30 do sụt giảm thứ hạng vốn hóa, nhường chỗ cho hai mã mới là MCH và TCX. Dù không còn nằm trong rổ VN30, TPBank vẫn là một trong những ngân hàng thương mại cổ phần bán lẻ công nghệ có quy mô và thanh khoản lớn nhất toàn sàn HOSE.
Nếu đặt lên bàn cân so sánh với các ngân hàng thương mại cổ phần quy mô tương đương (như SHB, VIB hay MSB), TPBank đang phơi bày một nghịch lý định giá hiếm thấy: Cổ phiếu đang giao dịch ở mức P/B chỉ 0,90 lần — tức thị giá thấp hơn 10% so với giá trị sổ sách thực tế (BVPS đạt 14.396 đồng/cổ phiếu tại ngày 30/6/2026). Chỉ số P/E trailing chỉ ở mức 5,62 lần, thấp hơn đáng kể so với mức bình quân 8 – 9 lần của toàn ngành ngân hàng.
Năm 2025, tổng thu nhập hoạt động (TOI) của TPBank đạt 18.900 tỷ đồng, lợi nhuận trước thuế hợp nhất đạt 9.203 tỷ đồng (+21% YoY) và lợi nhuận sau thuế đạt 7.379 tỷ đồng (+21,5% YoY). Bước sang 6 tháng đầu năm 2026, ngân hàng tiếp tục duy trì đà tăng trưởng ổn định với lợi nhuận trước thuế đạt 4.668 tỷ đồng (+12,5% YoY), lợi nhuận sau thuế đạt 3.573 tỷ đồng, tổng tài sản mở rộng lên mức 547.664 tỷ đồng. Tỷ lệ nợ xấu (NPL) được ghìm giữ ở mức an toàn dưới 1,5%.
Tại sao một nhà băng có tỷ suất sinh lời trên vốn chủ sở hữu (ROE) duy trì trên 18%, sở hữu nền tảng ngân hàng số LiveBank dẫn đầu thị trường và có sự hậu thuẫn tài chính từ đế chế vàng bạc DOJI lại bị thị trường “chiết khấu” xuống dưới giá trị sổ sách?
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu TPB đang dao động tích lũy trong vùng đáy trung hạn với thanh khoản sôi động:
Đỉnh 52 tuần của TPB đạt mốc 15.780 VNĐ, trong khi đáy 52 tuần được thiết lập tại vùng 11.250 VNĐ. Khối lượng giao dịch bình quân đạt từ 15 đến 30 triệu cổ phiếu mỗi phiên, chứng minh sự quan tâm lớn của dòng tiền đại chúng.
Đường trung bình động 200 ngày (MA200) của TPB hiện nằm ở mức 13.220 VNĐ. Do thị giá đóng cửa phiên 23/10/2026 (13.000 VNĐ) đang nằm ngay sát phía dưới đường MA200, nên MA200 là ngưỡng kháng cự tâm lý then chốt. Một phiên bùng nổ vượt dứt khoát mốc 13.220 VNĐ kèm thanh khoản lớn sẽ là tín hiệu kỹ thuật mở ra chu kỳ hồi phục hướng về đỉnh cũ. Ở chiều ngược lại, đường MA50 tại vùng 12.070 VNĐ đang đóng vai trò là bệ đỡ hỗ trợ tin cậy.
Tỷ lệ sở hữu nước ngoài (Room ngoại) & Cổ đông chiến lược quốc tế
- Giới hạn sở hữu nước ngoài tối đa (FOL): 30,00% (theo quy định của Ngân hàng Nhà nước đối với ngành ngân hàng).
- Tỷ lệ nắm giữ của khối ngoại: Thường xuyên duy trì ở mức kịch trần 30% hoặc dao động sát 29,5% – 30,0%.
- Cổ đông ngoại lớn: Tập đoàn tài chính SBI Holdings (Nhật Bản) sở hữu gần 20% cổ phần, Tổ chức Tài chính Quốc tế (IFC thuộc Ngân hàng Thế giới) sở hữu gần 5%.
Việc khối ngoại luôn lấp đầy room phản ánh sự đánh giá cao của các định chế quốc tế đối với năng lực quản trị rủi ro và tiềm năng số hóa của TPBank, tạo lực cầu ngoại khối vững chắc mỗi khi có room hở ra.
2. Bóc tách Báo cáo tài chính kiểm toán (First Principles)
Phân tích cấu trúc thu nhập và chất lượng tài sản qua BCTC kiểm toán 2025 và BCTC soát xét bán niên 6M 2026:
Bảng Kết quả Kinh doanh Hợp nhất Kiểm toán (2024 – 6M 2026)
| Chỉ tiêu tài chính | Năm 2024 (Kiểm toán) | Năm 2025 (Kiểm toán) | Tăng trưởng 2025 | 6 Tháng 2026 (Soát xét) |
|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 12.450 Tỷ VNĐ | 13.368 Tỷ VNĐ | +7,4% | 7.120 Tỷ VNĐ |
| Lãi thuần từ dịch vụ | 3.360 Tỷ VNĐ | 4.160 Tỷ VNĐ | +23,8% | 2.184 Tỷ VNĐ |
| Lãi thuần kinh doanh ngoại hối & vàng | 620 Tỷ VNĐ | 815 Tỷ VNĐ | +31,5% | 465 Tỷ VNĐ |
| Tổng thu nhập hoạt động (TOI) | 16.850 Tỷ VNĐ | 18.900 Tỷ VNĐ | +12,2% | 10.150 Tỷ VNĐ |
| Chi phí hoạt động (OPEX) | 6.120 Tỷ VNĐ | 6.780 Tỷ VNĐ | +10,8% | 3.520 Tỷ VNĐ |
| Tỷ lệ chi phí trên thu nhập (CIR) | 36,3% | 35,9% | -0,4% | 34,7% |
| Lợi nhuận thuần trước dự phòng | 10.730 Tỷ VNĐ | 12.120 Tỷ VNĐ | +13,0% | 6.630 Tỷ VNĐ |
| Chi phí dự phòng rủi ro tín dụng | 3.125 Tỷ VNĐ | 2.917 Tỷ VNĐ | -6,7% | 1.962 Tỷ VNĐ |
| Lợi nhuận trước thuế (LNTT) | 7.605 Tỷ VNĐ | 9.203 Tỷ VNĐ | +21,0% | 4.668 Tỷ VNĐ |
| Lợi nhuận sau thuế (LNST) | 6.073 Tỷ VNĐ | 7.379 Tỷ VNĐ | +21,5% | 3.573 Tỷ VNĐ |
| EPS cơ bản (tính trên 3,19 tỷ CP) | 1.904 VNĐ | 2.313 VNĐ | +21,5% | 1.120 VNĐ (6M) |
Cấu trúc Tài sản & Hệ số An toàn Vốn (CAR)
Tính đến ngày 30/6/2026:
- Tổng tài sản hợp nhất: Đạt 547.664 tỷ đồng (+8,25% so với đầu năm).
- Dư nợ cho vay khách hàng: Đạt 312.450 tỷ đồng (tăng trưởng tín dụng 6 tháng đạt 9,62%).
- Tiền gửi của khách hàng: Đạt 335.800 tỷ đồng (tỷ lệ tiền gửi không kỳ hạn CASA duy trì quanh 23%).
- Vốn chủ sở hữu hợp nhất: Đạt 45.926 tỷ đồng.
- Tỷ lệ an toàn vốn (CAR) theo chuẩn Basel III: Luôn duy trì trên 12,5%, nằm trong top đầu hệ thống ngân hàng thương mại Việt Nam.
3. Con hào kinh tế & Điểm mạnh cốt lõi
1. Bệ đỡ hệ sinh thái DOJI Group và thị trường kinh doanh vàng
Khác biệt hoàn toàn với phần còn lại của hệ thống ngân hàng, TPBank gắn chặt với Tập đoàn DOJI — đế chế vàng bạc đá quý hàng đầu Việt Nam của gia đình ông Đỗ Minh Phú. Sự cộng hưởng này đem lại những lợi thế độc quyền:
- Dòng tiền thanh toán vàng miếng và vàng trang sức khổng lồ chạy qua tài khoản TPBank.
- Dịch vụ giữ hộ vàng, kinh doanh ngoại tệ và các sản phẩm phái sinh hàng hóa kim loại quý mang lại nguồn thu ngoài lãi dồi dào.
- Khách hàng thân thiết của DOJI được chuyển đổi mượt mà thành khách hàng tiền gửi và thẻ tín dụng cao cấp của TPBank.
2. Tiên phong tự động hóa với mạng lưới LiveBank 24/7
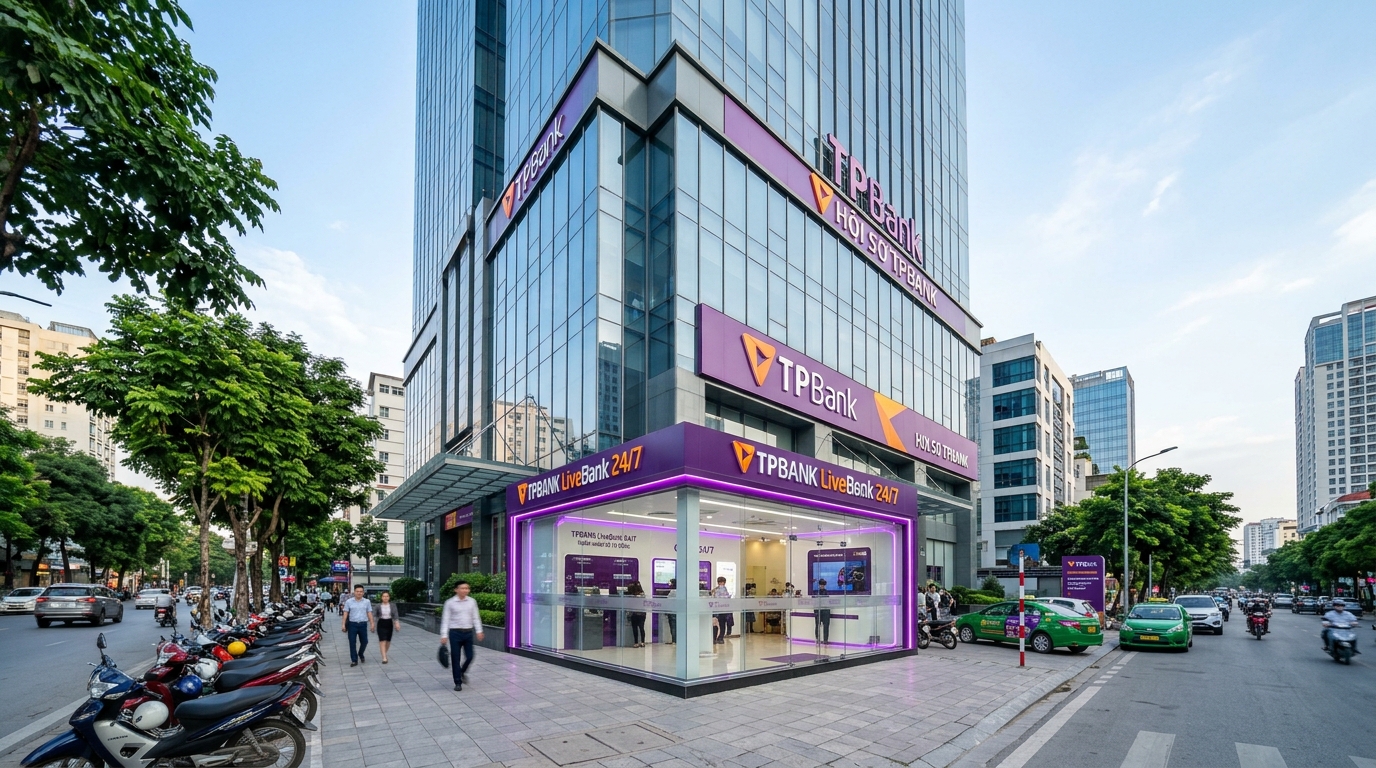
TPBank là ngân hàng đầu tiên tại Việt Nam triển khai thành công hệ thống phòng giao dịch tự động LiveBank 24/7 ứng dụng nhận diện sinh trắc học (vân tay, khuôn mặt). LiveBank cho phép người dùng mở tài khoản, nhận thẻ ATM lấy ngay trong 5 phút và nộp/rút tiền mặt hàng trăm triệu đồng bất kể ngày đêm. Mô hình này giúp TPBank tối ưu hóa chi phí vận hành, giảm tỷ lệ CIR xuống dưới 35% mà không cần mở hàng trăm chi nhánh truyền thống tốn kém tiền thuê mặt bằng.
3. Tỷ suất sinh lời ROE vượt trội và chính sách cổ tức hấp dẫn
Nhờ tối ưu chi phí và tăng thu dịch vụ, ROE của TPBank nhiều năm liên tục duy trì trên mức 18% – 20%. Ngân hàng có truyền thống chi trả cổ tức rất đều đặn bằng cả tiền mặt và cổ phiếu: Tháng 10/2026 vừa hoàn tất chia 15% cổ tức bằng cổ phiếu, trước đó từng nhiều lần chi trả cổ tức tiền mặt từ 10% đến 25%.
4. Gót chân Asin & Rủi ro chí tử
1. Áp lực cạnh tranh số hóa từ các ông lớn Big 4
Lợi thế công nghệ của TPBank đang bị thu hẹp nhanh chóng. Những năm gần đây, Vietcombank, VietinBank, BIDV và các ngân hàng tư nhân lớn như MBBank, Techcombank đã đầu tư hàng nghìn tỷ đồng nâng cấp hệ sinh thái ứng dụng di động và lắp đặt máy giao dịch tự động sinh trắc học tương tự LiveBank. Khi “khoảng cách công nghệ” bị xóa nhòa, các ngân hàng lớn với lợi thế mạng lưới chi nhánh rộng khắp và chi phí vốn CoF rẻ hơn sẽ tạo áp lực cạnh tranh gay gắt lên thị phần bán lẻ của TPBank.
2. Rủi ro nợ xấu tiềm ẩn từ phân khúc cho vay mua xe và tiêu dùng
TPBank từng là “vua cho vay mua ô tô” với thị phần số một Việt Nam trong nhiều năm. Tuy nhiên, khi kinh tế biến động, phân khúc khách hàng cá nhân vay mua xe chạy dịch vụ công nghệ hoặc tiêu dùng cá nhân có tỷ lệ trễ hạn cao. Mặc dù tỷ lệ nợ xấu nội bảng (NPL) được kiểm soát ở mức 0,96% – 1,5%, các khoản nợ nhóm 2 (nợ cần chú ý) và nợ cơ cấu theo thông tư của NHNN vẫn đòi hỏi ngân hàng phải duy trì chi phí trích lập dự phòng ở mức cao.
3. Biên lãi thuần (NIM) chịu áp lực co hẹp
Cạnh tranh lãi suất huy động và yêu cầu giảm lãi suất cho vay hỗ trợ nền kinh tế của Chính phủ khiến biên lãi thuần NIM của TPBank có xu hướng co hẹp từ mức trên 4% xuống quanh 3,6% – 3,8%. Để giữ vững lợi nhuận, ngân hàng buộc phải đẩy mạnh tăng trưởng quy mô tín dụng và thu phí dịch vụ.
5. Góc nhìn vỉa hè & Các giả thuyết âm mưu đắt giá
Âm mưu 1: Game tín dụng hệ sinh thái DojiLand và bất động sản liên kết
Bàn trà đá tài chính thường đặt dấu hỏi về mối liên hệ tín dụng giữa TPBank và mảng bất động sản của DOJI Group:
- Trong những năm qua, DOJI Group đã vươn vòi mạnh mẽ sang bất động sản thông qua thương hiệu DojiLand với hàng loạt dự án nghìn tỷ: Tòa tháp Diamond Crown và Golden Crown tại Hải Phòng, The Sapphire Residence và The Sapphire Mansions tại Hạ Long (Quảng Ninh).
- Giới phân tích vỉa hè đồn đoán: Dù các quy định về an toàn tín dụng và giới hạn cho vay người có liên quan của Luật Các tổ chức tín dụng được giám sát rất chặt, TPBank vẫn đóng vai trò là ngân hàng tài trợ chuỗi, cấp tín dụng bảo lãnh cho các nhà thầu thi công và cung cấp gói vay mua nhà ưu đãi cho khách hàng mua căn hộ tại các dự án DojiLand. Mối liên kết này giúp đẩy mạnh giải ngân tín dụng nhưng cũng khiến ngân hàng gắn chặt vận mệnh với thanh khoản thị trường bất động sản cao cấp phía Bắc.
Âm mưu 2: Cơn sốt vàng miếng SJC và dòng tiền thanh khoản ‘ngầm’
Năm 2024 – 2026 chứng kiến những biến động dữ dội của thị trường vàng trong nước khi chênh lệch giá vàng SJC và giá vàng thế giới bị siết chặt quản lý:
- DOJI là một trong số ít doanh nghiệp được cấp phép kinh doanh vàng miếng quy mô lớn nhất Việt Nam. Mỗi khi thị trường sốt vàng, hàng dài người dân xếp hàng mua bán vàng tại hệ thống DOJI.
- Toàn bộ dòng tiền thanh toán, tiền đặt cọc giữ chỗ và tiền bán vàng của DOJI đều tập trung luân chuyển qua tài khoản mở tại TPBank. Nhờ đó, ngân hàng được hưởng lợi nguồn tiền gửi không kỳ hạn (CASA) tạm thời và phí xử lý giao dịch điện tử rất lớn, tạo nên lớp đệm thanh khoản tiền mặt dồi dào mà các ngân hàng đối thủ không thể sao chép.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các thông tin nhân sự lãnh đạo và hội đồng quản trị tại TPBank:
- Chủ tịch Hội đồng Quản trị: Ông Đỗ Minh Phú (sinh năm 1953). Ông là nhà sáng lập kiêm Chủ tịch Hội đồng Sáng lập Tập đoàn DOJI, giữ chức Chủ tịch HĐQT TPBank từ năm 2012 khi tham gia tái cơ cấu nhà băng này. Ông Đỗ Minh Phú là một trong những doanh nhân lão luyện bậc nhất Việt Nam, từng nhận Huân chương Lao động hạng Nhất.
- Phó Chủ tịch Hội đồng Quản trị: Ông Đỗ Anh Tú (sinh năm 1961, em trai ông Đỗ Minh Phú). Ông là Phó Chủ tịch HĐQT TPBank kiêm Phó Chủ tịch DOJI Group. Ông từng là nhà đồng sáng lập và Tổng Giám đốc Công ty Diana trước khi bán lại cho Unicharm Nhật Bản.
- Tổng Giám đốc (CEO): Ông Nguyễn Hưng (sinh năm 1969). Ông giữ chức vụ Tổng Giám đốc TPBank từ tháng 5/2012 đến nay. Với hơn 30 năm kinh nghiệm trong ngành ngân hàng (từng làm TGĐ VPBank), ông là người trực tiếp điều hành cuộc chuyển đổi số LiveBank đưa TPBank từ một ngân hàng yếu kém thuộc diện tái cơ cấu trở thành ngân hàng top đầu về hiệu quả.
- Cơ cấu cổ đông: Gia đình họ Đỗ và Tập đoàn DOJI nắm giữ cổ phần chi phối chiến lược. Khối ngoại nắm kịch trần 30% (dẫn đầu là SBI Holdings Nhật Bản).
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu TPB dựa trên tốc độ tăng trưởng tín dụng, khả năng kiểm soát chi phí rủi ro và mức phục hồi P/B về mức hợp lý:
| Kịch bản | Giả định Tăng trưởng Tín dụng & NIM | LNST Hợp nhất | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | NIM giảm về 3,4%, nợ xấu bán lẻ tăng khiến dự phòng vọt tăng | 6.800 Tỷ | 5,2x | 11.080 VNĐ | Vùng hỗ trợ cứng phòng thủ khi thị trường chung biến động |
| Kịch bản Cơ sở (Base) | Tín dụng tăng 15%, NIM giữ 3,7%, ROE đạt 18%, P/B hồi về 1,05x | 8.200 Tỷ | 6,5x | 16.710 VNĐ | Vùng thị giá hợp lý phản ánh giá trị sổ sách và năng lực cốt lõi |
| Kịch bản Lạc quan (Bull) | Thị trường BĐS ấm lại, mảng vàng DOJI bùng nổ, định giá P/B đạt 1,25x | 9.500 Tỷ | 7,5x | 22.330 VNĐ | Mức định giá xứng tầm khi nhà băng được tái định giá ngang ngành |
Cách tính (cập nhật 23/10/2026): Giá trị hợp lý = LNST hợp nhất dự phóng × P/E giả định ÷ 3.190.134.896 cổ phiếu. Ví dụ kịch bản cơ sở: 8.200.000.000.000 × 6,5 ÷ 3.190.134.896 = 16.708 đồng/cổ phiếu. Đây là mô hình tính toán tài chính độc lập, không phải khuyến nghị đầu tư.
Lời kết dứt khoát
Thị trường chứng khoán luôn có những nghịch lý định giá ngắn hạn và TPBank ở thời điểm hiện tại chính là một ví dụ điển hình.
Ở mức thị giá 13.000 VNĐ (phiên 23/10/2026), cổ phiếu đang giao dịch ở mức P/B 0,90 lần — tức nhà đầu tư đang mua một ngân hàng hoạt động hiệu quả, ROE gần 20% với giá rẻ hơn cả tài sản ròng trên sổ sách. Khoảng cách giữa thị giá và đường kháng cự MA200 (13.220 VNĐ) chỉ là 220 đồng. Một khi tâm lý thị trường ổn định và nợ xấu tiêu dùng qua đỉnh, việc định giá TPBank quay trở lại mức P/B 1,1 – 1,2 lần (tương ứng vùng giá 16.000 – 17.000 VNĐ) chỉ là vấn đề thời gian.
Nguồn dữ liệu tham chiếu: Báo cáo tài chính hợp nhất kiểm toán năm 2025, Báo cáo tài chính hợp nhất soát xét bán niên 6M 2026 của TPBank công bố trên HOSE và dữ liệu khớp lệnh kỹ thuật sàn HOSE ngày 23/10/2026.