Giải mã cơ chế gốc của dòng tiền, định lượng rủi ro bằng số liệu trần trụi và kiểm chứng phản xạ từ thực địa thị trường vốn Việt Nam.
PNJ: Khi "Quyền Chọn Bán" Phát Nổ Và Cái Giá Của Nửa Công Ty Bán Rẻ
Bóc tách vụ án P-Lab và cú rút ruột hơn 7.000 tỷ đồng tiền mặt ngoài đời thực. Phân tích tác động định giá của phương án chào bán riêng lẻ 550 triệu cổ phiếu giá 10.000 đồng sắp trình ĐHĐCĐ ngày 21/10/2026. Vì sao đỉnh cũ 85.000 đồng đã bị chôn vùi vĩnh viễn và đâu là vùng tích sản an toàn?
| Mã CP | Vị thế ngành | Thị giá hiện tại | Đỉnh ATH / Đáy ATL | Biến số cốt tử | Định giá mục tiêu | Khuyến nghị |
|---|---|---|---|---|---|---|
| PNJ | Số 1 Trang sức Bán lẻ | 18.650 đ | 85.000 / 17.250 đ | Pha loãng +107% CP giá 10k | 28.000 – 33.000 đ | |
| TCX | Top 3 CTCK • Wealthtech | 26.950 đ | 43.644 / 26.950 đ | Cung trôi nổi & De-rating | Hấp dẫn dài hạn |
PNJ: Khi "Quyền Chọn Bán" Phát Nổ Và Cái Giá Của Nửa Công Ty Bán Rẻ
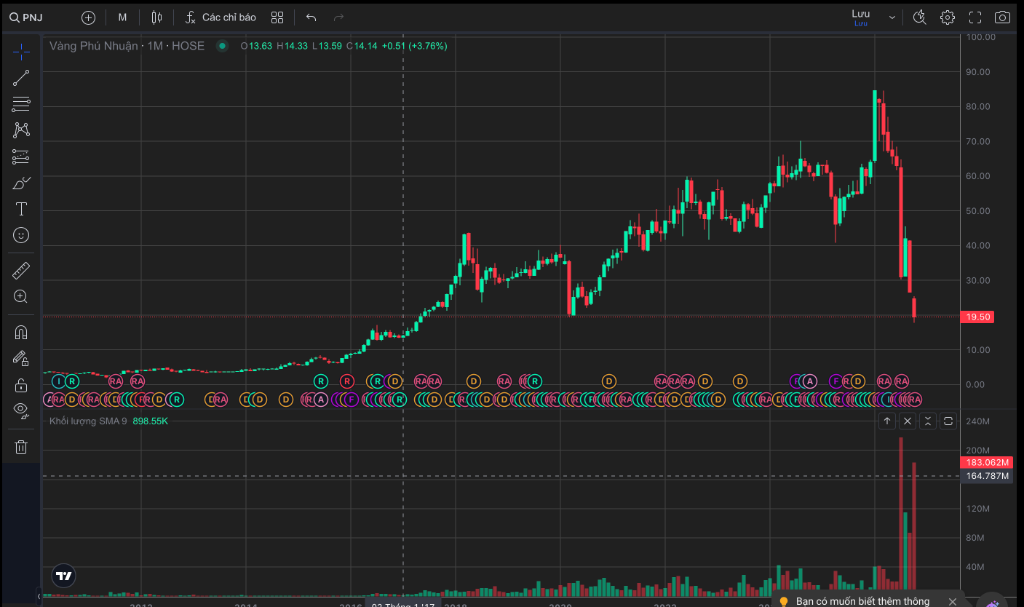
Trên biểu đồ nến tháng của PNJ, một đường dốc đứng vừa cắm thẳng từ đỉnh 85.000 đồng xuống 17.250 đồng. Hơn 77% giá trị bốc hơi trong vỏn vẹn một quý. Cú bật trần 19.500 đồng hôm 09/10 vừa qua chỉ là một phát giật cơ học ngắn ngủi trước khi bị vùi dập tiếp về 18.650 đồng vào phiên hôm nay (14/10/2026). Đám đông bắt đáy hụt lại ngơ ngác kẹp hàng.
Bản chất của đợt sụp đổ lịch sử này không nằm ở các chỉ báo dao động kỹ thuật. Nó là sự cộng hưởng tàn bạo giữa một cuộc rút tiền hàng loạt (bank-run) ngoài đời thực, một lỗ hổng chí mạng trong mô hình cam kết thanh khoản, và đòn chí mạng cuối cùng: quả bom pha loãng 550 triệu cổ phiếu giá bèo sắp kích nổ ngày 21/10 tới.
1. Ngòi nổ P-Lab: Cú đâm sau lưng vào chữ tín
Đầu tháng 7/2026, cơ quan Công an khởi tố ông Đặng Ngọc Thảo, cựu Giám đốc Công ty TNHH MTV Giám định PNJ (P-Lab), cùng đồng phạm về hành vi buôn lậu kim cương xuyên quốc gia. Thủ đoạn của nhóm này rất đơn giản nhưng độc hiểm: lợi dụng tay nghề kỹ thuật để xóa mã số kiểm định của Viện Đá quý Hoa Kỳ (GIA) trên các viên kim cương nhập lậu, khắc mã mới và đóng mộc chứng nhận kiểm định của P-Lab để tuồn ra ngoài thị trường trục lợi cá nhân.
Kết luận điều tra làm rõ rằng PNJ nhập khẩu chính ngạch, và toàn bộ 28.000 viên kim cương lậu trong vụ án không đi vào hệ thống bán lẻ của công ty. Ngày 09/10, Viện Khoa học Đá quý Châu Á (AIGS) cũng xác nhận 100% mẫu kiểm định ngẫu nhiên trong tủ kính của PNJ là kim cương thiên nhiên chuẩn 4C.
Thế nhưng, với người tiêu dùng mua một món trang sức giá hàng trăm triệu đồng, họ mua vì niềm tin giữ giá dựa trên tờ giấy kiểm định. Khi đơn vị giám định mang chính cái tên PNJ dính án làm giả, nỗi sợ hãi lập tức lấn át mọi lời thanh minh.
2. Quả bom "Quyền chọn bán" phát nổ: Cú rút ruột 7.000 tỷ đồng
Bao năm qua, vũ khí sắc bén nhất giúp PNJ thống trị mảng kim hoàn là chính sách thu đổi và mua lại sản phẩm đã bán. Khách hàng sẵn sàng trả mức giá chênh lệch cao vì tin rằng khi cần tiền, họ chỉ việc mang ra cửa hàng PNJ là được giải ngân ngay.
Nhìn bằng con mắt tài chính, PNJ đã hào phóng bán kèm cho mỗi khách hàng một hợp đồng quyền chọn bán (put option) được bảo đảm thanh khoản bằng chính tiền mặt của doanh nghiệp. Trong điều kiện bình thường, lượng người bán lại ít hơn lượng người mua mới, dòng tiền luân chuyển êm thấm.
Nhưng khi khủng hoảng niềm tin xảy ra, khách hàng đồng loạt thực thi quyền chọn bán cùng một lúc. Làn sóng mang trang sức đi trả hàng ập vào các chi nhánh như một đợt bank-run tại ngân hàng. Riêng trong tháng 7/2026, PNJ phải móc két chi hơn 7.000 tỷ đồng tiền tươi thóc thật để mua lại hàng. Không một doanh nghiệp bán lẻ nào trên đời này có đủ lượng tiền mặt dự phòng để chịu nổi một cú rút ruột quy mô như vậy.
Dòng tiền cạn kiệt. Căng thẳng thanh khoản leo thang đến mức gia đình Chủ tịch HĐQT Cao Thị Ngọc Dung phải bán tháo hàng chục triệu cổ phiếu PNJ trên sàn để lấy tiền mặt cho doanh nghiệp vay duy trì sự sống. PNJ lập tức phải sửa quy chế thu đổi, kéo dài thời gian chi trả, đóng cửa gần 30 cửa hàng kém hiệu quả và lên phương án vay nóng.
3. Sụp đổ sổ sách và vòng xoáy giải chấp (Margin Call)
Chuẩn bị cho ĐHĐCĐ bất thường, PNJ công bố con số làm rung chuyển giới đầu tư: trích lập dự phòng tổn thất thu đổi hàng hóa lên tới 7.071 tỷ đồng. Bút toán này biến kế hoạch cả năm 2026 từ lãi hơn 3.400 tỷ đồng thành lỗ ròng hơn 6.270 tỷ đồng.
Thị trường chứng khoán không quan tâm việc mảng kinh doanh cốt lõi thực chất vẫn có lãi 800 tỷ đồng nếu bóc tách dự phòng. Con số lỗ hơn 6.200 tỷ kích hoạt ngay lập tức cơ chế phòng vệ của dòng tiền lớn:
- Khối ngoại tháo chạy: Các quỹ ngoại kỳ cựu như Sprucegrove Investment Management, T. Rowe Price Associates xả ròng dứt khoát hàng triệu cổ phiếu mỗi phiên để hạ tỷ trọng.
- Vòng xoáy Margin: Giá rơi kích hoạt lệnh gọi ký quỹ. Các công ty chứng khoán đồng loạt hạ tỷ lệ cho vay, cắt margin PNJ, dẫn đến làn sóng bán giải chấp chéo trên toàn thị trường.
Cổ phiếu rơi tự do 13 phiên liên tiếp, nhiều phiên trắng bên mua, thị giá chia hơn bốn lần.
4. Cú sốc ngày 14/10: Quả bom pha loãng 550 triệu cổ phiếu giá 10.000 đồng
Tại sao sau khi tăng trần lên 19.500 đồng vào ngày 09/10 nhờ tin kiểm định AIGS, PNJ lại rơi sàn về 18.150 đ vào ngày 12/10 và thủng đáy 17.250 đ vào ngày 13/10? Câu trả lời nằm ở tờ trình họp cổ đông bất thường ngày 21/10/2026 vừa được công bố:
| Chỉ tiêu tái cơ cấu | Số liệu công bố | Bản chất tài chính |
|---|---|---|
| Chào bán riêng lẻ | 550 triệu CP @ 10.000 đ | Tăng hơn 107% số lượng cổ phiếu đang lưu hành (từ 511 triệu lên 1.061 triệu cp). Pha loãng tàn nhẫn giá trị của cổ đông cũ để thu về 5.500 tỷ tiền mặt. |
| Lợi nhuận sau thuế 2026 | -6.270,55 tỷ đ | Ghi nhận mức lỗ kỷ lục do trích lập dự phòng nghĩa vụ mua lại hàng hóa 7.071 tỷ đồng. |
| Hoàn nhập Quỹ ĐTPT | 4.602 tỷ đ | Bút toán đảo số từ Quỹ Đầu tư phát triển sang Lợi nhuận chưa phân phối để cứu vốn chủ sở hữu không bị âm. Không đem lại đồng tiền mặt nào. |
| Cắt giảm cổ tức | 2025: 10% | 2026: 0% | Triệt tiêu toàn bộ dòng tiền chia sẻ lợi ích tiền mặt cho cổ đông. |
5. Định giá và tiềm năng dài hạn: Phép tính số học lạnh lùng
Bỏ qua mớ bòng bong trên sổ sách, PNJ ngoài đời thực vẫn giữ nguyên những giá trị cốt lõi không thể thay thế:
- Hạ tầng chế tác độc quyền: Hai nhà máy lớn với công suất 4 triệu sản phẩm/năm. Không một tiệm vàng tư nhân hay đối thủ nào như DOJI, SJC có được năng lực chế tác trang sức khép kín ở quy mô này.
- Mạng lưới phân phối: Hơn 400 cửa hàng tại hơn 30 tỉnh thành. Doanh thu bán lẻ năm 2026 vẫn dự kiến đạt trên 39.000 tỷ đồng. Khách hàng vẫn mua nhẫn cưới, quà tặng, vàng trang sức.
- Biên lợi nhuận gộp vượt trội: Trang sức thiết kế mang lại biên gộp 17 – 19%, bỏ xa biên độ 1 – 2% của vàng miếng. Cỗ máy này vẫn in ra tiền đều đặn nếu không bị gánh nặng thu đổi rút ruột.
Tuy nhiên, luật chơi kinh doanh đã thay đổi vĩnh viễn. PNJ buộc phải siết chính sách thu mua. Tính năng "trang sức thanh khoản cao như tiền mặt" biến mất. PNJ sẽ phải quay về đúng bản chất của một nhà bán lẻ trang sức xa xỉ (như Pandora), cạnh tranh thuần túy bằng thiết kế và giá trị thẩm mỹ. Tốc độ tăng trưởng doanh thu sẽ chậm lại.
Và bài toán số học sau pha loãng không cho phép bất kỳ sự mơ mộng nào:
- Lượng cổ phiếu sau phát hành: 1.061.000.000 cổ phiếu (hơn 1,06 tỷ cổ phiếu).
- Giả định sau 2 – 3 năm nữa (giai đoạn 2028 – 2029), PNJ hồi phục hoàn toàn, đạt mức lợi nhuận sau thuế 2.500 tỷ đồng/năm.
- Lợi nhuận trên mỗi cổ phần (EPS) tương ứng chỉ còn:
EPS = 2.500 tỷ / 1,061 tỷ cp ≈ 2.350 đồng/cổ phiếu. - Với mức P/E ngành bán lẻ hậu khủng hoảng khoảng 12 – 14 lần, thị giá hợp lý sau phục hồi chỉ nằm trong khoảng:
28.000 – 33.000 đồng/cổ phiếu.
6. Kết luận của Dương Lee
Mức đỉnh 85.000 – 90.000 đồng của quá khứ đã bị chôn vùi vĩnh viễn cùng 550 triệu cổ phiếu in thêm. Đừng ôm ảo tưởng cổ phiếu sẽ x3, x4 tài sản để về lại đỉnh cũ.
Nhưng PNJ không chết. Đây là một ca sống sót rõ ràng của một doanh nghiệp đầu ngành ngã ngựa vì lỗ hổng quản trị, chấp nhận bán rẻ nửa công ty để giải quyết dứt điểm rủi ro thanh khoản. Khi bụi lắng xuống sau kỳ họp ngày 21/10 và lượng hàng trôi nổi bị ép về sát mức giá phát hành (quanh vùng 12.000 – 15.000 đồng), đó sẽ là vùng tích sản an toàn cho một thương vụ tái cấu trúc với biên sinh lời 80 – 100% trong khung thời gian 3 năm.
Chưa tạo nền thì không thò tay bắt dao. Nhìn thẳng vào con số 10.000 đồng phát hành mà canh điểm vào.
TCX: Nghịch Lý Của Cỗ Máy In Tiền Margin Và Cú Trượt Dài Về Đáy Lịch Sử
Một công ty chứng khoán có quy mô cho vay margin đứng đầu toàn thị trường với hơn 51.500 tỷ đồng, thị phần môi giới quý 3/2026 vừa chính thức vượt mốc 10% trên sàn HOSE, nửa năm đầu in ra hơn 3.555 tỷ đồng lợi nhuận trước thuế. Thế nhưng, trên bảng điện tử, cổ phiếu TCX của Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS) lại đang đóng cửa ở mức 26.950 đồng — mức giá thấp nhất lịch sử kể từ ngày chào sàn tháng 10/2025.
Từ đỉnh cao 43.644 đồng thiết lập vào tháng 2/2026, TCX đã âm thầm bốc hơi gần 38% giá trị. Đây là một nghịch lý điển hình giữa sự thăng hoa của kết quả kinh doanh và sự lạnh lùng của dòng tiền thị trường.
1. Cỗ máy in tiền Wealthtech vận hành vượt trội
TCBS không vận hành như các công ty chứng khoán truyền thống (như SSI, VNDirect hay HSC). Mô hình của họ là Wealthtech thuần túy:
- Không nuôi đội ngũ môi giới cồng kềnh: Áp dụng chính sách miễn phí giao dịch (Zero-fee), đẩy toàn bộ khách hàng lên nền tảng số tự thao tác. Chi phí vận hành (Cost-to-Income) của TCBS thấp kỷ lục trong toàn ngành tài chính.
- Cỗ máy margin khổng lồ: Mảng cho vay ký quỹ và ứng trước tiền bán là nguồn thu lớn nhất, chiếm hơn 40% thu nhập thuần. Quy mô cho vay đạt trên 51.500 tỷ đồng (tăng 52% so với cùng kỳ). Với biên lợi nhuận lãi vay ổn định, mảng này như một con đập thủy điện xả tiền đều đặn mỗi ngày.
- Ngân hàng đầu tư (IB) và kinh doanh nguồn vốn: Thu nhập thuần nửa đầu năm từ phân phối trái phiếu và tư vấn tài chính đạt gần 1.800 tỷ đồng, duy trì thị phần áp đảo trong các thương vụ trái phiếu doanh nghiệp lớn.
2. Tại sao giá cổ phiếu vẫn cắm đầu dò đáy?
Nếu kết quả kinh doanh đẹp như tranh vẽ, tại sao cổ phiếu lại trượt dốc không phanh? Phải bóc trần ba cơ chế gốc sau đây:
Cơ chế 1: Hết dư địa định giá đắt đỏ (De-rating)
Khi mới lên sàn cuối năm 2025 và được kéo vọt lên vùng 43.x, thị trường định giá TCX ở mức P/E trên 18 – 20 lần và P/B trên 2,5 lần — một mức định giá cao bất thường so với mức trung bình 10 – 12 lần P/E của nhóm chứng khoán. Thị trường lúc đó trả giá cho câu chuyện "cổ phiếu công nghệ tài chính". Khi đà hưng phấn qua đi, định giá bị kéo ngược về mặt bằng chung của ngành. Đợt giảm này trước hết là quá trình xì bớt phần bọt định giá.
Cơ chế 2: Áp lực xả hàng từ lượng cổ phiếu trôi nổi
Sau gần một năm niêm yết, lượng cổ phiếu trôi nổi tự do trên thị trường rất lớn. Các cổ đông ban đầu và các nhà đầu tư lớn có nhu cầu cơ cấu danh mục hoặc chốt lời từ các đợt phát hành trước niêm yết. Dữ liệu khớp lệnh phiên 09/10 cho thấy khối lượng bán chủ động chiếm tới 70,4% thanh khoản (hơn 1 triệu cổ bán chủ động trên tổng số 1,4 triệu cổ khớp). Phe bán sẵn sàng đè lệnh xuống dưới để thoát hàng, trong khi phe mua chỉ kê lệnh thụ động chờ giá sàn.
Cơ chế 3: Độ nhạy cảm với rủi ro thị trường trái phiếu
Dù thị trường trái phiếu doanh nghiệp đã qua cơn bĩ cực, mảng IB và phân phối trái phiếu của TCBS vẫn gắn chặt với các tập đoàn bất động sản lớn. Trong bối cảnh mặt bằng lãi suất và thanh khoản thị trường chung còn nhiều biến số, dòng tiền tổ chức luôn đặt ra một khoản chiết khấu rủi ro hệ thống đối với cổ phiếu TCX.
| Dữ liệu giao dịch | Thực tế ghi nhận | Đánh giá trạng thái |
|---|---|---|
| Đáy lịch sử (ATL) | 26.950 đ | Mức đóng cửa thấp nhất trong toàn bộ 241 phiên giao dịch đã qua. |
| Cấu trúc nến ngắn hạn | Đỉnh/đáy thấp dần | Trượt dài từ 30.000 đ về 26.950 đ, không có nhịp hồi kỹ thuật nào rõ rệt. |
| Tỷ lệ khớp lệnh | Bán chủ động 70,4% | Bên nắm giữ cổ phiếu vẫn đang chiếm quyền kiểm soát bảng điện. |
| Khối ngoại | Mua ròng nhẹ (+1,8 tỷ) | Lực đỡ ngoại quá nhỏ bé so với áp lực cung nội địa. |
3. Nhận định của Dương Lee
Về giá trị doanh nghiệp, ở vùng giá 26.x, mức định giá của TCX đã trở nên hấp dẫn hơn rất nhiều so với thời điểm ngất ngưởng trên 4x. Mua một cỗ máy in tiền có thị phần hơn 10% với mức định giá hợp lý là một ý tưởng không tồi cho danh mục dài hạn.
Thế nhưng, về mặt dòng tiền, biểu đồ giá chưa đưa ra bất kỳ tín hiệu ngừng rơi nào. Đáy lịch sử chỉ là một con số kỹ thuật, nó hoàn toàn có thể bị xuyên thủng nếu áp lực bán chủ động 70% tiếp tục duy trì. Dòng tiền thông minh không bao giờ vội vã. Họ sẽ chờ đợi một phiên rũ bỏ với thanh khoản bùng nổ rút chân mạnh mẽ hoặc một vùng tích lũy đi ngang siết chặt biên độ trước khi giải ngân.
Đừng đem tiền thịt đi cản đường xe lu khi phe bán vẫn đang miệt mài hạ giá.