Mổ Xẻ BIDV (BID): Quán Quân Tài Sản 3,3 Triệu Tỷ và Hố Đen Dự Phòng 23.000 Tỷ Mỗi Năm
Đóng cửa phiên giao dịch hôm nay ngày 19/10/2026, cổ phiếu BID (BIDV) dừng lại ở mức 33.650 VNĐ/cổ phiếu (điều chỉnh nhẹ 300 đ sau mức tham chiếu 33.950 đ cuối tuần trước). Sau khi hoàn tất đợt phát hành 498,2 triệu cổ phiếu thưởng vào tháng 8/2026, vốn điều lệ của BIDV được nâng lên mức 77.782 tỷ đồng, tương ứng quy mô vốn hóa đạt 261.737 tỷ đồng (~10,4 tỷ USD).
Nếu đặt lên bàn cân về quy mô cơ học, BIDV không có đối thủ tại Việt Nam: Tổng tài sản hợp nhất đạt 3,33 triệu tỷ đồng, quy mô cho vay nền kinh tế vượt 2,21 triệu tỷ đồng, mạng lưới phục vụ hơn 18 triệu khách hàng cá nhân và doanh nghiệp. BIDV là “người khổng lồ” thực sự về mặt thể tích.
Nhưng khi bước vào phân tích dòng tiền và hiệu quả kinh doanh cốt lõi, người khổng lồ này lại mang một nghịch lý đè nặng: BIDV làm ra tới hơn 91.200 tỷ đồng tổng thu nhập hoạt động (vượt xa Vietcombank 87.000 tỷ), nhưng lợi nhuận trước thuế lại dừng ở mức 37.787 tỷ đồng (thấp hơn VCB hơn 6.200 tỷ).
Lý do nằm ở một biến số duy nhất: Hố đen trích lập dự phòng 23.000 tỷ đồng mỗi năm.
1. Diễn biến kỹ thuật và Cấu trúc cổ đông cô đặc
Trên đồ thị kỹ thuật hàng ngày, cổ phiếu BID đang vận động trong pha tích lũy chặt chẽ sau nhịp điều chỉnh kỹ thuật do chốt quyền nhận cổ phiếu thưởng:
Vùng giá 30.000 đ đóng vai trò là đáy hỗ trợ trung hạn không thể xuyên thủng trong suốt 18 tháng qua. Kháng cự mạnh nằm ở vùng đỉnh cũ 37.500 đ. Khối lượng giao dịch bình quân đạt 3,5 - 4,5 triệu đơn vị/phiên.
Đặc tính vận động của cổ phiếu BID chịu chi phối rất lớn bởi cơ cấu cổ đông siêu cô đặc:
- Ngân hàng Nhà nước Việt Nam (đại diện vốn nhà nước): Nắm giữ 80,99% vốn điều lệ.
- KEB Hana Bank (Cổ đông chiến lược Hàn Quốc): Nắm giữ 14,74% vốn điều lệ (khóa tỷ lệ dài hạn).
- Cổ đông đại chúng trôi nổi tự do (Free-float): Chỉ chiếm vỏn vẹn 4,27% (tương đương khoảng 332 triệu cổ phiếu trôi nổi bên ngoài).
Tỷ lệ free-float cực thấp khiến thanh khoản thực tế của BID rất dễ bị co cụm. Khi dòng tiền tạo lập kéo hoặc đè trụ, BID có thể biến động rất mạnh với biên độ giá lớn hơn nhiều so với quy mô vốn hóa hàng trăm nghìn tỷ của nó.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Thu nhập & Chi phí
Để hiểu rõ tại sao BIDV làm ra nhiều tiền nhưng giữ lại lợi nhuận biên thấp hơn Vietcombank, hãy nhìn vào giải phẫu dòng chảy tài chính năm 2025 và nửa đầu năm 2026 dưới dạng biểu đồ Sankey.
Sơ đồ Sankey dòng tiền Cả năm 2025 (Kiểm toán)
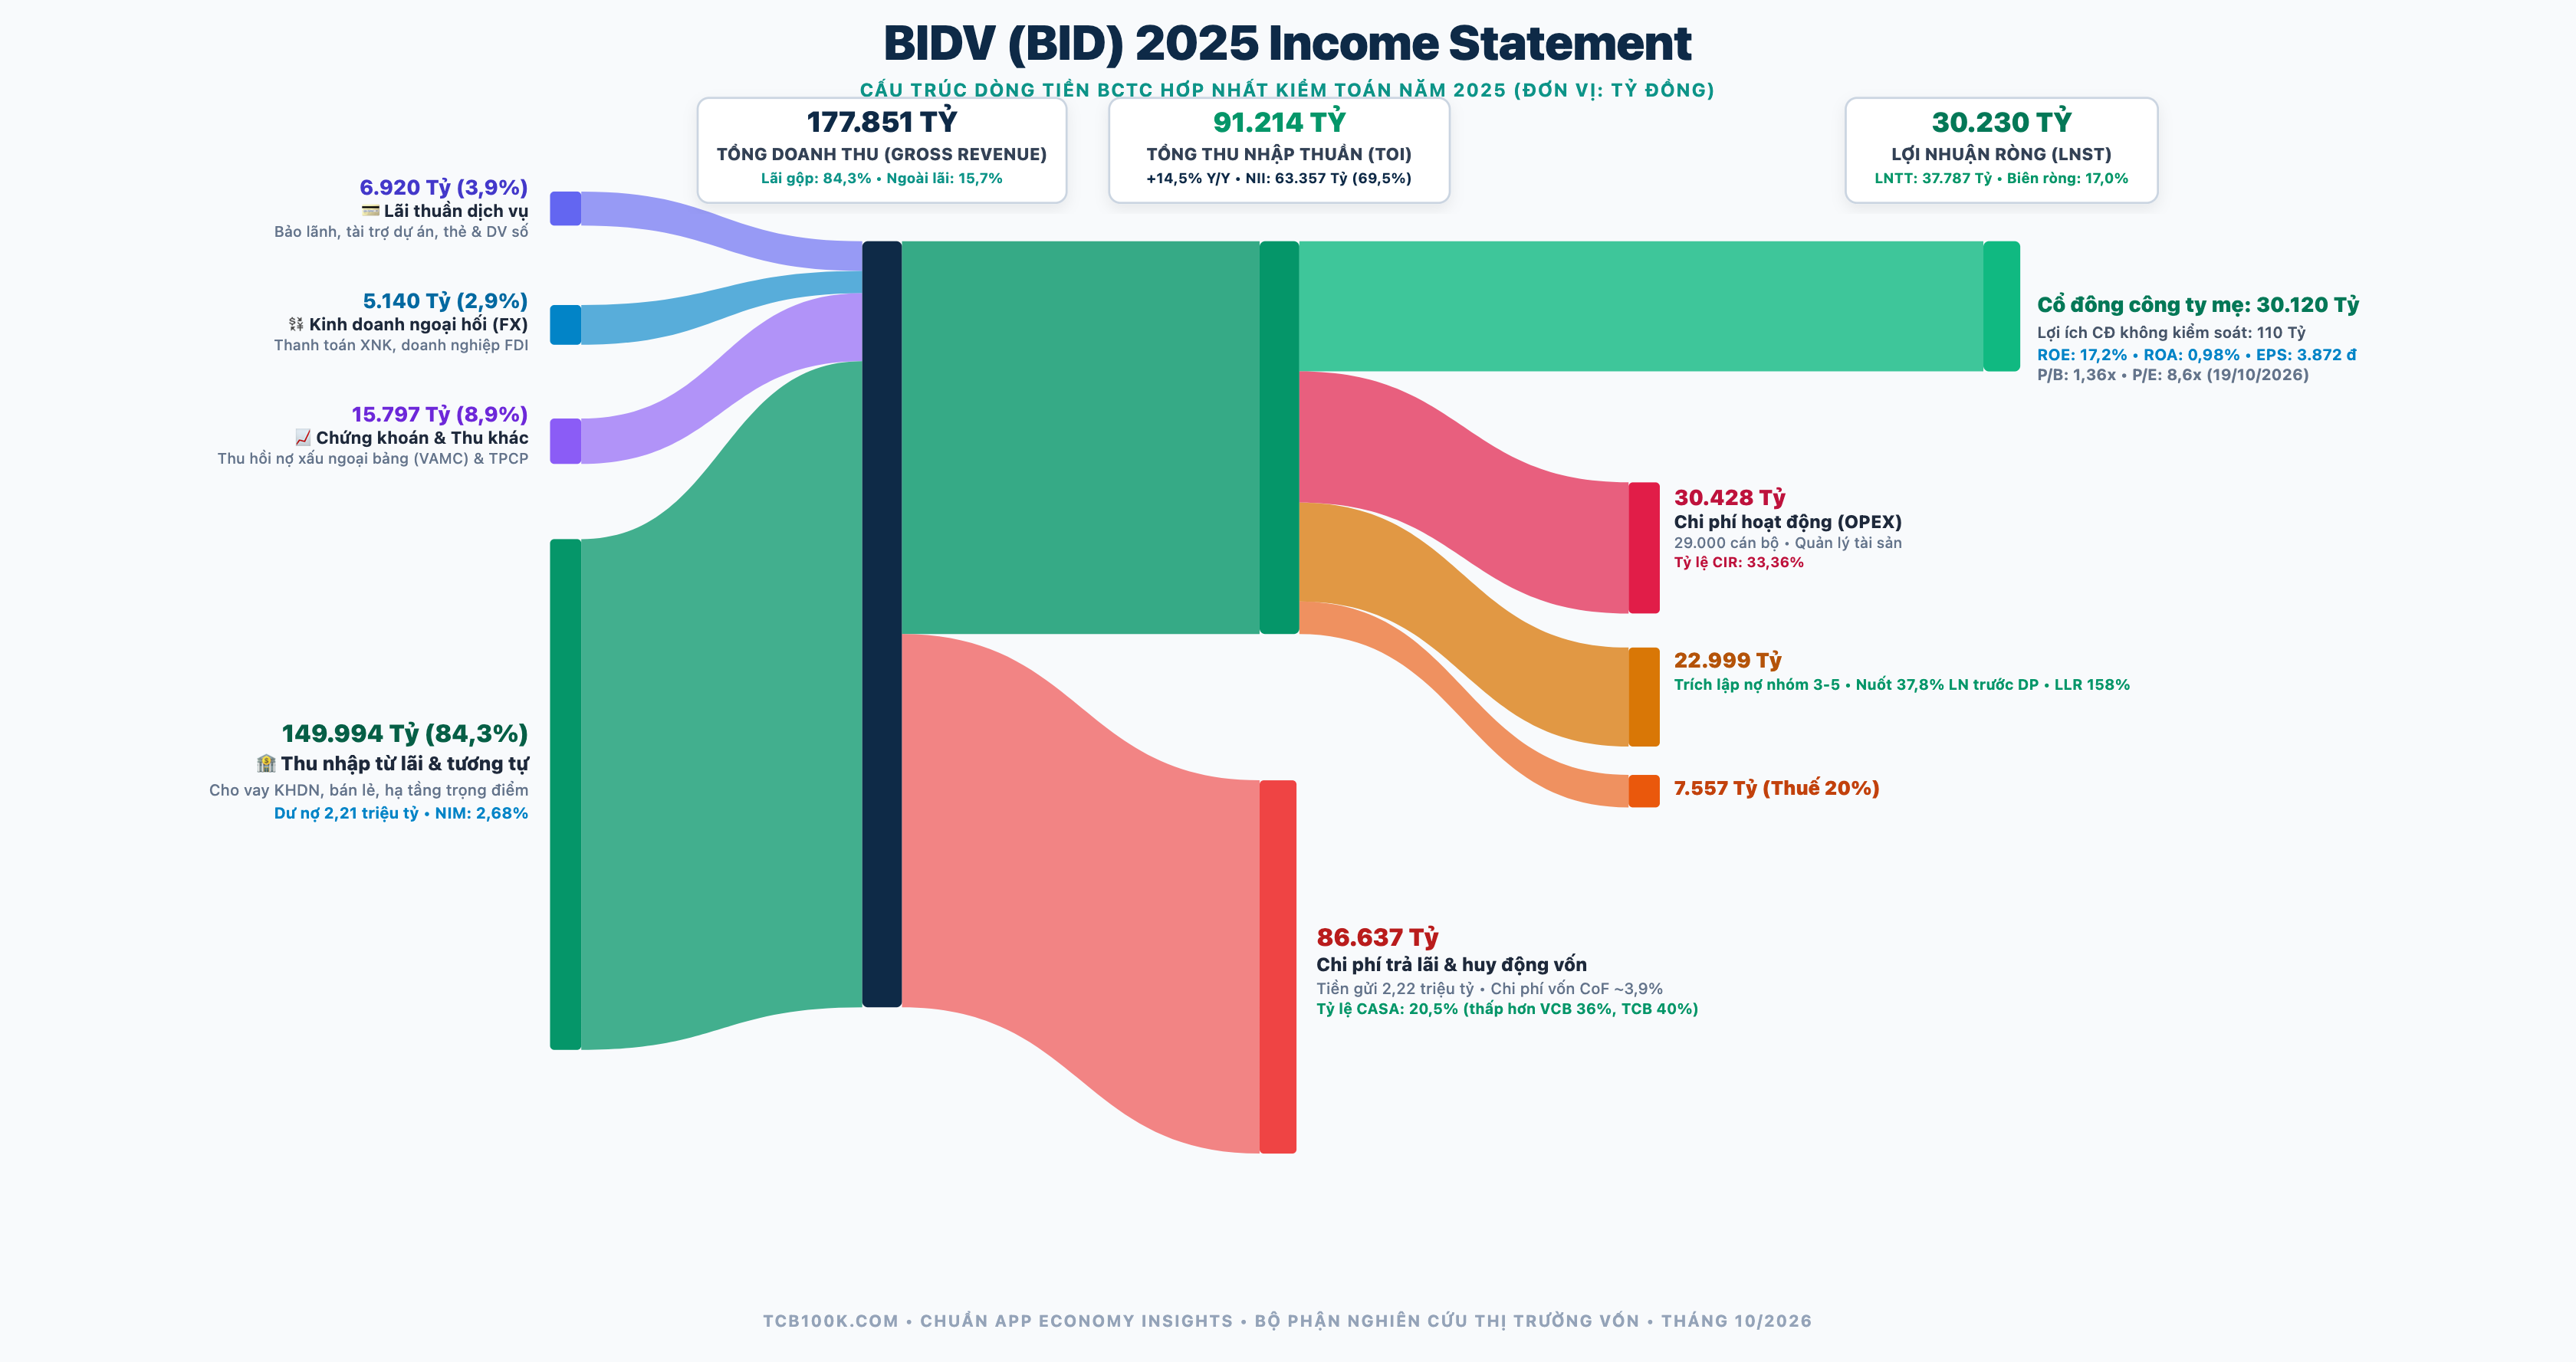
Bóc tách dòng tiền năm 2025 làm nổi bật cấu trúc vận hành của BIDV:
- Tổng doanh thu hoạt động (Gross Revenue) đạt 177.851 tỷ đồng: Hợp nhất từ 4 vòi thu nhập: Lãi thuần hoạt động dịch vụ (6.920 tỷ, 3,9%), Kinh doanh ngoại hối FX & Phái sinh (5.140 tỷ, 2,9%), Chứng khoán & Thu khác (15.797 tỷ, 8,9% - chủ yếu thu hồi nợ xấu ngoại bảng) và Thu nhập từ lãi & tương tự (149.994 tỷ, chiếm 84,3%).
- Chi phí vốn (Cost of Funds) 86.637 tỷ đồng: Chiếm tới 48,7% tổng doanh thu gộp do quy mô tiền gửi 2,22 triệu tỷ chủ yếu là tiền gửi tiết kiệm có kỳ hạn (tỷ lệ CASA chỉ 20,5%). Sau khi trừ chi phí vốn, BIDV giữ lại Tổng thu nhập hoạt động thuần (TOI) đạt 91.214 tỷ đồng (+14,5% YoY, trong đó lãi thuần NII đóng góp 63.357 tỷ).
- Chi phí hoạt động OPEX 30.428 tỷ đồng (CIR 33,36%): Tối ưu hóa chi phí vận hành giúp ngân hàng tạo ra 60.786 tỷ đồng lợi nhuận thuần trước trích lập dự phòng.
- Hố đen dự phòng tín dụng 22.999 tỷ đồng: Chiếm tới 37,8% lợi nhuận thuần làm ra. Sau khi trừ tiếp thuế TNDN 7.557 tỷ, Lợi nhuận sau thuế (LNST) còn lại 30.230 tỷ đồng (Cổ đông mẹ BID hưởng 30.120 tỷ). Mọi dòng tiền Inflow (177.851 tỷ) và Outflow (86.637 + 30.428 + 22.999 + 7.557 + 30.230 = 177.851 tỷ) được bảo toàn tuyệt đối 100%.
Sơ đồ Sankey dòng tiền Bán niên 6M 2026 (Soát xét)
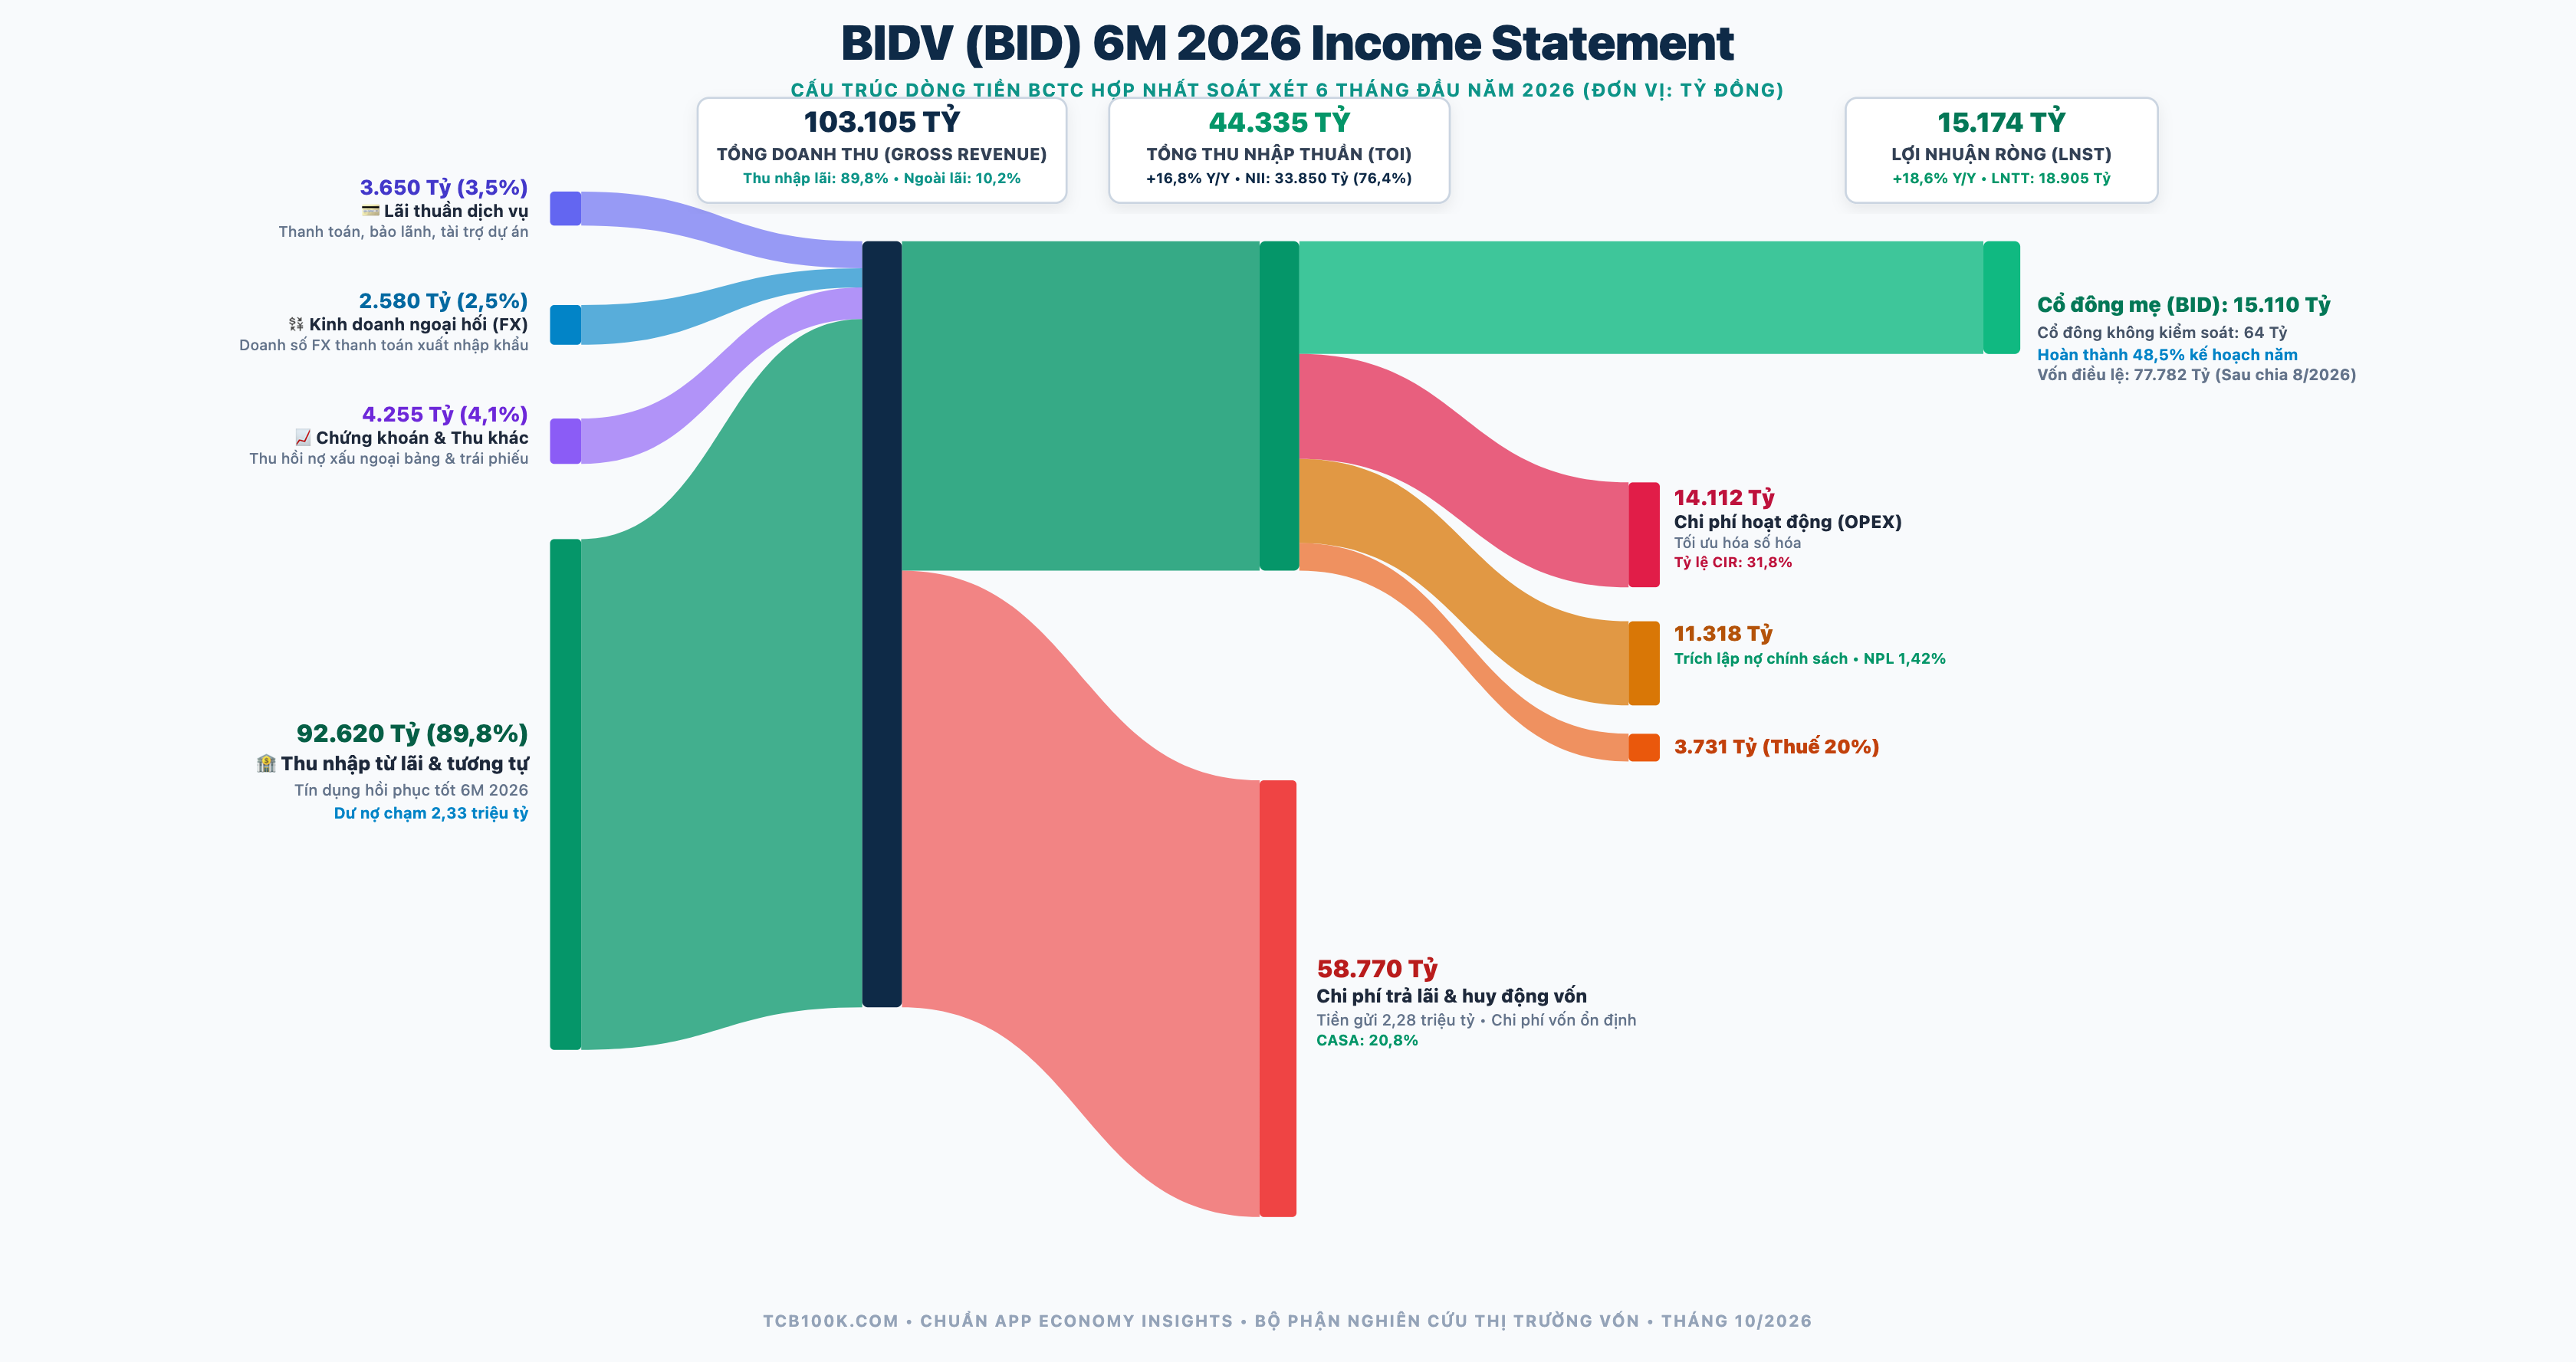
Trong 6 tháng đầu năm 2026:
- Tổng doanh thu hoạt động đạt 103.105 tỷ đồng: Hợp nhất từ 4 vòi: Thu nhập từ lãi (92.620 tỷ, 89,8%), Lãi thuần dịch vụ (3.650 tỷ, 3,5%), Kinh doanh ngoại hối (2.580 tỷ, 2,5%), Chứng khoán & Thu khác (4.255 tỷ, 4,1%).
- Chi phí trả lãi 58.770 tỷ đồng: Chi phí vốn giữ ở mức ổn định, tạo ra TOI thuần 44.335 tỷ đồng (+16,8% YoY).
- Chi phí dự phòng 11.318 tỷ, OPEX 14.112 tỷ và thuế 3.731 tỷ: Lợi nhuận trước thuế 6 tháng đạt 18.905 tỷ đồng (+18,6% YoY) và lợi nhuận sau thuế đạt 15.174 tỷ đồng (Cổ đông mẹ BID: 15.110 tỷ). Dòng tiền cân đối tuyệt đối 100% (58.770 + 14.112 + 11.318 + 3.731 + 15.174 = 103.105 tỷ đồng).
3. Lợi thế cạnh tranh (Moat): “Xương sống” tín dụng quốc gia
BIDV sở hữu những lợi thế quy mô tuyệt đối mà không một ngân hàng thương mại tư nhân nào có thể chạm tới:
-
Vị thế số một tuyệt đối về dư nợ cho vay nền kinh tế (2,21 triệu tỷ đồng): BIDV là đầu mối thu xếp vốn cho hầu hết các dự án cơ sở hạ tầng trọng điểm của Việt Nam: từ các tuyến cao tốc Bắc - Nam, cảng hàng không quốc tế Long Thành, hệ thống truyền tải điện 500kV mạch 3 đến các tổ hợp năng lượng tái tạo và khu công nghiệp. Danh mục khách hàng doanh nghiệp của BIDV gắn liền với vận mệnh tăng trưởng GDP của đất nước.
-
Mạng lưới chi nhánh sâu rộng tới tận cấp huyện/thị xã: Với gần 1.100 chi nhánh và phòng giao dịch trải dài 63 tỉnh thành, BIDV có năng lực huy động vốn từ tầng lớp dân cư đại chúng với tính ổn định cực cao. Nguồn tiền gửi khách hàng đạt hơn 2,1 triệu tỷ đồng, giúp thanh khoản của BIDV luôn vững như bàn thạch ngay cả trong những thời điểm thị trường liên ngân hàng căng thẳng nhất.
-
Cổ đông chiến lược KEB Hana Bank: Sự hiện diện của định chế tài chính hàng đầu Hàn Quốc không chỉ củng cố năng lực quản trị rủi ro theo chuẩn Basel II/III mà còn biến BIDV thành điểm đến mặc định của làn sóng dòng vốn FDI từ Hàn Quốc (Samsung, LG, Hyundai và chuỗi nhà cung ứng vệ tinh).
4. 4 Góc khuất rủi ro chí tử của BIDV
Phân tích BIDV nếu chỉ nhìn vào quy mô tài sản 3,3 triệu tỷ sẽ rơi vào cái bẫy ảo tưởng sức mạnh. Đây là 4 rủi ro cốt lõi mà bất kỳ nhà đầu tư nào cũng phải thấu suốt:
Rủi ro 1: “Hố đen” trích lập dự phòng 23.000 tỷ nuốt chửng biên lợi nhuận
Trong khi Vietcombank chỉ phải trích lập 3.700 tỷ đồng dự phòng rủi ro tín dụng trong năm 2025, thì BIDV phải trích lập tới 22.999 tỷ đồng (gấp hơn 6,2 lần VCB). Con số này nuốt trọn 37,8% lợi nhuận thuần từ hoạt động kinh doanh. Tại sao BIDV phải trích lập nhiều đến vậy? Bởi vì danh mục cho vay của BIDV tập trung nặng vào các doanh nghiệp lớn, các dự án hạ tầng thời gian hoàn vốn 10 - 20 năm, các khoản vay xây dựng và sản xuất truyền thống chịu ảnh hưởng nặng nề bởi chu kỳ kinh tế vĩ mô. Tỷ lệ nợ xấu nội bảng của BIDV ở mức 1,42% (gần 31.400 tỷ đồng nợ xấu nhóm 3-5), cao hơn gấp 2,3 lần so với Vietcombank (0,61%). Dù tỷ lệ bao phủ nợ xấu đạt 158%, áp lực duy trì bộ đệm này buộc ban lãnh đạo phải liên tục “cắt thịt” lợi nhuận để đắp vào quỹ dự phòng.
Rủi ro 2: Chi phí vốn CoF cao vì tỷ lệ CASA chỉ quanh 19 - 21%
Khác với Techcombank (CASA 40%) hay Vietcombank (CASA 36%), tỷ lệ CASA của BIDV chỉ lẹt đẹt quanh ngưỡng 19,5% - 21%. Đại đa số tiền gửi tại BIDV là tiền gửi tiết kiệm có kỳ hạn của người dân với lãi suất thị trường. Điều này khiến chi phí trả lãi huy động của BIDV luôn ở mức cao (chi tới 86.600 tỷ đồng tiền lãi năm 2025). Biên lãi thuần NIM của BIDV chỉ dao động trong khoảng 2,65% - 2,85%, mỏng hơn đáng kể so với mức 3,1% của VCB hay 4,2% của Techcombank. Khi lãi suất đầu vào rục rịch tăng, NIM của BIDV sẽ là đối tượng bị tổn thương đầu tiên.
Rủi ro 3: Bộ đệm vốn mỏng (CAR ~9,3%) và vòng luẩn quẩn tăng vốn
Dù quy mô tài sản nở ra 3,33 triệu tỷ, vốn tự có (Tier 1 & Tier 2) của BIDV chỉ quanh mức 150.000 tỷ đồng. Tỷ lệ an toàn vốn (CAR) theo Thông tư 41 của BIDV thường chỉ ngấp nghé mức 9,2% - 9,5% (chỉ nhỉnh hơn mức tối thiểu 8,0% một khoảng hẹp). Với tốc độ tăng trưởng tín dụng 13 - 15%/năm, BIDV luôn trong tình trạng “khát vốn”. Tuy nhiên, do tỷ lệ sở hữu của Nhà nước tại BIDV đã ở mức 80,99% và ngân sách Nhà nước không thể rót tiền mặt tăng vốn, BIDV buộc phải trông chờ vào các đợt phát hành cổ phiếu trả cổ tức hoặc chào bán riêng lẻ cho nhà đầu tư nước ngoài – một tiến trình pháp lý vô cùng chậm chạp và phức tạp.
Rủi ro 4: Rủi ro chuyển nhóm nợ từ các dự án BOT và tái cơ cấu
BIDV là ngân hàng nắm giữ dư nợ tài trợ các dự án BOT giao thông, dự án năng lượng tái tạo và các khoản vay thuộc diện tái cơ cấu theo Thông tư 02/Thông tư 06 lớn nhất hệ thống. Dù nhiều dự án đã đi vào vận hành thu phí, rủi ro biến động chính sách giá điện và phương án tài chính BOT vẫn là “quả bom nổ chậm” nếu dòng tiền dự án không đạt như phương án vay ban đầu.
5. So sánh First Principles: Bộ ba Big 4 VCB – BID – CTG
Đặt ba ngân hàng quốc doanh lớn nhất lên cùng một hệ quy chiếu để thấy rõ sự phân hóa giá trị:
| Chỉ số cốt lõi (Kiểm toán 2025) | Vietcombank (VCB) | BIDV (BID) | VietinBank (CTG) |
|---|---|---|---|
| Tổng tài sản hợp nhất | 2,67 triệu tỷ | 3,33 triệu tỷ (Số 1) | 2,75 triệu tỷ |
| Dư nợ cho vay khách hàng | 1,67 triệu tỷ | 2,21 triệu tỷ (Số 1) | 1,79 triệu tỷ |
| Thu nhập hoạt động (TOI) | 87.000 tỷ | 91.214 tỷ (Số 1) | 87.300 tỷ |
| Chi phí dự phòng rủi ro | 3.700 tỷ (Siêu sạch) | 22.999 tỷ (Hố đen) | 17.300 tỷ (Giảm mạnh) |
| Lợi nhuận trước thuế (LNTT) | 44.020 tỷ (Quán quân) | 37.787 tỷ | 43.446 tỷ (Bám sát VCB) |
| Tỷ lệ nợ xấu (NPL nội bảng) | 0,61% | 1,42% | 1,18% |
| Tỷ lệ bao phủ nợ xấu (LLR) | 279% | 158% | 172% |
| Tỷ lệ CASA | 36,0% | 20,5% | 24,0% |
| Thị giá (Phiên 19/10/2026) | 56.200 đ | 33.650 đ | 30.500 đ |
| Định giá P/B Trailing | 1,88x (Rất đắt) | 1,36x (Hợp lý) | 1,17x (Rẻ nhất Big 4) |
Bảng số liệu lột trần sự thật:
- VCB là cỗ máy tinh gọn, ăn tiền nhờ CASA rẻ và danh mục nợ siêu sạch, được thị trường trả giá P/B 1,88x.
- BID là người khổng lồ cày cuốc nhiều nhất (TOI 91.214 tỷ), nhưng phải gánh vác sứ mệnh quốc gia, trả chi phí vốn cao hơn và phải trích lập dự phòng tới gần 23.000 tỷ. Vì vậy, P/B của BID chỉ được định giá ở mức 1,36x.
6. Ma trận định giá 3 kịch bản cho cổ phiếu BID
Dự phóng kết quả kinh doanh cả năm 2026 của BIDV:
- LNTT dự phóng: 39.500 - 41.000 tỷ đồng (+5% đến +9% YoY).
- Lợi nhuận sau thuế dự phóng: 31.600 - 32.800 tỷ đồng.
- Giá trị sổ sách mỗi cổ phiếu (BVPS) dự phóng cuối năm 2026: 26.800 VNĐ/cổ phiếu.
| Kịch bản | Giả định NIM & Tín dụng | P/B mục tiêu | P/E mục tiêu | Giá trị hợp lý (VNĐ) | Hiệu suất kỳ vọng (so với 33.650 đ) |
|---|---|---|---|---|---|
| Thận trọng (Bear) | NIM co hẹp về 2,55%, nợ xấu tăng nhẹ, dự phòng giữ mức 24.000 tỷ | 1,10x | 7,2x | 29.500 đ | -12,3% (Chiết khấu rủi ro nợ xấu) |
| Cơ sở (Base) | Tín dụng tăng 13,5%, thu hồi nợ ngoại bảng tốt, trích lập 21.000 tỷ | 1,35x | 8,8x | 36.500 đ | +8,5% (Biến động theo thị trường chung) |
| Lạc quan (Bull) | Hoàn tất chào bán riêng lẻ cho khối ngoại 9% vốn, hạ trích lập dự phòng | 1,60x | 10,5x | 43.000 đ | +27,8% (Sóng định giá lại quy mô tài sản) |
7. Chốt hạ luận điểm
BIDV là biểu tượng về quy mô của hệ thống ngân hàng Việt Nam. Mua cổ phiếu BID không phải là mua một câu chuyện tăng trưởng thần tốc hay biên lợi nhuận đột biến.
Mua BID ở vùng giá 33.650 VNĐ (P/B 1,36x) là bạn đang mua một “cỗ máy cày 3,3 triệu tỷ tài sản” với mức định giá chiết khấu rẻ hơn Vietcombank 28%. Động lực tăng giá thực sự của BID trong 12 - 24 tháng tới không đến từ việc mở rộng tín dụng (vì trần đệm vốn CAR đã sát nút), mà phụ thuộc hoàn toàn vào 2 chất xúc tác:
- Tiến độ phê duyệt thương vụ phát hành riêng lẻ cho đối tác chiến lược nước ngoài để giải tỏa cơn khát vốn Tier 1.
- Tốc độ thu hồi nợ xấu đã trích lập ngoại bảng để tạo ra dòng tiền hoàn nhập dự phòng hàng chục nghìn tỷ.
Nếu hố đen dự phòng 23.000 tỷ bắt đầu thu hẹp lại, đó sẽ là thời điểm lợi nhuận của BIDV bùng nổ mạnh mẽ nhất. Cho đến lúc đó, BID vẫn là một mã cổ phiếu phòng thủ nền tảng mang tính chất điều tiết chỉ số hơn là cổ phiếu bứt phá thanh khoản.