Mổ Xẻ Vietcombank (VCB): Đế Chế Lợi Nhuận 44.000 Tỷ và Rủi Ro Bẫy Định Giá P/B 1.9x
Trên bảng điện phiên đóng cửa hôm nay ngày 19/10/2026, cổ phiếu VCB (Vietcombank) chốt tại mức giá 56.200 VNĐ/cổ phiếu (điều chỉnh 700 đ sau phiên tham chiếu 56.900 đ cuối tuần trước). Với hơn 8,355 tỷ cổ phiếu đang lưu hành, quy mô vốn hóa của Vietcombank đạt 469.589 tỷ đồng (~18,7 tỷ USD). Con số này bỏ xa toàn bộ hệ thống ngân hàng tại Việt Nam: lớn gấp 3 lần VPBank, gấp 3,5 lần Techcombank và gấp 4 lần MBBank.
Phần đông thị trường nhìn vào Vietcombank như một tượng đài không thể bị đánh bại: cỗ máy kiếm tiền 44.000 tỷ đồng lợi nhuận trước thuế mỗi năm, tỷ lệ nợ xấu chỉ 0,6% và bộ đệm dự phòng bao phủ nợ xấu lên tới 279%. Nhưng đằng sau hào quang của nhà băng số một quốc gia, mức định giá P/B chạm 1,9 lần đang đặt nhà đầu tư vào một bài toán rủi ro hoàn toàn khác.
1. Diễn biến kỹ thuật và Vai trò neo chỉ số VN-Index
VCB không đơn thuần là một cổ phiếu ngân hàng thông thường. Với tỷ trọng vốn hóa khổng lồ trên HOSE, VCB là “mỏ neo” điều tiết toàn bộ chỉ số VN-Index và thị trường chứng khoán phái sinh:
Sau đợt chia cổ tức bằng cổ phiếu quy mô lớn từ nguồn lợi nhuận giữ lại đưa vốn điều lệ lên 83.556 tỷ đồng, thị giá VCB điều chỉnh về quanh ngưỡng 50.000 - 58.000 đ. Vùng 47.000 đ đóng vai trò nền tích lũy cứng, trong khi ngưỡng kháng cự trung hạn nằm ở vùng đỉnh 62.000 đ. Thanh khoản của VCB luôn được kiểm soát chặt chẽ quanh mức 2 - 3 triệu cổ phiếu mỗi phiên, thể hiện tính chất cô đặc của cơ cấu cổ đông khi Nhà nước (thông qua Ngân hàng Nhà nước) nắm giữ tới 74,8% và đối tác chiến lược Mizuho Bank nắm giữ 15,0%.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Thu nhập & Chi phí
Khác với các doanh nghiệp sản xuất hay công nghệ, dòng tiền của một ngân hàng vận hành theo nguyên lý thu nhập lãi và ngoài lãi. Thu nhập lãi gộp thu về từ người vay phải trừ đi chi phí vốn huy động từ người gửi tiền, phần thặng dư tạo ra Thu nhập lãi thuần (Net Interest Income - NII). Từ NII cộng các nguồn thu ngoài lãi mới hình thành Tổng thu nhập hoạt động (TOI), sau đó trang trải chi phí vận hành (CIR), trích lập quỹ dự phòng nợ xấu, nộp thuế và mang về lợi nhuận sau cùng.
Dưới đây là 2 lát cắt dòng tiền toàn diện của Vietcombank theo chuẩn App Economy Insights: Một cho cả năm tài chính kiểm toán 2025, và một cho nửa đầu năm 2026.
Sơ đồ Sankey dòng tiền Cả năm 2025 (Kiểm toán)
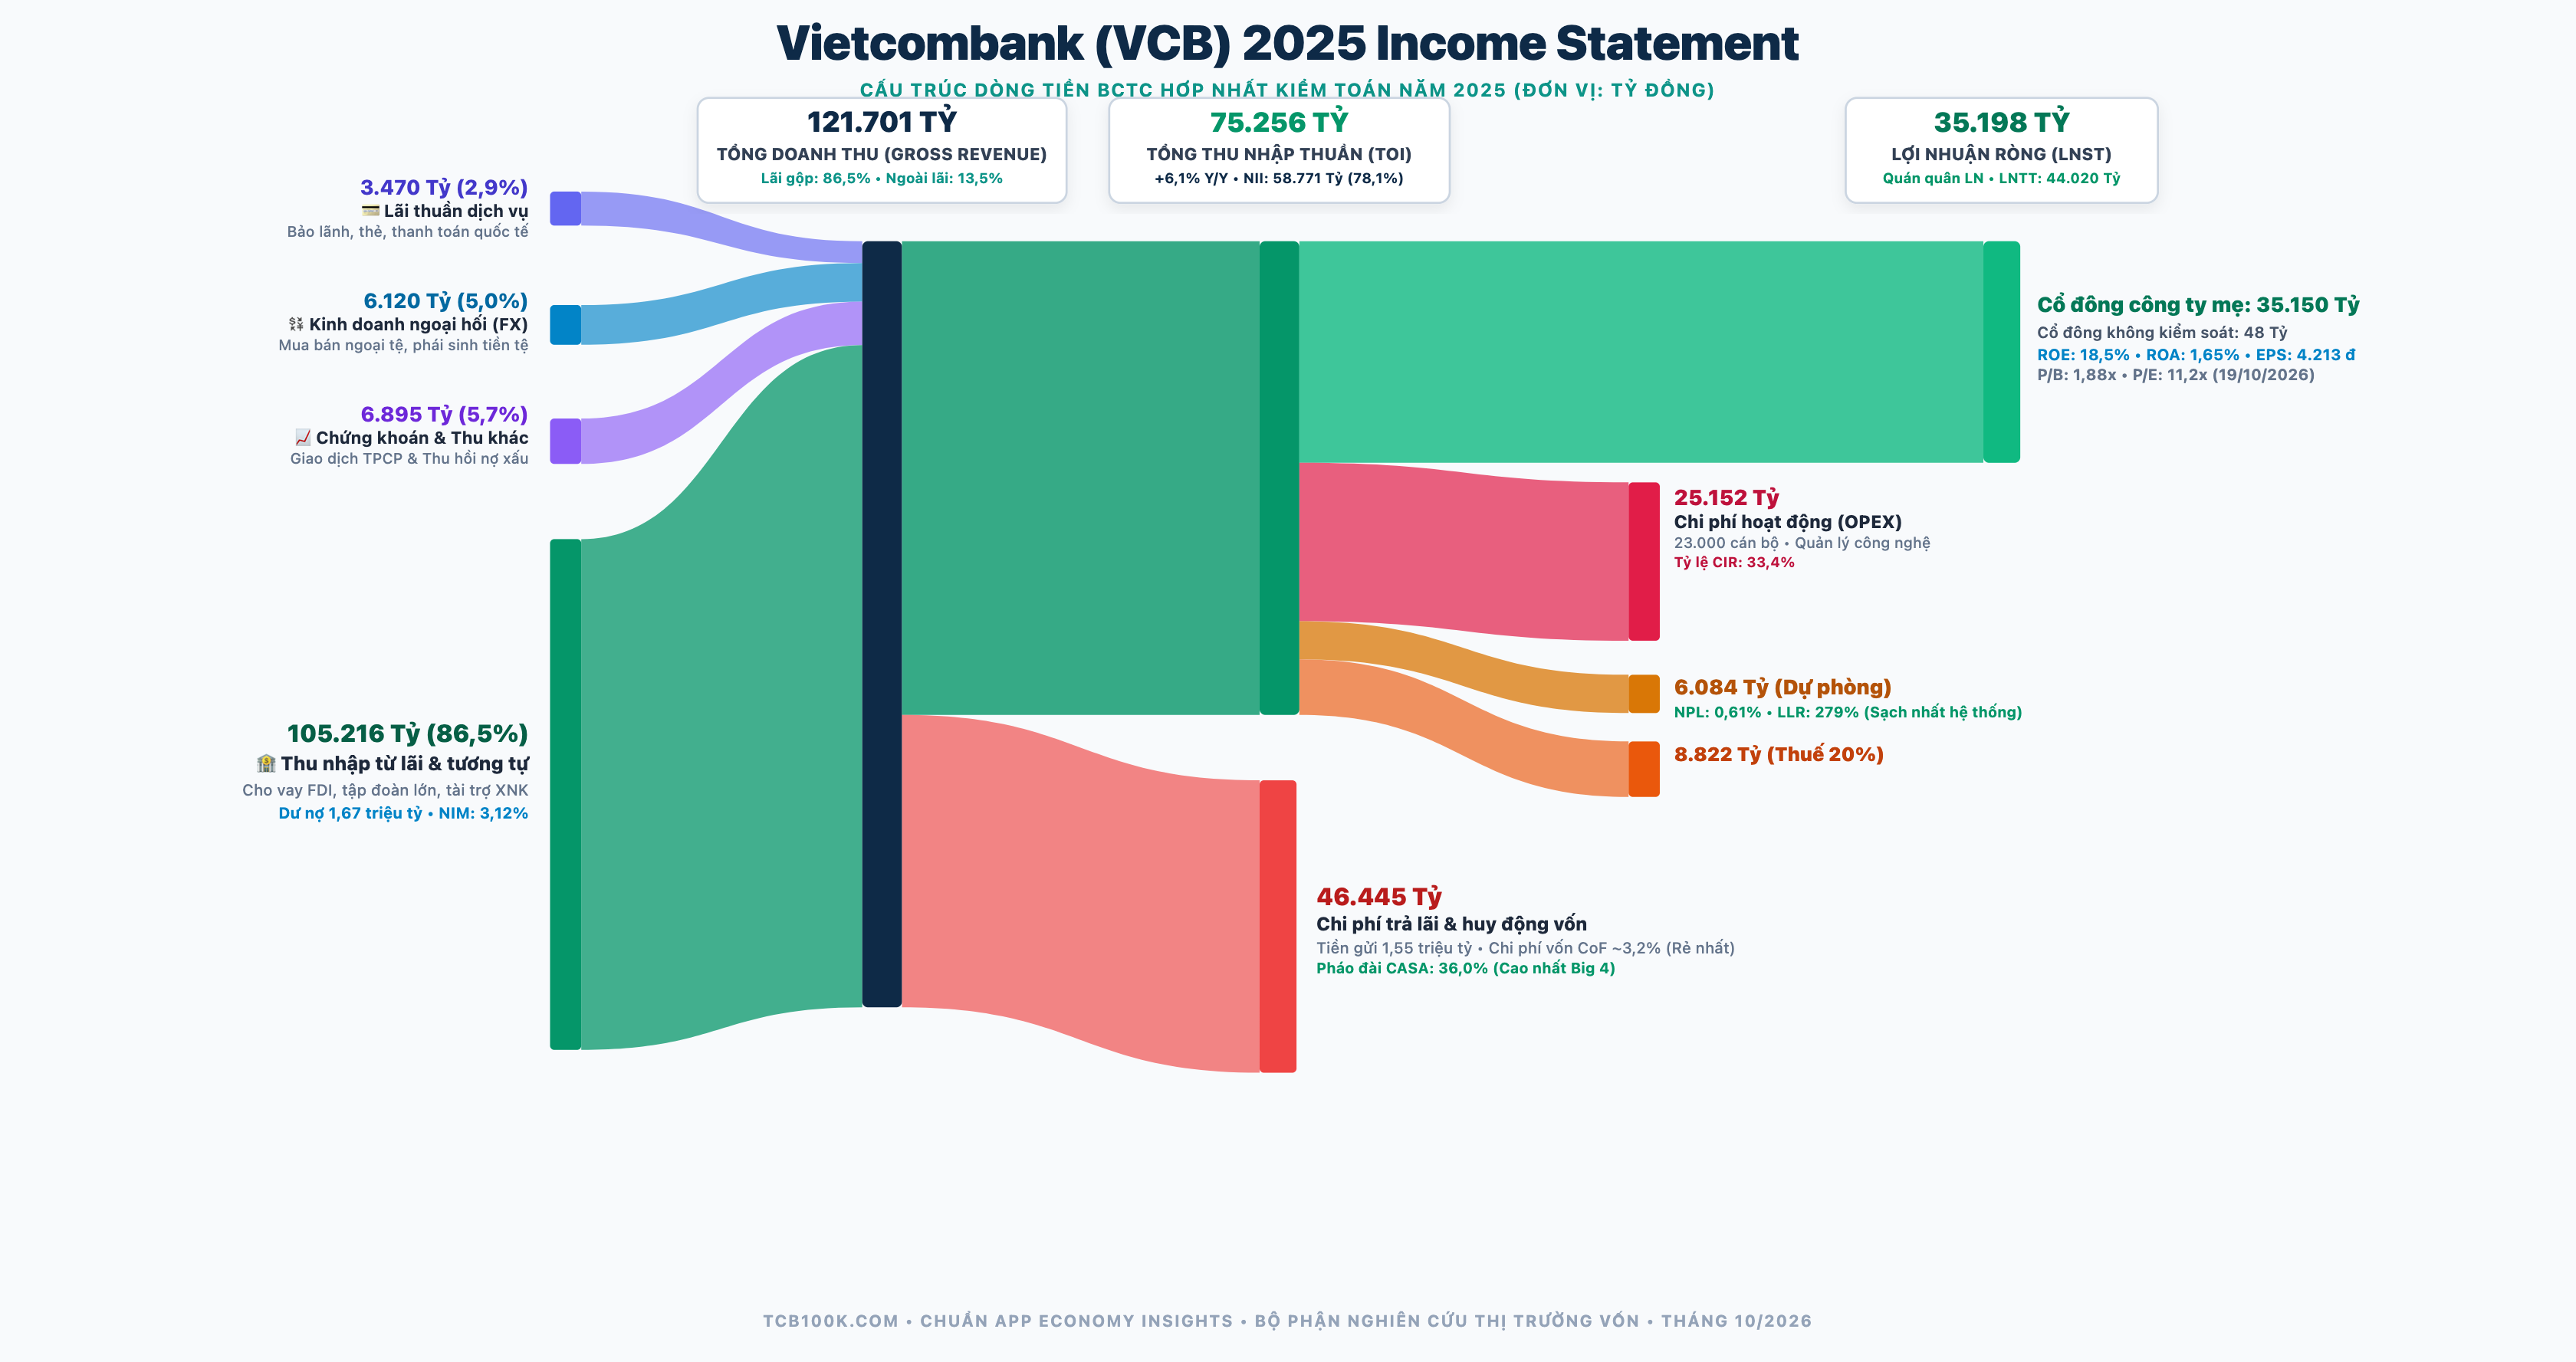
Quan sát dòng chảy tài chính năm 2025 của Vietcombank bộc lộ 3 đặc điểm then chốt:
- Tổng doanh thu hoạt động (Gross Revenue) đạt 121.701 tỷ đồng: Hợp nhất từ 4 vòi thu nhập: Lãi thuần dịch vụ (3.470 tỷ, 2,9%), Kinh doanh ngoại hối FX (6.120 tỷ, 5,0%), Chứng khoán & Thu khác (6.895 tỷ, 5,7%) và Thu nhập từ lãi & tương tự (105.216 tỷ, chiếm 86,5%).
- Chi phí vốn (CoF) rẻ nhất hệ thống (46.445 tỷ đồng): Nhờ pháo đài CASA 36,0% và nguồn vốn thanh toán FDI dồi dào, Vietcombank chỉ phải chi 46.445 tỷ đồng trả lãi huy động (CoF bình quân chỉ ~3,2%), tạo ra khoảng đệm thặng dư Tổng thu nhập hoạt động thuần (TOI) đạt 75.256 tỷ đồng (trong đó thu nhập lãi thuần NII đạt 58.771 tỷ đồng).
- Lợi nhuận ròng 35.198 tỷ đồng: Với chi phí hoạt động OPEX 25.152 tỷ (CIR 33,4%), chi phí trích lập dự phòng tín dụng 6.084 tỷ đồng (nợ xấu chỉ 0,61%, bộ đệm dự phòng bao phủ nợ xấu LLR đạt 279%) và thuế TNDN 8.822 tỷ đồng, Vietcombank ghi nhận LNTT 44.020 tỷ đồng, giữ vững ngôi vị quán quân lợi nhuận toàn ngành ngân hàng Việt Nam. Mọi dòng tiền Inflow (121.701 tỷ) và Outflow (46.445 + 25.152 + 6.084 + 8.822 + 35.198 = 121.701 tỷ) được bảo toàn tuyệt đối 100%.
Sơ đồ Sankey dòng tiền Bán niên 6M 2026 (Soát xét)
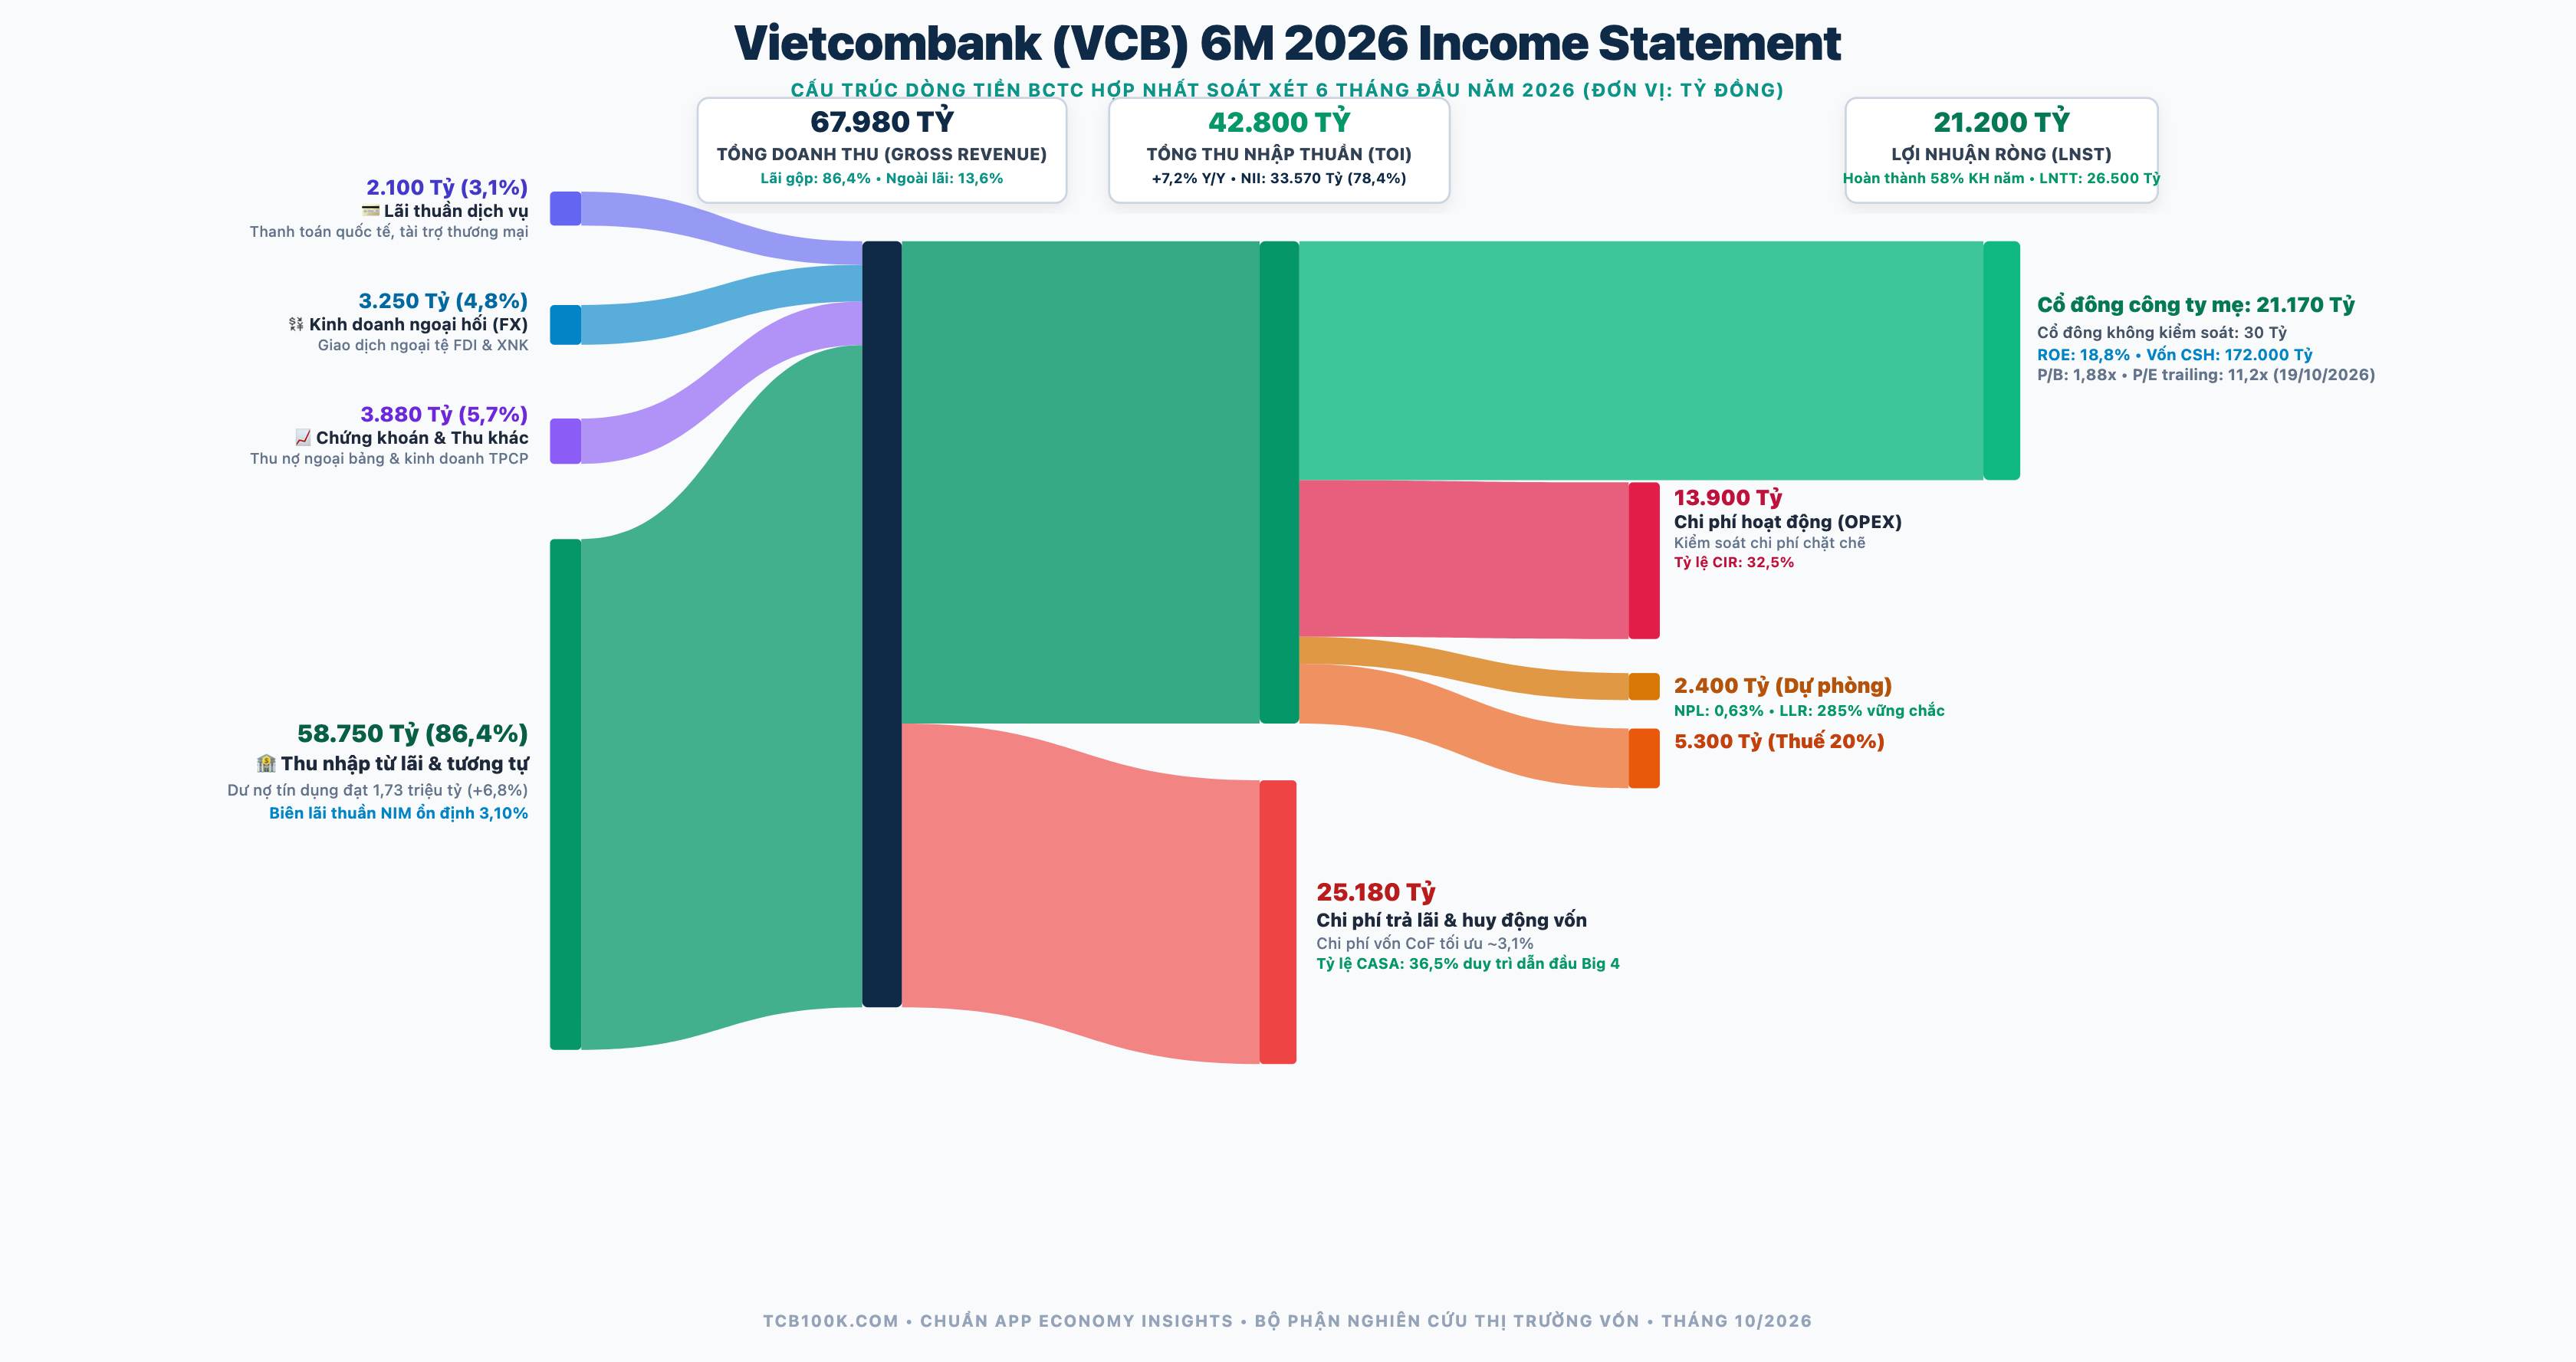
Bức tranh nửa đầu năm 2026 thể hiện sự ổn định vượt trội:
- Tổng doanh thu hoạt động đạt 67.980 tỷ đồng: Thu nhập từ lãi đạt 58.750 tỷ (86,4%), thu ngoài lãi đạt 9.230 tỷ (13,6% - gồm dịch vụ 2.100 tỷ, FX 3.250 tỷ, chứng khoán & thu khác 3.880 tỷ).
- Thu nhập hoạt động thuần (TOI) đạt 42.800 tỷ đồng (+7,2% YoY): Sau khi trừ 25.180 tỷ đồng chi phí vốn huy động, thu nhập lãi thuần NII đạt 33.570 tỷ đồng.
- Lợi nhuận trước thuế 6 tháng đạt 26.500 tỷ đồng: Lợi nhuận sau thuế đạt 21.200 tỷ đồng (Cổ đông mẹ: 21.170 tỷ), hoàn thành 58% kế hoạch năm. Chi phí hoạt động OPEX kiểm soát ở mức 13.900 tỷ (CIR 32,5%), chi phí dự phòng rủi ro 2.400 tỷ đồng, nợ xấu giữ ở mức 0,63% và LLR đạt 285%. Mọi dòng tiền cân đối tuyệt đối (25.180 + 13.900 + 2.400 + 5.300 + 21.200 = 67.980 tỷ đồng).
3. Lợi thế cạnh tranh (Moat): Pháo đài CASA và Thương hiệu Quốc gia
Lợi thế cạnh tranh thực sự của Vietcombank không nằm ở số lượng phòng giao dịch hay các chương trình khuyến mãi rầm rộ, mà nằm ở 3 con hào kinh tế vững chắc:
-
Pháo đài tiền gửi giá rẻ (CASA vô đối từ khối FDI và Doanh nghiệp Nhà nước): Gần như mọi tập đoàn FDI lớn nhất đầu tư vào Việt Nam (Samsung, LG, Foxconn, Canon, Honda) đều mở tài khoản thanh toán chính và sử dụng dịch vụ tài trợ thương mại của Vietcombank. Cùng với dòng tiền thanh toán từ các Tập đoàn, Tổng công ty Nhà nước và khối chi trả lương ngân sách, lượng tiền gửi không kỳ hạn lãi suất 0,1 - 0,2% đổ về Vietcombank tạo nên lợi thế chi phí vốn rẻ hơn bất kỳ ngân hàng thương mại cổ phần tư nhân nào từ 1,0% đến 1,5%.
-
Vị thế số một tuyệt đối trong hoạt động thanh toán quốc tế và kinh doanh ngoại hối (FX): Vietcombank nắm giữ trên 30% thị phần thanh toán quốc tế và tài trợ thương mại tại Việt Nam. Doanh số giao dịch ngoại tệ mỗi năm hàng chục tỷ USD mang về khoản lãi thuần ổn định 5.500 - 6.500 tỷ đồng mỗi năm. Đây là mảng kinh doanh có biên lợi nhuận rủi ro tín dụng bằng không mà không ngân hàng đối thủ nào sao chép được.
-
Chiếc “hầm trú ẩn” dự phòng bao phủ nợ xấu 279%: Khi một ngân hàng trích lập dự phòng tới 279 đồng cho mỗi 100 đồng nợ xấu, điều đó đồng nghĩa với việc toàn bộ tổn thất tiềm tàng đã được hạch toán trước vào chi phí của các năm cũ. Khi các khoản nợ xấu này được thu hồi hoặc khách hàng trả nợ, dòng tiền sẽ chảy thẳng ngược lại vào bảng kết quả kinh doanh dưới dạng hoàn nhập dự phòng hoặc thu nhập khác, đóng vai trò như chiếc “van điều tiết” lợi nhuận theo ý muốn của ban điều hành.
4. 4 Góc khuất và Rủi ro chí tử ít ai dám nói
Nhìn vào bảng kết quả kinh doanh sáng loáng của Vietcombank, phần lớn nhà đầu tư quên mất những nút thắt nội tại mà một định chế tài chính quốc doanh quy mô 2,67 triệu tỷ đồng đang phải gánh chịu:
Rủi ro 1: Bẫy định giá P/B 1,9x – Đắt hơn 60% so với toàn ngành ngân hàng
Đây là rủi ro định giá lớn nhất đối với cổ phiếu VCB. Hiện tại, các ngân hàng tư nhân đầu ngành có hiệu quả sinh lời ROE tương đương hoặc cao hơn (Techcombank ROE 20%, MBBank ROE 22%, ACB ROE 23%) đang giao dịch ở mức P/B chỉ từ 1,1x đến 1,3x. Vietcombank đang được thị trường trả một mức “thặng dư an toàn” (safety premium) quá lớn với P/B 1,9x. Nếu thị trường tài chính toàn cầu bước vào pha định giá lại (De-rating) theo hiệu quả sử dụng vốn, cổ phiếu VCB sẽ là mã chịu áp lực điều chỉnh chiết khấu nặng nề nhất.
Rủi ro 2: Gánh nặng “ngân hàng quốc doanh” và nhiệm vụ giải cứu CBBank
Là cánh chim đầu đàn của ngành ngân hàng Nhà nước, Vietcombank không thể vận hành thuần túy theo động lực tối đa hóa lợi nhuận của cổ đông tư nhân. Việc tiếp nhận bắt buộc và tham gia tái cơ cấu Ngân hàng Xây dựng (CBBank) buộc Vietcombank phải điều động hàng loạt cán bộ lãnh đạo chủ chốt, dành nguồn lực quản trị và hỗ trợ thanh khoản cho một định chế tài chính yếu kém. Dù có các cơ chế hỗ trợ từ NHNN về room tín dụng, đây vẫn là một gánh nặng chi phí cơ hội vô hình đè lên hiệu quả biên của toàn hệ thống.
Rủi ro 3: Bão hòa quy mô và áp lực nén biên lãi ròng (NIM)
Quy mô dư nợ cho vay của Vietcombank đã chạm ngưỡng 1,75 triệu tỷ đồng. Ở quy mô khổng lồ này, ngân hàng không thể duy trì tốc độ tăng trưởng tín dụng 20 - 25% mỗi năm như các ngân hàng thương mại cỡ vừa. Hạn mức room tín dụng hàng năm của Vietcombank thường bị khống chế ở mức 12 - 14%. Đồng thời, dưới vai trò đầu tàu thực thi chính sách tiền tệ quốc gia, Vietcombank luôn là đơn vị tiên phong hạ lãi suất cho vay hỗ trợ nền kinh tế, khiến biên lãi thuần NIM bị nén chặt quanh mức 3,0 - 3,1%, rất khó để mở rộng thêm.
Rủi ro 4: Mảng thu nhập dịch vụ mất động lực tăng trưởng đột phá
Sau giai đoạn bùng nổ của các hợp đồng phân phối bảo hiểm độc quyền (Bancassurance) với FWD mang lại hàng nghìn tỷ đồng phí trả trước (upfront fee) các năm trước, nguồn thu này đã đi vào giai đoạn thoái trào. Cùng với chính sách miễn phí toàn bộ giao dịch chuyển tiền trực tuyến (Zero-fee), lãi thuần từ hoạt động dịch vụ năm 2025 của VCB đã sụt giảm 32% (chỉ còn 3.470 tỷ đồng). Ngân hàng đang phải phụ thuộc ngày càng lớn vào hoạt động thu hồi nợ xấu ngoại bảng để bù đắp thâm hụt thu ngoài lãi.
5. Chất lượng tài sản: Nợ xấu 0,61% và Pháo đài 2,67 Triệu Tỷ
Đối chiếu chất lượng bảng cân đối kế toán tại thời điểm kết thúc quý 2/2026:
- Tổng tài sản hợp nhất: Đạt 2.670.000 tỷ đồng (~105 tỷ USD), tăng 9,1% so với đầu năm.
- Cơ cấu nợ xấu nội bảng (Nhóm 3 - 5): Ghi nhận 10.736 tỷ đồng, tương đương tỷ lệ nợ xấu trên tổng dư nợ chỉ 0,61% – mức thấp nhất trong số các ngân hàng niêm yết tại Việt Nam.
- Số dư quỹ dự phòng rủi ro cho vay khách hàng: Đạt gần 30.000 tỷ đồng, đưa tỷ lệ bao phủ nợ xấu lên tới 279%. Bức tường dự phòng này đủ sức hấp thụ bất kỳ cú sốc nào từ thị trường bất động sản hay các khoản nợ tái cơ cấu theo Thông tư của NHNN.
6. Ma trận định giá 3 kịch bản: Thận trọng, Cơ sở và Lạc quan
Dựa trên dự phóng lợi nhuận sau thuế năm 2026 của Vietcombank đạt khoảng 45.000 - 48.000 tỷ đồng, tương ứng EPS dự phóng khoảng 5.300 - 5.700 đ/cổ phiếu và Giá trị sổ sách mỗi cổ phiếu (BVPS) đạt khoảng 32.500 đ:
| Kịch bản | Tăng trưởng LNTT dự phóng | P/B mục tiêu | P/E mục tiêu | Giá trị hợp lý (VNĐ) | Tỷ suất kỳ vọng (so với 56.200 đ) |
|---|---|---|---|---|---|
| Thận trọng (Bear) | +10% | 1,5x | 9,5x | 48.500 đ | -13,7% (Chiết khấu rủi ro thị trường) |
| Cơ sở (Base) | +18% | 1,8x | 11,5x | 58.500 đ | +4,1% (Đi ngang tích lũy) |
| Lạc quan (Bull) | +25% | 2,1x | 13,0x | 68.000 đ | +21,0% (Định giá lại nhờ phát hành riêng lẻ) |
7. Chốt hạ luận điểm
Vietcombank không phải là một cổ phiếu dành cho những người tìm kiếm mức sinh lời nhân đôi, nhân ba tài khoản trong vài tháng. VCB mang bản chất của một “trái phiếu chính phủ có gắn động cơ tăng trưởng”.
Nó là tài sản trú ẩn an toàn tuyệt đối khi hệ thống tài chính chao đảo, là ngân hàng có chi phí vốn rẻ nhất và chất lượng tài sản sạch nhất Việt Nam. Nhưng ở mức giá 56.200 VNĐ tương ứng P/B 1,88 lần, mọi điểm tinh túy nhất của Vietcombank đã được phản ánh trọn vẹn vào giá. Đầu tư vào VCB ở vùng giá này là mua sự an tâm phòng thủ, không phải săn lùng thặng dư định giá rẻ.