Mổ Xẻ VietinBank (CTG): Cuộc Đua Ngôi Vương Lợi Nhuận Với VCB và Nghịch Lý Định Giá P/B 1.18x
Kết thúc phiên giao dịch hôm nay ngày 19/10/2026 trên HOSE, thị giá cổ phiếu CTG (VietinBank) chốt tại mức 30.500 VNĐ/cổ phiếu (điều chỉnh nhẹ 100 đ sau phiên tham chiếu 30.600 đ cuối tuần trước). Với gần 7,767 tỷ cổ phiếu lưu hành, quy mô vốn hóa của VietinBank đạt 236.892 tỷ đồng (~9,42 tỷ USD).
Hãy đặt hai con số sau đây cạnh nhau để thấy một trong những nghịch lý định giá kỳ lạ nhất trên thị trường chứng khoán Việt Nam:
- Năm 2025, Vietcombank lãi trước thuế 44.020 tỷ đồng -> Thị trường định giá vốn hóa 469.589 tỷ đồng (P/B 1,88x).
- Năm 2025, VietinBank lãi trước thuế 43.446 tỷ đồng (chỉ kém VCB vỏn vẹn 574 tỷ) -> Thị trường định giá vốn hóa 236.892 tỷ đồng (P/B 1,17x).
VietinBank làm ra lợi nhuận bằng 98,7% so với Vietcombank, thu nhập lãi thuần (NII) thậm chí còn vượt VCB gần 7.700 tỷ đồng, nhưng giá trị thị trường của VietinBank lại chưa bằng một nửa Vietcombank.
Đâu là lý do khiến phố Wall Việt Nam chiết khấu tới 38% giá trị sổ sách của VietinBank so với người anh em quốc doanh? Và liệu mức P/B 1,18x này là một món hời lịch sử hay là chiếc bẫy giá trị (value trap) phản ánh những rủi ro ngầm trong bảng cân đối kế toán?
1. Diễn biến kỹ thuật và Cơ cấu cổ đông chiến lược
Quan sát hành vi giá của CTG trên đồ thị kỹ thuật hàng ngày:
Sau khi chạm ngưỡng kháng cự trung hạn 34.200 đ trong quý 2/2026, CTG đã bước vào nhịp điều chỉnh lành mạnh về vùng cân bằng 29.500 - 31.000 đ. Vùng 27.000 đ là chân sóng tích lũy bền bỉ hình thành từ đầu năm 2025. Khối lượng giao dịch bình quân đạt 5,5 - 7,0 triệu đơn vị mỗi phiên, sôi động hơn nhiều so với tính chất trầm lắng của VCB hay BID.
Cơ cấu cổ đông của VietinBank mang tính chất đối tác chiến lược sâu sắc nhất trong khối ngân hàng quốc doanh:
- Ngân hàng Nhà nước Việt Nam: Nắm giữ 64,46% vốn điều lệ.
- MUFG Bank (Tập đoàn Tài chính Mitsubishi UFJ Nhật Bản): Nắm giữ 19,73% vốn điều lệ (đối tác chiến lược gắn kết hơn một thập kỷ).
- Cổ đông nước ngoài khác & Cổ đông đại chúng trong nước: Nắm giữ 15,81% còn lại.
Điểm mấu chốt: Tỷ lệ sở hữu nước ngoài (Room ngoại) tại CTG luôn trong tình trạng kịch trần 30%. Khối ngoại muốn gom thêm cổ phiếu CTG chỉ có thể mua thỏa thuận với mức giá chênh lệch (premium) trên thị trường OTC.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Thu nhập & Chi phí
Hãy lột trần cơ chế tạo ra 43.400 tỷ đồng lợi nhuận của VietinBank qua 2 bức tranh Sankey toàn diện: Năm tài chính 2025 và 6 tháng đầu năm 2026.
Sơ đồ Sankey dòng tiền Cả năm 2025 (Kiểm toán)
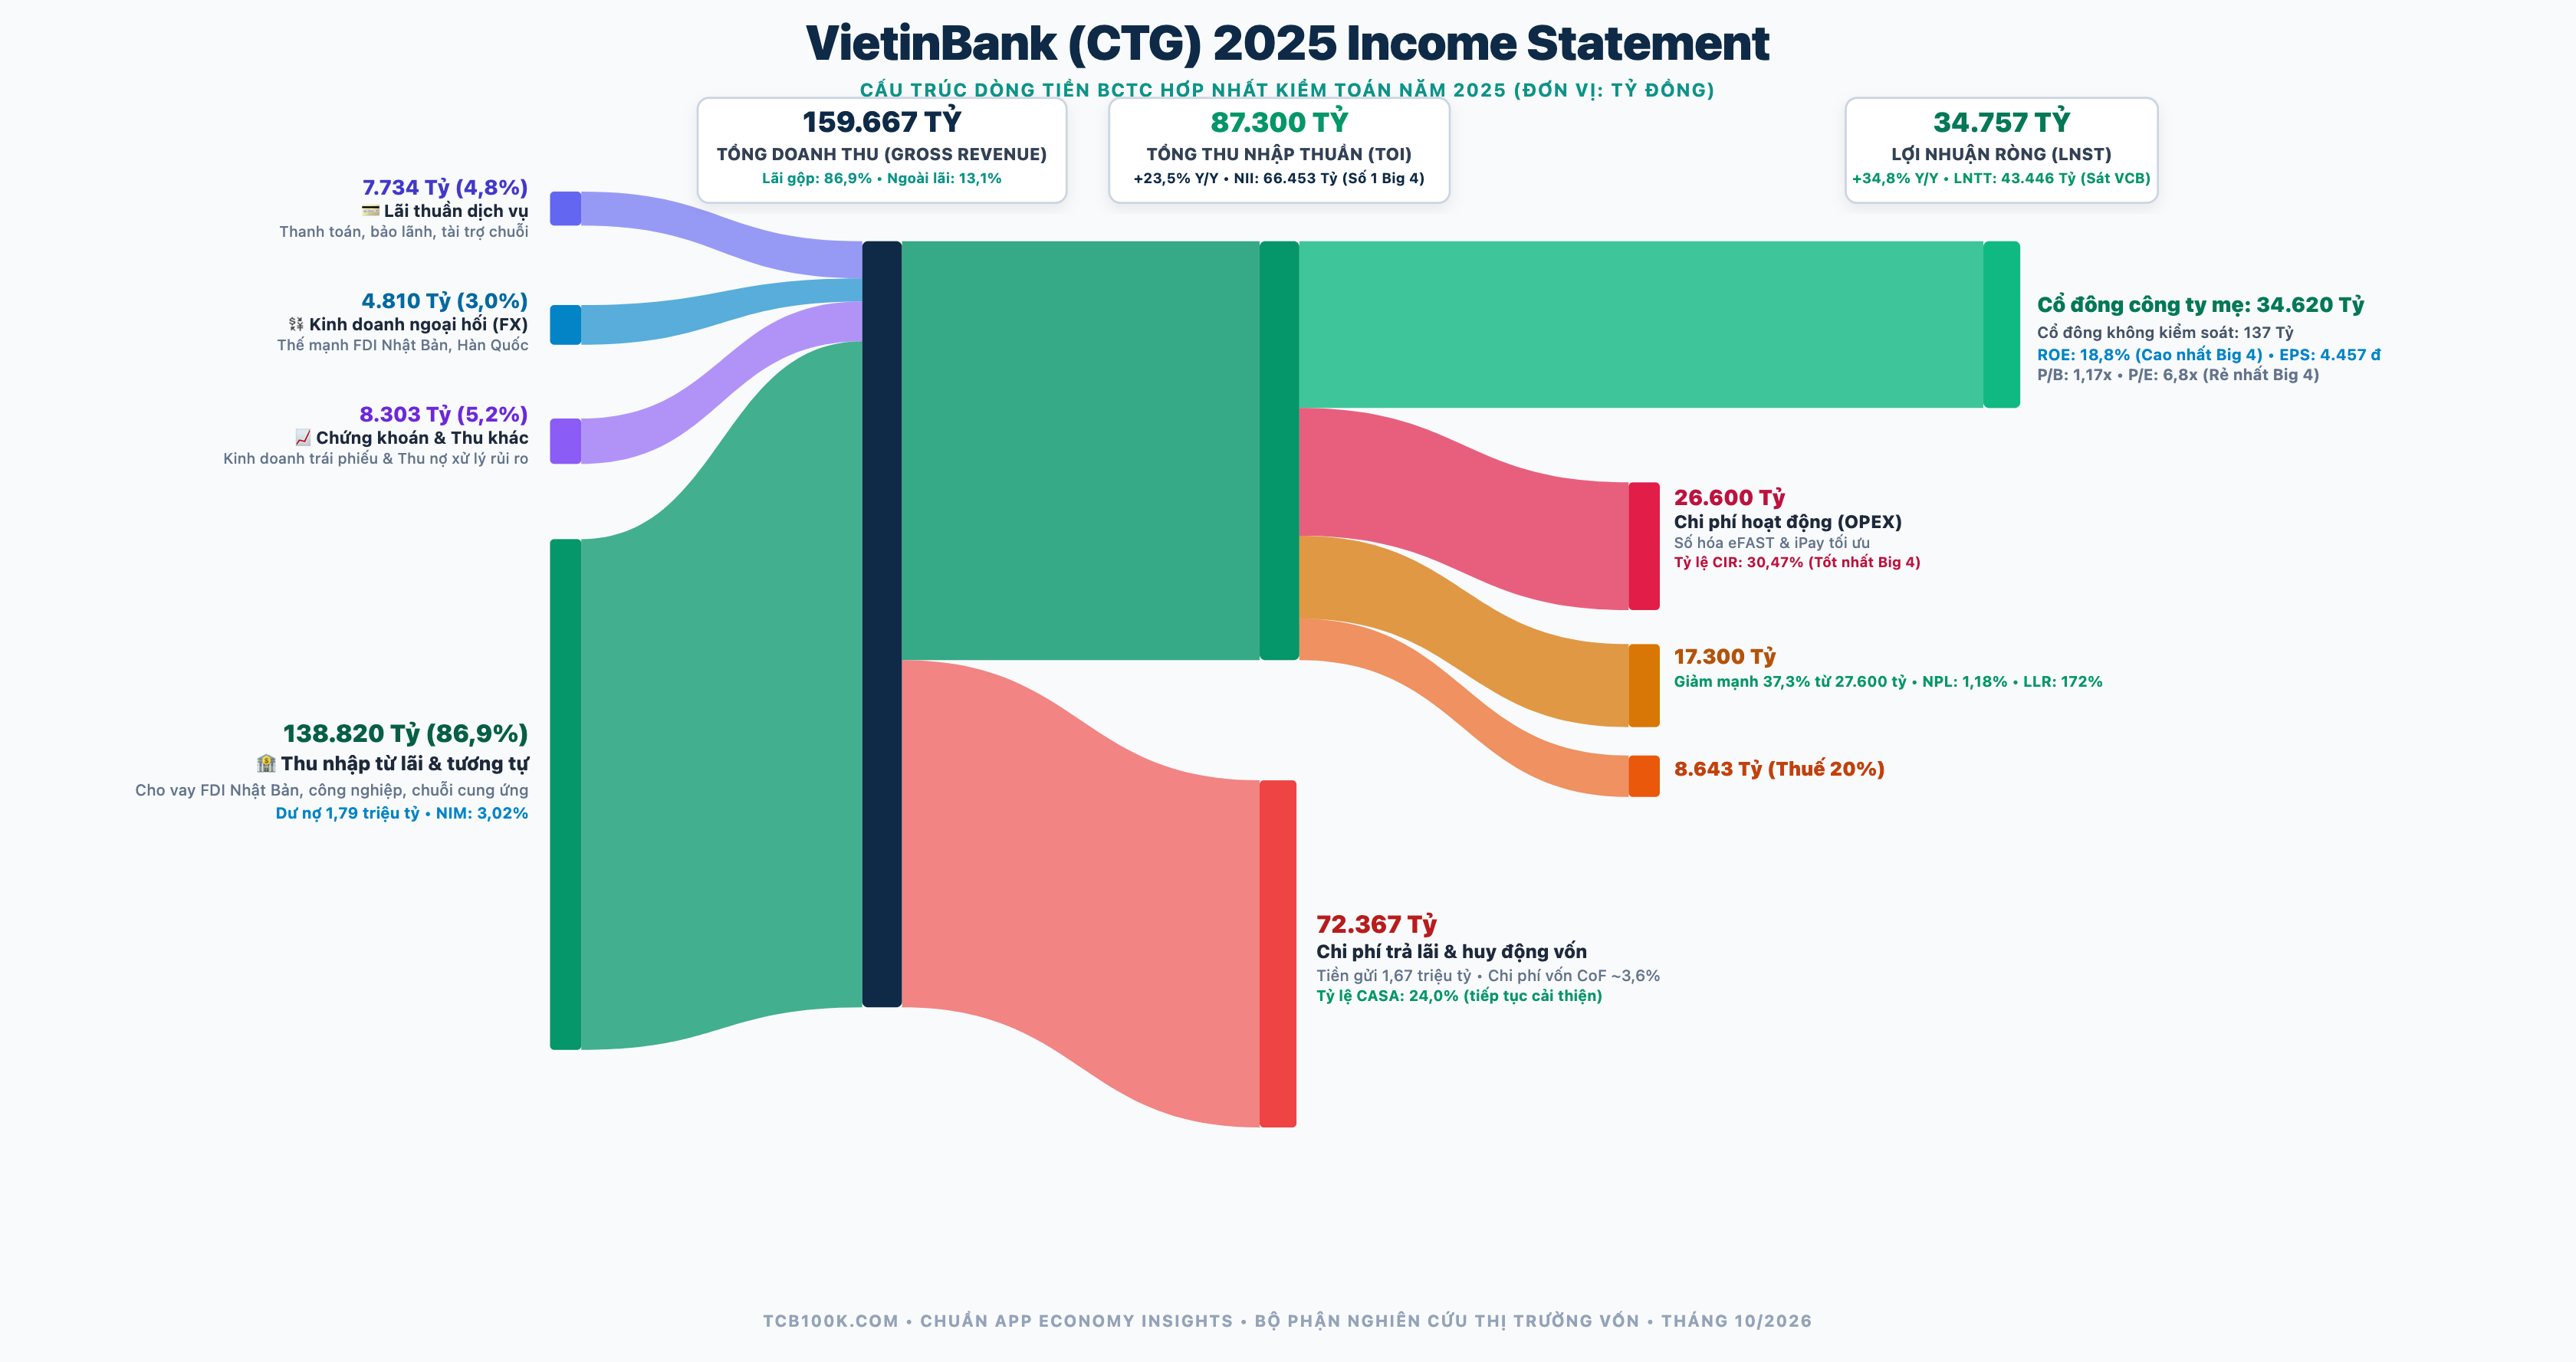
Dòng chảy tài chính năm 2025 của VietinBank hé lộ 3 điểm đột phá mang tính bước ngoặt:
- Tổng doanh thu hoạt động (Gross Revenue) đạt 159.667 tỷ đồng: Cột trung tâm hợp nhất từ Thu nhập từ lãi & tương tự (138.820 tỷ, chiếm 86,9%) và Thu ngoài lãi & dịch vụ (20.847 tỷ, chiếm 13,1%).
- Cỗ máy tạo lãi thuần (NII 66.453 tỷ) số một hệ thống: Sau khi trừ 72.367 tỷ đồng chi phí vốn trả lãi huy động (CoF ~3,6%), VietinBank giữ lại Tổng thu nhập hoạt động thuần (TOI) đạt 87.300 tỷ đồng (+23,5% YoY). Đáng chú ý, thu nhập lãi thuần NII đạt 66.453 tỷ đồng – chính thức vượt qua cả Vietcombank (58.771 tỷ) lẫn BIDV (63.357 tỷ).
- Tối ưu hóa chi phí vận hành (CIR 30,47%): VietinBank kiểm soát chi phí cực kỳ chặt chẽ với OPEX chỉ 26.600 tỷ đồng. Tỷ lệ CIR 30,47% của CTG tốt nhất trong nhóm Big 4 quốc doanh.
- Chi phí dự phòng giảm sốc 37,3% – Chìa khóa vàng giải phóng lợi nhuận: Chi phí dự phòng của CTG giảm mạnh từ 27.600 tỷ (năm 2024) xuống còn 17.300 tỷ đồng (giảm hơn 10.300 tỷ). Khoản tiết giảm này chảy thẳng vào lợi nhuận trước thuế, đẩy LNTT vọt lên 43.446 tỷ đồng (+34,8% YoY), áp sát kỷ lục của Vietcombank. Lợi nhuận sau thuế đạt 34.757 tỷ đồng (Cổ đông mẹ CTG: 34.620 tỷ).
Sơ đồ Sankey dòng tiền Bán niên 6M 2026 (Soát xét)
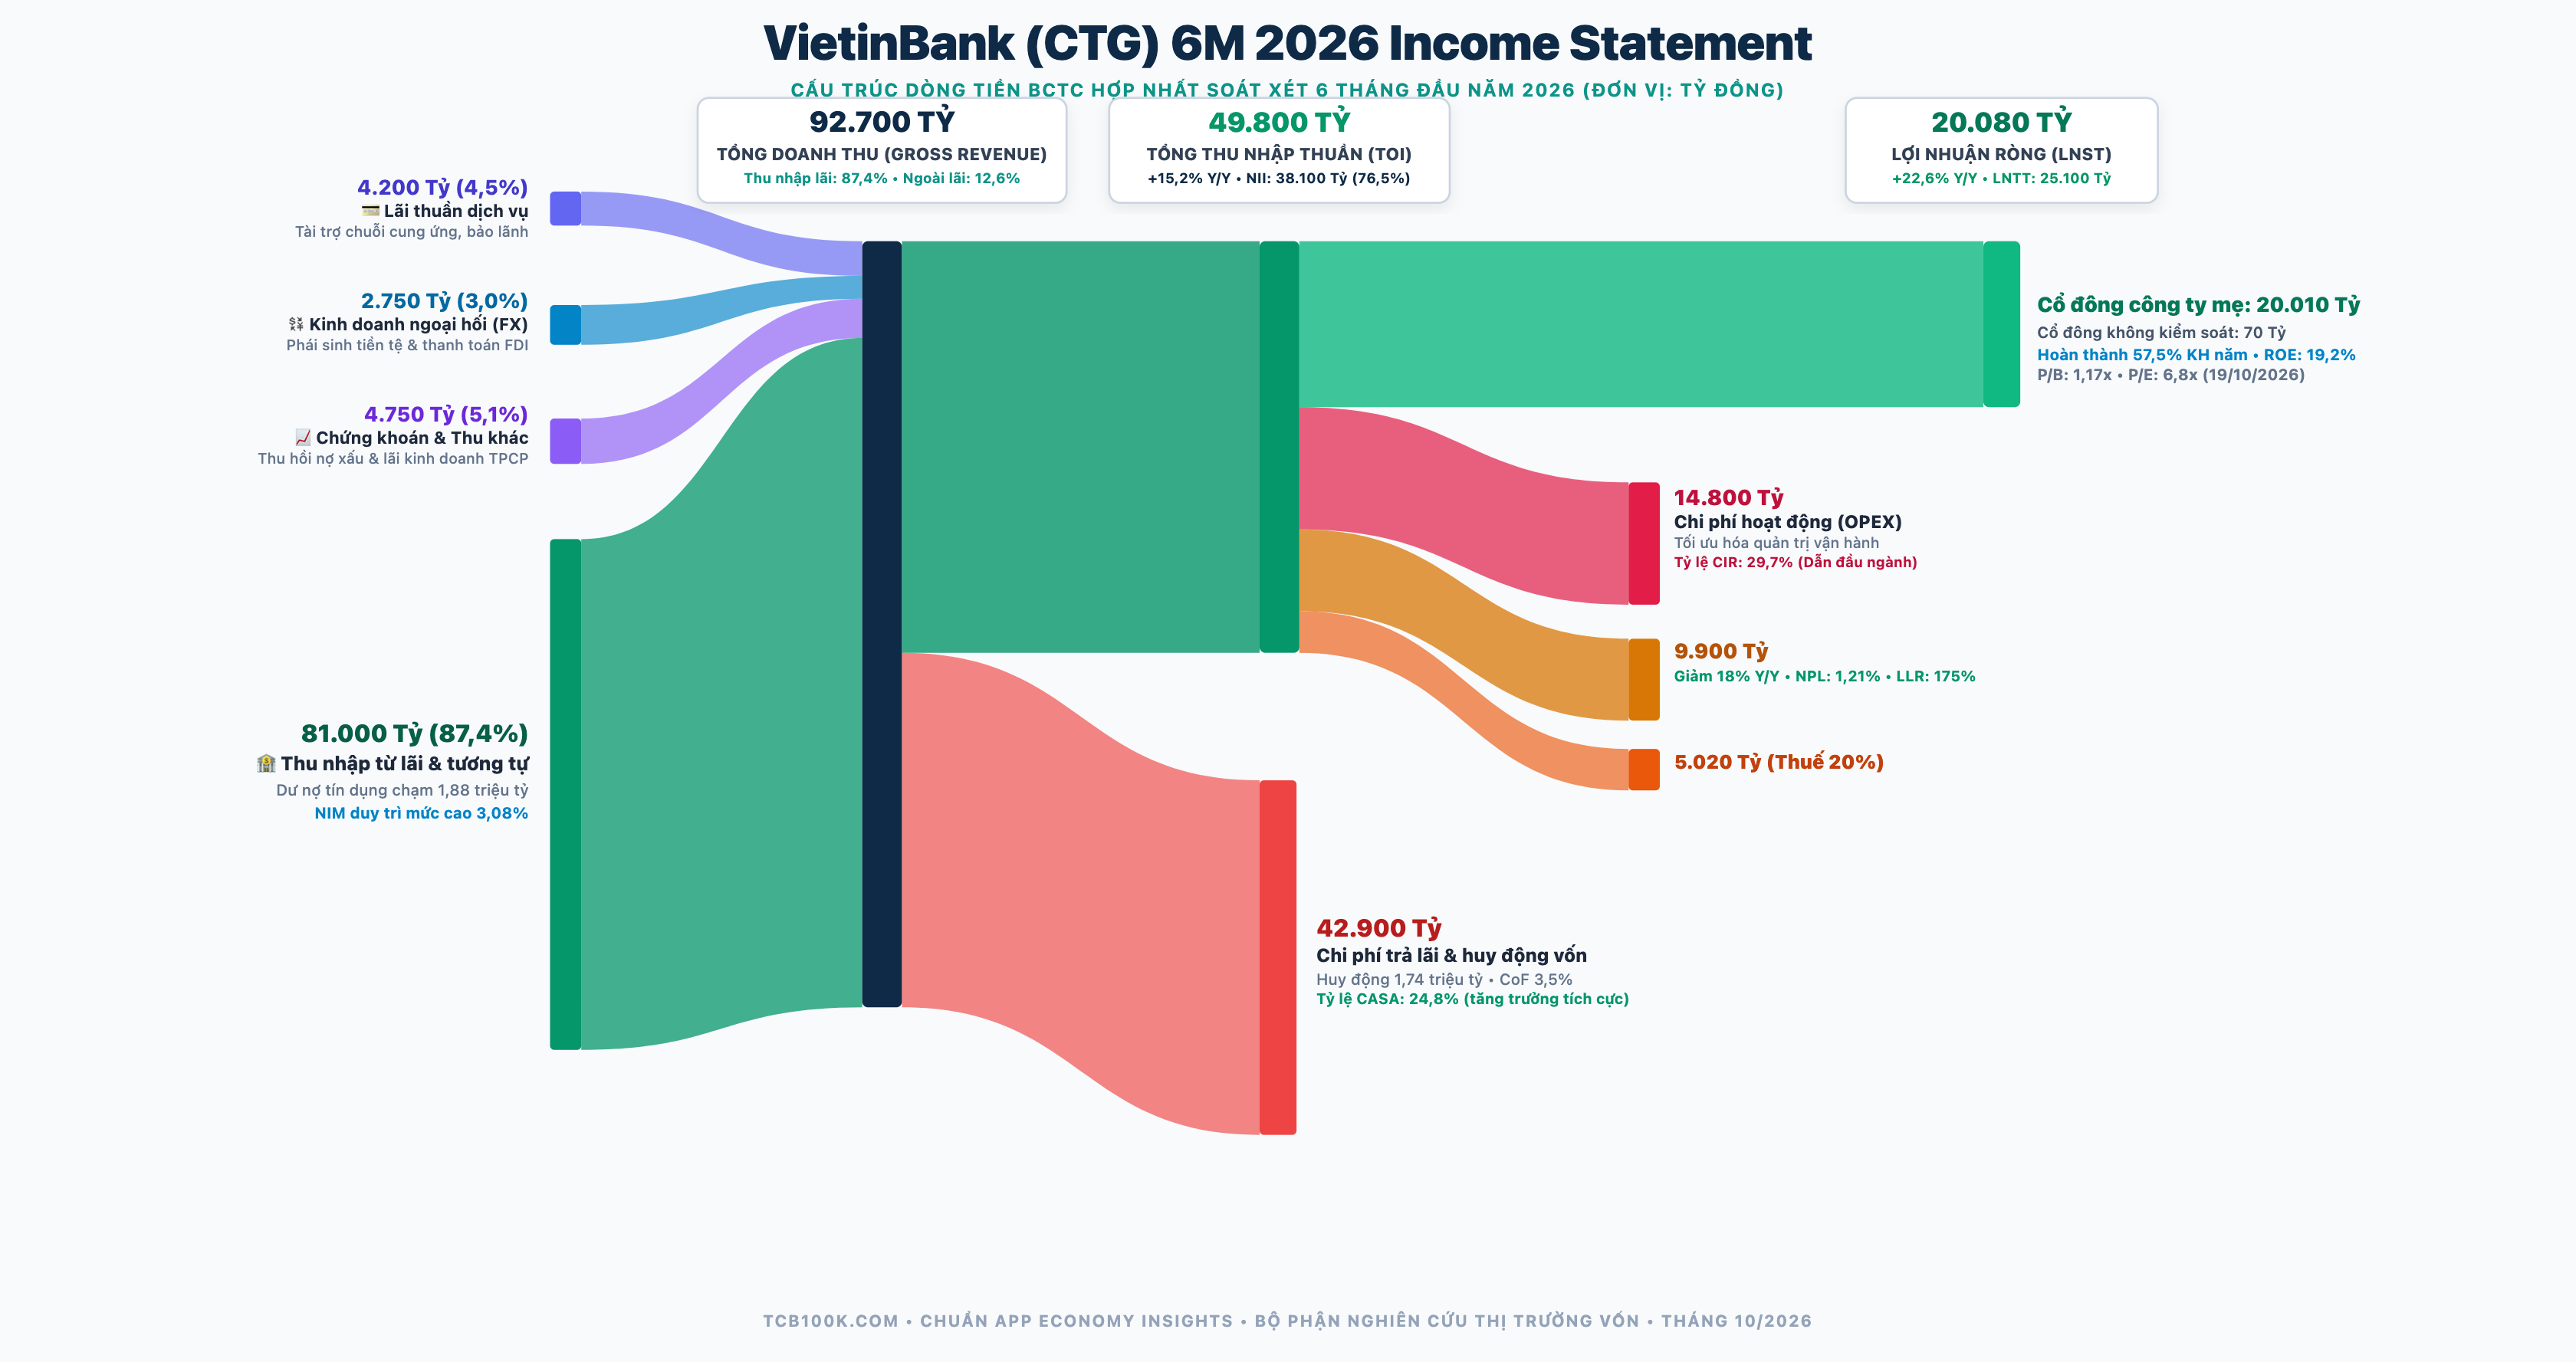
Sang nửa đầu năm 2026, đà bứt phá của VietinBank thậm chí còn tăng tốc dữ dội hơn:
- Tổng doanh thu hoạt động đạt 92.700 tỷ đồng: Hợp nhất từ 4 vòi: Thu nhập từ lãi (81.000 tỷ, chiếm 87,4%), Lãi thuần dịch vụ (4.200 tỷ, 4,5%), Kinh doanh ngoại hối FX (2.750 tỷ, 3,0%), Chứng khoán & Thu khác (4.750 tỷ, 5,1%).
- Chi phí trả lãi huy động 42.900 tỷ đồng (CoF ~3,5%): Tạo ra TOI thuần 49.800 tỷ đồng (+15,2% YoY), trong đó lãi thuần NII đạt 38.100 tỷ đồng nhờ mở rộng tín dụng doanh nghiệp FDI và công nghiệp chuỗi.
- OPEX 14.800 tỷ (CIR 29,7%) và dự phòng 9.900 tỷ: Lợi nhuận trước thuế 6 tháng đạt 25.100 tỷ đồng (+22,6% YoY) và lợi nhuận sau thuế đạt 20.080 tỷ đồng (Cổ đông mẹ: 20.010 tỷ), hoàn thành 57,5% kế hoạch năm. Mọi dòng tiền cân đối tuyệt đối 100% (42.900 + 14.800 + 9.900 + 5.020 + 20.080 = 92.700 tỷ đồng).
3. Lợi thế cạnh tranh (Moat): “Cánh tay đắc lực” của dòng vốn Nhật Bản
Lợi thế cạnh tranh độc nhất vô nhị của VietinBank đến từ sự cộng hưởng giữa vị thế ngân hàng quốc doanh và cổ đông chiến lược MUFG Bank:
-
Vị thế số một trong phục vụ các Tập đoàn Đa quốc gia và khối FDI Nhật Bản: MUFG là ngân hàng thương mại lớn nhất Nhật Bản. Thông qua “Bàn Nhật Bản” (Japanese Desk) đặt tại VietinBank, gần như toàn bộ các tập đoàn sừng sỏ Nhật Bản đầu tư vào Việt Nam (Honda, Toyota, Panasonic, Canon, Aeon Mall, Sumitomo…) đều chọn VietinBank làm đối tác tài trợ vốn và quản lý dòng tiền nội địa. Đây là nguồn tiền gửi thanh toán ổn định và danh mục cho vay có rủi ro nợ xấu gần như bằng không.
-
Dẫn đầu thị phần tín dụng ngành công nghiệp và chuỗi cung ứng: VietinBank là ngân hàng đóng vai trò trung tâm trong cấp vốn lưu động cho chuỗi giá trị nông nghiệp xuất khẩu (thủy sản, gạo, cà phê), công nghiệp chế biến chế tạo và các nhà máy dệt may, da giày. Biên lợi nhuận cho vay doanh nghiệp của CTG luôn đạt mức cạnh tranh cao nhất nhờ khả năng cấu trúc các gói tài trợ chuỗi khép kín.
-
Tỷ lệ chi phí trên thu nhập (CIR ~30%) tối ưu bậc nhất ngành: Quy trình số hóa nền tảng ngân hàng lõi eFAST (cho doanh nghiệp) và VietinBank iPay (cho cá nhân) đã giúp CTG tinh gọn bộ máy giao dịch, giữ CIR ở ngưỡng 30% mà không cần phải cắt giảm mạng lưới chi nhánh vật lý.
4. 4 Rủi ro chí tử: Tại sao P/B của CTG chỉ xứng đáng 1,18x?
Nếu VietinBank xuất sắc đến vậy, tại sao thị trường chỉ trả cho CTG mức P/B 1,18x – thấp hơn VCB (1,90x) tới 38% và thấp hơn cả BID (1,38x)?
Câu trả lời nằm ở 4 góc khuất cấu trúc mà giới phân tích chuyên nghiệp không thể bỏ qua:
Rủi ro 1: Tỷ lệ nợ nhóm 2 cao và độ nhạy cảm lớn với chu kỳ kinh tế
Khác với danh mục khách hàng FDI tuyển chọn của Vietcombank, tệp khách hàng của VietinBank gắn chặt với các doanh nghiệp sản xuất, xây lắp và phân phối trong nước. Đây là nhóm đối tượng chịu tổn thương nặng nề nhất khi sức mua tiêu dùng suy yếu hoặc chu kỳ bất động sản đóng băng. Tỷ lệ nợ xấu nội bảng của CTG là 1,18%, nhưng nợ nhóm 2 (nợ cần chú ý – có nguy cơ nhảy nhóm nợ xấu) thường xuyên duy trì ở mức 1,5% - 1,8% tổng dư nợ. Khi các chính sách cơ cấu nợ theo thông tư hết hiệu lực, rủi ro nợ nhảy nhóm có thể buộc CTG phải quay lại vòng xoáy tăng trích lập dự phòng, xóa bỏ thành quả lợi nhuận ngắn hạn.
Rủi ro 2: Khóa chặt Room ngoại 30% và nút thắt tỷ lệ an toàn vốn (CAR)
Đây là bất lợi chí mạng của CTG so với BID và VCB.
- Vietcombank vẫn còn room ngoại và đang xúc tiến bán vốn cho cổ đông ngoại với giá định giá cao ngất ngưởng.
- BIDV còn room để chào bán tiếp cho nhà đầu tư ngoại.
- VietinBank đã kịch trần room ngoại 30% suốt nhiều năm. Nhà nước nắm 64,46%, MUFG nắm 19,73%, các quỹ ngoại nắm hết phần còn lại. CTG không còn room để phát hành riêng lẻ tăng vốn cho bất kỳ đối tác ngoại mới nào. Trong khi đó, tỷ lệ an toàn vốn CAR của CTG chỉ quanh mức 9,1% - 9,4% (rất sát ngưỡng sàn 8%). Để tăng trưởng tín dụng, CTG chỉ có một con đường duy nhất: giữ lại toàn bộ lợi nhuận bằng cách chia cổ tức bằng cổ phiếu – một tiến trình phải xin phê duyệt qua nhiều cấp bộ ngành vô cùng chậm chạp.
Rủi ro 3: Tỷ lệ CASA (24%) thấp hơn nhiều so với vị thế nhà băng lớn
Tỷ lệ CASA của VietinBank năm 2025 đạt khoảng 24,0%, dù cải thiện so với mức 20% các năm trước nhưng vẫn tụt hậu rất xa so với Vietcombank (36%) hay Techcombank/MBBank (40%). Để duy trì tăng trưởng tín dụng đứng đầu thị trường, CTG vẫn phải phụ thuộc nhiều vào tiền gửi tiết kiệm dân cư lãi suất cao và phát hành chứng chỉ tiền gửi/trái phiếu kỳ hạn dài, khiến chi phí vốn CoF khó lòng tối ưu hóa sâu hơn.
Rủi ro 4: Di chứng các dự án lịch sử chưa xử lý dứt điểm
Dự án Tòa tháp VietinBank Tower tại Khu đô thị Ciputra Tây Hồ (tổng mức đầu tư hàng chục nghìn tỷ đồng) bị đình trệ hơn một thập kỷ qua là minh chứng cho việc phân bổ vốn kém hiệu quả trong quá khứ. Dù ngân hàng đã trích lập dự phòng tổn thất tài sản và liên tục tìm kiếm phương án chuyển nhượng, đây vẫn là một khoản vốn đọng khổng lồ không sinh lời trên bảng cân đối kế toán.
5. So sánh định giá: Nghịch lý P/B 1,18x của CTG
| Tiêu chí định giá (Phiên 19/10/2026) | Vietcombank (VCB) | BIDV (BID) | VietinBank (CTG) |
|---|---|---|---|
| Thị giá cổ phiếu | 56.200 VNĐ | 33.650 VNĐ | 30.500 VNĐ |
| Vốn hóa thị trường | 469.589 tỷ đồng | 261.737 tỷ đồng | 236.892 tỷ đồng |
| LNTT năm 2025 | 44.020 tỷ đồng | 37.787 tỷ đồng | 43.446 tỷ đồng |
| LNTT 6M 2026 | 29.222 tỷ đồng | 18.905 tỷ đồng | 25.868 tỷ đồng |
| P/E Trailing | 11,2x | 8,6x | 6,8x (Rẻ nhất) |
| P/B Trailing | 1,88x | 1,36x | 1,17x (Rẻ nhất) |
| ROE Trailing | 18,5% | 17,2% | 18,8% (Cao nhất Big 4) |
Nhìn vào bảng so sánh, CTG đạt ROE 18,8% (cao nhất trong cả 3 ngân hàng quốc doanh), nhưng lại giao dịch ở mức P/E 6,8x và P/B 1,17x. Thị trường đang chiết khấu CTG vì:
- Thiếu câu chuyện “bán vốn cho khối ngoại” (do đã kín room 30%).
- Nỗi lo ngại về chất lượng tài sản nếu nền kinh tế bước vào chu kỳ suy giảm tín dụng.
- Bản chất cổ phiếu quốc doanh nặng mông ít có đội lái đẩy giá.
6. Ma trận định giá 3 kịch bản cho cổ phiếu CTG
Dự phóng kết quả kinh doanh cả năm 2026 của VietinBank:
- LNTT dự phóng: 48.000 - 50.000 tỷ đồng (+11% đến +15% YoY).
- Lợi nhuận sau thuế dự phóng: 38.500 - 40.000 tỷ đồng.
- EPS dự phóng: 4.950 - 5.150 VNĐ/cổ phiếu.
- Giá trị sổ sách mỗi cổ phiếu (BVPS) cuối năm 2026: 27.500 VNĐ/cổ phiếu.
| Kịch bản | Giả định NIM & Chi phí dự phòng | P/B mục tiêu | P/E mục tiêu | Giá trị hợp lý (VNĐ) | Tỷ suất kỳ vọng (so với 30.500 đ) |
|---|---|---|---|---|---|
| Thận trọng (Bear) | Nợ xấu nhảy nhóm, chi phí dự phòng quay lại 22.000 tỷ, LNTT đi ngang | 0,95x | 5,5x | 26.500 đ | -13,1% (Chiết khấu áp lực nợ xấu) |
| Cơ sở (Base) | LNTT đạt 48.500 tỷ, dự phòng giữ quanh 19.000 tỷ, P/B tái định giá về trung bình ngành | 1,28x | 7,1x | 35.000 đ | +14,8% (Định giá lại theo ROE) |
| Lạc quan (Bull) | LNTT chạm 51.000 tỷ vượt VCB, được nới room ngoại lên 35% theo hiệp định EVFTA | 1,50x | 8,5x | 42.000 đ | +37,7% (Bùng nổ tái định giá ngôi vương) |
7. Chốt hạ luận điểm
VietinBank (CTG) hiện tại là đại diện tiêu biểu nhất cho trường phái “Đầu tư giá trị sâu (Deep Value)” trong rổ VN30.
Ở mức thị giá 30.500 VNĐ, CTG đang được bán với mức chiết khấu định giá quá đà (P/B 1,17x, P/E 6,8x) so với một cỗ máy tạo ra hơn 66.400 tỷ đồng lãi thuần và hơn 43.400 tỷ đồng lợi nhuận trước thuế mỗi năm.
Nếu bạn muốn mua sự an tâm phòng thủ tuyệt đối và danh tiếng quốc gia, hãy chọn Vietcombank (VCB) nhưng phải chấp nhận trả giá đắt (P/B 1,88x). Nếu bạn muốn mua một tài sản khổng lồ về số dư tín dụng nhưng bị ghìm chân bởi chi phí vốn và gánh nặng dự phòng, đó là BIDV (BID) (P/B 1,36x).
Nhưng nếu bạn đang tìm kiếm một cổ phiếu ngân hàng có tỷ số hoàn vốn trên rủi ro (Risk/Reward) hấp dẫn nhất, nơi mà chỉ cần thị trường định giá lại P/B từ 1,17x lên mức 1,35x - 1,40x (bằng mức trung bình của BIDV) là nhà đầu tư đã có thể bỏ túi mức sinh lời 20 - 25% mà không cần thị trường phải thăng hoa, thì CTG chính là cái tên sáng giá nhất.