Mổ Xẻ HDBank (HDB): Cỗ Máy ROE 25% Hệ Sinh Thái Sovico, Cổ Tức 30% Và Can Bạc DongABank
Đóng cửa phiên giao dịch gần nhất, cổ phiếu HDB chốt tại mức 22.350 VNĐ/cổ phiếu. Với quy mô vốn điều lệ sau đợt chia cổ tức và phát hành cổ phiếu thưởng tỷ lệ 30% đạt trên 38.500 tỷ đồng (tương ứng hơn 3,85 tỷ cổ phiếu lưu hành), vốn hóa thị trường của HDBank đạt 86.047 tỷ đồng (~3,44 tỷ USD).
Trong nhóm ngân hàng tư nhân top đầu, HDBank là một trong những nhà băng có tốc độ tăng trưởng lợi nhuận bền bỉ và hiệu quả sử dụng vốn ấn tượng nhất: Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) năm 2025 đạt tới 25,3%. Tổng thu nhập hoạt động (TOI) đạt 42.687 tỷ đồng, lợi nhuận trước thuế tăng trưởng 27,6% so với năm trước, đạt 21.346 tỷ đồng. Nửa đầu năm 2026, ngân hàng tiếp tục báo lãi trước thuế 12.800 tỷ đồng (+31% YoY).
Tuy nhiên, thị giá HDB chỉ đang giao dịch ở mức P/E trượt 5,2 lần và P/B 1,2 lần. Sự định giá thận trọng của thị trường bắt nguồn từ những toan tính phức tạp xoay quanh hệ sinh thái đa ngành Sovico và nhiệm vụ gánh vác tái cơ cấu Ngân hàng Đông Á (DongABank).
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu HDB duy trì xu hướng tăng giá trung hạn vững vàng, thu hút dòng tiền bền bỉ từ các tổ chức trong nước và quốc tế:
Vùng đỉnh lịch sử của HDB nằm tại 24.500 VNĐ, trong khi ngưỡng hỗ trợ nền cứng MA200 nằm tại 20.000 VNĐ. Khối lượng giao dịch bình quân mỗi phiên đạt từ 7 đến 12 triệu cổ phiếu.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Kín trần 20% và kỳ vọng mở khóa 49%
HDBank là trường hợp chủ động khóa room ngoại ở mức thấp để chuẩn bị cho các thương vụ chiến lược:
- Giới hạn tỷ lệ sở hữu nước ngoài (FOL): 20,00% (chủ động khóa ở mức 20% thay vì mức trần 30% theo quy định chung).
- Tỷ lệ nắm giữ thực tế của khối ngoại: Xấp xỉ 19,5% – 20,0% (thường xuyên kịch trần). Khối ngoại nắm giữ khoảng 750 triệu cổ phiếu.
- Tình trạng giao dịch: Dư địa mua của khối ngoại trên sàn HOSE luôn duy trì ở mức tối thiểu. Các quỹ ngoại muốn gom khối lượng lớn phải đàm phán giao dịch thỏa thuận nội khối.
Các quỹ đầu tư ngoại lớn có mặt trong danh sách cổ đông của HDBank gồm có Affinity Equity Partners, các quỹ thuộc KIM (Korea Investment Management) và Dragon Capital.
Cơ chế nới room 49% từ thương vụ nhận chuyển giao DongABank: Tương tự như trường hợp của MBB với OceanBank và VPBank với GPBank, HDBank nằm trong nhóm ngân hàng thương mại tiên phong nhận nhiệm vụ chuyển giao bắt buộc một tổ chức tín dụng yếu kém là Ngân hàng TMCP Đông Á (DongABank). Căn cứ theo Nghị định số 69/2025/NĐ-CP, HDBank đủ điều kiện pháp lý để đề xuất nâng giới hạn sở hữu của nhà đầu tư nước ngoài lên tối đa 49%. Đây là con át chủ bài mà ban lãnh đạo ngân hàng đang nắm giữ để tìm kiếm đối tác chiến lược tài chính ngoại.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bảng cân đối dòng tiền của HDBank thể hiện sự hòa trộn giữa tín dụng bán lẻ cá nhân, tài chính tiêu dùng và tài trợ chuỗi cung ứng cho các đối tác lớn.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
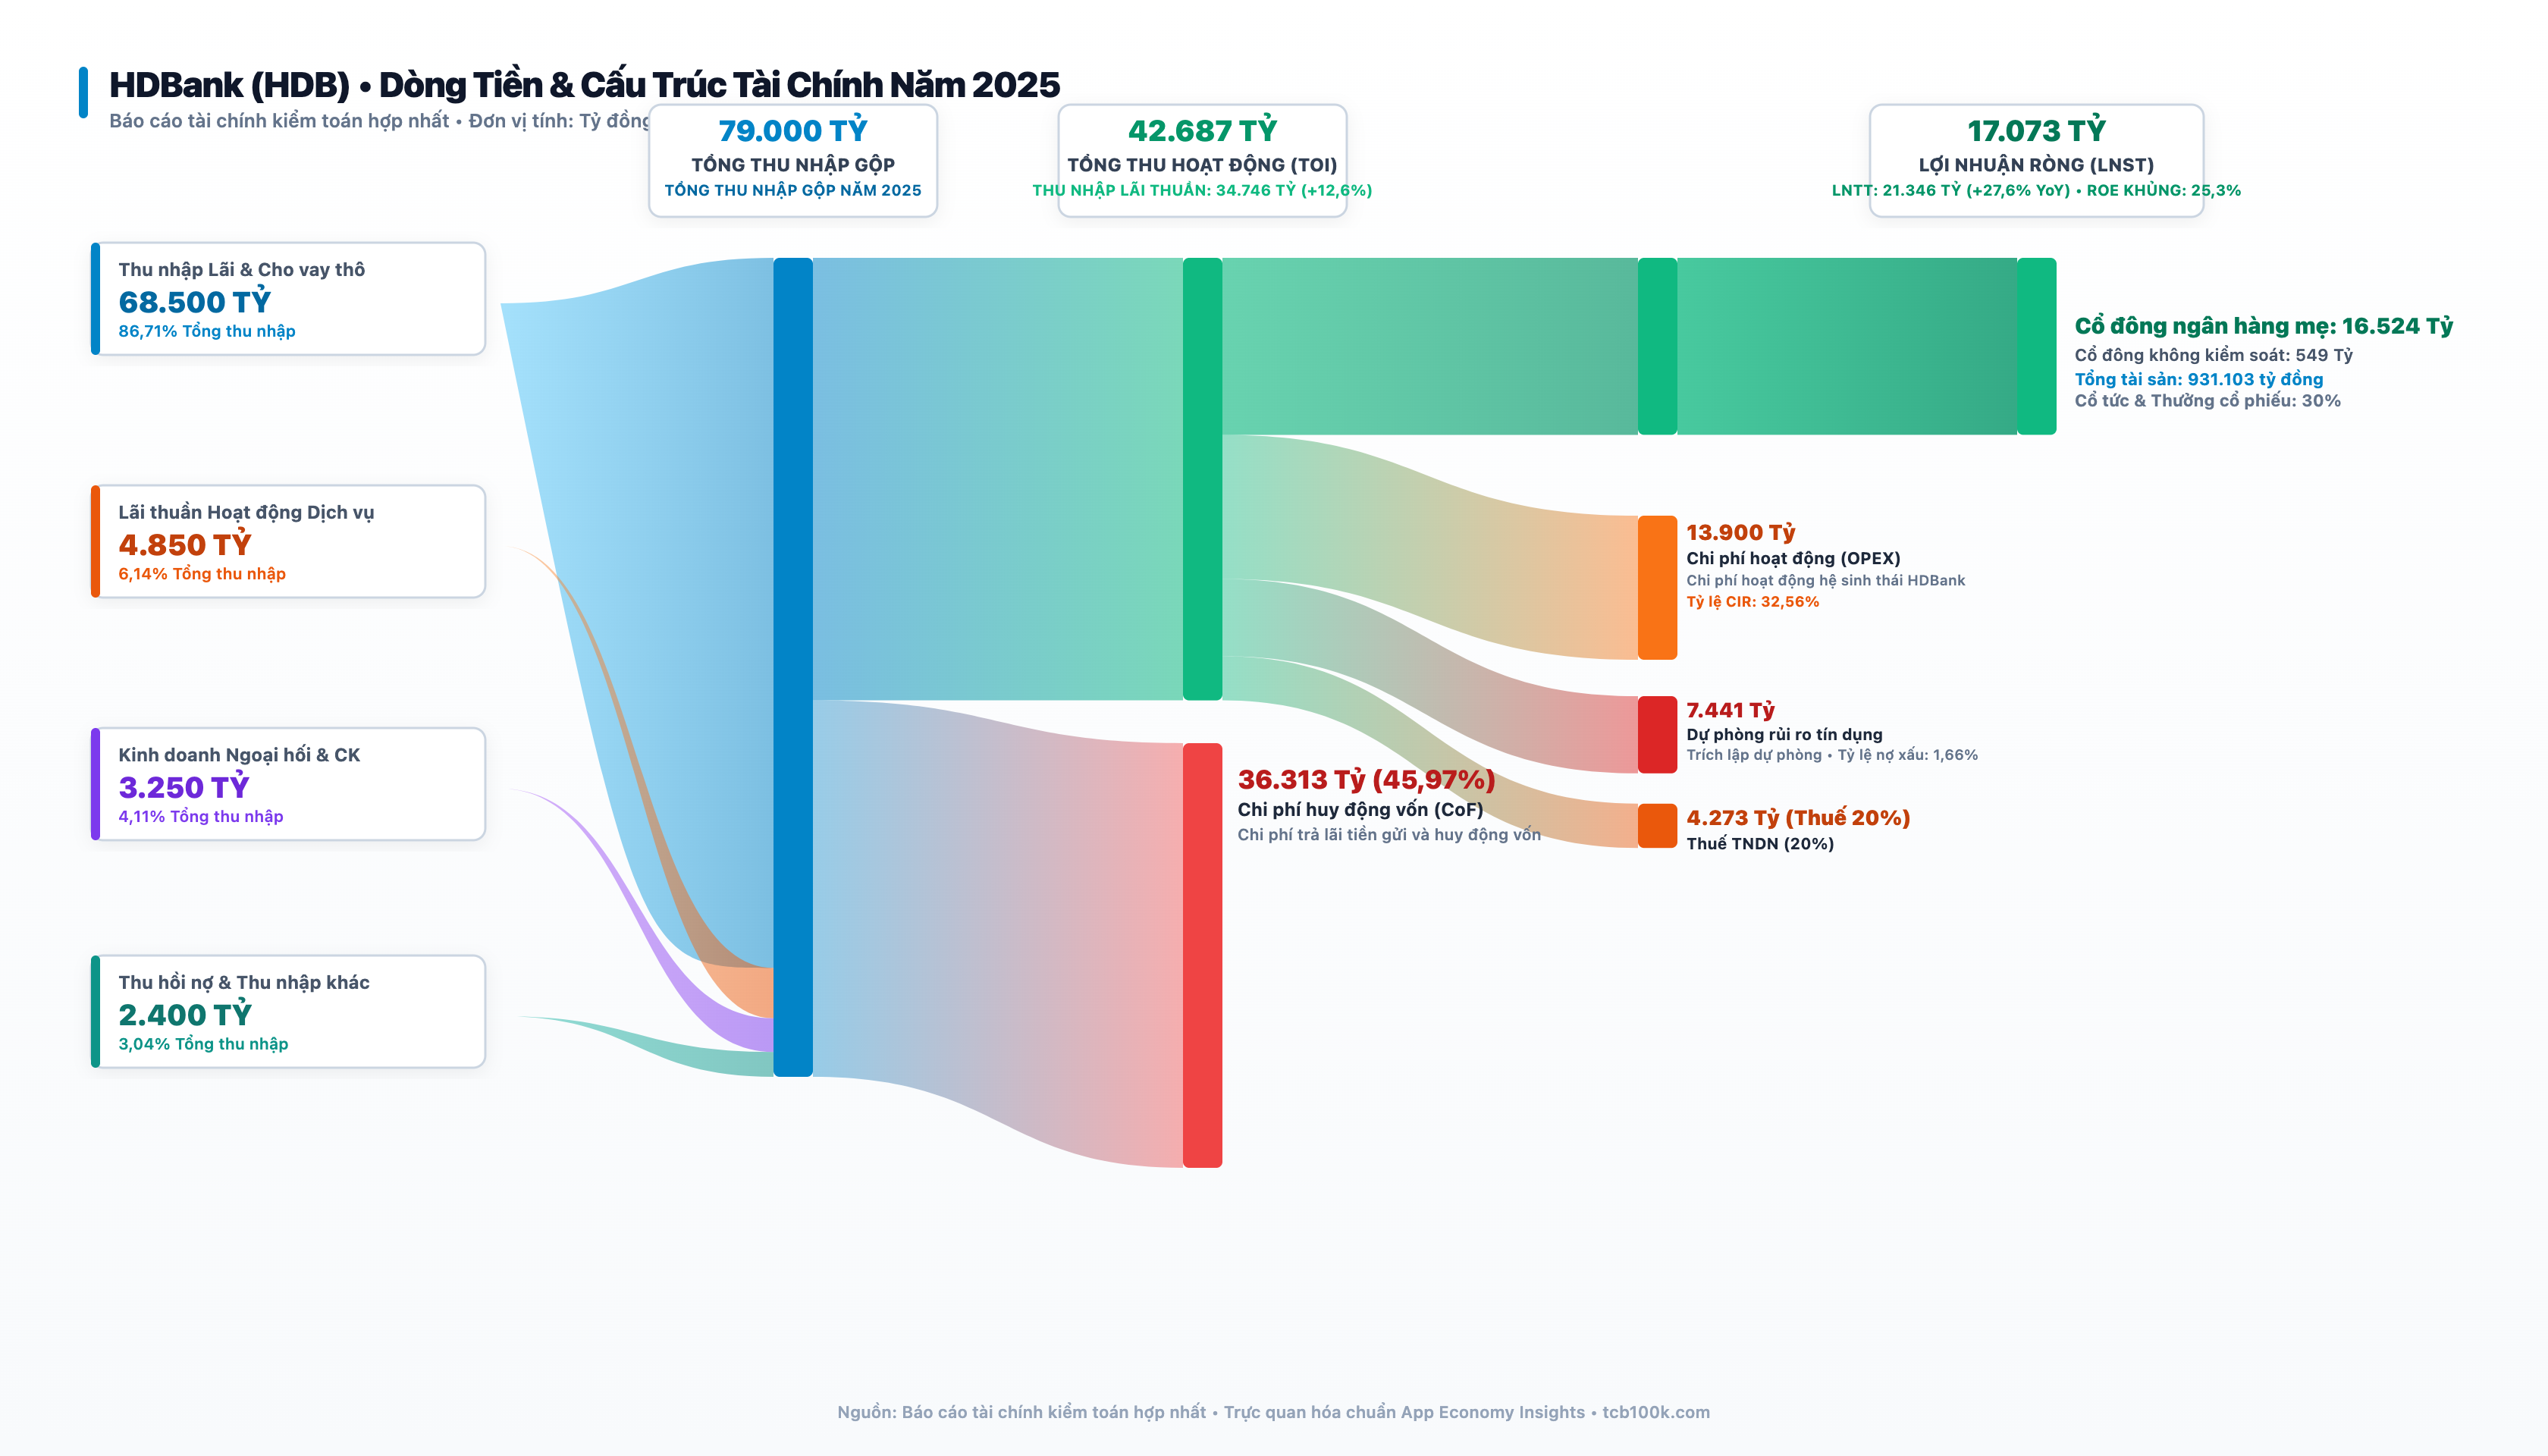
Bóc tách 4 vòi thu nhập của HDBank trong năm 2025:
- Thu nhập từ lãi thô và cho vay: Đạt 68.500 tỷ đồng (chiếm 86,71% tổng thu nhập). Tổng dư nợ tín dụng vượt mốc 440 nghìn tỷ đồng, tập trung vào nông nghiệp công nghệ cao, chuỗi bán lẻ tiêu dùng, tài trợ nhà thầu và các đối tác trong chuỗi hàng không.
- Lãi thuần hoạt động dịch vụ: Đạt 4.850 tỷ đồng (chiếm 6,14%). Mảng bảo hiểm liên kết (Bancassurance) và thu phí dịch vụ thanh toán bán lẻ qua ứng dụng di động đóng góp tích cực.
- Kinh doanh ngoại hối và chứng khoán đầu tư: Đạt 3.250 tỷ đồng (chiếm 4,11%), đến từ hoạt động kinh doanh trái phiếu chính phủ và cung cấp giải pháp phòng ngừa rủi ro tỷ giá cho doanh nghiệp hàng không và xuất nhập khẩu.
- Thu hồi nợ đã xử lý và thu nhập khác: Đạt 2.400 tỷ đồng (chiếm 3,04%).
Chi phí huy động vốn (CoF) lấy đi 36.313 tỷ đồng (45,97% thu nhập gộp). Thu nhập lãi thuần đạt 34.746 tỷ đồng, biên lãi ròng (NIM) duy trì ở mức cao 4,8% nhờ sự đóng góp của mảng tài chính tiêu dùng có lãi suất cho vay cao từ liên doanh HD SAISON.
Chi phí hoạt động (OPEX) ngốn 13.900 tỷ đồng, tỷ lệ CIR đạt 32,56%. Ngân hàng dành 7.441 tỷ đồng trích lập dự phòng rủi ro tín dụng. Sau thuế, lợi nhuận ròng đạt 17.073 tỷ đồng, trong đó lợi nhuận thuộc về cổ đông ngân hàng mẹ đạt 16.524 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
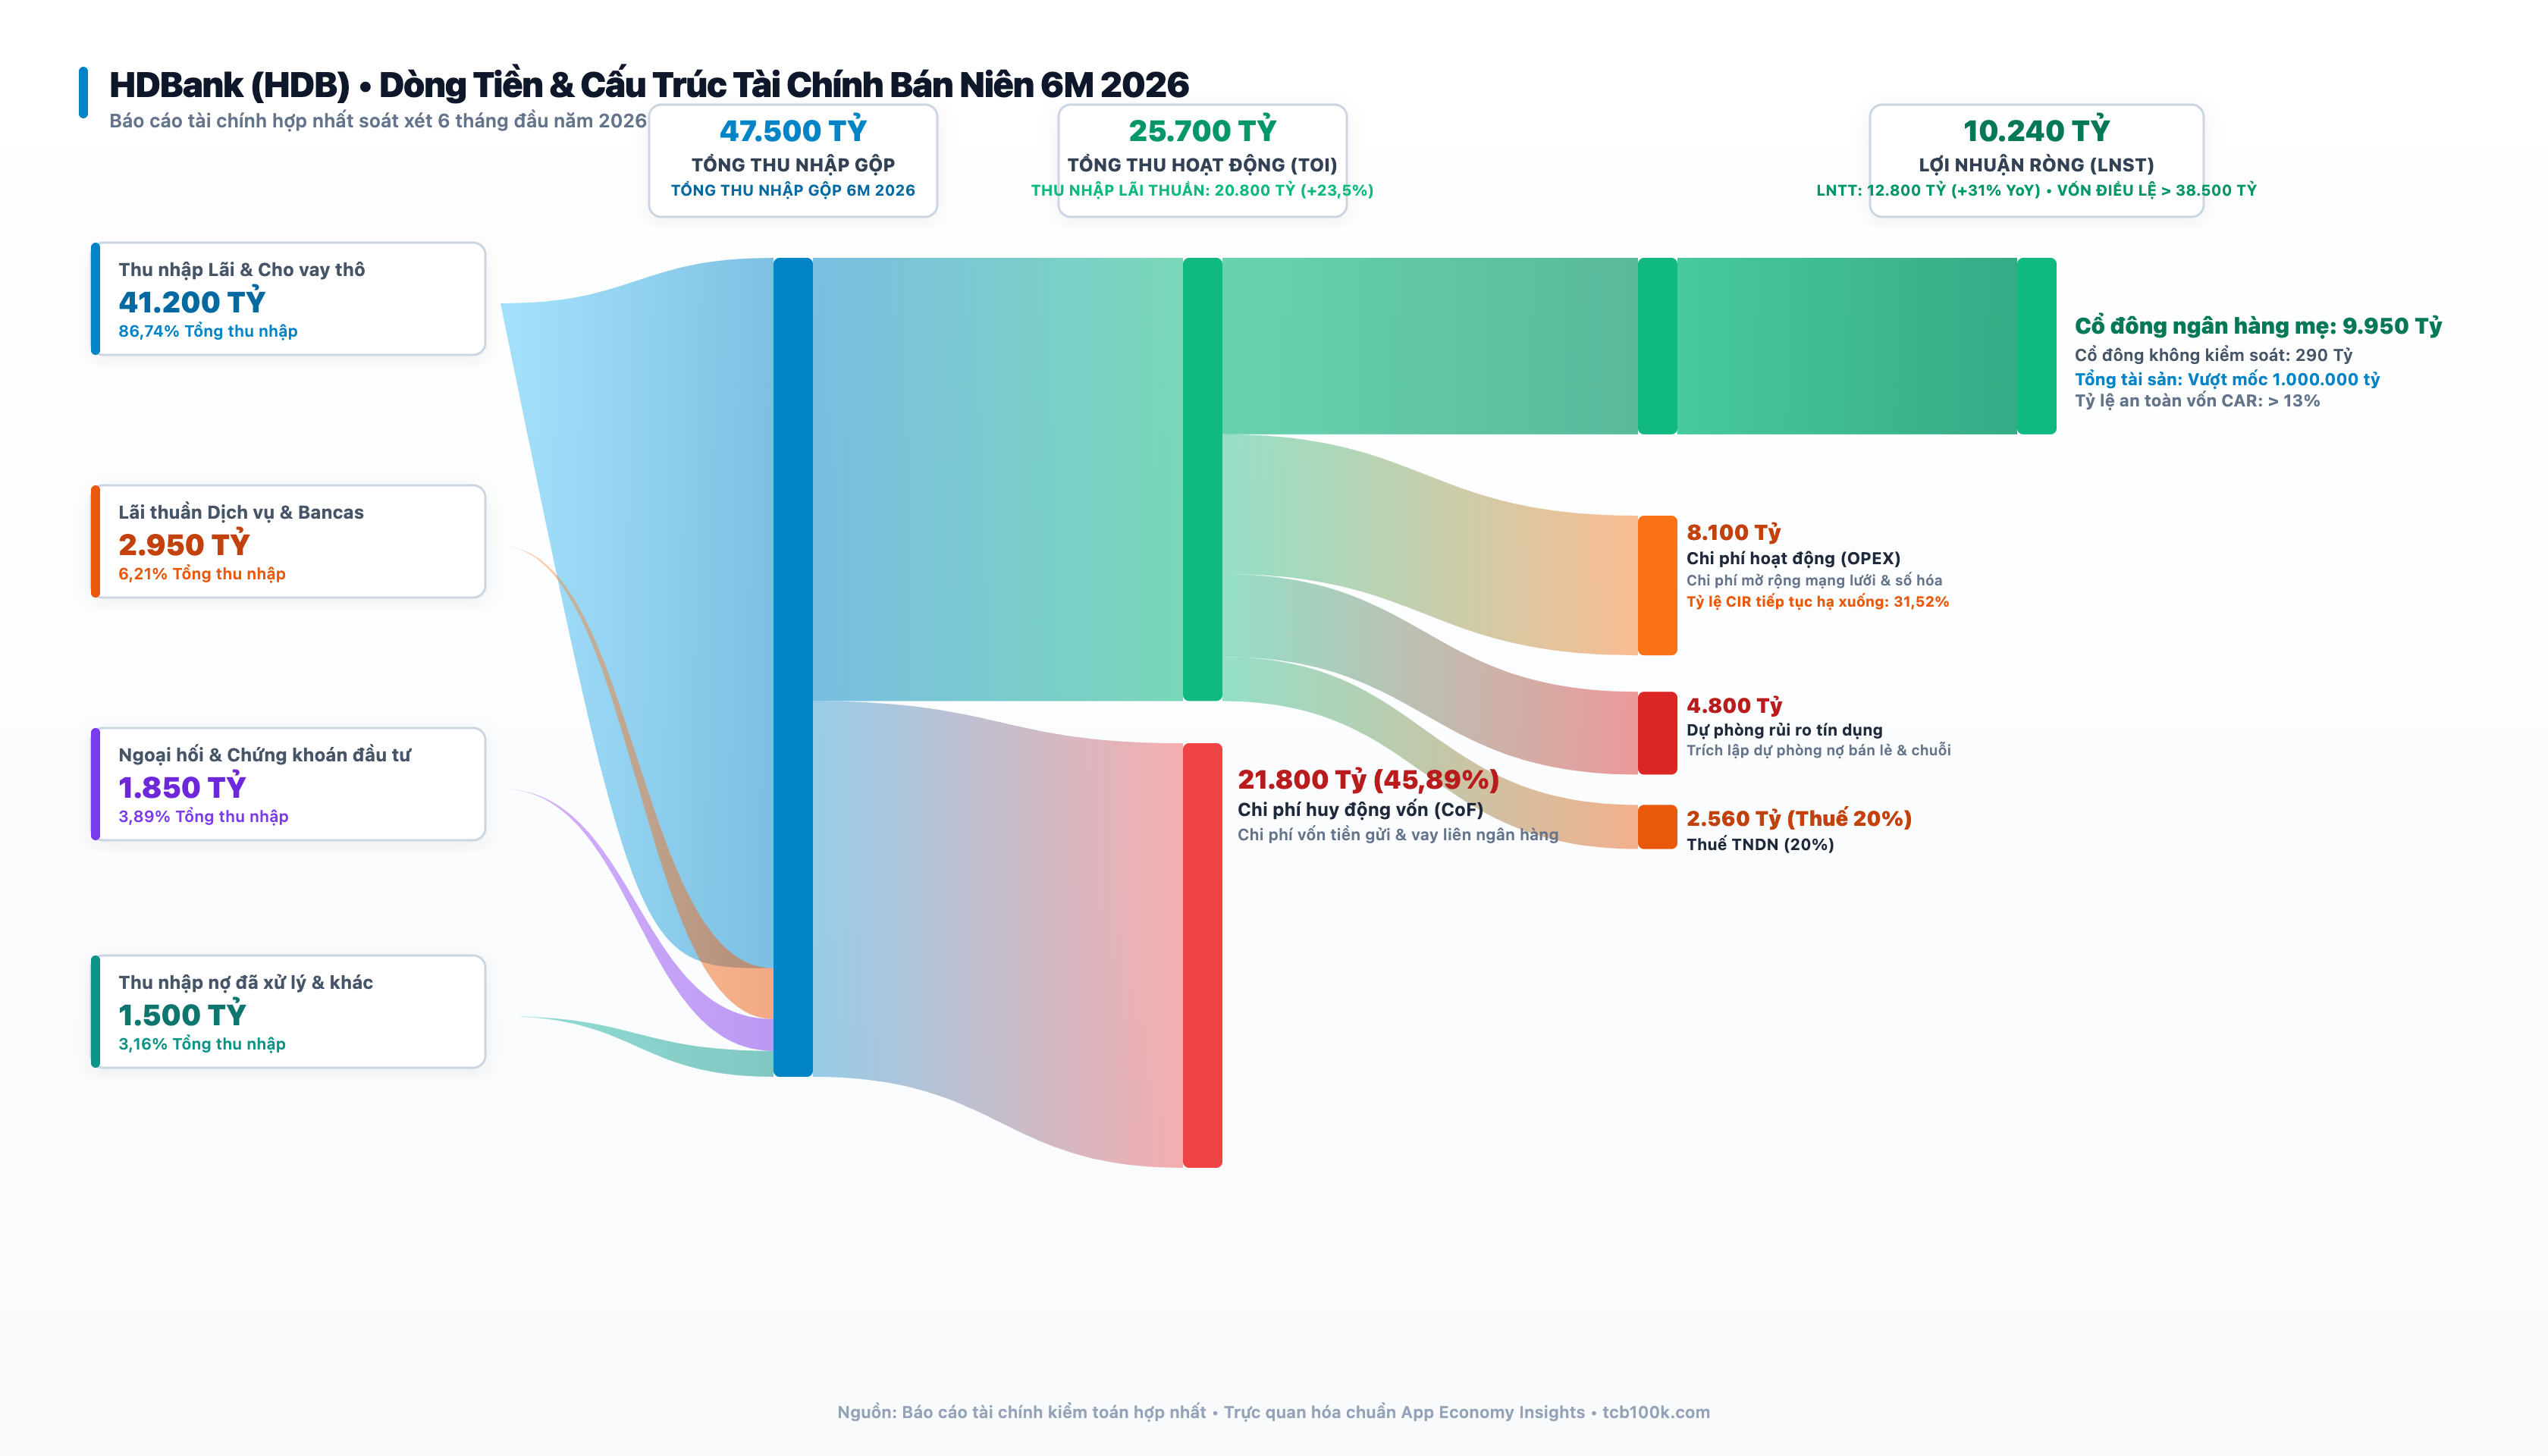
Trong nửa đầu năm 2026, các chỉ tiêu kinh doanh của HDBank tăng tốc rõ rệt:
- Tín dụng tăng trưởng hai chữ số: Thu nhập từ lãi thô đạt 41.200 tỷ đồng, thu nhập lãi thuần tăng 23,5% lên mức 20.800 tỷ đồng. Tổng tài sản chính thức vượt mốc 1.000.000 tỷ đồng (1 triệu tỷ đồng).
- Tối ưu hóa chi phí vận hành: CIR tiếp tục hạ xuống còn 31,52% với chi phí OPEX ở mức 8.100 tỷ đồng.
- Chất lượng tín dụng trong tầm kiểm soát: Dự phòng tín dụng trích lập 4.800 tỷ đồng, tỷ lệ nợ xấu nội bảng NPL duy trì ở mức 1,66%, tỷ lệ an toàn vốn CAR theo chuẩn Basel II đạt trên 13%.
- Lợi nhuận trước thuế 6 tháng đạt 12.800 tỷ đồng, hoàn thành 53% mục tiêu lợi nhuận cả năm.
3. Điểm mạnh và Con hào kinh tế (Moat)
HDBank sở hữu những lợi thế đặc quyền bắt nguồn từ hệ sinh thái Sovico:
- Hiệu suất sinh lời ROE 25% – Top đầu toàn ngành: HDBank là một trong số rất ít ngân hàng duy trì được tỷ lệ sinh lời trên vốn chủ sở hữu trên 24% liên tục trong 5 năm qua. Khả năng sinh lời cao giúp ngân hàng liên tục chia cổ tức bằng cổ phiếu và tiền mặt với tỷ lệ 25% đến 30% hàng năm mà vẫn đảm bảo hệ số an toàn vốn CAR trên 13%.
- Hệ sinh thái khách hàng khổng lồ hơn 30 triệu người: Mối liên kết chặt chẽ với hãng hàng không Vietjet Air (hàng chục triệu lượt hành khách/năm), công ty tài chính tiêu dùng HD SAISON (hơn 13 triệu khách hàng tại các vùng nông thôn) và chuỗi bất động sản Phú Long mang lại dòng tiền giao dịch khép kín và cơ hội bán chéo sản phẩm tài chính mà đối thủ không thể tiếp cận.
- Mạng lưới phân phối sâu rộng tới tận thôn xã: Thông qua hơn 24.000 điểm giới thiệu dịch vụ của HD SAISON tại các cửa hàng xe máy, điện máy khắp 63 tỉnh thành, HDBank có chân rết bán lẻ sâu rộng đến tận vùng sâu vùng xa, nơi các ngân hàng thương mại thông thường không mở chi nhánh.
4. Điểm yếu và Những rủi ro trọng yếu
Mô hình kinh doanh gắn với hệ sinh thái cũng đem lại những rủi ro cấu trúc:
- Rủi ro giao dịch với các bên liên quan (Related Parties): Thị trường luôn theo dõi sát sao dư nợ tín dụng và các cam kết bảo lãnh của HDBank đối với các doanh nghiệp trong hệ sinh thái Sovico (Vietjet Air, các công ty phát triển bất động sản Phú Long, các dự án năng lượng). Mặc dù các tỷ lệ này đều được báo cáo tuân thủ quy định của NHNN, sự biến động của ngành hàng không hoặc bất động sản sẽ tạo ra tâm lý thận trọng cho nhà đầu tư đại chúng.
- Chi phí vốn CoF còn cao hơn nhóm ngân hàng quốc doanh: Tỷ lệ tiền gửi không kỳ hạn (CASA) của HDBank dao động quanh mức 13% – 15%, thấp hơn đáng kể so với MBB (40%) hay Techcombank (38%). Ngân hàng vẫn phải phụ thuộc nhiều vào tiền gửi tiết kiệm có kỳ hạn của dân cư, khiến chi phí vốn CoF cao hơn các đối thủ nắm giữ con hào CASA.
- Thách thức xử lý nợ xấu từ công ty con HD SAISON: Cho vay tiêu dùng tín chấp là phân khúc có biên lợi nhuận cao nhưng rủi ro nợ xấu bùng phát cũng lớn nhất khi nền kinh tế gặp khó khăn hoặc công nhân khu công nghiệp giảm giờ làm.
5. Thuyết âm mưu và Góc nhìn vỉa hè: Món hời DongABank và vị Chủ tịch người Hàn
Tại các hội quán chứng khoán vỉa hè đường Nguyễn Công Trứ và Huỳnh Thúc Kháng, HDBank luôn là tâm điểm của những câu chuyện đồn đoán:
Âm mưu 1: Món hời đất vàng DongABank hay chiếc bẫy nợ xấu thời Vũ Nhôm?
DongABank từng là ngân hàng cổ phần lớn của miền Nam nhưng đã bị kiểm soát đặc biệt suốt hơn 10 năm sau đại án thất thoát hàng chục nghìn tỷ đồng của nhóm Trần Phương Bình và Phan Văn Anh Vũ (Vũ Nhôm). Giới thạo tin đặt câu hỏi: Tại sao Madam Phương Thảo lại gật đầu nhận chuyển giao một ngân hàng đổ vỡ như DongABank?
- Giả thuyết thứ nhất: DongABank sở hữu một “kho báu” mà không nhà băng nào có được – mạng lưới hàng trăm chi nhánh và phòng giao dịch tọa lạc tại các vị trí đất vàng đắc địa nhất khắp các quận trung tâm TP.HCM và các tỉnh Tây Nam Bộ. Sau khi làm sạch nợ xấu bằng cơ chế tái cơ cấu của NHNN, HDBank sẽ ngay lập tức nhân đôi quy mô mạng lưới vật lý mà không tốn 10 năm mở chi nhánh.
- Giả thuyết thứ hai: Đây là chiếc vé để HDBank nhận được các “đặc ân” chính sách cấp cao: Hạn mức tăng trưởng tín dụng vượt khung mỗi năm từ 20% đến 25%, vay tái cấp vốn lãi suất ưu đãi từ NHNN, và đặc biệt là cơ chế mở khóa room ngoại lên 49%.
Âm mưu 2: Chiếc ghế Chủ tịch của ông Kim Byoungho và toan tính bán vốn cho tài phiệt ngoại
Năm 2022, HDBank gây bất ngờ lớn cho toàn ngành khi bầu ông Kim Byoungho – cựu Chủ tịch HĐQT kiêm Tổng Giám đốc của Tập đoàn Tài chính Hana (Hàn Quốc) – vào vị trí Chủ tịch HĐQT HDBank. Đây là trường hợp hiếm hoi một ngân hàng thương mại cổ phần lớn của Việt Nam trao ghế Chủ tịch cho một chuyên gia người nước ngoài. Dân vỉa hè bàn tán: Madam Thảo không bổ nhiệm ông Kim Byoungho chỉ để làm quản trị đơn thuần. Ông Kim là một trong những nhân vật có tầm ảnh hưởng lớn nhất trong giới tài chính ngân hàng tại Seoul và Đông Á. Sự xuất hiện của ông là bước đi ngoại giao chiến lược nhằm dọn đường cho việc chào bán 20% đến 49% cổ phần HDBank cho một định chế tài chính khổng lồ của Hàn Quốc hoặc Nhật Bản khi điều kiện chín muồi.
Âm mưu 3: Cỗ máy điều chuyển vốn Vietjet - HDBank
Mỗi mùa cao điểm du lịch hoặc mua sắm máy bay của Vietjet, thị trường lại rộ lên tin đồn về việc HDBank đứng ra làm đầu mối thu xếp vốn hoặc bảo lãnh thanh toán quốc tế cho các hợp đồng mua tàu bay Boeing, Airbus trị giá hàng tỷ USD. Thực tế kiểm toán cho thấy: HDBank không thể trực tiếp ôm trọn các khoản vay này do giới hạn an toàn tín dụng đối với một khách hàng (tối đa 15% vốn tự có). Ngân hàng chỉ đóng vai trò là nhà thu xếp vốn kết nối với các công ty tài chính quốc tế (như BNP Paribas, Credit Agricole…) và cung cấp dịch vụ quản lý dòng tiền vé máy bay, hưởng phí dịch vụ ngoại hối và thu hút lượng tiền gửi thanh toán dồi dào từ hành khách và đại lý vé.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các thông tin nhân sự điều hành theo quy chuẩn Fact-Check:
- Chủ tịch Hội đồng Quản trị: Ông Kim Byoungho (sinh năm 1961, quốc tịch Hàn Quốc, giữ chức Chủ tịch HĐQT HDBank từ tháng 4/2022 đến nay). Ông từng có hơn 30 năm kinh nghiệm trong ngành tài chính quốc tế và từng là Chủ tịch kiêm CEO Hana Financial Group.
- Phó Chủ tịch Thường trực HĐQT: Bà Nguyễn Thị Phương Thảo (tiến sĩ kinh tế, Phó Chủ tịch Thường trực HĐQT HDBank, Chủ tịch HĐQT Vietjet Air, Chủ tịch HĐQT Sovico Holdings). Bà là linh hồn định hình chiến lược phát triển của cả hệ sinh thái.
- Tổng Giám đốc: Ông Nguyễn Hữu Đặng (được bổ nhiệm giữ chức vụ Tổng Giám đốc từ tháng 5/2025 sau thời gian giữ chức Phó Chủ tịch HĐQT). Ông Đặng có hơn 30 năm kinh nghiệm trong ngành ngân hàng và đã gắn bó với HDBank qua nhiều thời kỳ phát triển.
- Cơ cấu sở hữu: Cổ đông ngoại nắm trọn vẹn giới hạn 20% room hiện tại. Các cổ đông lớn liên quan đến Sovico Group và nhóm sáng lập nắm giữ tỷ lệ chi phối, phần còn lại thuộc về hàng vạn cổ đông đại chúng.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu HDB dựa trên tốc độ hoàn thành đề án DongABank và hiệu quả sinh lời ROE:
| Kịch bản | Giả định Vận hành & Nợ xấu | LNTT Hợp nhất | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Quá trình tiếp nhận DongABank kéo dài, nợ xấu tiêu dùng tăng, LNTT tăng chậm | 19.500 Tỷ | 4,5x | 18.000 VNĐ | Vùng hỗ trợ dài hạn cực an toàn, rủi ro bằng không |
| Kịch bản Cơ sở (Base) | Tín dụng tăng 20%, ROE giữ 24%, cổ tức 30% đều đặn, LNTT cả năm đạt 25.000 tỷ | 25.000 Tỷ | 6,5x | 28.500 VNĐ | Mức định giá hợp lý, mua nắm giữ dài hạn ăn cổ tức |
| Kịch bản Lạc quan (Bull) | Hoàn tất chuyển giao DongABank, công bố đối tác chiến lược ngoại nới room 49% | 29.000 Tỷ | 8,5x | 37.000 VNĐ | Bước nhảy vọt định giá tiệm cận mặt bằng P/E ngân hàng tư nhân |
Lời kết dứt khoát
HDBank là cỗ máy tạo tiền mặt mạnh mẽ bậc nhất hệ sinh thái kinh tế tư nhân Việt Nam với tỷ suất ROE 25% và lịch sử trả cổ tức 25% – 30% hàng năm liên tục không gián đoạn.
Ở mức thị giá 22.350 VNĐ với hệ số P/E chỉ 5,2 lần, HDB đang bị thị trường định giá quá rẻ vì những e ngại tâm lý về hệ sinh thái và thương vụ DongABank. Khi thương vụ DongABank chính thức ngã ngũ và cánh cửa nới room ngoại 49% hé mở, HDBank sẽ có một cú bùng nổ định giá phản ánh đúng sức mạnh của một ngân hàng có tổng tài sản triệu tỷ đồng.