Mổ Xẻ Sacombank (STB): Nén Lợi Nhuận 31.000 Tỷ, Lô Cổ Phiếu VAMC Thế Kỷ Và Những Giả Thuyết Vỉa Hè
Đóng cửa phiên giao dịch gần nhất, cổ phiếu STB chốt tại mức 62.500 VNĐ/cổ phiếu. Với 1.885.215.716 cổ phiếu đang niêm yết, vốn hóa thị trường của Ngân hàng TMCP Sài Gòn Thương Tín đạt 117.825 tỷ đồng (~4,71 tỷ USD). Sau gần một thập kỷ kiên trì thực hiện Đề án tái cơ cấu sau sáp nhập Ngân hàng Phương Nam (Southern Bank), Sacombank đã chính thức đưa quy mô tổng tài sản vượt mốc 1 triệu tỷ đồng, bước vào hàng ngũ các định chế tài chính tư nhân lớn nhất Việt Nam.
Báo cáo tài chính kiểm toán năm 2025 ghi nhận tổng thu nhập hoạt động (TOI) đạt 27.250 tỷ đồng, lợi nhuận trước thuế đạt 7.628 tỷ đồng. Sang nửa đầu năm 2026, ngân hàng thu về 5.440 tỷ đồng LNTT (+18,5% YoY), hoàn thành 67% kế hoạch năm.
Ẩn số lớn nhất nằm ở số dư mục Lợi nhuận sau thuế chưa phân phối lũy kế vượt 31.000 tỷ đồng – con số gấp 1,64 lần toàn bộ vốn điều lệ hiện tại của ngân hàng (18.852 tỷ đồng). Suốt 10 năm ròng rã, cổ đông Sacombank không nhận được một đồng cổ tức tiền mặt hay cổ phiếu thưởng nào. Sự dồn nén này biến STB thành tâm điểm của những cuộc đồn đoán vỉa hè ly kỳ nhất thị trường chứng khoán.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Trên sàn HOSE, cổ phiếu STB luôn thuộc nhóm cổ phiếu có thanh khoản sôi động và tính đầu cơ cao nhất:
Vùng đỉnh 52 tuần của STB xác lập quanh 68.000 – 70.000 VNĐ, trong khi ngưỡng hỗ trợ trung hạn cứng nằm tại 52.000 VNĐ. Tại vùng giá 62.500 VNĐ, cổ phiếu đang tích lũy kiểm định cung cầu sau chu kỳ tăng giá mạnh mẽ từ vùng 30.000 VNĐ đầu năm 2025.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Sự chờ đợi của dòng vốn ngoại
- Giới hạn sở hữu nước ngoài tối đa (FOL): 30% (theo quy định chung đối với ngân hàng thương mại cổ phần).
- Tỷ lệ nắm giữ thực tế: Dao động quanh mức 22,5% – 24,0% tổng lượng cổ phiếu lưu hành (khoảng 425 đến 450 triệu cổ phiếu).
- Dư địa trống cho khối ngoại: Còn khoảng 6,0% – 7,5% (tương đương 115 đến 140 triệu cổ phiếu có thể mua thêm).
Khối ngoại tại STB chủ yếu là các quỹ đầu tư tài chính dạng mở và các quỹ chỉ số (ETF). Dòng vốn ngoại lớn mang tính chiến lược vẫn đang đứng ngoài quan sát do chưa thể sở hữu lô cổ phần chi phối. Sự kiện Trung tâm Lưu ký Chứng khoán (VSD) từng có thời điểm điều chỉnh kỹ thuật trần room ngoại của STB giữa 23,63% và 30% cho thấy sự phức tạp trong việc xác định hạn mức sở hữu nước ngoài liên quan đến các cam kết tái cơ cấu.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Báo cáo tài chính của Sacombank thể hiện rõ nét cấu trúc thu nhập của một ngân hàng bán lẻ quy mô lớn:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
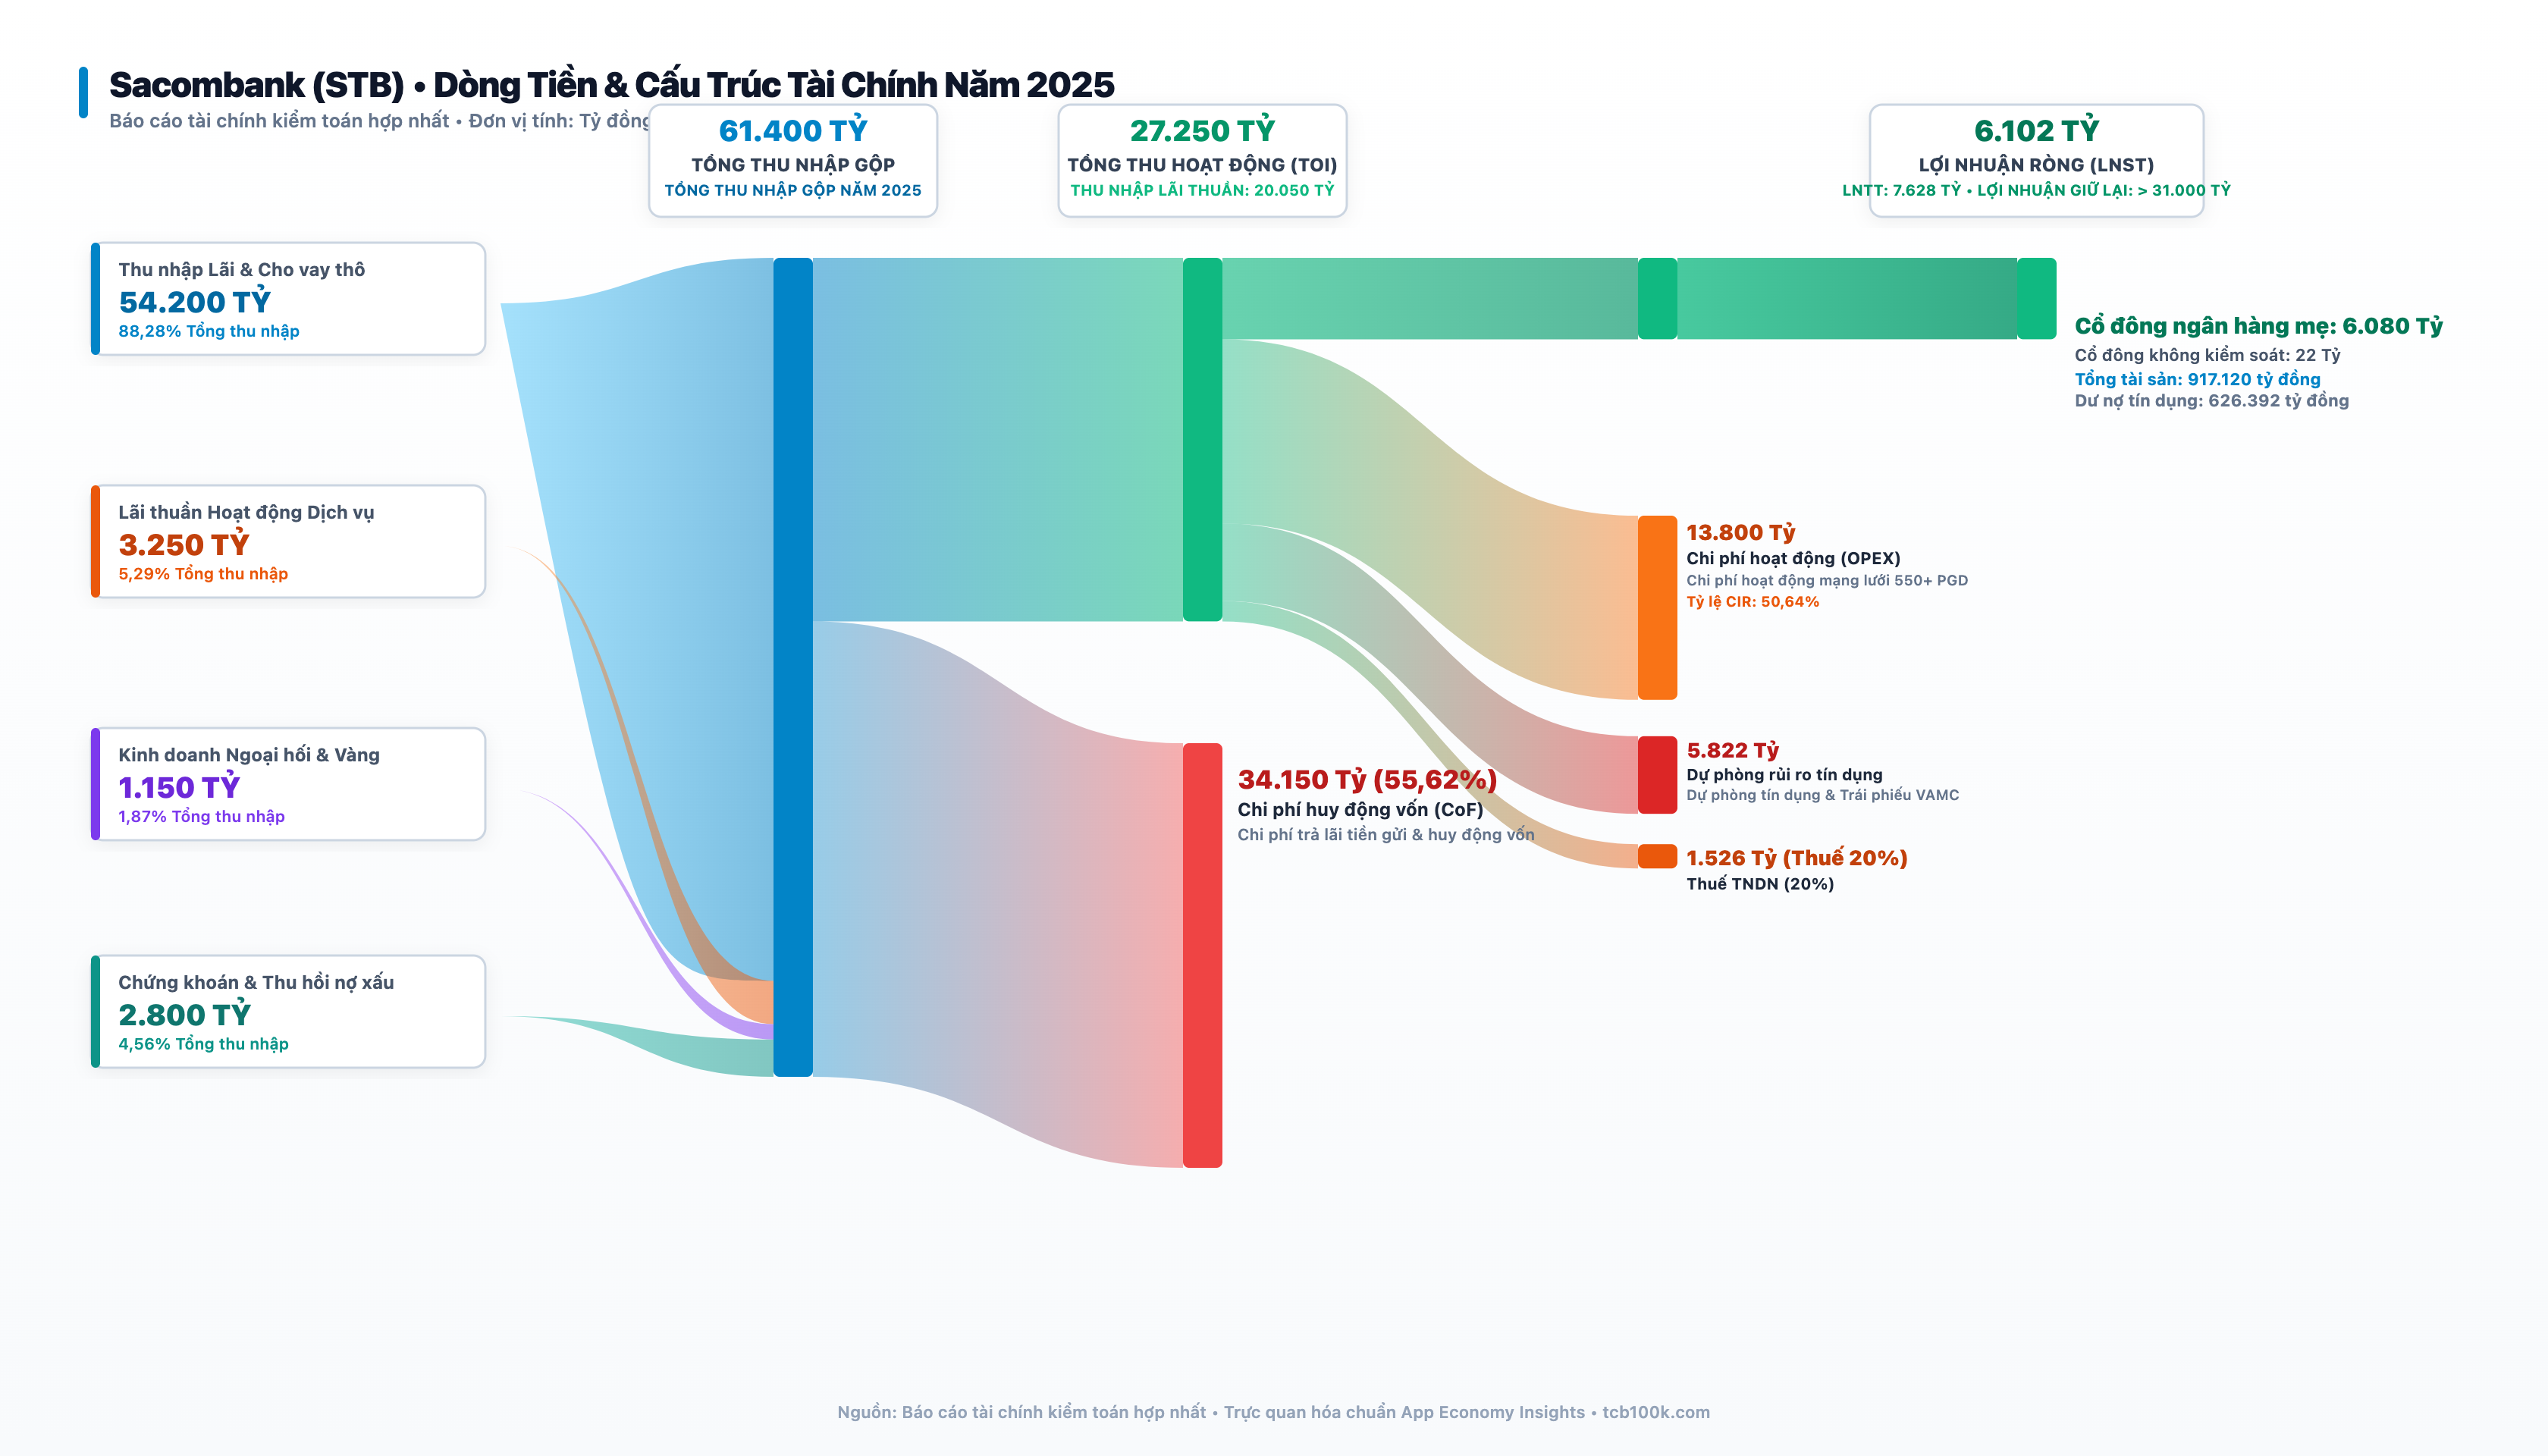
Bóc tách các dòng tiền năm 2025:
- Thu nhập từ lãi thô & cho vay: Đạt 54.200 tỷ đồng (chiếm 88,28% tổng thu nhập). Dư nợ cho vay khách hàng đạt 626.392 tỷ đồng.
- Lãi thuần dịch vụ: Đạt 3.250 tỷ đồng (chiếm 5,29%) từ mảng bảo hiểm, thanh toán thẻ và dịch vụ ngân quỹ.
- Kinh doanh ngoại hối và vàng: Đạt 1.150 tỷ đồng (chiếm 1,87%).
- Chứng khoán & Thu hồi nợ xấu: Đạt 2.800 tỷ đồng (chiếm 4,56%).
Chi phí vốn (CoF) ngốn 34.150 tỷ đồng (55,62% tổng thu nhập). Thu nhập lãi thuần đạt 20.050 tỷ đồng. Chi phí hoạt động (OPEX) chiếm 13.800 tỷ đồng với tỷ lệ CIR ở mức 50,64% do phải duy trì mạng lưới đồ sộ hơn 550 chi nhánh. Sau khi trích lập 5.822 tỷ đồng cho dự phòng tín dụng và các khoản tồn đọng VAMC, lợi nhuận trước thuế đạt 7.628 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
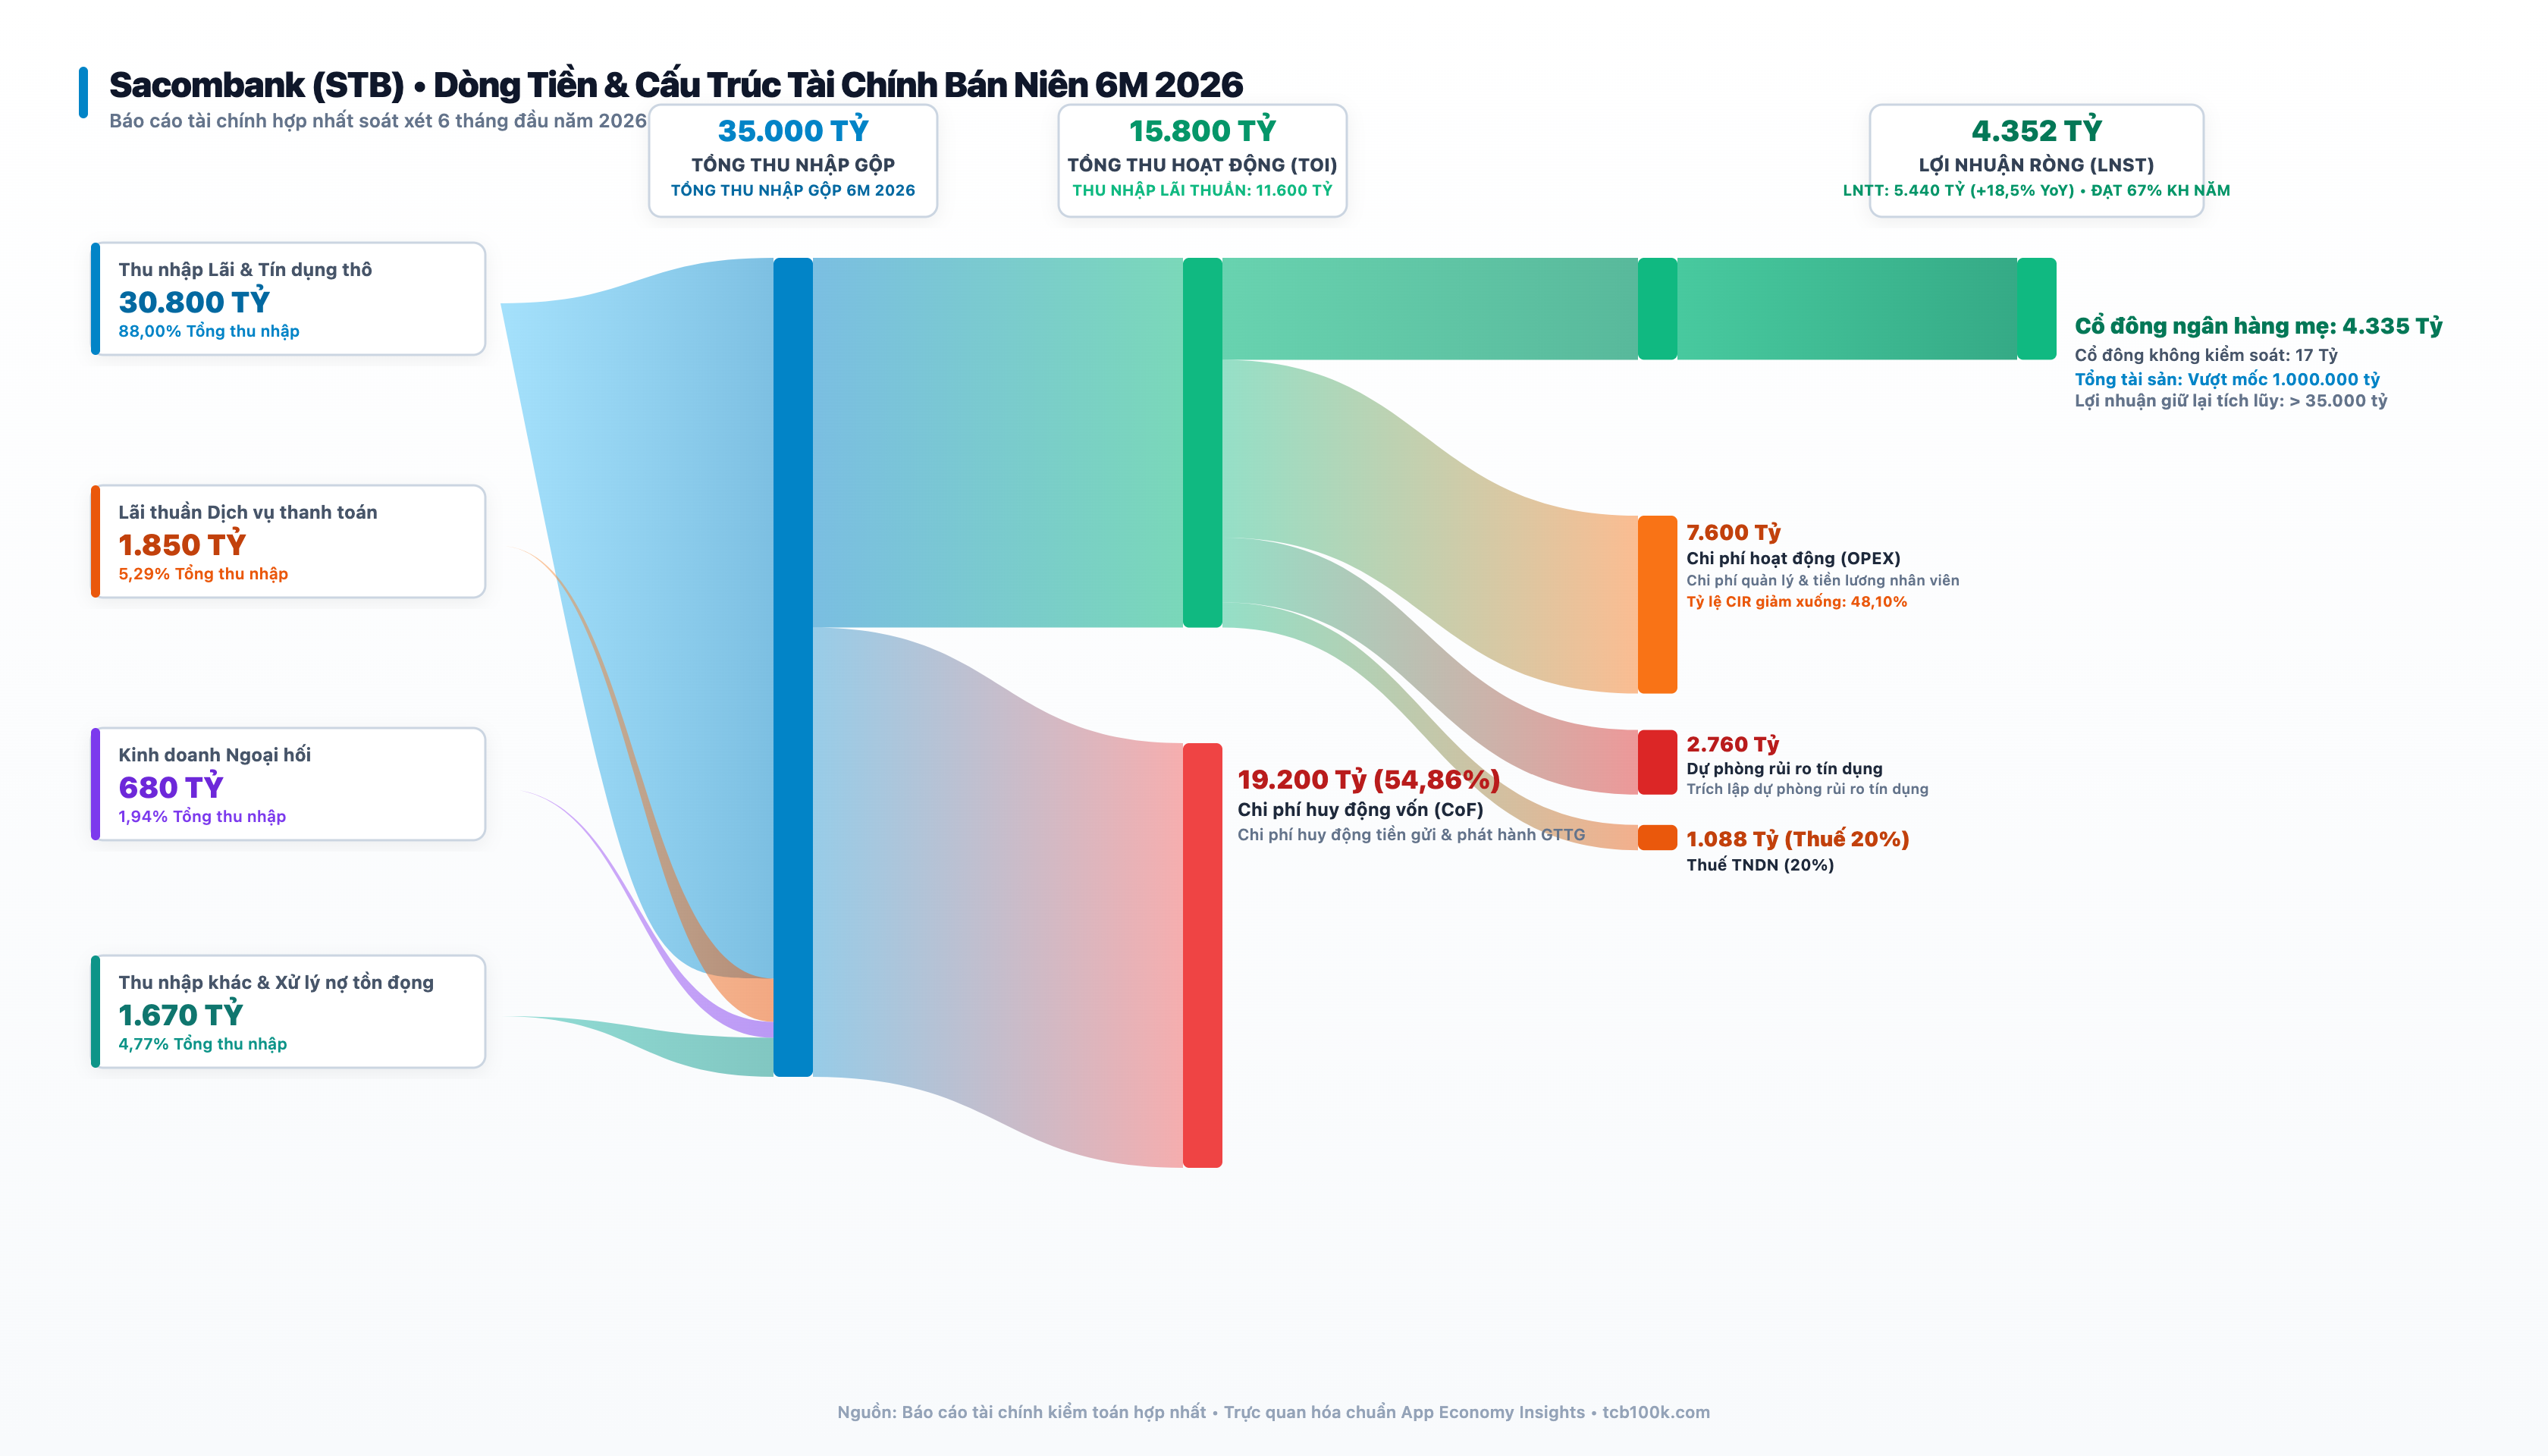
Trong 6 tháng đầu năm 2026:
- Thu nhập lãi thuần đạt 11.600 tỷ đồng.
- Chi phí dự phòng giảm xuống còn 2.760 tỷ đồng khi danh mục nợ xấu cũ dần được thu hồi.
- LNTT đạt 5.440 tỷ đồng, đưa tổng tài sản của Sacombank vượt ngưỡng 1 triệu tỷ đồng.
3. Lợi thế cạnh tranh: Mạng lưới bán lẻ và văn hóa giao dịch miền Nam
Con hào kinh tế lớn nhất của Sacombank không nằm ở công nghệ cao mà nằm ở chiều sâu lịch sử:
- Mạng lưới chi nhánh phủ kín miền Nam: Hơn 550 điểm giao dịch tại khắp 52 tỉnh thành, tập trung dày đặc tại TP.HCM và các tỉnh Tây Nam Bộ. Tệp khách hàng tiểu thương, hộ kinh doanh cá thể và doanh nghiệp vừa và nhỏ (SME) gắn bó mật thiết với thương hiệu Sacombank suốt hơn 30 năm qua.
- Năng lực thu hút tiền gửi dân cư: Dù trải qua nhiều biến cố thượng tầng và sáp nhập, niềm tin của người dân miền Nam vào thương hiệu Sacombank vẫn rất lớn. Tiền gửi dân cư chiếm hơn 80% tổng huy động vốn, tạo nền tảng thanh khoản vững vàng.
- Giá trị thương hiệu định chế: Biểu tượng Sacombank có độ nhận diện cao ngang ngửa các ngân hàng quốc doanh tại thị trường bán lẻ phía Nam.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Nhìn vào cỗ máy 1 triệu tỷ tài sản, Sacombank vẫn còn những vết sẹo chưa lành hẳn:
Rủi ro 1: Tỷ lệ chi phí trên thu nhập (CIR) neo cao trên 50%
So với Techcombank (CIR ~30%) hay MBBank (CIR 26,2%), CIR của Sacombank ở mức 48% – 51% là quá cao. Mạng lưới vật lý cồng kềnh với hàng vạn nhân viên làm giảm hiệu suất sinh lời trên mỗi đồng vốn.
Rủi ro 2: Nợ xấu tiềm ẩn và các khoản lãi dự thu tồn đọng
Dù tỷ lệ nợ xấu nội bảng được kiểm soát quanh mức 4,5% – 5,0%, các khoản nợ cần chú ý (nhóm 2) và nợ cơ cấu lại vẫn tạo ra áp lực dự phòng rủi ro thường trực.
Rủi ro 3: Bế tắc xử lý tài sản thế chấp ngàn tỷ (KCN Phong Phú)
Dự án Khu công nghiệp Phong Phú (Bình Chánh, TP.HCM) với dư nợ gốc và lãi hàng nghìn tỷ đồng đã qua nhiều lần đấu giá nhưng vẫn vướng mắc về thủ tục pháp lý, tranh chấp đất đai và quyền lợi đền bù.
Rủi ro 4: Tranh chấp quyền lực thượng tầng hậu tái cơ cấu
Khi Đề án tái cơ cấu về đích, ai sẽ là người thực sự nắm quyền kiểm soát chiếc ghế Chủ tịch và Ban điều hành Sacombank là một biến số khó lường.
5. Góc nhìn vỉa hè & Các giả thuyết âm mưu đằng sau con số BCTC
Trên các bàn trà đá và diễn đàn chứng khoán, cổ phiếu STB là nguồn cảm hứng bất tận cho những giả thuyết ly kỳ:
Giả thuyết 1: “Chiêu trò nén lợi nhuận 10 năm để dọn cỗ cho chủ mới”
Cổ đông Sacombank đã chịu đựng 10 năm không cổ tức. Ngân hàng kiếm ra hàng chục nghìn tỷ đồng nhưng dồn hết vào quỹ dự phòng và lợi nhuận chưa phân phối tích lũy vượt 31.000 tỷ đồng.
Dân vỉa hè đặt câu hỏi: Có phải ban lãnh đạo hiện tại chủ ý “nén lợi nhuận” xuống mức vừa phải, liên tục trích lập dự phòng tối đa để làm sạch bảng cân đối kế toán, chờ đợi thời điểm đấu giá dứt điểm 32,5% cổ phần VAMC xong xuôi mới bung lợi nhuận ra chia thưởng cổ phiếu tỷ lệ 100% – 150%? Nếu kịch bản này xảy ra, ai mua gom được lô cổ phần VAMC sẽ lập tức bỏ túi hàng nghìn tỷ đồng thặng dư vốn mà không tốn một giọt mồ hôi gầy dựng.
Giả thuyết 2: “Cuộc săn lùng lô 32,5% cổ phần VAMC của Trầm Bê”
Lô 32,5% cổ phần Sacombank (khoảng 612 triệu cổ phiếu) đứng tên gia đình ông Trầm Bê và các bên liên quan được phong tỏa tại Công ty Quản lý tài sản VAMC suốt từ năm 2015 đến nay.
Giới đầu tư vỉa hè râm ran: Vì sao một thương vụ quy mô tỷ USD như vậy liên tục bị hoãn qua từng năm? Có phải các bên đang ngầm thương lượng mức giá ngoài sàn để tránh bị đẩy giá đấu công khai lên quá cao? Danh sách các “tay to” được đồn đoán muốn thâu tóm lô cổ phần này bao gồm các tập đoàn tài phiệt bất động sản lớn phía Bắc, các liên minh bán lẻ – tài chính, và các nhóm cổ đông kín tiếng liên quan đến các ngân hàng bạn. Ai sở hữu lô 32,5% này sẽ nghiễm nhiên trở thành cổ đông chi phối tối cao của một đế chế ngân hàng 1 triệu tỷ đồng mà không cần phải đi gom từng cổ phiếu trôi nổi trên sàn.
Giả thuyết 3: “Ẩn số nhân sự thượng tầng năm 2026”
Đầu năm 2026, sự xuất hiện của ông Nguyễn Đức Thụy (cựu Chủ tịch LPBank) tham gia vào ban lãnh đạo và trở thành Phó Chủ tịch Thường trực HĐQT Sacombank từ tháng 4/2026, tiếp theo là việc bổ nhiệm ông Loic Faussier làm Tổng Giám đốc từ tháng 7/2026 sau khi bà Nguyễn Đức Thạch Diễm từ nhiệm, đã làm dấy lên làn sóng đồn đoán mạnh mẽ. Dân sành sỏi trên thị trường nhìn nhận đây không đơn thuần là sự kiện nhân sự thường nhật mà là bước đi dàn xếp bàn cờ cho một liên minh quyền lực mới chuẩn bị tiếp quản ngân hàng sau khi ông Dương Công Minh hoàn thành sứ mệnh tái cơ cấu.
6. Ma trận định giá 3 kịch bản
Định giá Sacombank gắn liền với tiến độ đấu giá cổ phần VAMC và phương án phân phối kho lợi nhuận 31.000 tỷ:
| Kịch bản | Giả định Xử lý VAMC & Tăng vốn | LNTT Hợp nhất | P/B Mục tiêu | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Đấu giá VAMC tiếp tục bị hoãn, nợ xấu phát sinh thêm, hoãn chia cổ tức sang năm 2027 | 7.500 Tỷ | 1,1x | 48.000 VNĐ | Canh mua gom tại vùng chiết khấu sâu |
| Kịch bản Cơ sở (Base) | Bán xong 32,5% VAMC giá 45.000–50.000 đ, chia cổ tức cổ phiếu 50%, LNTT đạt 10.000 tỷ | 10.000 Tỷ | 1,5x | 68.000 VNĐ | Vùng định giá cân bằng, nắm giữ theo sát tiến độ |
| Kịch bản Lạc quan (Bull) | Hoàn tất đổi chủ, chia thưởng cổ phiếu 100% từ quỹ 31.000 tỷ, hoàn nhập dự phòng đột biến | 13.500 Tỷ | 1,8x | 85.000 VNĐ | Chốt lời khi game đổi chủ hoàn tất |
7. Kết luận thực tế
Sacombank là thương vụ đầu tư đặc biệt trên thị trường chứng khoán Việt Nam: Một tài sản ngân hàng bán lẻ chất lượng cao nhưng bị giam cầm trong xiềng xích tái cơ cấu suốt cả thập kỷ.
Ở mức thị giá 62.500 VNĐ, cổ phiếu đã phản ánh phần lớn kỳ vọng về việc hoàn tất Đề án tái cơ cấu. Rủi ro lớn nhất đối với nhà đầu tư cá nhân là bị cuốn vào những tin đồn vỉa hè vô căn cứ để rồi mua đuổi ở các nhịp hưng phấn ngắn hạn. Chiến lược khôn ngoan: Chỉ giải ngân khi có nhịp điều chỉnh kỹ thuật về vùng 52.000 – 55.000 VNĐ, kiên nhẫn nắm giữ chờ đợi văn bản phê duyệt chính thức từ Ngân hàng Nhà nước về phương án xử lý lô cổ phiếu VAMC.