Mổ Xẻ VPBank (VPB): Vốn Chủ 140.000 Tỷ, Can Bạc Bán Lẻ FE Credit Và Những Giả Thuyết Vỉa Hè Về Liên Minh Sân Sau
Đóng cửa phiên giao dịch gần nhất, cổ phiếu VPB dừng tại mức 24.000 VNĐ/cổ phiếu. Với gần 7,934 tỷ cổ phiếu đang lưu hành sau đợt chào bán riêng lẻ 15% cổ phần cho tập đoàn tài chính Sumitomo Mitsui Banking Corporation (SMBC - Nhật Bản), quy mô vốn hóa thị trường của VPBank đạt 190.414 tỷ đồng (~7,61 tỷ USD). Ngân hàng nắm giữ vị thế Top 2 toàn ngành về vốn chủ sở hữu (vượt mốc 140.000 tỷ đồng) và tỷ lệ an toàn vốn (CAR) đạt mức kỷ lục 17,1%.
Báo cáo tài chính kiểm toán năm 2025 xác nhận tổng thu nhập hoạt động (TOI) đạt mức 83.504 tỷ đồng, thu nhập lãi thuần đạt 58.663 tỷ đồng. Lợi nhuận trước thuế cán mốc 30.625 tỷ đồng (+25,7% YoY). Bước sang nửa đầu năm 2026, đà tăng tốc bộc lộ mạnh mẽ khi VPBank ghi nhận 18.880 tỷ đồng LNTT (+68,1% YoY), đưa tổng tài sản vượt mốc 950.000 tỷ đồng.
Mô hình tài chính của VPBank là một trường phái hoàn toàn tương phản với sự thận trọng của Vietcombank hay ACB: Chấp nhận khẩu vị rủi ro cực cao, cho vay tiêu dùng tín chấp và doanh nghiệp vừa và nhỏ với biên lãi ròng (NIM) áp đảo trên 5,5% – 6,0%, sau đó dùng chính dòng thu lãi khổng lồ này để trích lập dự phòng hàng chục nghìn tỷ đồng mỗi năm.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Trên đồ thị kỹ thuật, cổ phiếu VPB đang vận động trong một biên độ tích lũy chặt chẽ sau đợt pha loãng cổ phiếu quy mô lớn:
Vùng đỉnh 52 tuần của VPB nằm tại 26.500 VNĐ, trong khi ngưỡng hỗ trợ nền giá trung hạn nằm tại 19.000 VNĐ. Khối lượng giao dịch bình quân đạt 25 triệu cổ phiếu mỗi phiên. Do số lượng cổ phiếu trôi nổi rất lớn, dòng tiền đầu cơ khó có thể kéo cổ phiếu tăng nóng theo hình chữ V mà thường vận động theo nhịp tích lũy bậc thang.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Sự hiện diện chi phối của SMBC
- Giới hạn sở hữu nước ngoài tối đa (FOL): 30% (được ĐHĐCĐ biểu quyết khóa cứng trần).
- Tỷ lệ nắm giữ thực tế của khối ngoại: Luôn duy trì ở mức 29,5% – 29,9% vốn điều lệ.
- Cổ đông chiến lược nước ngoài lớn nhất: Sumitomo Mitsui Banking Corporation (SMBC) – tập đoàn tài chính lớn thứ 2 Nhật Bản – sở hữu 15,0% vốn điều lệ sau thương vụ rót gần 1,5 tỷ USD (hơn 35.900 tỷ đồng) vào năm 2023 với mức giá phát hành 30.100 VNĐ/cổ phiếu.
- Tình trạng room trống: Dư địa mua của khối ngoại trên sàn giao dịch khớp lệnh tự do chỉ còn dưới 0,5% (thường xuyên kín room). Bất kỳ giao dịch chuyển nhượng quy mô lớn nào của các quỹ ngoại đều phải thực hiện ngoài sàn thông qua giao dịch thỏa thuận nội khối.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất cỗ máy dòng tiền của VPBank được trực quan hóa qua phương trình bảo toàn thu chi:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
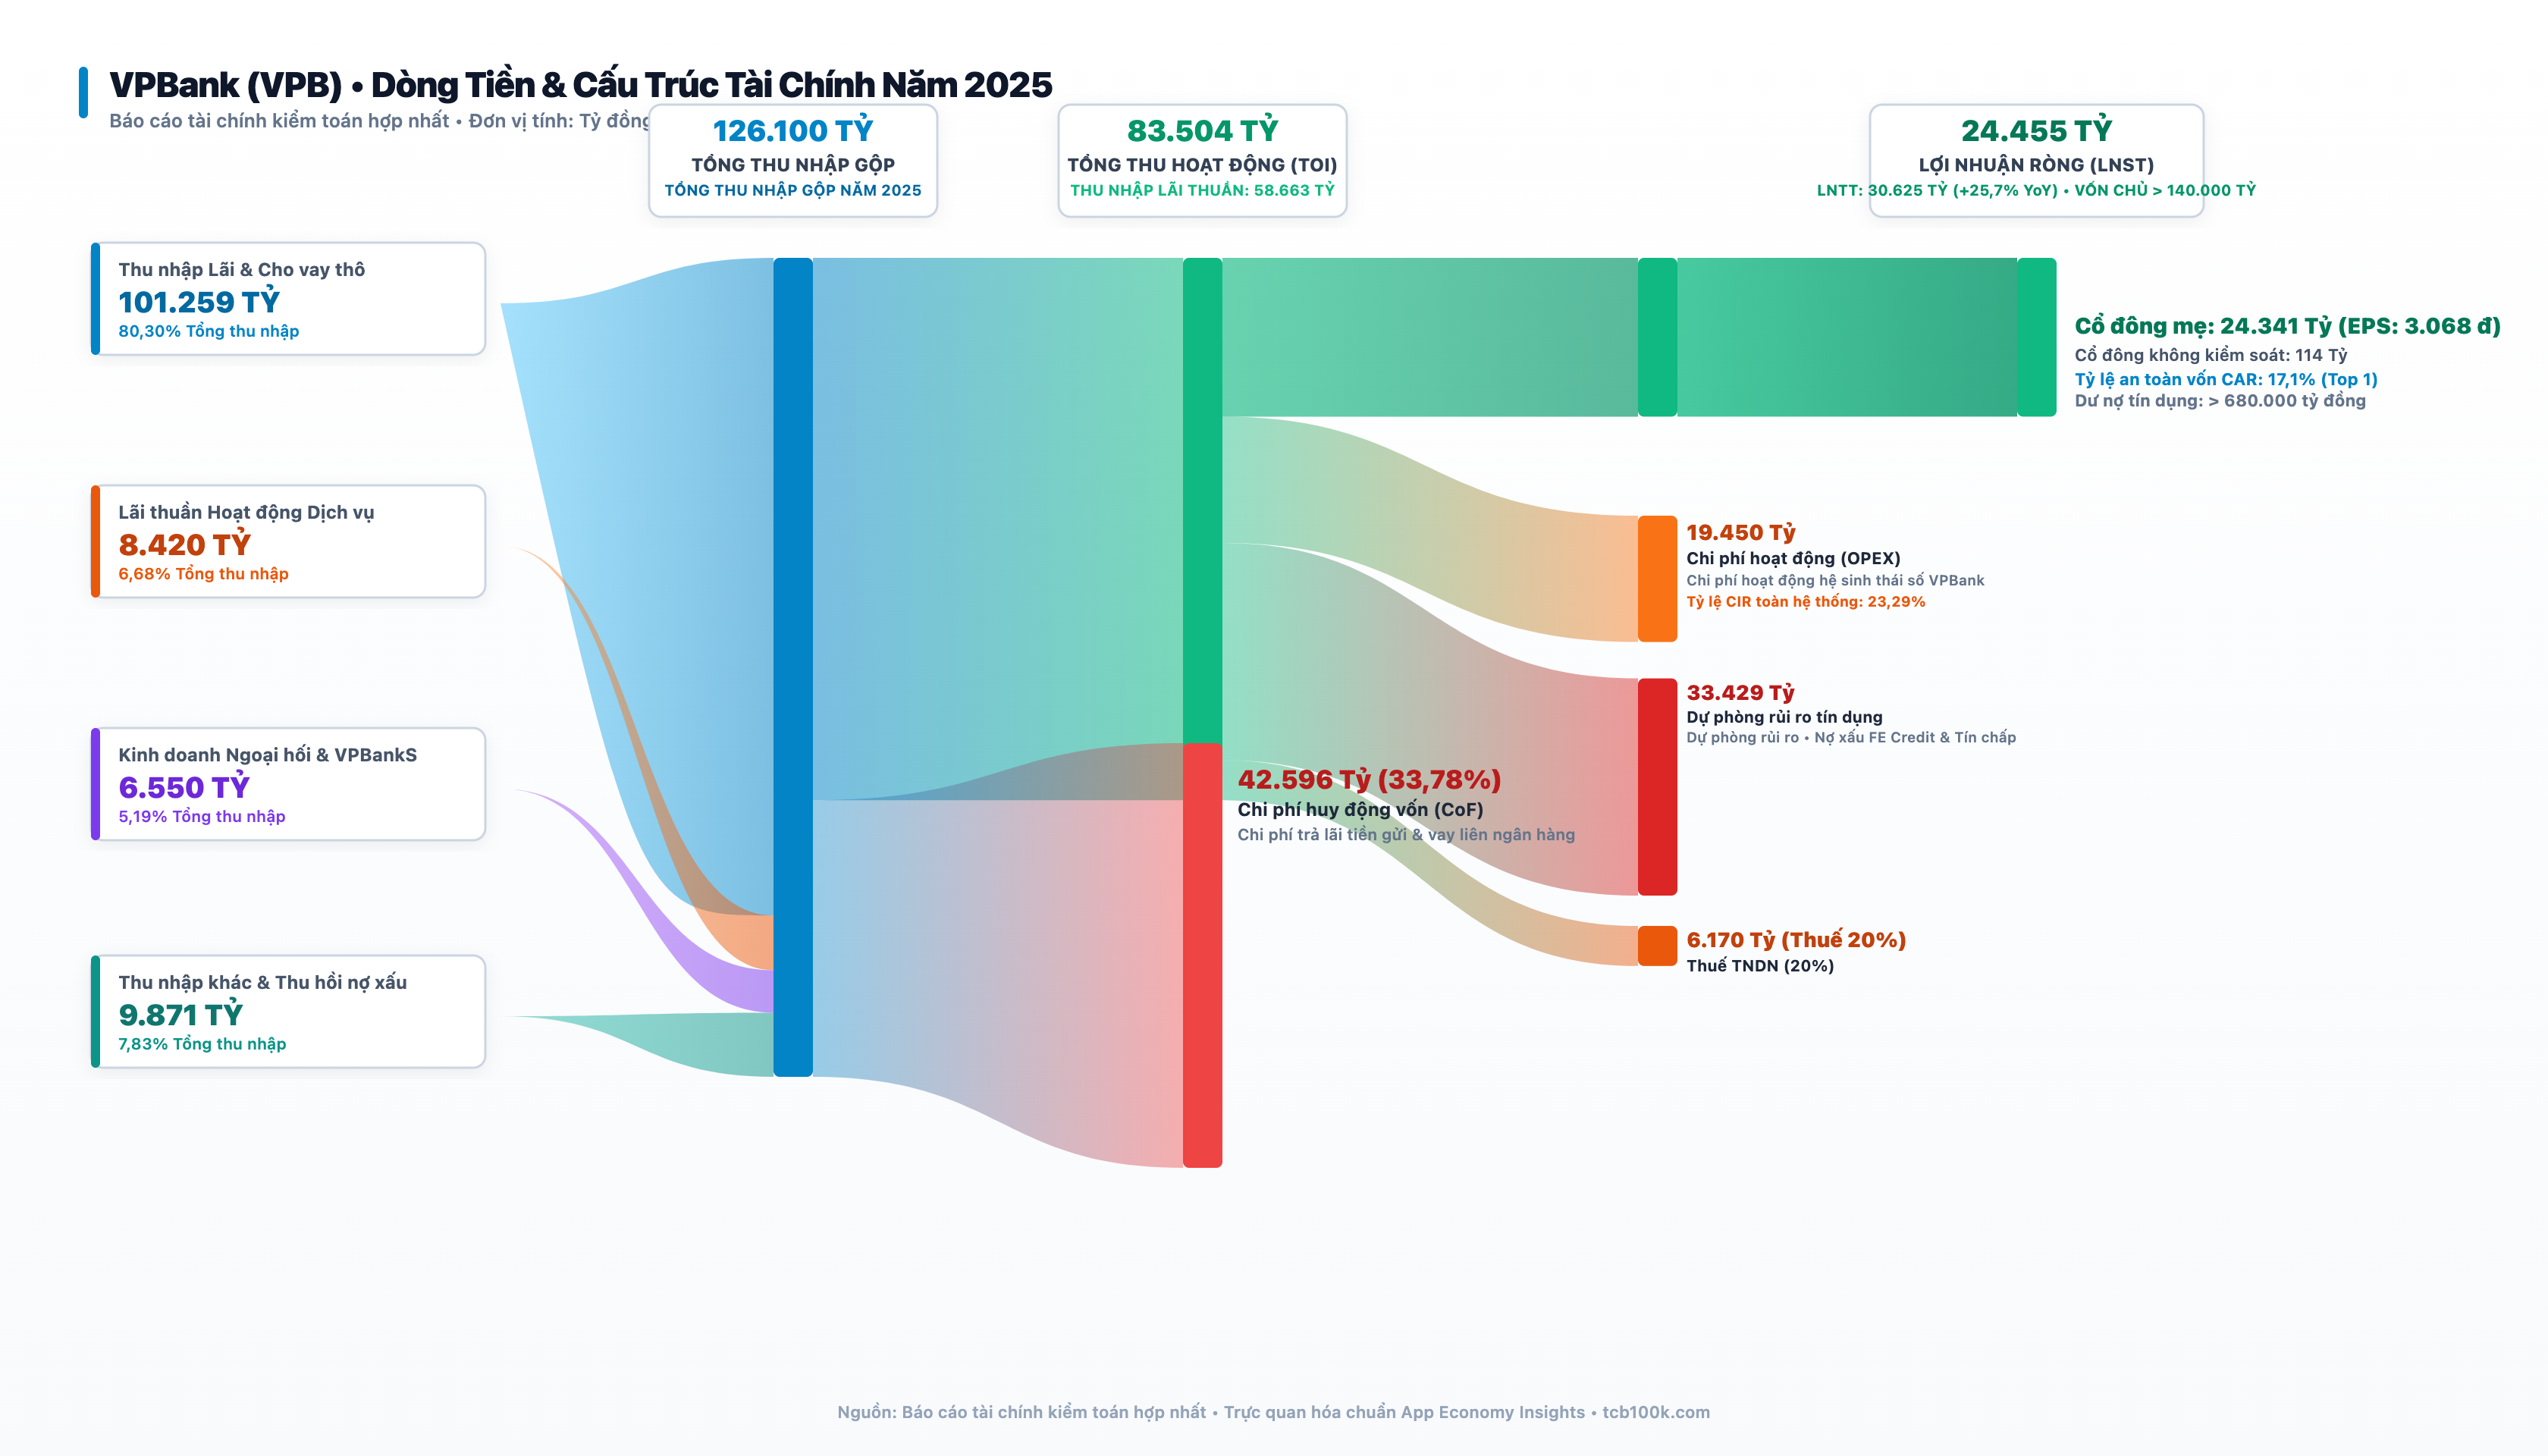
Bóc tách 4 vòi thu nhập năm 2025:
- Thu nhập từ lãi thô & cho vay: Đạt 101.259 tỷ đồng (chiếm 80,30% tổng thu nhập). Lãi suất cho vay bình quân cao giúp VPBank thu về dòng tiền lãi kỷ lục.
- Lãi thuần dịch vụ & hoa hồng: Đạt 8.420 tỷ đồng (chiếm 6,68%) từ bancassurance, dịch vụ ngân hàng số và phí thẻ.
- Kinh doanh ngoại hối & Công ty Chứng khoán VPBankS: Đạt 6.550 tỷ đồng (chiếm 5,19%).
- Thu hồi nợ xấu đã xử lý & Thu nhập khác: Đạt 9.871 tỷ đồng (chiếm 7,83%).
Chi phí huy động vốn (CoF) ngốn 42.596 tỷ đồng (chiếm 33,78% tổng thu nhập), đưa thu nhập lãi thuần lên 58.663 tỷ đồng. Chi phí hoạt động OPEX chỉ ngốn 19.450 tỷ đồng nhờ tỷ lệ CIR thuộc nhóm thấp nhất thị trường (23,29%).
Khoản chi phí gây kinh ngạc nhất trên báo cáo tài chính là Chi phí trích lập dự phòng rủi ro tín dụng lên tới 33.429 tỷ đồng (~91,5 tỷ đồng mỗi ngày). Số tiền dự phòng này nuốt trọn hơn 40% tổng thu nhập hoạt động của ngân hàng, phản ánh quy mô tổn thất tín dụng lớn từ phân khúc tài chính tiêu dùng và khách hàng cá nhân. Sau khi trừ thuế TNDN 6.170 tỷ đồng, VPBank còn lại 24.455 tỷ đồng lợi nhuận sau thuế.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
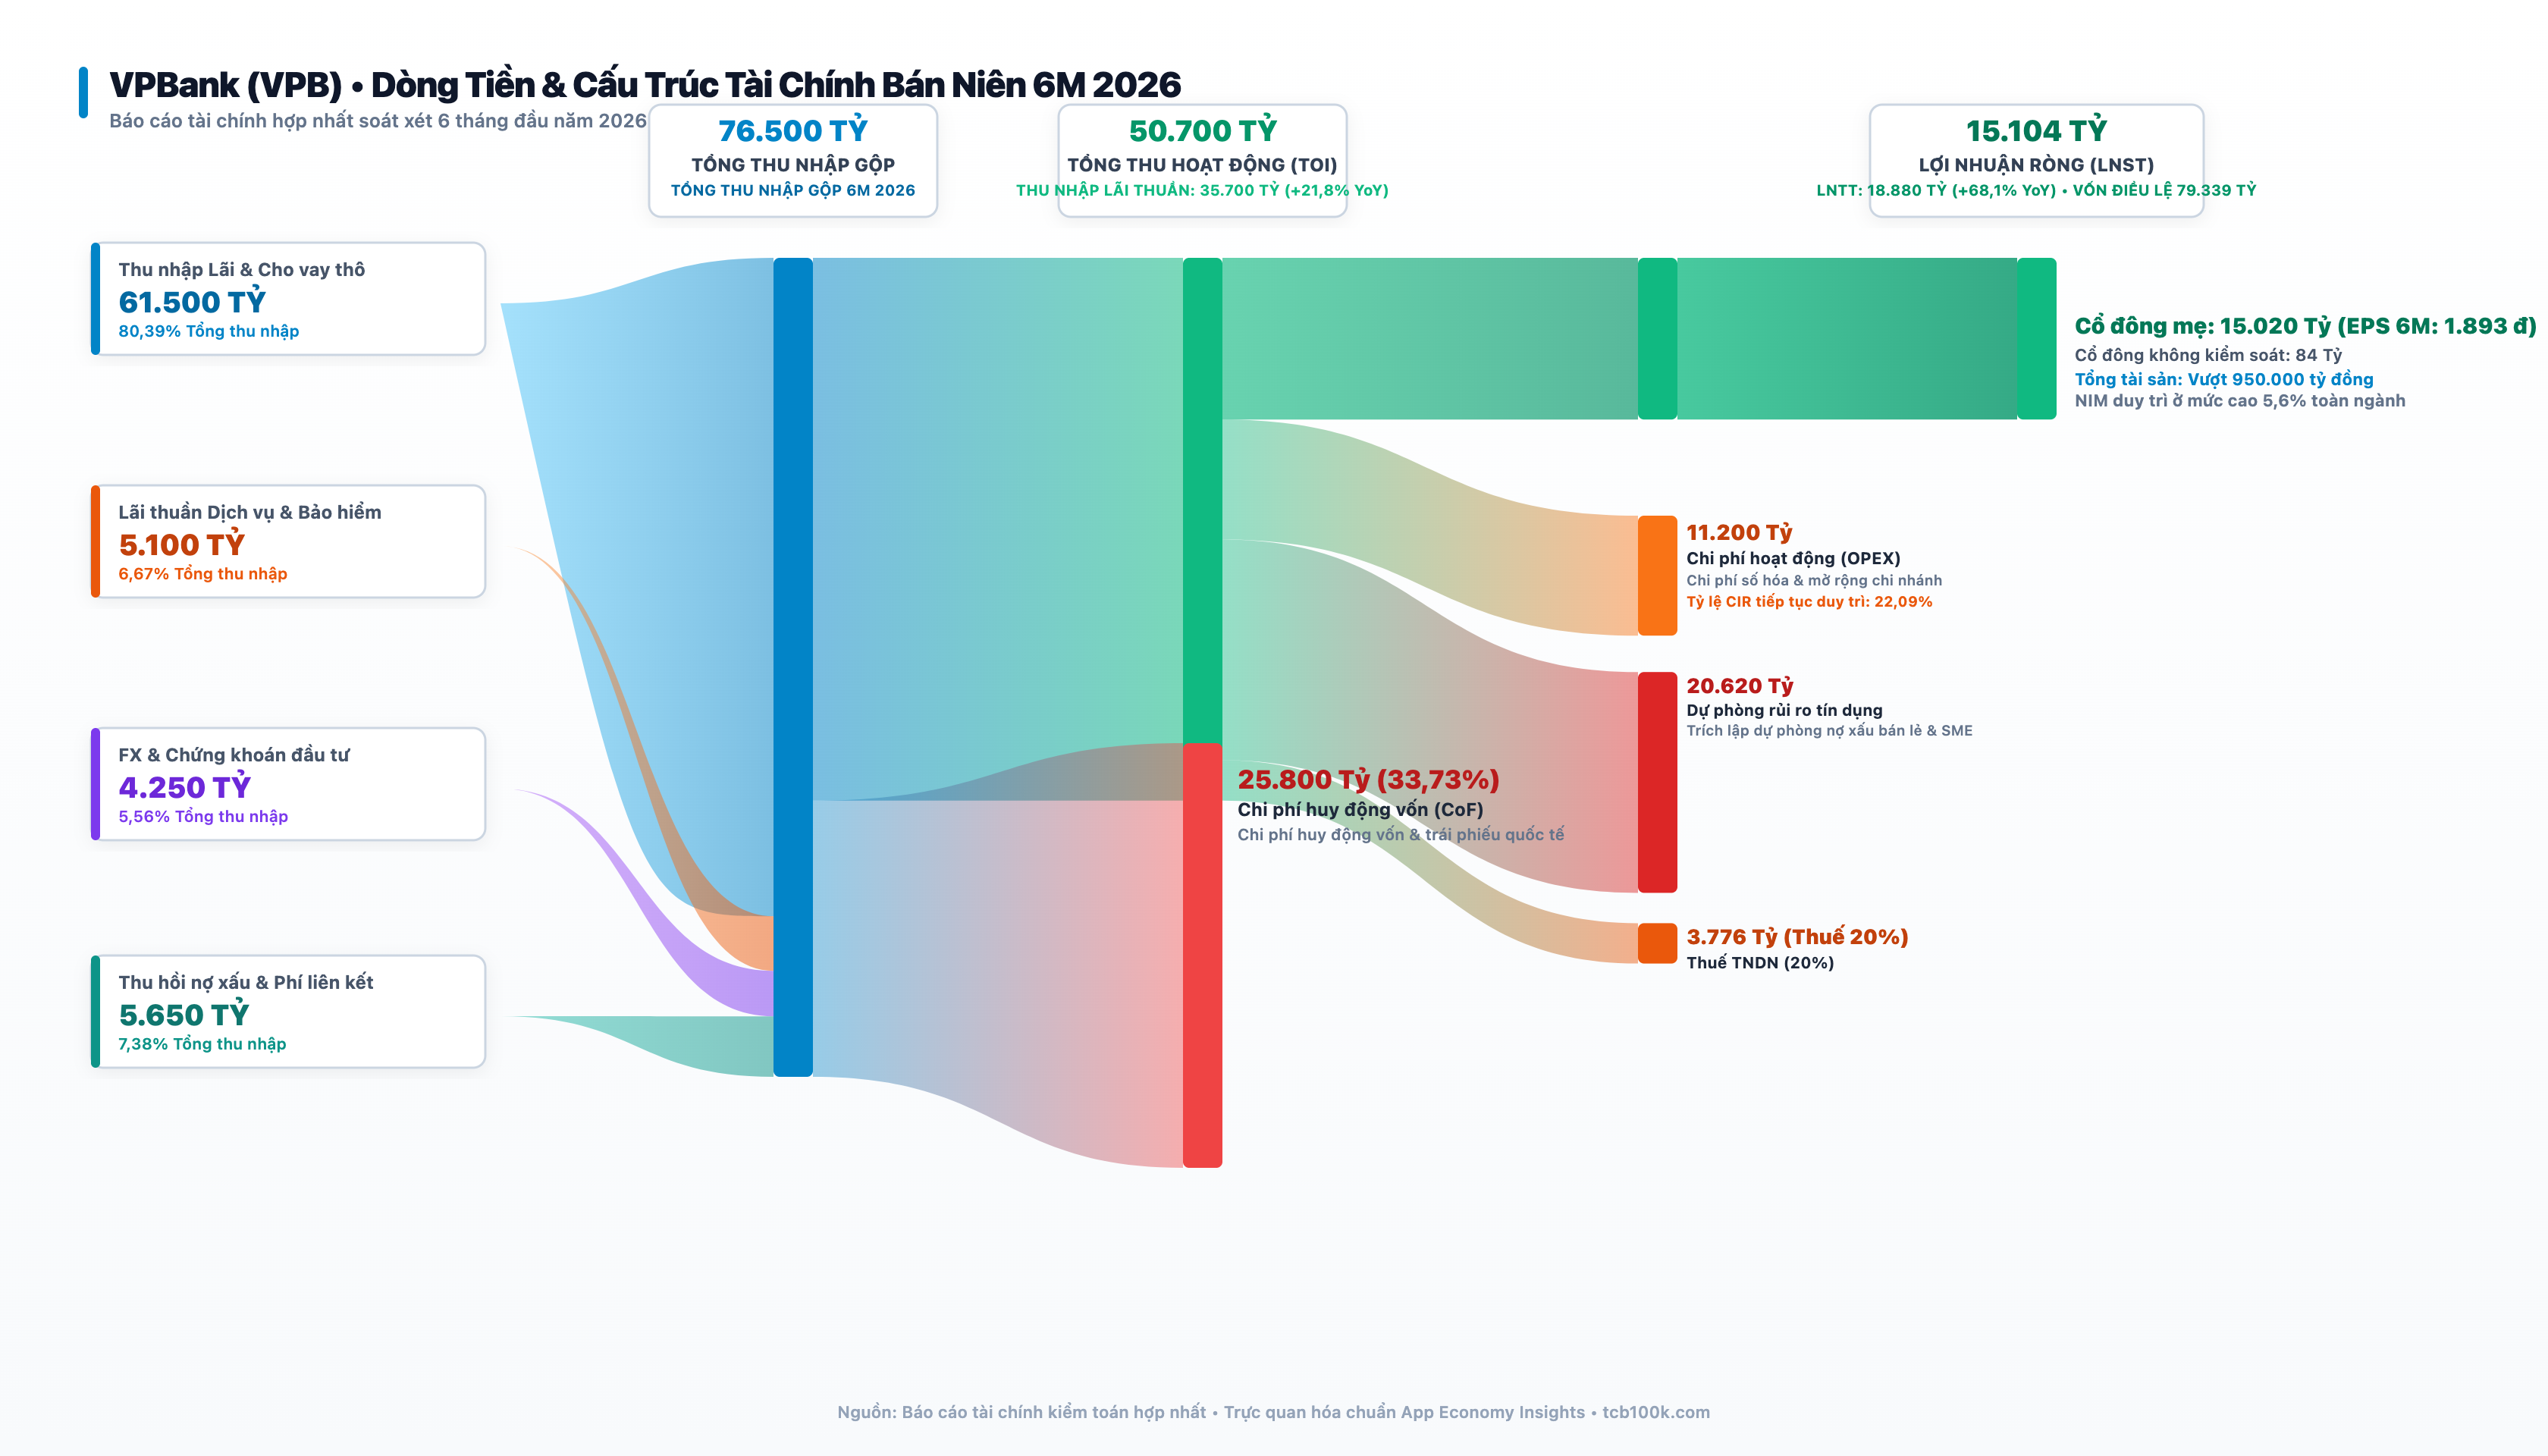
Trong 6 tháng đầu năm 2026:
- Doanh thu gộp đạt 76.500 tỷ đồng.
- Thu nhập lãi thuần tăng lên 35.700 tỷ đồng.
- Dự phòng rủi ro tín dụng 6 tháng vẫn ở mức rất cao 20.620 tỷ đồng.
- LNTT vươn lên 18.880 tỷ đồng, chứng minh năng lực hấp thụ nợ xấu của cỗ máy vốn tự có 140.000 tỷ.
3. Lợi thế cạnh tranh: Vốn tự có áp đảo và biên lãi ròng NIM số 1
VPBank sở hữu những con hào tài chính được xây dựng bằng tiền tươi:
- Bộ đệm vốn tự có Tier 1 dày nhất khối tư nhân: Sau thương vụ bán vốn cho SMBC, vốn chủ sở hữu vượt 140.000 tỷ đồng và hệ số an toàn vốn CAR đạt 17,1%. Tấm đệm này cho phép VPBank chịu đựng được những cú sốc nợ xấu lớn mà không bị đe dọa đến thanh khoản hay vi phạm ngưỡng an toàn của Ngân hàng Nhà nước.
- Biên lãi thuần NIM dẫn đầu hệ thống (5,5% – 6,0%): Nhờ tỷ trọng cho vay bán lẻ, tiểu thương và tài chính tiêu dùng chiếm tỷ trọng lớn, VPBank áp mức lãi suất cho vay đầu ra cao hơn các ngân hàng quốc doanh từ 2% đến 4%. Nguồn thu lãi dày này là chiếc khiên bảo vệ lợi nhuận trước chi phí trích lập dự phòng.
- Hệ sinh thái tài chính đa tầng: VPBank sở hữu mạng lưới gồm Ngân hàng mẹ, FE Credit (tài chính tiêu dùng), VPBankS (chứng khoán với vốn điều lệ 15.000 tỷ đồng), và OPES (bảo hiểm số), tạo thành chuỗi cung ứng vốn toàn diện.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Sức mạnh vốn lớn của VPBank đi kèm với những rủi ro cấu trúc nghiêm trọng:
Rủi ro 1: Nợ xấu tín chấp tiêu dùng FE Credit ăn mòn lợi nhuận
FE Credit từng là “con gà đẻ trứng vàng” đóng góp gần một nửa lợi nhuận cho VPBank trong giai đoạn 2017–2020. Sau dịch bệnh và chu kỳ suy giảm thu nhập của người lao động, FE Credit trở thành điểm nóng nợ xấu. Việc trích lập dự phòng hàng chục nghìn tỷ đồng mỗi năm là cái giá phải trả cho chiến lược cho vay dưới chuẩn trong quá khứ.
Rủi ro 2: Rủi ro tập trung tín dụng vào hệ sinh thái bất động sản
VPBank là một trong những ngân hàng tài trợ vốn lớn nhất cho các tập đoàn phát triển bất động sản cao cấp, các dự án nhà ở thương mại và thị trường trái phiếu doanh nghiệp. Khi thanh khoản thị trường bất động sản gặp trục trặc hoặc chính sách tín dụng bị siết chặt, các khoản vay thế chấp dự án lớn tiềm ẩn nguy cơ nhảy nhóm nợ.
Rủi ro 3: Bẫy pha loãng gần 8 tỷ cổ phiếu lưu hành
Với 7,934 tỷ cổ phiếu đang lưu hành, VPBank là một trong những ngân hàng có khối lượng cổ phiếu khổng lồ nhất thị trường chứng khoán. Áp lực pha loãng khiến thị giá cổ phiếu di chuyển ì ạch, cần dòng tiền hàng nghìn tỷ đồng mỗi phiên mới tạo ra được bước nhảy giá đáng kể.
Rủi ro 4: Chi phí vốn và áp lực nợ vay hợp vốn quốc tế bằng ngoại tệ
VPBank đã huy động nhiều khoản vay hợp vốn quốc tế bằng đồng USD từ các tổ chức tài chính như IFC, SMBC. Khi lãi suất USD thế giới neo cao và tỷ giá USD/VND biến động, chi phí tài chính và rủi ro tỷ giá tạo thêm gánh nặng cho bảng cân đối kế toán.
5. Góc nhìn vỉa hè & Các giả thuyết âm mưu đằng sau con số BCTC
Trên thị trường chứng khoán, VPB là tâm điểm của nhiều câu chuyện hậu trường hấp dẫn:
Giả thuyết 1: “SMBC rót 1,5 tỷ USD có thực sự nắm quyền hay chỉ là người tài trợ vốn bị kẹp hàng?”
SMBC chi ra gần 1,5 tỷ USD để mua 15% vốn VPBank với mức giá 30.100 VNĐ/cổ phiếu vào năm 2023. Với thị giá hiện tại quanh 24.000 VNĐ, khoản đầu tư của tập đoàn tài chính Nhật Bản đang ghi nhận lỗ trên giấy gần 20%.
Giới trà đá vỉa hè đặt câu hỏi: SMBC có thực sự có tiếng nói chi phối trong chiến lược giải ngân hay chỉ đóng vai trò là “nguồn cung ứng vốn giá rẻ” để ban lãnh đạo VPBank mở rộng cuộc chơi đòn bẩy? Việc SMBC nắm giữ 15% nhưng chỉ có số ghế hạn chế trong HĐQT khiến dân sành sỏi nghi ngờ rằng người Nhật đang phải kiên nhẫn “ngậm bồ hòn làm ngọt”, chấp nhận đồng hành dài hạn với hy vọng VPBank sẽ không làm bốc hơi khoản thặng dư vốn khổng lồ này.
Giả thuyết 2: “Ẩn số FE Credit – Bán đúng đỉnh sóng hay cuộc hoán đổi nợ xấu?”
Năm 2021, VPBank hoàn tất thương vụ bán 49% vốn FE Credit cho SMBC Consumer Finance với mức định giá kỷ lục 2,8 tỷ USD, thu về gần 1,4 tỷ USD tiền mặt. Ngay sau thương vụ này, kết quả kinh doanh của FE Credit lao dốc không phanh, liên tục báo lỗ hàng nghìn tỷ đồng do nợ xấu bùng nổ.
Dân vỉa hè rỉ tai nhau: Đây là thương vụ “thoát hàng” ngoạn mục nhất lịch sử tài chính Việt Nam. Nhưng câu hỏi đặt ra là các khoản nợ xấu của FE Credit đã được xử lý sạch sẽ bằng dự phòng hay đã được cơ cấu, hoán đổi sang các khoản vay tái cấp vốn tại ngân hàng mẹ dưới các hình thức kỹ thuật tài chính tinh vi?
Giả thuyết 3: “Liên minh sân sau Masterise – MIK và vũ khí VPBankS 15.000 tỷ”
Một giả thuyết được bàn tán nhiều nhất ở các phòng môi giới là mối quan hệ gắn kết mật thiết giữa VPBank và các tập đoàn phát triển bất động sản cao cấp (như Masterise Homes, MIK Group). VPBank đóng vai trò vừa là ngân hàng tài trợ vốn dự án cho chủ đầu tư, vừa là ngân hàng cấp hạn mức tín dụng cho người mua nhà, đồng thời bảo lãnh phân phối trái phiếu doanh nghiệp.
Sự xuất hiện của Công ty Chứng khoán VPBank (VPBankS) với quy mô vốn điều lệ thần tốc lên 15.000 tỷ đồng được coi là mảnh ghép then chốt để tài trợ dòng vốn margin cho thị trường chứng khoán và hỗ trợ cấu trúc các thương vụ phát hành trái phiếu cho hệ sinh thái sân sau. Liệu đây là một liên minh cộng sinh cùng phát triển, hay là quả bom đòn bẩy hẹn giờ nếu thị trường bất động sản cao cấp đóng băng?
6. Ma trận định giá 3 kịch bản
Định giá VPBank dựa trên tốc độ xử lý nợ xấu của FE Credit và tăng trưởng tín dụng bán lẻ:
| Kịch bản | Giả định Vận hành & Nợ xấu | LNTT Hợp nhất | P/B Mục tiêu | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Nợ xấu FE Credit tiếp tục kéo dài, chi phí dự phòng neo trên 35.000 tỷ, NIM thu hẹp | 25.000 Tỷ | 1,0x | 19.500 VNĐ | Vùng hỗ trợ cứng phòng thủ |
| Kịch bản Cơ sở (Base) | FE Credit có lãi trở lại, tín dụng tăng trưởng 18%, chi phí dự phòng giảm dần, LNTT đạt 35.000 tỷ | 35.000 Tỷ | 1,35x | 28.000 VNĐ | Vùng định giá cân bằng, tích lũy trung hạn |
| Kịch bản Lạc quan (Bull) | Lợi nhuận tăng mạnh vượt 42.000 tỷ, VPBankS đóng góp lớn, SMBC gia tăng liên kết chiến lược | 42.000 Tỷ | 1,7x | 36.000 VNĐ | Chốt lời khi thị giá tiệm cận mức giá phát hành SMBC |
7. Kết luận thực tế
VPBank là một định chế tài chính sở hữu tiềm lực vốn tự có hàng đầu, nhưng đi kèm với một mô hình kinh doanh thâm dụng rủi ro và phụ thuộc lớn vào chu kỳ bất động sản và tín dụng tiêu dùng.
Ở mức thị giá 24.000 VNĐ, định giá P/B trượt quanh 1,2x đang cung cấp mức chiết khấu đáng kể so với mức giá 30.100 VNĐ mà SMBC đã chi trả. Đối với nhà đầu tư cá nhân, cổ phiếu VPB không phù hợp cho việc lướt sóng ngắn hạn do khối lượng trôi nổi quá lớn. Chiến lược hợp lý: Gom mua tại các nhịp rung lắc quanh vùng 21.000 – 23.000 VNĐ và kiên nhẫn nắm giữ theo chu kỳ phục hồi lợi nhuận của toàn hệ thống khi các khoản trích lập dự phòng đạt đỉnh.