Mổ Xẻ MBBank (MBB): Cỗ Máy Vốn Rẻ CASA 40%, Vốn Điều Lệ 100.000 Tỷ Và Can Bạc Hấp Thụ OceanBank
Đóng cửa phiên giao dịch gần nhất, cổ phiếu MBB chốt tại mức 19.650 VNĐ/cổ phiếu. Vào cuối tháng 9/2026, sau khi hoàn tất đợt phát hành hơn 1,2 tỷ cổ phiếu trả cổ tức (tỷ lệ 15%) và chào bán thành công gần 805,5 triệu cổ phiếu cho cổ đông hiện hữu, MBB đã chính thức trở thành ngân hàng đầu tiên tại Việt Nam đưa vốn điều lệ vượt mốc 100.000 tỷ đồng (cụ thể đạt 100.687,5 tỷ đồng, tương ứng hơn 10,068 tỷ cổ phiếu lưu hành). Quy mô vốn hóa thị trường của MBB đạt 197.850 tỷ đồng (~7,91 tỷ USD).
Điểm thu hút sự chú ý đặc biệt của giới đầu tư giá trị là chỉ số định giá: P/E trượt (TTM) của MBB đang dừng ở mức 7,2 lần và P/B chỉ 1,3 lần. Đây là mức định giá chiết khấu sâu so với hiệu quả sinh lời ROE vượt trội trên 22% và quy mô tổng tài sản đã vượt mốc 1,73 triệu tỷ đồng.
Năm 2025, tổng thu nhập hoạt động (TOI) của ngân hàng đạt 67.693 tỷ đồng, lợi nhuận trước thuế đạt 34.268 tỷ đồng (tăng 19% so với năm trước). Bước sang nửa đầu năm 2026, cỗ máy tín dụng tiếp tục tăng tốc khi ghi nhận 37.865 tỷ đồng TOI và 20.188 tỷ đồng lợi nhuận trước thuế (+27,1% YoY).
Phía sau cỗ máy tăng trưởng thần tốc này là một ẩn số lớn đang chờ lời giải: Thách thức gánh vác việc tiếp nhận chuyển giao bắt buộc Ngân hàng Đại Dương (OceanBank) và bài toán quản trị rủi ro tập trung tín dụng tại các tập đoàn năng lượng tái tạo và bất động sản lớn.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu MBB là mã có thanh khoản khớp lệnh thuộc hàng khủng nhất sàn HOSE, thường xuyên đạt 15 đến 25 triệu cổ phiếu mỗi phiên:
Vùng đỉnh 52 tuần của MBB nằm tại 26.000 VNĐ, trong khi ngưỡng hỗ trợ nền giá trung hạn vững như bàn thạch nằm tại 16.500 VNĐ. Tại vùng giá 19.650 VNĐ, cổ phiếu đang tích lũy hấp thụ lượng hàng phát hành thêm vừa về tài khoản.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Luôn kịch trần 23,24% và kỳ vọng mở khóa 49%
MBB nằm trong nhóm cổ phiếu ngân hàng hiếm hoi trên sàn HOSE luôn được nhà đầu tư nước ngoài săn đón ráo riết và duy trì trạng thái kín room:
- Giới hạn sở hữu nước ngoài hiện tại (FOL): 23,24% (chính xác 23,235%). Mức này thấp hơn trần pháp lý chung 30% đối với các ngân hàng thương mại theo Nghị định 01/2014/NĐ-CP. Ban lãnh đạo MBB chủ động khóa trần ở mức 23,24% nhằm giữ lại khoảng trống gần 7% để dành riêng cho việc đàm phán phát hành cho cổ đông chiến lược nước ngoài khi có điều kiện thuận lợi.
- Tỷ lệ sở hữu thực tế của khối ngoại: 23,24% (kín room 100%). Khối ngoại nắm giữ toàn bộ lượng cổ phần cho phép, tương ứng khoảng 2,34 tỷ cổ phiếu trên tổng số 10,068 tỷ cổ phiếu đang lưu hành.
- Tình trạng giao dịch: Dư địa mua của khối ngoại trên sàn thường xuyên bằng 0. Mỗi khi xuất hiện giao dịch hở room do cơ cấu kỹ thuật hoặc phát hành cổ phiếu thưởng, lượng cổ phiếu này lập tức bị các tổ chức ngoại tranh mua trong vài giây đầu phiên. Các giao dịch quy mô lớn giữa các quỹ ngoại thường phải thực hiện qua phương thức thỏa thuận nội khối với mức giá chênh lệch (foreign premium).
Danh mục cổ đông ngoại của MBB quy tụ các định chế tài chính và quỹ đầu tư lớn nhất thị trường: Dragon Capital, PYN Elite Fund, quỹ chỉ số Diamond ETF và nhiều định chế quản lý tài sản từ Mỹ, châu Âu và Nhật Bản.
Cơ chế mở khóa trần 49% từ thương vụ OceanBank: Theo các quy định sửa đổi bổ sung về việc chuyển giao bắt buộc tổ chức tín dụng yếu kém (Nghị định số 69/2025/NĐ-CP), các ngân hàng nhận nhiệm vụ tái cơ cấu ngân hàng 0 đồng như MBB đủ điều kiện để nâng tỷ lệ sở hữu nước ngoài tối đa lên đến 49%. Nếu MBB chính thức kích hoạt lộ trình này để bán cổ phần cho một định chế tài chính quốc tế tầm cỡ, ngân hàng sẽ thu về hàng chục nghìn tỷ đồng thặng dư vốn, tạo ra bước nhảy vọt về quy mô vốn tự có (Tier 1) và hệ số an toàn vốn (CAR).
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất dòng tiền ngân hàng thương mại được thể hiện tường minh qua phương trình bảo toàn: Thu nhập lãi thô và ngoài lãi trừ đi chi phí vốn (CoF) để tạo ra Tổng thu nhập hoạt động (TOI), sau đó phân bổ cho chi phí hoạt động (OPEX), trích lập dự phòng và lợi nhuận ròng.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
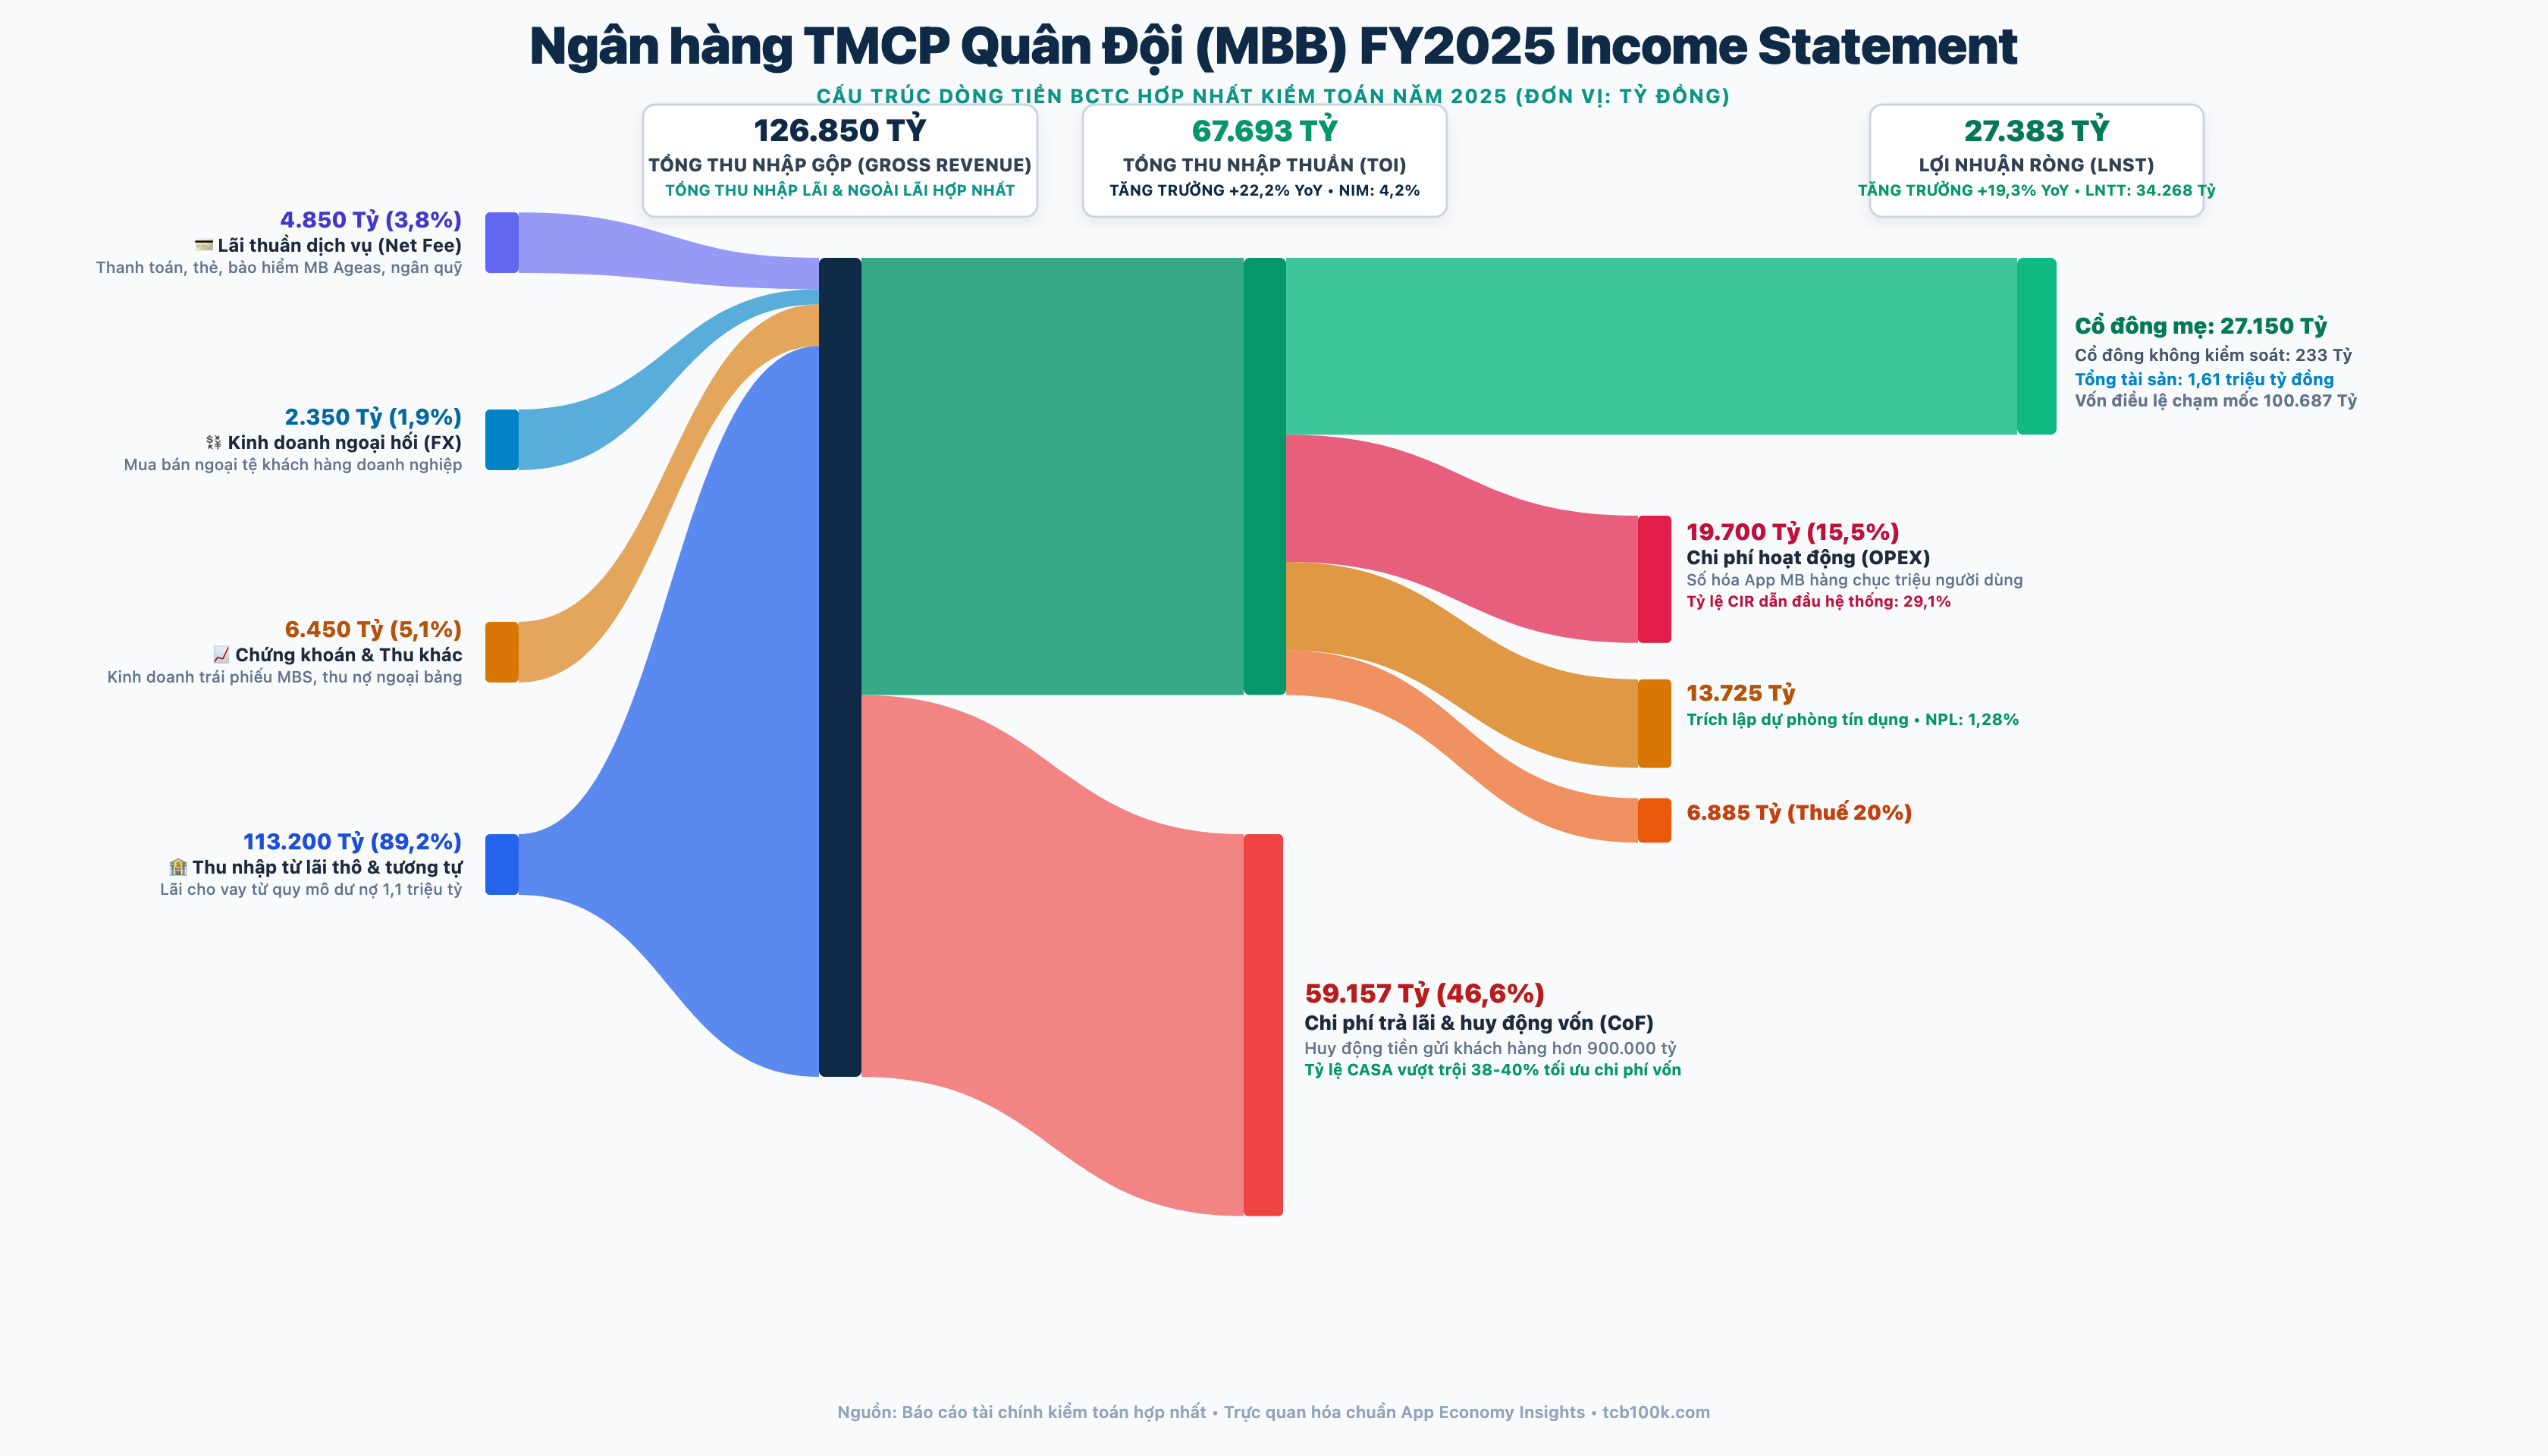
Bóc tách 4 vòi thu nhập hợp nhất năm 2025:
- Thu nhập từ lãi thô & tương tự: Đạt 113.200 tỷ đồng (chiếm 89,2% tổng thu nhập). Quy mô dư nợ cho vay khách hàng hơn 1,1 triệu tỷ đồng mang lại dòng thu lãi khổng lồ.
- Lãi thuần dịch vụ (Net Fee): Đạt 4.850 tỷ đồng (chiếm 3,8%). Mảng thanh toán, phát hành thẻ và phân phối bảo hiểm nhân thọ (MB Ageas Life) tiếp tục đóng góp dòng thu phí đều đặn.
- Kinh doanh ngoại hối (FX): Đạt 2.350 tỷ đồng (chiếm 1,9%) từ việc phục vụ thanh toán quốc tế cho các tập đoàn quốc phòng và doanh nghiệp xuất nhập khẩu.
- Chứng khoán & Thu nhập khác: Đạt 6.450 tỷ đồng (chiếm 5,1%) nhờ hiệu quả kinh doanh trái phiếu của Công ty Chứng khoán MB (MBS) và hoạt động thu hồi các khoản nợ xấu đã xử lý ngoại bảng.
Chi phí huy động vốn (CoF) ngốn 59.157 tỷ đồng (chiếm 46,64% tổng thu nhập). Nhờ tỷ lệ tiền gửi không kỳ hạn (CASA) duy trì ở mức cao 38% – 40%, chi phí vốn bình quân của MBB chỉ quanh mức 3,3% – 3,6%/năm, giúp biên lãi ròng (NIM) duy trì ở mức cao 4,2%.
Ngân hàng chi 19.700 tỷ đồng cho chi phí hoạt động (OPEX). Tỷ lệ chi phí trên thu nhập (CIR) của MBB thuộc hàng thấp nhất hệ thống, chỉ đạt 29,1%, phản ánh hiệu quả số hóa vượt trội của ứng dụng App MBBank. Sau khi trích lập 13.725 tỷ đồng dự phòng rủi ro tín dụng, MBB thu về 34.268 tỷ đồng lợi nhuận trước thuế và 27.383 tỷ đồng lợi nhuận sau thuế.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
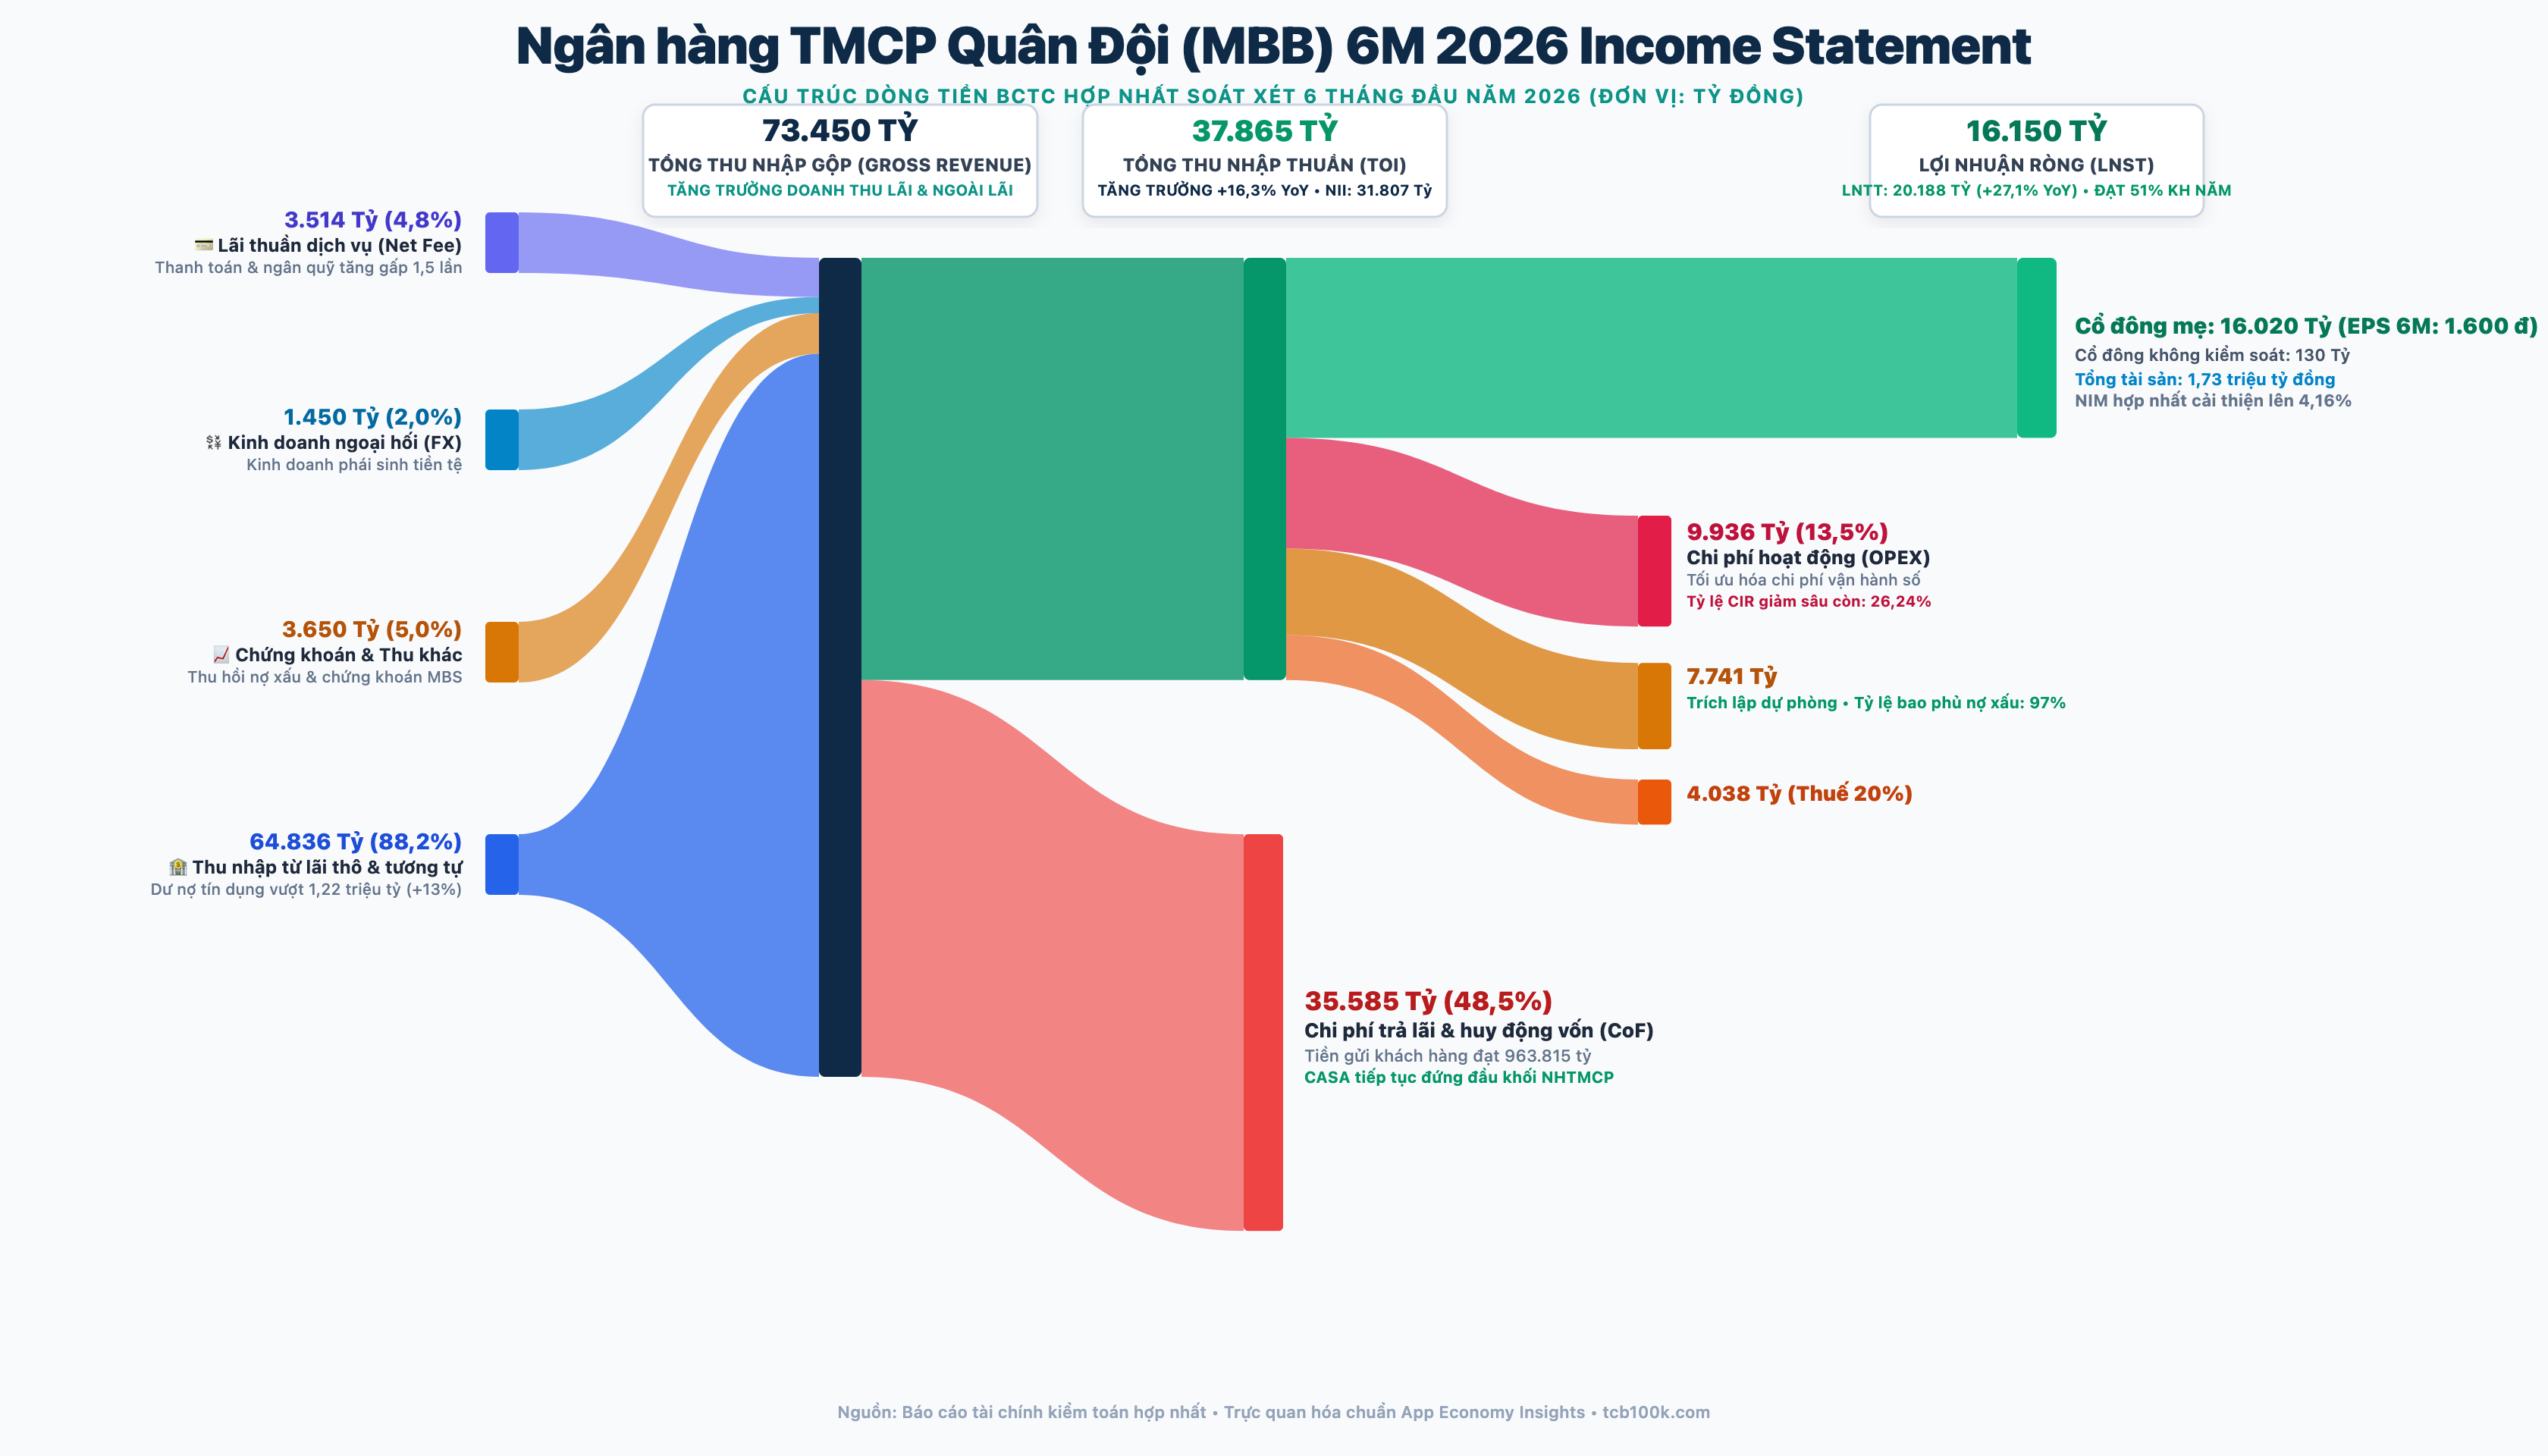
Trong nửa đầu năm 2026, hiệu quả vận hành của MBB tiếp tục thiết lập các cột mốc mới:
- Thu nhập lãi thuần tăng tốc: Đạt 31.807 tỷ đồng (+32,2% YoY) nhờ tăng trưởng tín dụng đạt 13,2% (dư nợ cho vay vượt 1,22 triệu tỷ đồng), cao gấp rưỡi mức bình quân toàn ngành.
- Tỷ lệ CIR giảm kỷ lục: Chi phí hoạt động OPEX chỉ ngốn 9.936 tỷ đồng, kéo tỷ lệ CIR giảm sâu xuống còn 26,24% – mức hiệu quả chi phí số 1 trong toàn bộ hệ thống ngân hàng thương mại Việt Nam.
- Trích lập dự phòng thận trọng: Dành 7.741 tỷ đồng trích lập dự phòng tín dụng, duy trì tỷ lệ bao phủ nợ xấu (LLR) ở mức an toàn trên 97% trong khi tỷ lệ nợ xấu nội bảng (NPL) được kiểm soát ở mức thấp 1,28%.
- Lợi nhuận trước thuế 6 tháng đạt 20.188 tỷ đồng (+27,1% YoY), hoàn thành hơn 51% kế hoạch năm.
3. Lợi thế cạnh tranh (Moat): Nguồn vốn rẻ CASA và hệ sinh thái quân đội
MBB sở hữu một con hào kinh tế độc nhất vô nhị mà các ngân hàng thương mại tư nhân khác không thể sao chép:
- Con hào tiền gửi không kỳ hạn (CASA 40%): MBB duy trì tỷ lệ CASA xấp xỉ 40% trong nhiều năm liền. Nguồn vốn rẻ này đến từ hai chân kiềng:
- Khách hàng truyền thống: Toàn bộ hệ thống các đơn vị quân đội, doanh nghiệp quốc phòng (Viettel, Tân Cảng Sài Gòn, Tổng công ty Trực thăng, Ba Son…) đều đặt tài khoản thanh toán và dòng tiền nhàn rỗi tại MB.
- Ngân hàng số bán lẻ: Ứng dụng App MBBank với tính năng tài khoản số đẹp, phong thủy và hệ sinh thái mini-app đã thu hút hơn 30 triệu người dùng cá nhân, biến MB thành tài khoản chi tiêu hàng ngày của giới trẻ thành thị. Nguồn tiền gửi không kỳ hạn với lãi suất chỉ 0,1% – 0,2%/năm là vũ khí tối thượng giúp MBB duy trì biên lãi NIM cao mà không cần đẩy lãi suất cho vay lên mức rủi ro.
- Hệ sinh thái tài chính đầy đủ nhất: MBB sở hữu 6 công ty con hoạt động trên mọi phân khúc tài chính: Chứng khoán (MBS), Quản lý quỹ (MB Capital), Bảo hiểm nhân thọ (MB Ageas Life), Bảo hiểm phi nhân thọ (MIC), Tài chính tiêu dùng (MCredit) và Quản lý tài sản (MBAMC). Các cấu phần này tạo thành chuỗi bán chéo sản phẩm khép kín cho cùng một tệp khách hàng.
- Độ an toàn thanh khoản và sự bảo trợ thể chế: Là ngân hàng trực thuộc Bộ Quốc phòng, MBB luôn được Ngân hàng Nhà nước và các cơ quan quản lý tín nhiệm giao phó các đề án thí điểm quan trọng và được cấp hạn mức tăng trưởng tín dụng (room tín dụng) thuộc nhóm cao nhất hệ thống hàng năm.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Bên cạnh con hào CASA 40%, báo cáo tài chính của MBB tiềm ẩn 4 điểm nóng rủi ro cần theo dõi chặt chẽ:
Rủi ro 1: Gánh nặng tái cơ cấu Ngân hàng Đại Dương (OceanBank)
MBB được giao nhiệm vụ tiếp nhận chuyển giao bắt buộc OceanBank – một ngân hàng 0 đồng với hàng chục nghìn tỷ đồng lỗ lũy kế và nợ xấu tồn đọng từ thập kỷ trước. Mặc dù MBB được hưởng các cơ chế ưu đãi đặc thù (được cấp thêm hạn mức tín dụng cao, không phải hợp nhất báo cáo tài chính của OceanBank vào công ty mẹ, được vay tái cấp vốn lãi suất 0% từ NHNN), việc cử đội ngũ nhân sự cấp cao và phân bổ nguồn lực sang vực dậy một ngân hàng đổ vỡ sẽ tạo ra áp lực quản trị rất lớn trong giai đoạn 2026–2028.
Rủi ro 2: Rủi ro tập trung tín dụng tại các tập đoàn năng lượng và bất động sản
MBB là một trong những chủ nợ lớn nhất tài trợ vốn cho các dự án điện gió, điện mặt trời và các dự án bất động sản quy mô lớn (trong đó có các tập đoàn như Trung Nam, Novaland…). Những vướng mắc về cơ chế giá điện chuyển tiếp của ngành năng lượng tái tạo và sự đóng băng của các dự án bất động sản vướng pháp lý là nguy cơ tiềm tàng có thể làm phát sinh nợ nhóm 2 (nợ cần chú ý) và nợ xấu nhóm 3–5 nếu các dự án này chậm tiến độ dòng tiền.
Rủi ro 3: Áp lực nợ xấu từ mảng tài chính tiêu dùng MCredit
Trong bối cảnh kinh tế phục hồi không đồng đều, phân khúc khách hàng thu nhập thấp và công nhân khu công nghiệp vay tiêu dùng tín chấp tại MCredit chịu tổn thương lớn nhất. Tỷ lệ nợ xấu tại MCredit thường cao hơn nhiều so với ngân hàng mẹ, đòi hỏi chi phí trích lập dự phòng phải neo ở mức cao để xử lý nợ.
Rủi ro 4: Bội thực cổ phiếu sau khi tăng vốn vượt 100.000 tỷ
Với hơn 10 tỷ cổ phiếu đang lưu hành, MBB trở thành một “cổ phiếu quốc dân” có độ trôi nổi cực lớn. Mỗi phiên giao dịch cần từ 500 đến 1.000 tỷ đồng mới có thể làm cổ phiếu nhích giá 1 – 2%. Hiện tượng pha loãng này khiến cổ phiếu MBB di chuyển chậm chạp, phù hợp cho dòng tiền tổ chức mua nắm giữ ăn cổ tức hơn là nhà đầu tư cá nhân lướt sóng ngắn hạn.
5. Chất lượng lợi nhuận: Năng lực trích lập dự phòng và tỷ lệ bao phủ nợ xấu
Chất lượng tài sản của MBB được đảm bảo bởi bộ đệm dự phòng rủi ro tín dụng vững chắc:
- Tỷ lệ nợ xấu nội bảng (NPL) được kiểm soát ở mức 1,28%: Đây là mức nợ xấu thấp hơn đáng kể so với mức bình quân toàn ngành (quanh 2% – 3%).
- Tỷ lệ bao phủ nợ xấu (LLR) duy trì ở mức 97% – 110%: Nghĩa là cứ 100 đồng nợ xấu phát sinh, MBB đã chủ động trích lập sẵn khoảng 100 đồng vào quỹ dự phòng. Khi các khoản nợ này được khách hàng thanh toán hoặc xử lý tài sản bảo đảm, ngân hàng sẽ được hoàn nhập dự phòng và ghi nhận lợi nhuận đột biến vào các năm sau.
- Hiệu suất sinh lời ROE vượt 22%: Khả năng tạo ra 27.000 – 30.000 tỷ đồng lợi nhuận sau thuế tiền tươi mỗi năm giúp MBB liên tục bổ sung nguồn vốn tự có cấp 1 (Tier 1 Capital) mà không phụ thuộc vào dòng vốn huy động từ bên ngoài.
6. Ma trận định giá 3 kịch bản & Chốt hạ luận điểm
Định giá cổ phiếu MBB dựa trên kịch bản tăng trưởng tín dụng và tốc độ xử lý các tài sản tái cơ cấu từ OceanBank:
| Kịch bản | Giả định Vận hành & Nợ xấu | LNTT Hợp nhất | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Nợ xấu ngành năng lượng và BĐS tăng, OceanBank kéo lùi chi phí, trích lập tăng | 32.000 Tỷ | 6,0x | 15.200 VNĐ | Vùng hỗ trợ định giá lịch sử cực an toàn |
| Kịch bản Cơ sở (Base) | Tín dụng tăng trưởng 18%, CASA giữ vững 39%, LNTT cả năm vượt 40.000 tỷ | 42.000 Tỷ | 7,5x | 25.000 VNĐ | Vùng định giá hợp lý, nắm giữ dài hạn hưởng cổ tức |
| Kịch bản Lạc quan (Bull) | Xử lý xong tài sản thế chấp BĐS lớn, OceanBank có lãi sớm, hoàn nhập dự phòng | 48.000 Tỷ | 9,0x | 32.800 VNĐ | Chốt lời khi định giá tiệm cận mức P/E ngành |
Kết luận thực tế
MBB là một trong số ít ngân hàng thương mại cổ phần có năng lực vận hành bền vững nhất Việt Nam nhờ con hào tiền gửi không kỳ hạn CASA 40% và chi phí hoạt động CIR thấp kỷ lục.
Ở mức thị giá 19.650 VNĐ, mức định giá P/E 7,2 lần và P/B 1,3 lần đang phản ánh một biên độ an toàn (Margin of Safety) rất lớn cho nhà đầu tư trung và dài hạn. Rủi ro ngắn hạn duy nhất là lượng cổ phiếu lưu hành lớn sau đợt tăng vốn 100.000 tỷ đồng làm chậm tốc độ tăng giá thị trường. Chiến lược tối ưu: Gom mua tích lũy quanh vùng giá 18.000 – 19.500 VNĐ, kiên nhẫn nắm giữ ăn cổ tức đều đặn 15% – 20% hàng năm và chờ đợi nhịp định giá lại khi thị trường bước vào chu kỳ nâng hạng.