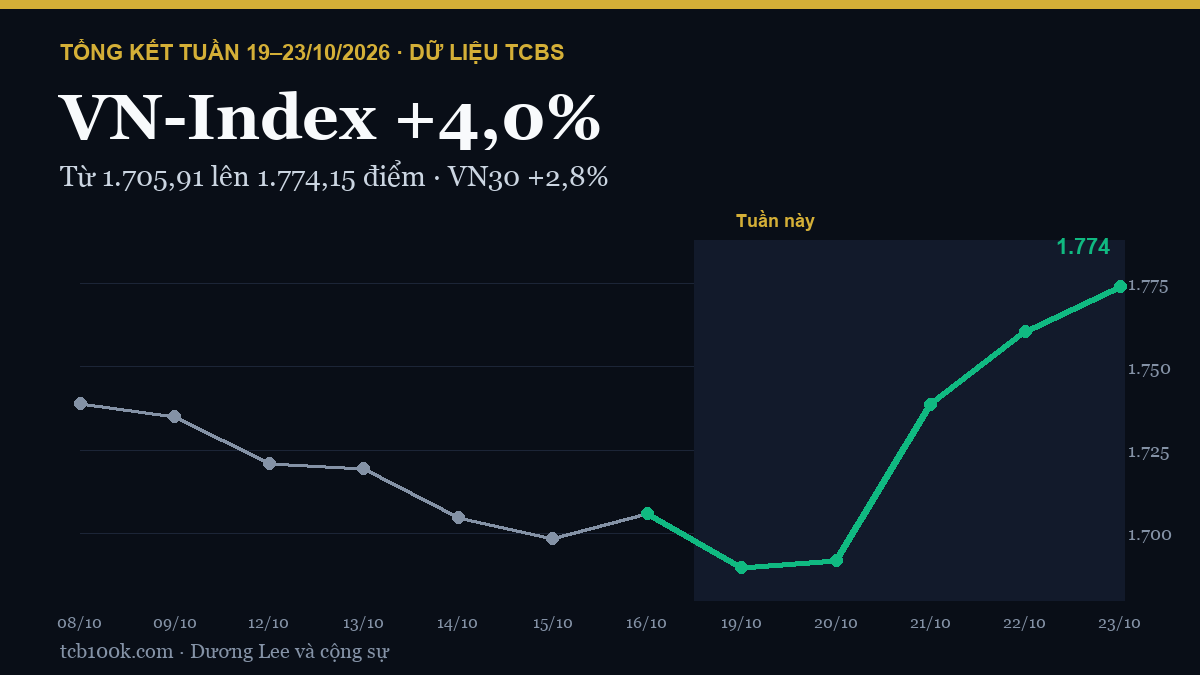
Tuần trước chúng tôi viết rằng VN-Index đang kể câu chuyện của họ Vin, không phải câu chuyện của danh mục bạn đang cầm (đọc lại). Tuần này câu chuyện đó lộ rõ hơn. Chỉ số chỉ mất 1,83%, một mức giảm trông rất nhẹ. Nhưng nếu mở bảng điện ra đếm, cứ 3 mã trên HOSE thì có 2 mã giảm, và nhiều mã đã thủng đáy cũ.
Một mức giảm 1,8% có thể là cơn mưa nhẹ với chỉ số, nhưng là cơn bão với danh mục mid-cap. Khác biệt nằm ở chiếc ô mang tên VIC.
1. Chiếc ô VIC: một mã che mưa cho cả chỉ số
Hãy hình dung VN-Index như một cái cân, và VIC là quả tạ nặng nhất trên đĩa. Theo dữ liệu TCBS về nhóm cổ phiếu dẫn dắt chỉ số, trong khoảng 07/10–29/10, một mình VIC đóng góp +54,2 điểm cho VN-Index. Cùng khoảng thời gian đó, VN-Index gần như đứng yên: đóng cửa 1.753,39 điểm ngày 07/10 và 1.755,61 điểm ngày 29/10. Nói cách khác, nếu bỏ VIC ra, chỉ số đã mất khoảng 50 điểm trong ba tuần, tức gần 3%.
Mười mã kéo chỉ số đi xuống mạnh nhất trong cùng giai đoạn lấy đi tổng cộng 183 điểm: VHM, TCB, CTG, FPT, VPB, HPG, MBB, VCB, LPB, BID. Đó gần như là toàn bộ danh sách các ngân hàng lớn và cổ phiếu “quốc dân”.
Tuần này VIC vẫn đóng vai đó. Trong 24 mã chúng tôi theo dõi, chỉ có hai mã tăng: VIC (+1,9%) và HPG (+0,2%). Phiên cuối tuần 30/10 cho thấy rõ nhất: VIC có lúc rơi về 231.500 đồng (−3,9%), rồi được kéo ngược lên đóng cửa đúng mức cao nhất phiên 241.000 đồng. Khối lượng khớp gấp 2,7 lần trung bình 4 phiên trước. VHM cũng vậy: chạm 60.100 đồng rồi đóng cửa 63.000 đồng, khối lượng gấp 2,5 lần. Cùng phiên đó, HOSE có 267 mã giảm.
Chúng tôi không biết ai đứng sau lực cầu cuối phiên ở hai mã này. Điều có thể nói chắc là: nhìn vào điểm số VN-Index lúc này, bạn đang nhìn phần lớn vào sức khỏe của một tập đoàn.
2. Đếm số mã, không đếm điểm số
Độ rộng thị trường là “nhiệt kế” thật của bảng điện, và tuần này nhiệt kế báo sốt cả 5 ngày. Không có phiên nào số mã tăng nhiều hơn số mã giảm. Cộng cả tuần, HOSE có 522 lượt mã tăng so với 1.060 lượt mã giảm, tỷ lệ gần 1 đổi 2.
Phiên 30/10 là phiên yếu nhất: chỉ 72 mã tăng so với 267 mã giảm (số liệu TCBS lúc 14:30). Đây là phiên có ít mã tăng nhất kể từ ngày 11/09/2026.
Một điểm ngược với tuần trước: tuần này VN30 giảm 2,73%, sâu hơn VN-Index (−1,83%). Lý do là các ngân hàng và FPT nằm trong rổ VN30 với tỷ trọng lớn, còn VIC bị giới hạn tỷ trọng trong VN30 nên không “che” được nhiều như ở VN-Index.
Thanh khoản cũng nguội đi. Khối lượng khớp bình quân trên HOSE còn 549 triệu cổ phiếu mỗi phiên, thấp hơn tuần trước 9,6%. Giá giảm trong khi thanh khoản giảm thường là dấu hiệu người mua rút lui, chưa phải dấu hiệu bán tháo hoảng loạn. Riêng phiên 30/10 khối lượng tăng lên 691 triệu, cao nhất tuần, đúng vào phiên giảm rộng nhất.
3. Nghịch lý nâng hạng: cửa đã mở, khách nước ngoài lại đi ra
Ngày 21/09/2026, Việt Nam chính thức lên hạng thị trường mới nổi thứ cấp của FTSE Russell. Các công ty chứng khoán từng ước tính dòng vốn ngoại có thể đổ vào 6–8 tỷ USD (Doanh Nhân, Điện tử Ứng dụng). Đây là tin mà báo chí đã đưa rất nhiều.
Điều ít được nhắc tới là chuyện xảy ra sau đó. Theo dữ liệu TCBS, từ phiên 21/09 đến hết phiên 30/10, khối ngoại bán ròng khoảng 27.200 tỷ đồng trên HOSE. Trong 30 phiên đó, họ chỉ mua ròng 4 phiên. Riêng phiên 09/10 họ bán ròng 9.264 tỷ đồng, phiên bán ròng lớn nhất trong 12 tháng qua. Tuần này họ bán ròng thêm 2.312 tỷ đồng, cả 5 phiên đều bán.
Tính từ đầu năm 2026 đến nay, khối ngoại đã bán ròng khoảng 120.100 tỷ đồng trên HOSE, tương đương khoảng 4,7 tỷ USD theo tỷ giá trung tâm quanh 25.640 đồng/USD. Con số này gần bằng mức dòng vốn “kỳ vọng” của cả đợt nâng hạng, nhưng theo chiều ngược lại.
Nâng hạng có hiệu lực không có nghĩa là tiền vào ngay. Theo lộ trình FTSE Russell công bố, tỷ trọng được phân bổ theo nhiều giai đoạn và kéo dài sang năm 2027. Quỹ chủ động có thể đã mua trước khi tin ra và đang bán cho quỹ thụ động mua sau. Chúng tôi không có dữ liệu tách hai dòng tiền này, nên đây chỉ là một giả thuyết.
4. Vĩ mô: tăng trưởng nhanh, nhưng khe cửa chính sách rất hẹp
Nền kinh tế đang chạy nhanh như một chiếc xe máy lên dốc, nhưng bình xăng lạm phát đã gần cạn và đường phía trước có xe tải (Fed) đi chậm lại.
- Tăng trưởng mạnh. GDP quý 3/2026 tăng 9,95%, nhanh nhất từ đầu năm (quý 1: 8,15%, quý 2: 8,81%) (Cục Thống kê). Để cả năm đạt từ 10% trở lên, quý 4 cần tăng khoảng 12,5% (QĐND).
- Lạm phát đã vượt vạch. CPI tháng 9 tăng 5,08% so với cùng kỳ. CPI bình quân 9 tháng tăng 4,52%, đã vượt mục tiêu khoảng 4,5% cho cả năm (Cục Thống kê). CPI tháng 10 sẽ được công bố đầu tháng 11.
- Fed đang tăng lãi suất, không phải hạ. Fed đã tăng 0,25 điểm phần trăm hồi tháng 9 lên vùng 3,75–4%, và giữ nguyên trong cuộc họp kết thúc ngày 28/10. Hai thành viên bỏ phiếu muốn tăng tiếp. Sau cuộc họp, thị trường đặt khoảng 82,6% xác suất Fed tăng tiếp vào tháng 12 (CNBC).
Ghép ba mảnh này lại sẽ thấy điều báo chí ít khi nói thẳng: Ngân hàng Nhà nước gần như không còn dư địa để bơm thêm tiền rẻ. Hạ lãi suất để chạy tăng trưởng 12,5% trong quý 4 sẽ đẩy lạm phát vốn đã vượt mục tiêu, trong khi Fed tăng lãi suất làm đồng USD hấp dẫn hơn và gây sức ép lên tỷ giá. Lãi suất liên ngân hàng qua đêm tuần 19–23/10 vẫn ở 3,82%/năm; giá USD bán ra tại ngân hàng sáng 30/10 quanh 26.025 đồng (Thanh Niên).
Với nhà đầu tư chứng khoán, bối cảnh này giải thích một phần vì sao nhóm ngân hàng chiếm gần hết danh sách kéo lùi chỉ số: tăng trưởng tín dụng dựa trên tiền rẻ khó kéo dài khi lạm phát và lãi suất thế giới cùng đi lên.
5. Đòn bẩy ở đỉnh, thanh khoản ở đáy: ai đang bị ép bán?
Khi người vay nhiều nhất và người mua ít nhất gặp nhau trên cùng một bảng điện, giá dễ rơi theo kiểu “rơi tự do”. Theo FiinTrade, dư nợ cho vay ký quỹ (margin) tại 78 công ty chứng khoán cuối quý 3/2026 đạt khoảng 457.500 tỷ đồng, cao nhất lịch sử. Cùng lúc đó, giá trị khớp lệnh bình quân mỗi phiên trên cả 3 sàn trong quý 3 chỉ khoảng 15.100 tỷ đồng, giảm 22,7% so với quý 2 và 63% so với đỉnh 40.700 tỷ của quý 3/2025. Số dư nợ margin theo Doanh Nhân; số thanh khoản do chúng tôi tự tính từ dữ liệu từng phiên (xem phụ lục).
Đặt hai biểu đồ cạnh nhau sẽ thấy khoảng cách. Chia dư nợ margin cho giá trị khớp lệnh mỗi phiên: quý 3/2025, thị trường cần khoảng 9 phiên để quay vòng đủ số tiền bằng toàn bộ nợ vay. Quý 3/2026 con số này là khoảng 30 phiên, cao nhất trong 3 năm. Nợ nặng hơn trong khi người mua ít đi, nên mỗi đợt bán giải chấp sẽ khó tìm người đỡ giá hơn trước.
Tuần này, các mã giảm mạnh nhất trong nhóm chúng tôi theo dõi đều là mã có câu chuyện riêng và thanh khoản mỏng hơn nhóm trụ:
- DGW −11,4% (46.200 → 40.950 đồng). Mã này nằm sàn phiên 28/10 với khối lượng gấp 3,9 lần bình thường mà không có tin nào giải thích (phân tích của chúng tôi).
- PNJ −11,2% (17.450 → 15.500 đồng). Tuần trước chúng tôi cảnh báo mốc đáy 17.250 đồng. Mốc đó đã thủng ngay phiên 27/10, và giá đóng tuần thấp hơn mốc này 10,1%. Mức thấp nhất 52 tuần TCBS ghi nhận trước phiên 30/10 là 16.050 đồng, nay cũng đã bị xuyên thủng.
- LPB −10,6% (40.400 → 36.100 đồng), giảm cả 5 phiên liên tiếp. Giá đóng tuần thấp hơn đáy 52 tuần 37.200 đồng mà TCBS ghi nhận (giá điều chỉnh). Ngân hàng đã phải giải trình biến động lợi nhuận quý 3 với HOSE ngày 21/10.
- TCX −6,5% (29.400 → 27.500 đồng). Cổ phiếu chứng khoán thường là nơi phản ứng đầu tiên khi thị trường dùng nhiều đòn bẩy mà thanh khoản yếu.
Chúng tôi không có dữ liệu về lệnh bán giải chấp. Nhưng sự trùng hợp giữa dư nợ margin kỷ lục, thanh khoản sụt giảm và những cú rơi hai chữ số trong một tuần ở các mã có câu chuyện riêng là điều đáng để bạn kiểm tra lại tỷ lệ ký quỹ trong tài khoản của mình.
6. FPT: lợi nhuận tăng, giá về đáy 52 tuần
FPT tuần này giống một học sinh vừa nhận giấy khen nhưng vẫn bị xếp ngồi cuối lớp. Ngày 21/10, FPT công bố lợi nhuận sau thuế cổ đông mẹ 9 tháng 2026 đạt 7.778 tỷ đồng, tăng 13,3%. Vậy mà giá cổ phiếu giảm 7,5% trong tuần, đóng cửa 52.700 đồng, đúng mức thấp nhất 52 tuần theo TCBS và thấp hơn đỉnh 52 tuần 44,6%.
Có hai thông tin liên quan mà ít báo nói tới trong cùng một câu chuyện:
- Thêm 171,4 triệu cổ phiếu mới. Ngày 29/10, số cổ phiếu FPT niêm yết tăng lên 1.885.727.648 sau đợt phát hành 171.401.226 cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu. Nguồn cung cổ phiếu trên sàn vì thế cũng tăng.
- Đổi “chủ quản” phần vốn nhà nước ở FPT Telecom. Ngày 23/10, Bộ Công an chuyển quyền đại diện chủ sở hữu phần vốn nhà nước tại FPT Telecom sang Tổng công ty Công nghệ Công nghiệp Toàn cầu (GTINX, trước đây là GTEL). Tỷ lệ sở hữu 45,66% của FPT tại FPT Telecom không đổi. Từ năm 2026, FPT chỉ hợp nhất FPT Telecom theo phương pháp vốn chủ sở hữu.
Hai thông tin trên được tổng hợp từ bản tin VnExpress trên TCBS ngày 29/10. Bản tin này cũng cho biết khối ngoại bán ròng gần 260 tỷ đồng FPT riêng phiên 28/10. Cổ phiếu tốt mà giá vẫn giảm thường là dấu hiệu của bán theo rổ: quỹ ngoại rút khỏi Việt Nam thì phải bán những mã thanh khoản tốt nhất trước.
7. TCB: bảng điện báo giảm 37%, thực tế giảm 5,3%
Đừng hoảng nếu bạn mở tài khoản và thấy TCB “mất” hơn một phần ba giá trị. Phiên 29/10 là ngày giao dịch không hưởng quyền nhận cổ phiếu thưởng tỷ lệ 50% của Techcombank (ngày đăng ký cuối cùng 30/10). Cứ 100 cổ phiếu, cổ đông được nhận thêm 50 cổ phiếu mới. Sau đợt này, vốn điều lệ dự kiến lên khoảng 106.294 tỷ đồng (VietnamBiz, Người Quan Sát).
Giá đóng cửa tuần trước là 34.200 đồng, giá đóng cửa tuần này là 21.600 đồng. Hai con số này không so được với nhau. Quy về cùng một cơ sở (TCBS đã điều chỉnh giá 23/10 về 22.801 đồng), TCB giảm 5,3% trong tuần. Đây vẫn là một tuần yếu, nằm trong nhóm giảm mạnh của ngân hàng, nhưng không phải cú sập.
Điều cần nhớ: cổ phiếu thưởng chưa về tài khoản ngay, và trong thời gian chờ, sức mua ký quỹ trên số cổ phiếu cũ có thể bị tính theo giá mới. Bối cảnh tăng vốn của TCB: đọc bài phân tích.
8. Chính sách: Luật Đất đai sửa đổi đang được viết lại từ gốc
Trong khi bảng điện đỏ, ở hội trường Quốc hội đang có một thay đổi có thể quan trọng với nhóm bất động sản hơn bất kỳ phiên giao dịch nào. Sáng 29/10, Quốc hội thảo luận ở hội trường về dự án Luật Đất đai (sửa đổi). Dự thảo chỉ còn 13 chương, 112 điều, so với 260 điều của luật năm 2024 (LSVN).
Ba điểm nhà đầu tư bất động sản nên đọc kỹ:
- Bỏ giá đất cụ thể, chuyển sang bảng giá đất và hệ số điều chỉnh. Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất định kỳ 3 năm một lần (VTV). Cách tính tiền sử dụng đất của dự án sẽ thay đổi theo.
- Thu hồi đất nếu dự án quá 60 tháng chưa đưa vào sử dụng (BNews). Với doanh nghiệp đang ôm quỹ đất lớn chưa triển khai, đây là áp lực phải làm nhanh hoặc mất đất.
- Chưa phải luật. Kỳ họp thứ 2 Quốc hội khóa XVI dự kiến bế mạc ngày 21/11/2026. Nội dung có thể còn thay đổi trước khi biểu quyết.
Đọc thêm: Vinhomes (VHM): lãi trên sổ, tiền về chậm · Becamex IDC (BCM): quỹ đất KCN
9. Bảng biến động tuần
10. Tuần tới cần nhìn vào đâu
- Số mã tăng, không phải điểm số. Nếu VIC tiếp tục gánh chỉ số trong khi hơn 200 mã giảm mỗi phiên, chỉ số đang che giấu một thị trường yếu.
- Khối ngoại có ngừng bán không. Chuỗi bán ròng 5 phiên liên tiếp và 27.200 tỷ kể từ ngày nâng hạng là xu hướng lớn nhất trên bảng điện lúc này.
- CPI tháng 10 (Cục Thống kê công bố đầu tháng 11). Thêm một tháng lạm phát trên 5% sẽ thu hẹp tiếp dư địa của Ngân hàng Nhà nước.
- PNJ, LPB, DGW sau khi thủng đáy cũ: có lực bắt đáy hay tiếp tục rơi.
- TCB khi cổ phiếu thưởng về tài khoản, và FPT với 171 triệu cổ phiếu mới vừa niêm yết.
Một tuần giảm 1,8% không đáng sợ. Điều đáng để ý là chỉ số đang ngày càng phụ thuộc vào một mã, trong khi người nước ngoài tiếp tục rời đi và người trong nước đang vay nhiều hơn bao giờ hết.
Phụ lục số liệu
VN-Index, độ rộng và khối ngoại từng phiên
| Phiên | VN-Index | Thay đổi | KL khớp (triệu cp) | Mã tăng / giảm (HOSE) | Khối ngoại ròng (tỷ đồng) |
|---|---|---|---|---|---|
| Thứ Hai 26/10 | 1.763,55 | −10,60 (−0,60%) | 520 | 106 / 205 | −808,2 |
| Thứ Ba 27/10 | 1.761,87 | −1,68 (−0,10%) | 469 | 123 / 197 | −230,5 |
| Thứ Tư 28/10 | 1.766,65 | +4,78 (+0,27%) | 513 | 124 / 176 | −274,6 |
| Thứ Năm 29/10 | 1.755,61 | −11,04 (−0,62%) | 551 | 97 / 215 | −423,7 |
| Thứ Sáu 30/10 | 1.741,62 | −13,99 (−0,80%) | 691 | 72 / 267* | −574,5** |
* Độ rộng phiên 30/10 theo TCBS lúc 14:30. ** Khối ngoại phiên 30/10 theo TCBS lúc 14:59.
Giá đóng cửa 24 mã theo dõi (đồng)
| Mã | 23/10 | 30/10 | Thay đổi |
|---|---|---|---|
| VIC | 236.500 | 241.000 | +1,90% |
| HPG | 20.950 | 21.000 | +0,24% |
| GAS | 78.300 | 78.000 | −0,38% |
| HDB | 22.550 | 22.400 | −0,67% |
| VCB | 56.800 | 56.300 | −0,88% |
| VNM | 57.600 | 56.900 | −1,22% |
| ACB | 21.300 | 21.000 | −1,41% |
| GVR | 31.750 | 31.250 | −1,57% |
| MWG | 75.500 | 74.000 | −1,99% |
| VHM | 64.300 | 63.000 | −2,02% |
| CTG | 30.950 | 30.300 | −2,10% |
| BID | 34.250 | 33.400 | −2,48% |
| MBB | 19.800 | 19.300 | −2,53% |
| STB | 68.500 | 66.300 | −3,21% |
| SSI | 19.950 | 19.300 | −3,26% |
| VRE | 25.000 | 24.050 | −3,80% |
| VPB | 24.100 | 22.950 | −4,77% |
| TCB | 22.801* | 21.600 | −5,27% |
| MSN | 74.200 | 70.000 | −5,66% |
| TCX | 29.400 | 27.500 | −6,46% |
| FPT | 57.000 | 52.700 | −7,54% |
| LPB | 40.400 | 36.100 | −10,64% |
| PNJ | 17.450 | 15.500 | −11,17% |
| DGW | 46.200 | 40.950 | −11,36% |
* Giá TCB ngày 23/10 đã được TCBS điều chỉnh cho đợt cổ phiếu thưởng 50% (giá giao dịch thực tế ngày 23/10 là 34.200 đồng).
Dư nợ margin và thanh khoản theo quý (nghìn tỷ đồng)
| Quý | Dư nợ margin cuối quý | Khớp lệnh bình quân/phiên (3 sàn) | Số phiên quay vòng |
|---|---|---|---|
| Q4/2023 | 174,0 | 16,2 | 10,7 |
| Q1/2024 | 193,3 | 21,8 | 8,9 |
| Q2/2024 | 218,9 | 22,2 | 9,9 |
| Q3/2024 | 228,0 | 16,4 | 13,9 |
| Q4/2024 | 243,0 | 14,2 | 17,2 |
| Q1/2025 | 281,9 | 15,9 | 17,7 |
| Q2/2025 | 297,0 | 21,9 | 13,6 |
| Q3/2025 | 371,0 | 40,7 | 9,1 |
| Q4/2025 | 401,1* | 25,9 | 15,5 |
| Q1/2026 | 412,6* | 31,5 | 13,1 |
| Q2/2026 | 445,8* | 19,6 | 22,7 |
| Q3/2026 | 457,5 | 15,1 | 30,2 |
* Suy ra từ mức tăng FiinTrade công bố: cuối quý 3/2026 đạt 457,5 nghìn tỷ, tăng 56,4 nghìn tỷ so với cuối 2025 và 11,7 nghìn tỷ so với cuối quý 2/2026; cuối quý 2/2026 tăng 33,4 nghìn tỷ so với cuối quý 1/2026. Số margin các quý khác: FiinTrade Recap TTCK 2025 (Q4/2023, Q4/2024, Q3/2025), Kinh doanh & Phát triển (Q1/2024), Tạp chí Ngân hàng (Q2/2024), Người Quan Sát (Q3/2024), Tin nhanh Chứng khoán (Q1/2025), FiinGroup Data Digest số 25 (Q2/2025), VnEconomy (Q2/2026). Mẫu công ty chứng khoán của FiinTrade thay đổi theo quý (52–80 công ty), nên một phần mức tăng giữa hai quý là do mẫu mở rộng. Thanh khoản: tổng giá trị khớp lệnh HOSE + HNX + UPCoM chia số phiên trong quý, dữ liệu từng phiên từ API thị trường VNDirect; kiểm tra chéo bình quân năm 2024 ra 18,5 nghìn tỷ, trùng số FiinTrade. Số phiên quay vòng = dư nợ margin ÷ khớp lệnh bình quân phiên.
Cách tính các con số khối ngoại và đóng góp của VIC
- Bán ròng kể từ 21/09: giá trị ròng tích lũy TCBS ngày 29/10 (−125.693,7 tỷ) trừ giá trị tích lũy ngày 18/09 (−99.068,2 tỷ), cộng phiên 30/10 (−574,5 tỷ) = −27.200 tỷ đồng.
- Bán ròng từ đầu năm 2026: giá trị tích lũy đến 30/10 (−126.268,2 tỷ) trừ giá trị tích lũy cuối năm 2025 (−6.163,4 tỷ) = −120.104,7 tỷ đồng. Quy đổi 120.104,7 tỷ ÷ 25.640 ≈ 4,68 tỷ USD.
- Đóng góp của VIC: dữ liệu “cổ phiếu dẫn dắt” của TCBS cho sàn HOSE trong khoảng 07/10–29/10 ghi VIC +54,15 điểm, mã đứng thứ hai là BSR +13,04 điểm; tổng 10 mã kéo giảm mạnh nhất −182,92 điểm. VN-Index đóng cửa 1.753,39 (07/10) và 1.755,61 (29/10). Bỏ phần đóng góp của VIC, chỉ số còn khoảng 1.755,61 − 54,15 = 1.701,5 điểm, thấp hơn mốc 07/10 khoảng 52 điểm (−3,0%).
Phương pháp & nguồn: giá đóng cửa, khối lượng khớp lệnh, số mã tăng/giảm, giá trị mua bán ròng của khối ngoại, đỉnh/đáy 52 tuần (giá điều chỉnh) và đóng góp điểm của cổ phiếu dẫn dắt lấy từ TCBS (TCInvest) chiều 30/10/2026; biến động tuần tính bằng giá đóng cửa 30/10 so với 23/10. Số liệu vĩ mô và chính sách dẫn từ: Cục Thống kê, QĐND, CNBC, Thanh Niên, Doanh Nhân (FiinTrade), VietnamBiz, LSVN, VTV, BNews, truy cập ngày 30/10/2026. Các nhận định về nguyên nhân (dòng tiền quỹ, bán giải chấp) là giả thuyết, chưa được xác nhận. Bài viết là quan điểm phân tích, không phải khuyến nghị mua/bán chứng khoán.