Mổ Xẻ Tập Đoàn Vingroup (VIC): Cỗ Máy Doanh Thu 332.000 Tỷ, Gánh Nặng Nợ Vay Và Can Bạc Toàn Cầu VinFast
Đóng cửa phiên giao dịch gần nhất, cổ phiếu VIC chốt tại 209.000 VNĐ/cổ phiếu. Sau khi hoàn tất đợt phát hành cổ phiếu thưởng tỷ lệ 1:1 từ nguồn thặng dư vốn vào cuối năm 2025, quy mô vốn điều lệ của Vingroup được nâng lên mức hơn 77.621 tỷ đồng, tương ứng hơn 7,76 tỷ cổ phiếu lưu hành. Quy mô vốn hóa thị trường của Vingroup đạt con số kỷ lục 1.622.279 tỷ đồng (~64,8 tỷ USD), duy trì vị thế cổ phiếu có trọng số vốn hóa chi phối lớn nhất trong rổ chỉ số VN-Index.
Báo cáo tài chính kiểm toán năm 2025 xác nhận mức doanh thu thuần kỷ lục 332.770 tỷ đồng (tăng trưởng 76% so với năm 2024), lợi nhuận sau thuế đạt 11.146 tỷ đồng (tăng 111%). Bước sang 6 tháng đầu năm 2026, cỗ máy doanh thu tiếp tục phình to lên 222.288 tỷ đồng (+72,5% YoY) và ghi nhận 20.905 tỷ đồng lợi nhuận sau thuế.
Nhưng khi bóc tách từng vòi tiền trên bảng cân đối kế toán, bản chất mô hình tài chính của Vingroup bộc lộ một cơ chế vận hành khốc liệt: Lấy dòng tiền siêu lợi nhuận từ mảng phát triển bất động sản (Vinhomes) để tài trợ cho cuộc đua đốt vốn thần tốc của thương hiệu xe điện toàn cầu (VinFast).
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu VIC là tâm điểm điều tiết điểm số lớn nhất của toàn bộ rổ chỉ số VN30, với biên độ dao động 52 tuần rất rộng:
Vùng kháng cự đỉnh 52 tuần của VIC nằm tại 245.000 VNĐ, trong khi ngưỡng hỗ trợ kỹ thuật trung hạn nằm tại 175.000 VNĐ. Tại mức giá 209.000 VNĐ, cổ phiếu đang trong pha tích lũy thử thách lại lực cung sau các đợt biến động mạnh của thị trường chung. Do tỷ lệ sở hữu tập trung tuyệt đối vào tỷ phú Phạm Nhật Vượng và các cổ đông nội bộ liên quan, lượng cổ phiếu trôi nổi tự do (free-float) thực tế ngoài thị trường không quá lớn, khiến mỗi bước giá của VIC tạo ra tác động trực tiếp hàng chục điểm số lên VN-Index.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Vì sao khối ngoại đứng ngoài cuộc chơi?
Khác biệt hoàn toàn với các cổ phiếu bluechip thông thường, sự tham gia của nhà đầu tư nước ngoài tại Vingroup ở mức rất thấp:
- Giới hạn sở hữu nước ngoài tối đa (FOL): Được Ủy ban Chứng khoán Nhà nước xác nhận ở mức 49,0% (theo hồ sơ công bố năm 2021). Với hơn 7,76 tỷ cổ phiếu lưu hành, trần room ngoại tương đương hơn 3,8 tỷ cổ phiếu.
- Tỷ lệ sở hữu thực tế của khối ngoại: Chỉ dao động quanh 3,0% – 3,2% vốn điều lệ (khoảng 235 đến 250 triệu cổ phiếu).
- Dư địa khối ngoại còn trống: Hơn 45,8% (tương đương trên 3,55 tỷ cổ phiếu có thể mua thêm mà không gặp rào cản hạn ngạch).
Con số sở hữu thực tế chỉ quanh 3% phơi bày một thực tế cơ bản: Khối ngoại gần như không tham gia định giá hay dẫn dắt cổ phiếu VIC trong giai đoạn hiện nay. Sau khi các định chế tài chính quốc tế như SK Group (Hàn Quốc) cơ cấu lại danh mục đầu tư và thoái bớt vốn, dòng tiền ngoại vào VIC chỉ dừng lại ở các giao dịch mua bán nhỏ giọt mang tính kỹ thuật của các quỹ ETF chỉ số (VNM ETF, FTSE ETF).
Nguyên nhân cốt lõi khiến các quỹ đầu tư tổ chức quốc tế lớn ngần ngại tích lũy cổ phiếu VIC:
- Đòn bẩy tài chính và gánh nặng nợ vay: Tổng nợ phải trả vượt 900.000 tỷ đồng và dòng tiền tự do (FCF) âm nhiều năm do tài trợ cho VinFast khiến VIC không đáp ứng được các tiêu chuẩn khắt khe về an toàn vốn của các quỹ ngoại truyền thống.
- Cơ cấu cổ đông cô đặc tuyệt đối: Tỷ phú Phạm Nhật Vượng và các pháp nhân liên quan trực tiếp, gián tiếp nắm giữ trên 60% vốn điều lệ. Cung cầu trên sàn hoàn toàn do dòng tiền nội địa chi phối. Mỗi nhịp biến động giá của VIC phụ thuộc vào dòng tiền tạo lập trong nước và nhà đầu tư cá nhân, khối ngoại không có tiếng nói chi phối.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bức tranh tài chính của Vingroup được làm sáng tỏ khi trực quan hóa sự dịch chuyển dòng tiền giữa các mảng kinh doanh:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
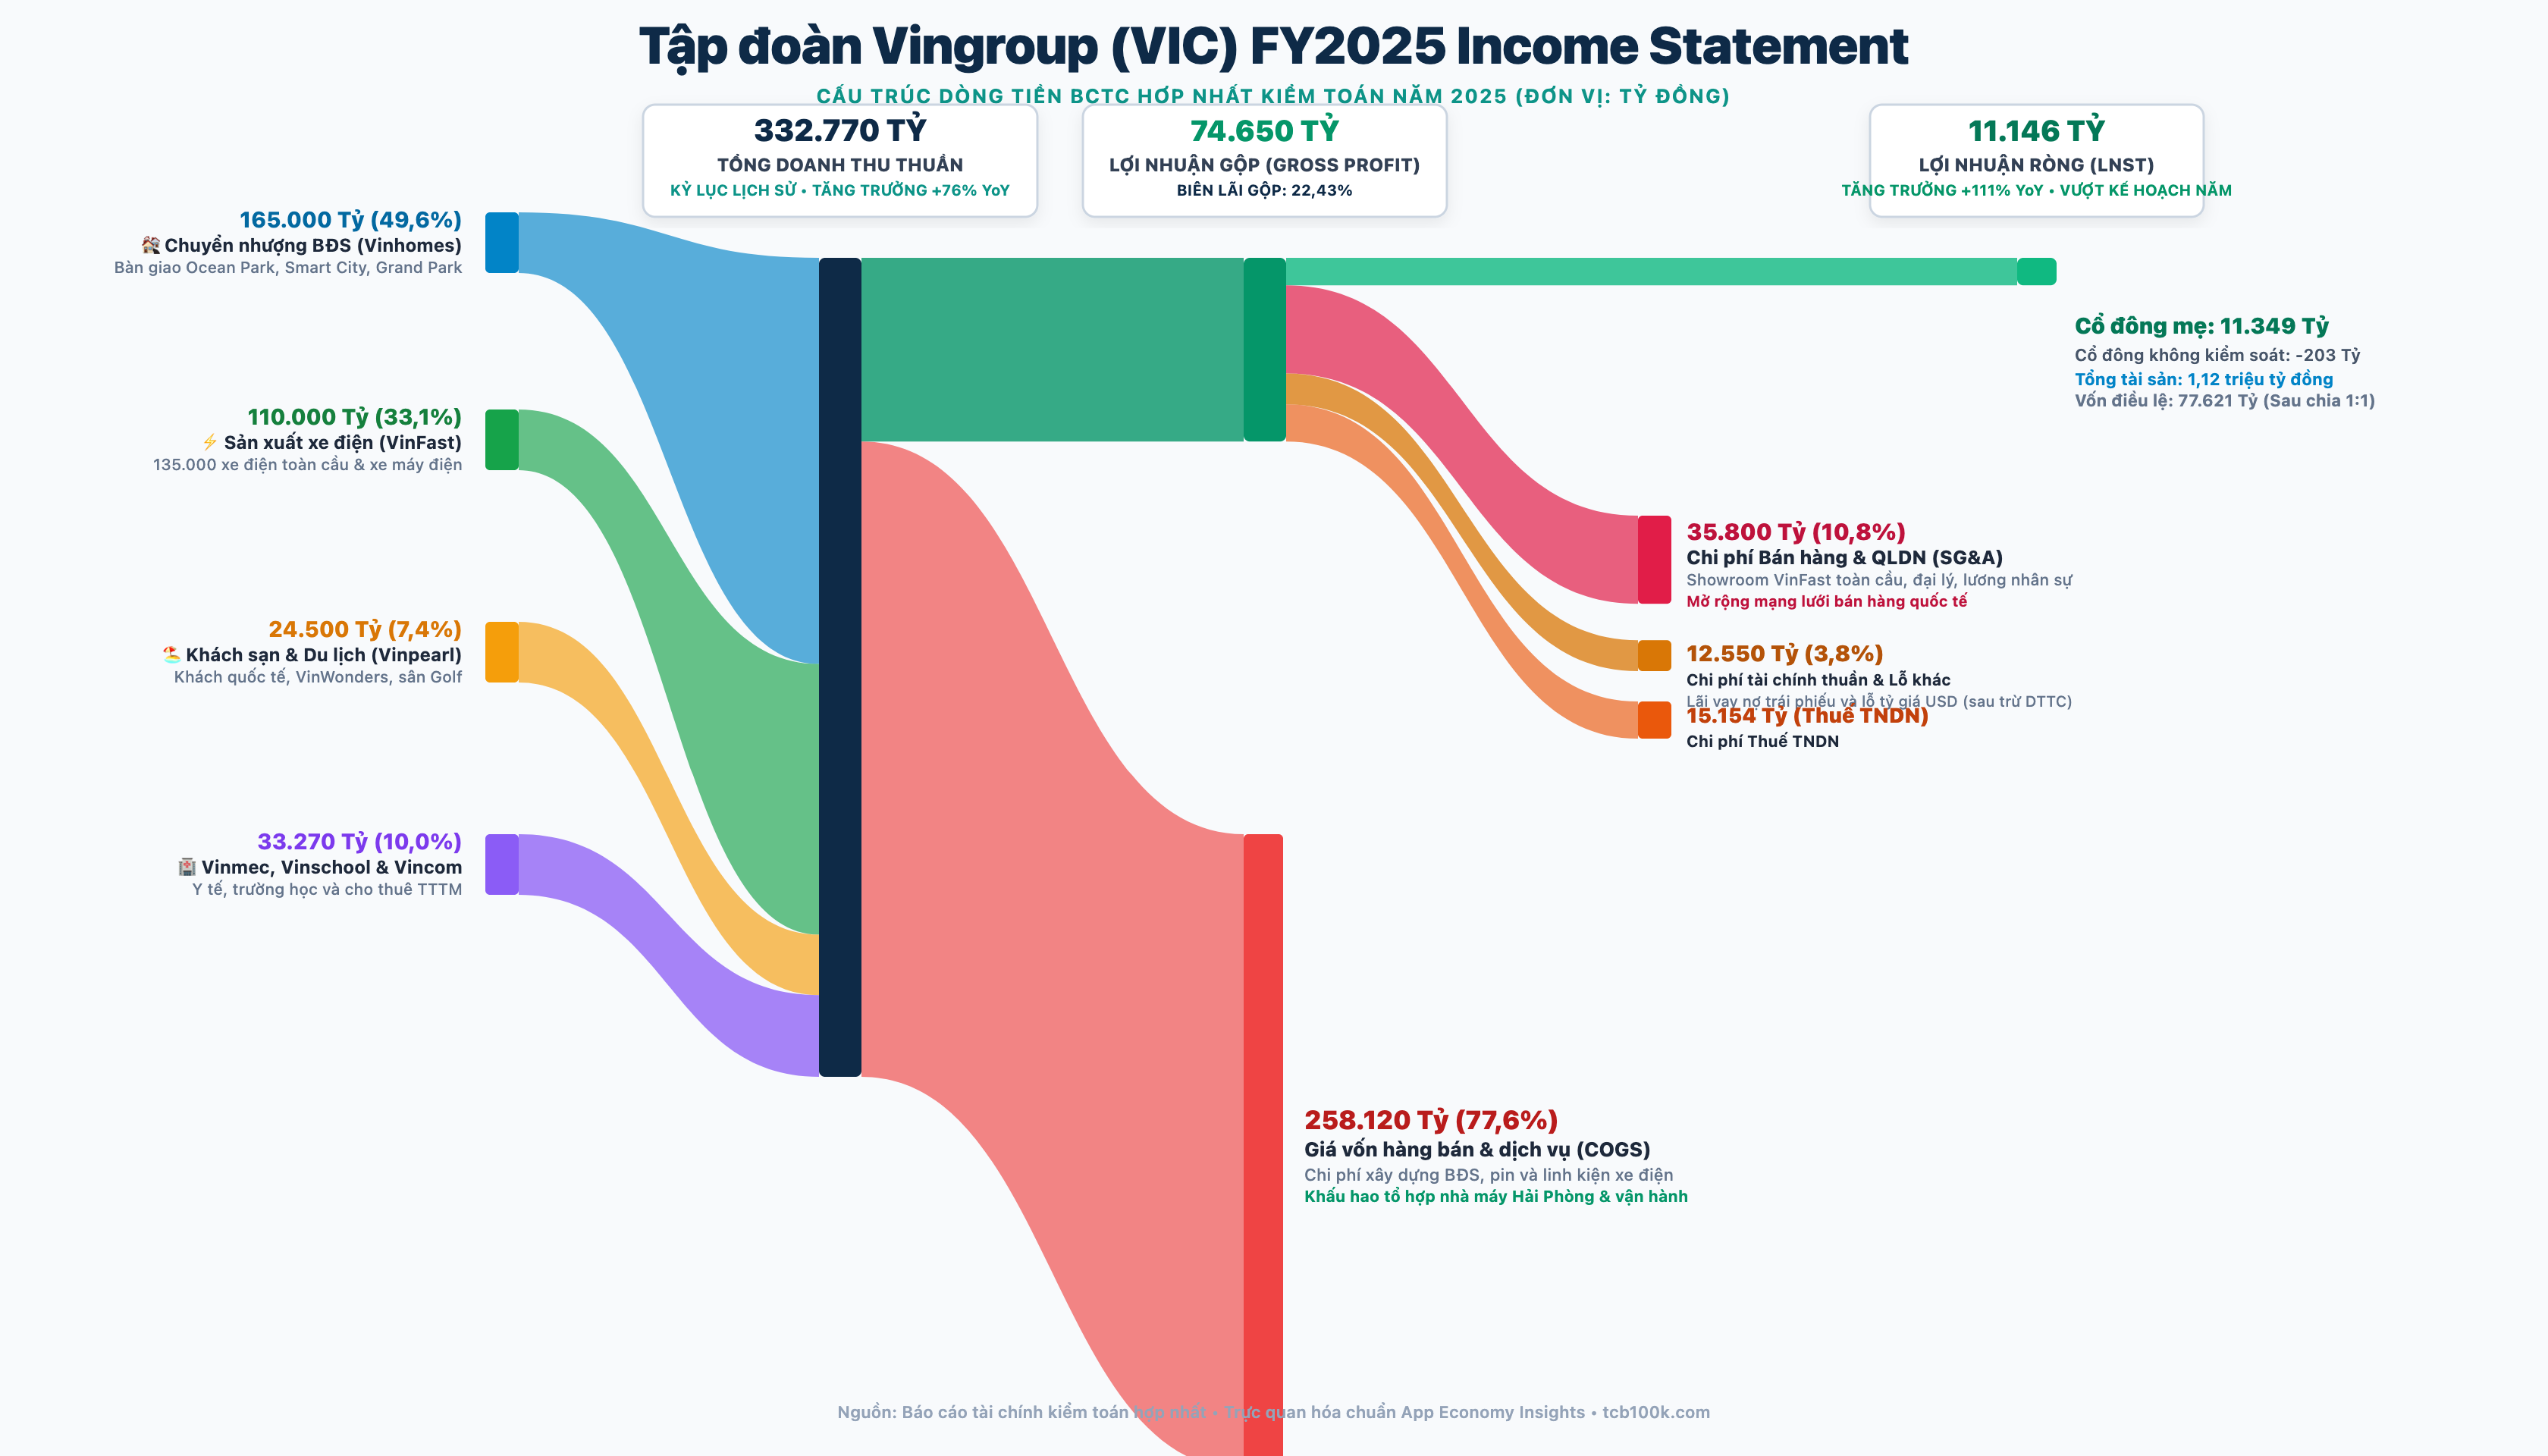
Bóc tách 4 vòi doanh thu năm 2025:
- Chuyển nhượng Bất động sản (Vinhomes): Đạt 165.000 tỷ đồng (chiếm 49,6% doanh thu). Hoạt động bàn giao tại Ocean Park 2, 3 và phân khu căn hộ cao tầng mang lại dòng tiền mặt cốt lõi với biên lãi gộp lên tới hơn 40%.
- Sản xuất xe điện và linh kiện (VinFast): Đạt 110.000 tỷ đồng (chiếm 33,1% tổng doanh thu). Hơn 135.000 xe ô tô điện được bàn giao trên toàn cầu cùng hàng trăm nghìn xe máy điện giúp mảng công nghiệp chính thức trở thành trụ cột doanh thu thứ hai của tập đoàn.
- Dịch vụ khách sạn, vui chơi (Vinpearl & VinWonders): Đạt 24.500 tỷ đồng (chiếm 7,4%).
- Hệ sinh thái Vinmec, Vinschool & Vincom Retail: Đạt 33.270 tỷ đồng (chiếm 10,0%).
Giá vốn hàng bán (COGS) lên tới 258.120 tỷ đồng (chiếm 77,57% doanh thu), phản ánh chi phí linh kiện, pin xe điện và khấu hao tổ hợp nhà máy sản xuất hiện đại tại Hải Phòng. Chi phí bán hàng và quản lý (SG&A) ngốn 35.800 tỷ đồng do mạng lưới phân phối showroom quốc tế mở rộng nhanh tại Bắc Mỹ, châu Âu, Ấn Độ và Indonesia. Chi phí tài chính thuần (lãi vay trái phiếu và lỗ tỷ giá USD) ngốn tiếp 12.550 tỷ đồng, đưa lợi nhuận sau thuế về mức 11.146 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
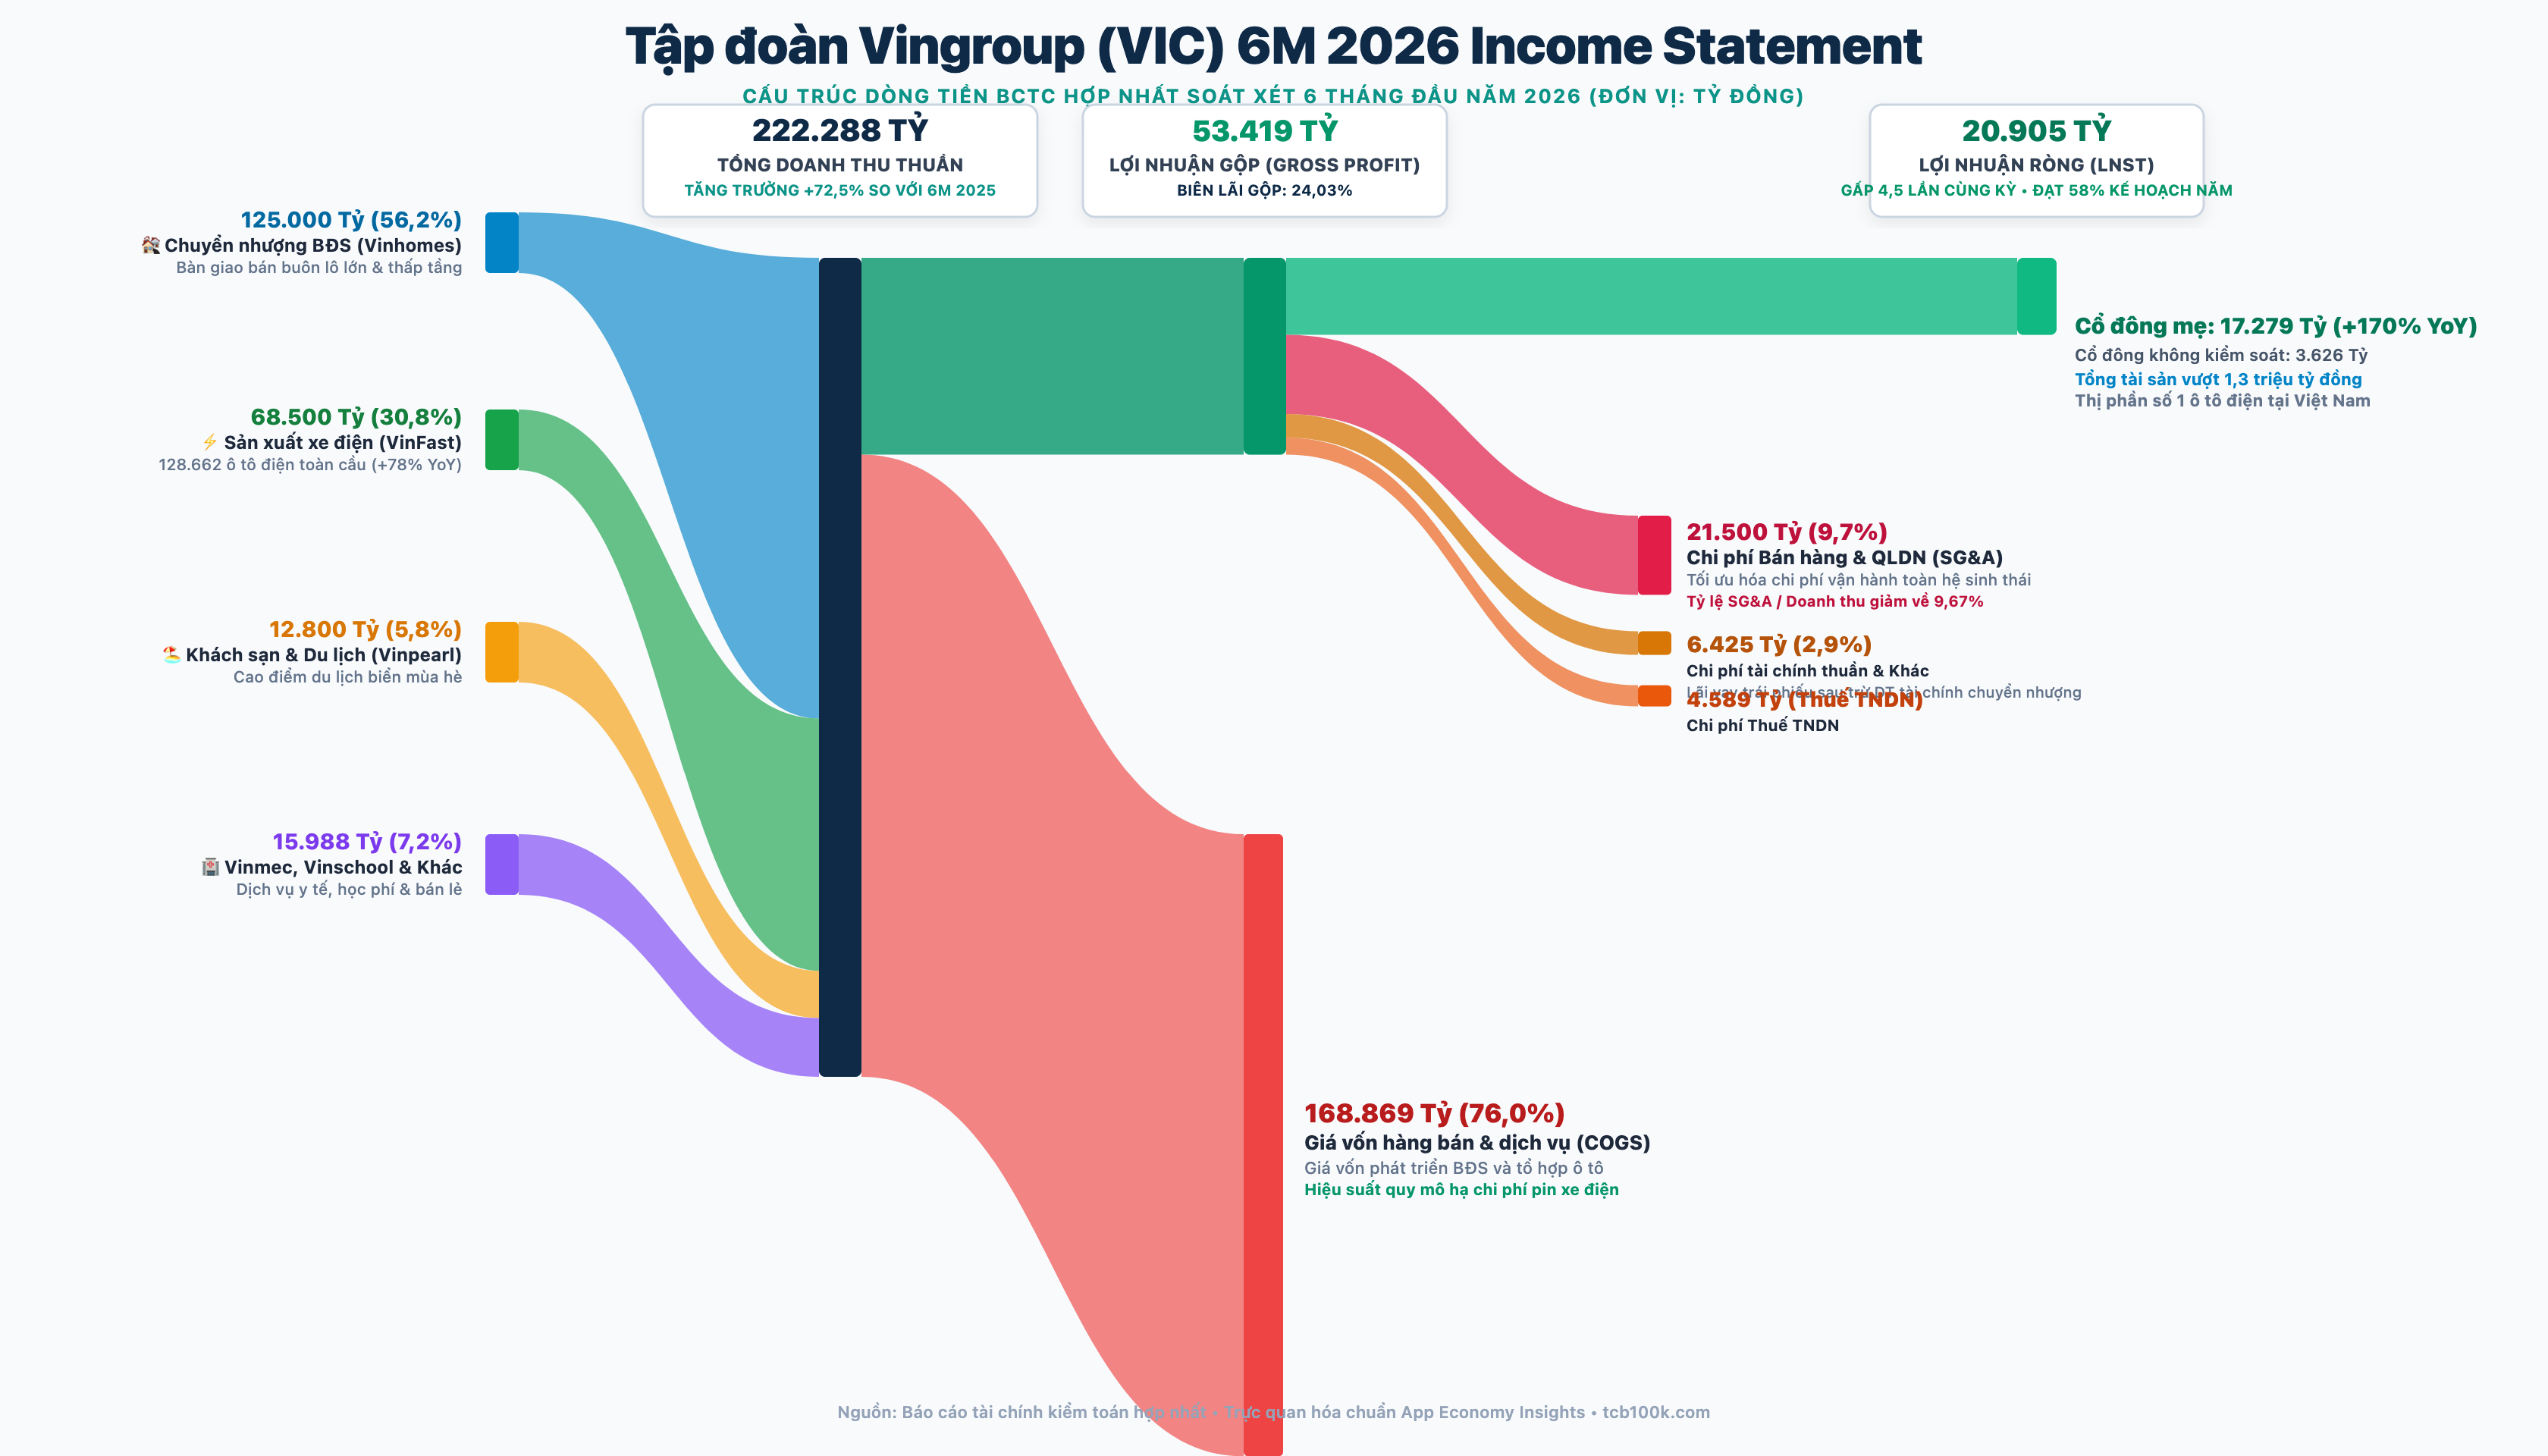
Trong 6 tháng đầu năm 2026, cơ cấu dòng tiền bộc lộ sự cải thiện đáng kể về hiệu suất:
- Doanh thu chuyển nhượng bất động sản đạt 125.000 tỷ đồng nhờ các giao dịch bán buôn lô lớn dự án thấp tầng cho các nhà đầu tư tổ chức nước ngoài với biên lợi nhuận gộp lên tới gần 59%.
- Doanh thu xe điện VinFast đạt 68.500 tỷ đồng, bàn giao 128.662 ô tô điện toàn cầu (+78% YoY). Chi phí pin và linh kiện trên mỗi xe giảm nhờ quy mô sản xuất lớn.
- Chi phí SG&A được kiểm soát tốt ở mức 21.500 tỷ đồng (tỷ lệ SG&A/doanh thu giảm xuống 9,67%).
- Nhờ doanh thu tài chính từ chuyển nhượng công ty con, LNST 6 tháng ghi nhận mức tăng trưởng đột biến đạt 20.905 tỷ đồng (cổ đông công ty mẹ hưởng 17.279 tỷ đồng).
3. Lợi thế cạnh tranh (Moat): Hệ sinh thái khép kín và năng lực thực thi
Con hào kinh tế của Vingroup tại Việt Nam là độc nhất vô nhị:
- Quỹ đất sạch áp đảo toàn quốc: Vingroup sở hữu hàng chục nghìn hecta quỹ đất sạch tại các vị trí chiến lược (Hà Nội, TP.HCM, Hải Phòng, Quảng Ninh, Hưng Yên, Long An). Năng lực giải phóng mặt bằng, triển khai hạ tầng đồng bộ thần tốc và xin phê duyệt quy hoạch đại dự án là rào cản tuyệt đối mà không doanh nghiệp bất động sản nào trong nước có thể bắt kịp.
- Hệ sinh thái vòng đời khách hàng trọn gói: Người tiêu dùng Việt Nam có thể sống trong nhà Vinhomes, chữa bệnh tại Vinmec, cho con học Vinschool, mua sắm giải trí tại Vincom, nghỉ dưỡng tại Vinpearl và di chuyển bằng taxi Xanh SM / xe điện VinFast. Tính gắn kết chéo này tạo ra nguồn khách hàng nội bộ khổng lồ cho các sản phẩm mới ra mắt.
- Quyết tâm chính trị và cam kết của nhà sáng lập: Tỷ phú Phạm Nhật Vượng đã nhiều lần cam kết tài trợ hàng tỷ USD tài sản cá nhân cho dự án xe điện VinFast cho đến khi đạt điểm hòa vốn. Ý chí quyết liệt này giúp VinFast duy trì được dòng vốn đầu tư trong giai đoạn cạnh tranh khốc liệt nhất của ngành xe điện toàn cầu.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Mặc dù doanh thu và tài sản đứng đầu thị trường, cấu trúc tài chính của Vingroup mang tính thâm dụng đòn bẩy rất cao:
Rủi ro 1: Gánh nặng nợ vay và áp lực trả lãi khổng lồ
Tính đến 30/06/2026, tổng tài sản của Vingroup vượt mốc 1,3 triệu tỷ đồng, nhưng tổng nợ phải trả cũng lên tới hơn 900.000 tỷ đồng (bao gồm nợ vay ngân hàng, trái phiếu doanh nghiệp trong nước và quốc tế, cùng các khoản người mua trả tiền trước). Chi phí lãi vay hàng năm của tập đoàn lên tới hàng chục nghìn tỷ đồng. Bất kỳ sự gián đoạn nào trong thanh khoản bất động sản đều có thể gây áp lực lên khả năng thanh toán nợ gốc và lãi định kỳ.
Rủi ro 2: Can bạc toàn cầu của VinFast và cạnh tranh từ xe điện Trung Quốc
Ngành công nghiệp ô tô điện là cuộc chiến tàn sát về giá:
- Các đối thủ Trung Quốc (BYD, Geely, Chery) sở hữu chuỗi cung ứng pin và linh kiện siêu rẻ đang ồ ạt đổ bộ vào Đông Nam Á và châu Âu.
- Tại các thị trường trọng điểm như Mỹ và châu Âu, chi phí xây dựng hệ thống showroom, trạm sạc và dịch vụ hậu mãi ngốn hàng tỷ USD nhưng doanh số cần thời gian dài để hấp thụ. Nếu VinFast không sớm đạt điểm hòa vốn trước năm 2027, mảng xe điện sẽ tiếp tục là cỗ máy hút tiền mặt từ mảng bất động sản.
Rủi ro 3: Bẫy tỷ giá và nợ trái phiếu quốc tế bằng USD
Vingroup và VinFast đã phát hành nhiều lô trái phiếu chuyển đổi quốc tế bằng đồng USD. Khi tỷ giá USD/VND neo cao, chi phí trả lãi và nghĩa vụ hoàn trả gốc tính bằng tiền đồng bị đội lên rất lớn, tạo ra các khoản lỗ chênh lệch tỷ giá hàng nghìn tỷ trên báo cáo tài chính hợp nhất.
Rủi ro 4: Bán buôn tài sản một lần để làm đẹp lợi nhuận
Một phần quan trọng lợi nhuận đột biến trong các quý gần đây đến từ doanh thu bán buôn lô lớn dự án bất động sản cho các đối tác nước ngoài và các thương vụ thoái vốn công ty con. Đây là nguồn thu có tính chất “ăn một lần” (non-recurring income), không phản ánh dòng tiền hoạt động định kỳ bền vững.
5. Chất lượng lợi nhuận: Tiền tươi hay phân bổ nội bộ hệ sinh thái?
Kiểm tra báo cáo tài chính của Vingroup cần đặc biệt lưu ý đến các giao dịch với các bên liên quan:
- Dòng tiền bán xe cho GSM (Taxi Xanh SM): Một tỷ trọng đáng kể doanh số xe điện VinFast được tiêu thụ qua Công ty Cổ phần Di chuyển Xanh và Thông minh (GSM - do ông Phạm Nhật Vượng sở hữu 95% vốn). Mặc dù mô hình taxi điện chứng minh được hiệu quả vận hành thực tế trên đường phố, việc doanh thu phụ thuộc vào khách hàng nội bộ lớn đặt ra câu hỏi về sức mua tự nhiên của người tiêu dùng cá nhân bên ngoài thị trường tự do.
- Khoản phải thu và cho vay nội bộ: Các khoản phải thu ngắn hạn và dài hạn của Vingroup lên tới hàng trăm nghìn tỷ đồng, phản ánh các cam kết chuyển nhượng dự án và đặt cọc đầu tư dở dang.
6. Ma trận định giá 3 kịch bản & Chốt hạ luận điểm
Đối với một tập đoàn đa ngành nắm giữ các công ty con quy mô lớn đang trong chu kỳ đầu tư Capex như Vingroup, phương pháp định giá P/E đơn thuần không phản ánh đúng giá trị nội tại. Phương pháp định giá phù hợp là Tổng giá trị từng phần (SOTP - Sum-of-The-Parts): Định giá phần vốn góp tại Vinhomes (VHM), Vincom Retail (VRE), định giá VinFast (VFS) theo thị giá niêm yết và mảng khách sạn Vinpearl, sau đó trừ đi nợ ròng của công ty mẹ và áp dụng mức chiết khấu tập đoàn (Conglomerate discount):
| Kịch bản | Giả định Vận hành & Hệ sinh thái | Định giá Vốn hóa SOTP (nghìn tỷ) | P/B tương ứng | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | VinFast chịu lỗ thêm 2 năm, áp lực đáo hạn trái phiếu quốc tế lớn, chiết khấu tập đoàn 30% | 1.125 Tỷ | 3,8x | 145.000 VNĐ | Canh chốt lời nếu thị giá tiến sát vùng cản trên |
| Kịch bản Cơ sở (Base) | VinFast đạt EBITDA dương tại Việt Nam, mở bán đại dự án Cần Giờ/Cổ Loa, chiết khấu tập đoàn 20% | 1.668 Tỷ | 5,6x | 215.000 VNĐ | Vùng định giá cân bằng, nắm giữ theo dõi tiến độ |
| Kịch bản Lạc quan (Bull) | VinFast hòa vốn toàn cầu, mở rộng nhà máy quốc tế, định giá Vinpearl tăng mạnh, chiết khấu 10% | 2.212 Tỷ | 7,4x | 285.000 VNĐ | Dành cho nhà đầu tư tin tưởng vào tham vọng toàn cầu |
Kết luận thực tế
Vingroup là cổ phiếu mang tính biểu tượng và là xương sống của chỉ số VN-Index, không dành cho nhà đầu tư cá nhân yếu tim.
Mức thị giá 209.000 VNĐ đang phản ánh sự phục hồi mạnh mẽ của mảng bất động sản và kỳ vọng lớn vào VinFast. Chiến lược hợp lý: Không mua đuổi khi cổ phiếu kéo sốc; chỉ tham gia giải ngân tại các nhịp điều chỉnh sâu quanh vùng hỗ trợ 175.000 – 185.000 VNĐ khi định giá chiết khấu đủ an toàn trước các biến số nợ vay và rủi ro tỷ giá.