Ở bài 1, chúng ta thấy lãi kép xuất hiện khi dòng chảy phụ thuộc vào chính cái kho. Đó là một trường hợp đặc biệt của khái niệm quan trọng nhất trong tư duy hệ thống: vòng phản hồi (feedback loop).
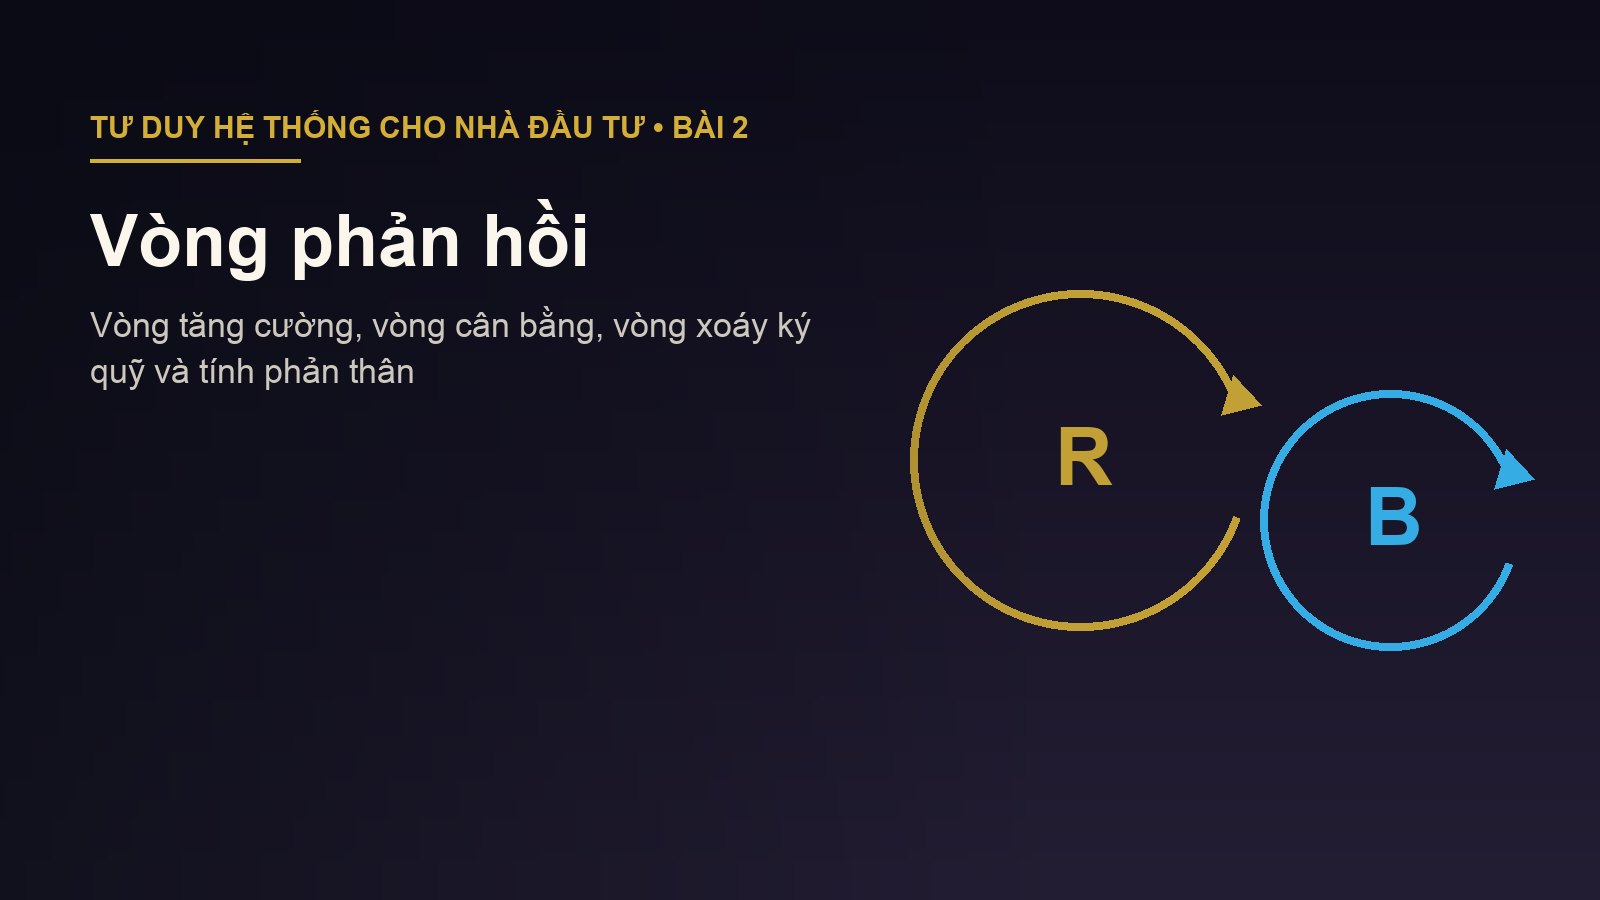
Một vòng phản hồi xuất hiện khi thay đổi của một thứ, sau khi đi qua một chuỗi tác động, quay ngược lại ảnh hưởng chính nó. Chỉ có hai loại vòng, và mọi hệ thống phức tạp đều được ghép từ chúng.
1. Vòng tăng cường (R): quả cầu tuyết
Trong vòng tăng cường (reinforcing loop, ký hiệu R), thay đổi theo một chiều sẽ dẫn tới thêm thay đổi theo đúng chiều đó. Nó tự khuếch đại, giống quả cầu tuyết lăn xuống dốc.
Ví dụ:
- Lãi kép: tiền nhiều → lãi nhiều → tiền nhiều hơn.
- Hiệu ứng mạng lưới: nhiều người dùng một ứng dụng thanh toán → nhiều cửa hàng chấp nhận → thêm nhiều người dùng.
- Uy tín: làm tốt → được giao việc lớn hơn → có cơ hội học và làm tốt hơn.
Điều quan trọng: vòng tăng cường chạy được theo cả hai chiều. Cùng cấu trúc đó, khi đảo chiều, sẽ là: mất người dùng → cửa hàng bỏ đi → mất thêm người dùng. Hoặc nợ nhiều → lãi nhiều → nợ nhiều hơn.
2. Vòng cân bằng (B): bộ điều nhiệt
Vòng cân bằng (balancing loop, ký hiệu B) làm điều ngược lại: nó kéo hệ thống về một mục tiêu hay trạng thái cân bằng. Ví dụ quen thuộc nhất là bộ điều nhiệt: phòng nóng hơn mức cài đặt thì máy lạnh chạy mạnh hơn, phòng mát rồi thì máy chạy chậm lại.
Trong kinh tế và thị trường:
- Cung – cầu: giá một mặt hàng tăng cao → người mua giảm mua, nhà sản xuất tăng sản xuất → giá hạ xuống.
- Chính sách tiền tệ: lạm phát vượt mục tiêu → ngân hàng trung ương tăng lãi suất → tín dụng và chi tiêu chậm lại → lạm phát giảm. (Xem lại Bài 2 khóa Kinh tế học căn bản.)
- Định giá: một cổ phiếu bị đẩy lên mức P/E rất cao → lợi suất kỳ vọng thấp → nhà đầu tư giá trị bán ra, dòng tiền mới ngần ngại → áp lực kéo giá về.
Vòng cân bằng là lý do hệ thống không bùng nổ mãi. Nhưng nó thường yếu hơn và chậm hơn những gì chúng ta mong đợi, đặc biệt khi có độ trễ (bài 3).
3. Vòng xoáy ký quỹ: một vòng tăng cường được tính bằng số
Không có ví dụ nào trên thị trường chứng khoán rõ hơn vòng xoáy giải chấp. Hãy tính một ví dụ đơn giản.
Giả định minh họa: bạn có 100 triệu đồng, vay ký quỹ thêm 100 triệu để mua 200 triệu cổ phiếu. Giả sử công ty chứng khoán yêu cầu tỷ lệ tài sản thực có (vốn của bạn ÷ giá trị cổ phiếu) không dưới 40%. Tỷ lệ thực tế khác nhau theo từng công ty và từng mã; ở đây chỉ dùng để tính.
| Giá cổ phiếu thay đổi | Giá trị cổ phiếu | Nợ vay | Vốn của bạn | Tỷ lệ tài sản thực có | Vốn thay đổi |
|---|---|---|---|---|---|
| 0% | 200 | 100 | 100 | 50,0% | 0% |
| −10% | 180 | 100 | 80 | 44,4% | −20% |
| −20% | 160 | 100 | 60 | 37,5% | −40% |
| −30% | 140 | 100 | 40 | 28,6% | −60% |
Đơn vị: triệu đồng. Mỗi dòng: vốn = giá trị cổ phiếu − nợ; tỷ lệ = vốn ÷ giá trị cổ phiếu.
Khi giá giảm 20%, tỷ lệ xuống 37,5%, dưới ngưỡng 40%: bạn nhận lệnh gọi ký quỹ (margin call). Nếu không nộp thêm tiền, cổ phiếu bị bán. Đây mới là phần một người.
Bây giờ nhân lên hàng chục nghìn tài khoản cùng nắm những mã giống nhau:
- Giá giảm → nhiều tài khoản chạm ngưỡng.
- Cổ phiếu bị bán giải chấp → cung tăng đột ngột → giá giảm tiếp.
- Giá giảm tiếp → thêm nhiều tài khoản chạm ngưỡng → thêm lệnh bán.
Đó là một vòng tăng cường theo chiều đi xuống. Nó không cần thêm tin xấu nào về doanh nghiệp; cấu trúc nợ tự sinh ra áp lực bán. Đây là lý do những phiên giảm sàn hàng loạt thường đến thành chuỗi, như đã phân tích trong khóa Tâm lý học giao dịch.
Và cũng chính cấu trúc này, khi chạy ngược chiều lúc thị trường tăng, tạo ra hưng phấn: giá tăng → tài sản đảm bảo tăng → sức mua ký quỹ tăng → mua thêm → giá tăng tiếp.
4. Tính phản thân: khi giá cổ phiếu thay đổi chính doanh nghiệp
Lý thuyết kinh tế truyền thống coi giá thị trường như một tấm gương phản chiếu giá trị thực. George Soros, trong cuốn The Alchemy of Finance (1987), cho rằng tấm gương đó không thụ động. Ông gọi đó là tính phản thân (reflexivity):
- Kỳ vọng của nhà đầu tư ảnh hưởng tới giá.
- Giá lại ảnh hưởng tới các yếu tố cơ bản mà nhà đầu tư đang cố đánh giá.
Ví dụ theo cấu trúc (không gắn với mã cụ thể nào):
- Một doanh nghiệp được thị trường yêu thích, giá cổ phiếu cao.
- Doanh nghiệp phát hành thêm cổ phiếu với giá cao, huy động được nhiều vốn rẻ, hoặc dùng cổ phiếu để mua lại công ty khác.
- Nhờ vốn rẻ, lợi nhuận và quy mô tăng nhanh.
- Kết quả đẹp “xác nhận” kỳ vọng ban đầu, giá cổ phiếu tăng tiếp.
Đây là vòng tăng cường giữa niềm tin và thực tại. Nó có thể kéo dài rất lâu. Nhưng khi đảo chiều, nó cũng tự khuếch đại: giá giảm → không huy động được vốn → kế hoạch đình trệ → kết quả xấu → giá giảm tiếp.
Tính phản thân nối thẳng với Bài 1 khóa Lịch sử loài người: một hư cấu chung đủ mạnh có thể tạo ra thực tại vật chất, chứ không chỉ mô tả nó.
5. Rút tiền hàng loạt: lời tiên tri tự hoàn thành
Ngân hàng là ví dụ kinh điển của vòng tăng cường dựa trên niềm tin. Một ngân hàng bình thường chỉ giữ một phần nhỏ tiền gửi ở dạng tiền mặt; phần lớn đã được cho vay ra. Điều này hoàn toàn bình thường, miễn là không phải ai cũng rút tiền cùng lúc.
Vòng tăng cường:
Lo ngại ngân hàng gặp vấn đề → một số người rút tiền → xếp hàng dài trước chi nhánh, hình ảnh lan trên mạng xã hội → nhiều người lo ngại hơn → rút nhiều hơn → ngân hàng thực sự thiếu thanh khoản.
Việt Nam từng chứng kiến điều này. Tháng 10/2022, sau khi bà Trương Mỹ Lan (Tập đoàn Vạn Thịnh Phát) bị bắt, nhiều người gửi tiền đổ đến các chi nhánh Ngân hàng SCB để rút tiền, vì Vạn Thịnh Phát được cho là chủ sở hữu thực sự của SCB. Ngân hàng Nhà nước sau đó thông báo đặt SCB vào diện kiểm soát đặc biệt.
Vòng cân bằng ở đây chính là bảo đảm của nhà nước: khi người gửi tin rằng tiền của họ sẽ được chi trả dù thế nào, động lực xếp hàng rút tiền biến mất, và vòng tăng cường bị cắt đứt. Đây là lý do các ngân hàng trung ương được gọi là “người cho vay cuối cùng”.
6. Giới hạn của tăng trưởng: khi vòng cân bằng thức dậy
Không vòng tăng cường nào chạy mãi. Sớm hay muộn, nó sẽ gặp một vòng cân bằng:
- Doanh nghiệp bán lẻ mở cửa hàng mới (R) → thị trường bão hòa, mặt bằng đẹp hết, chi phí thuê tăng (B).
- Ứng dụng tăng người dùng (R) → hết người dùng tiềm năng, chi phí thu hút khách mới tăng vọt (B).
- Giá bất động sản tăng (R) → giá vượt xa thu nhập người mua, ngân hàng siết tín dụng (B).
Donella Meadows là tác giả chính của báo cáo The Limits to Growth (Giới hạn của tăng trưởng, 1972) do Câu lạc bộ Rome đặt hàng, dùng mô hình máy tính để nghiên cứu chính câu hỏi này ở quy mô toàn cầu. Các dự báo cụ thể của báo cáo đến nay vẫn còn tranh luận, nhưng cấu trúc “tăng cường gặp giới hạn” thì xuất hiện ở mọi nơi.
Với nhà đầu tư, câu hỏi quan trọng nhất về một doanh nghiệp tăng trưởng không phải là “nó tăng nhanh thế nào” mà là: vòng cân bằng nào sẽ chặn nó lại, và khi nào? Thị trường thường định giá như thể vòng tăng cường sẽ chạy mãi.
7. Bài tập: vẽ vòng cho một ngành bạn quan tâm
Chọn một ngành (ngân hàng, thép, bán lẻ, bất động sản) và trả lời:
- Vòng tăng cường chính giúp ngành tăng trưởng là gì?
- Vòng cân bằng nào giới hạn nó?
- Vòng nào đang chiếm ưu thế ở thời điểm hiện tại? Dựa vào bằng chứng nào trong báo cáo tài chính (biên lợi nhuận, hàng tồn kho, nợ vay)?
- Có vòng tăng cường nào có thể chạy ngược chiều nếu có một cú sốc?
8. Lời kết bài 2
Toàn bộ sự hưng phấn và hoảng loạn của thị trường có thể được mô tả bằng hai loại vòng. Vòng tăng cường tạo ra xu hướng và khủng hoảng; vòng cân bằng kéo mọi thứ trở lại. Bí mật là biết vòng nào đang thắng.
Nhưng có một yếu tố khiến mọi thứ phức tạp hơn nhiều: độ trễ. Trong Bài 3: Độ Trễ, Chu Kỳ Và Hiệu Ứng Roi Da, chúng ta sẽ thấy vì sao chỉ cần thêm một khoảng chờ giữa hành động và kết quả, một vòng cân bằng vốn ổn định cũng có thể tạo ra những chu kỳ bùng nổ – suy thoái, từ trại lợn đến nhà máy thép.
Nguồn tham khảo/đối chiếu (truy cập 27/10/2026): Donella H. Meadows, “Thinking in Systems” (2008), chương 1–2; Meadows và cộng sự, “The Limits to Growth” (1972); George Soros, “The Alchemy of Finance” (1987); RFA Tiếng Việt, “Ngân hàng Nhà nước ‘kiểm soát đặc biệt’ SCB sau khi dân rút tiền ồ ạt” (10/2022, link). Bảng ký quỹ là ví dụ giả định, tỷ lệ 40% không phải quy định của bất kỳ công ty chứng khoán cụ thể nào. Bài viết mang tính giáo dục, không phải lời khuyên đầu tư.