Mổ Xẻ Thế Giới Di Động (MWG): Cỗ Máy Bán Lẻ 156.000 Tỷ, Điểm Bão Hòa ICT Và Can Bạc Bách Hóa Xanh
Đóng cửa phiên giao dịch gần nhất, cổ phiếu MWG dừng tại 74.200 VNĐ/cổ phiếu. Với hơn 1,475 tỷ cổ phiếu đang lưu hành, quy mô vốn hóa của tập đoàn đạt 109.496 tỷ đồng (~4,38 tỷ USD). Định giá P/E trượt (TTM) đang ở mức 11,1 lần, một mức định giá khá hấp dẫn so với vị thế thống trị ngành bán lẻ tiêu dùng Việt Nam.
Sau cuộc đại phẫu tái cấu trúc “Giảm Lượng - Tăng Chất” từ cuối năm 2023, đóng cửa gần 200 cửa hàng hoạt động kém hiệu quả, MWG đã thiết lập kỷ lục kinh doanh mới: Doanh thu thuần năm 2025 cán mốc 156.458 tỷ đồng, lợi nhuận sau thuế vọt lên 7.076 tỷ đồng (tăng trưởng gần 90% so với năm 2024). Tiếp đà bứt phá, 6 tháng đầu năm 2026 tập đoàn thu tiếp 95.250 tỷ đồng và ghi nhận 6.075 tỷ đồng lợi nhuận sau thuế.
Nhưng đằng sau những con số lợi nhuận ấn tượng đó là một thực tế cấu trúc không thể chối bỏ: Thị trường thiết bị di động và điện máy (ICT-CE) tại Việt Nam đã chạm trần tăng trưởng tự nhiên. Tương lai định giá của MWG không còn nằm ở việc mở thêm bao nhiêu siêu thị Điện Máy Xanh, mà phụ thuộc hoàn toàn vào can bạc mở rộng chuỗi Bách Hóa Xanh (BHX) và năng lực thâm nhập thị trường nước ngoài tại Indonesia qua chuỗi EraBlue.
1. Diễn biến kỹ thuật và Hành vi dòng tiền
Cổ phiếu MWG đã trải qua nhịp hồi phục ấn tượng từ vùng đáy 62.000 VNĐ lên đỉnh ngắn hạn 92.500 VNĐ trước khi bước vào pha tích lũy quanh vùng 74.000 – 76.000 VNĐ:
Vùng kháng cự kỹ thuật mạnh nhất của MWG nằm tại đỉnh cũ 92.500 VNĐ. Ở chiều ngược lại, ngưỡng 65.000 VNĐ là vùng hỗ trợ nền giá trung hạn vững chắc, nơi khối ngoại và các quỹ đầu tư dài hạn liên tục mua gom mỗi khi thị trường chung điều chỉnh. Thanh khoản bình quân 20 phiên gần nhất duy trì ở mức 3,85 triệu cổ phiếu/phiên, phản ánh dòng tiền tổ chức nội vẫn neo giữ vị thế lớn sau kết quả kinh doanh đột biến.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất của ngành bán lẻ được thể hiện trọn vẹn qua phương trình bảo toàn dòng tiền: Doanh thu thu về từ người tiêu dùng chia cho nhà cung ứng hàng hóa bao nhiêu, chi cho mặt bằng và nhân sự bao nhiêu, và còn lại bao nhiêu đồng trong túi cổ đông.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
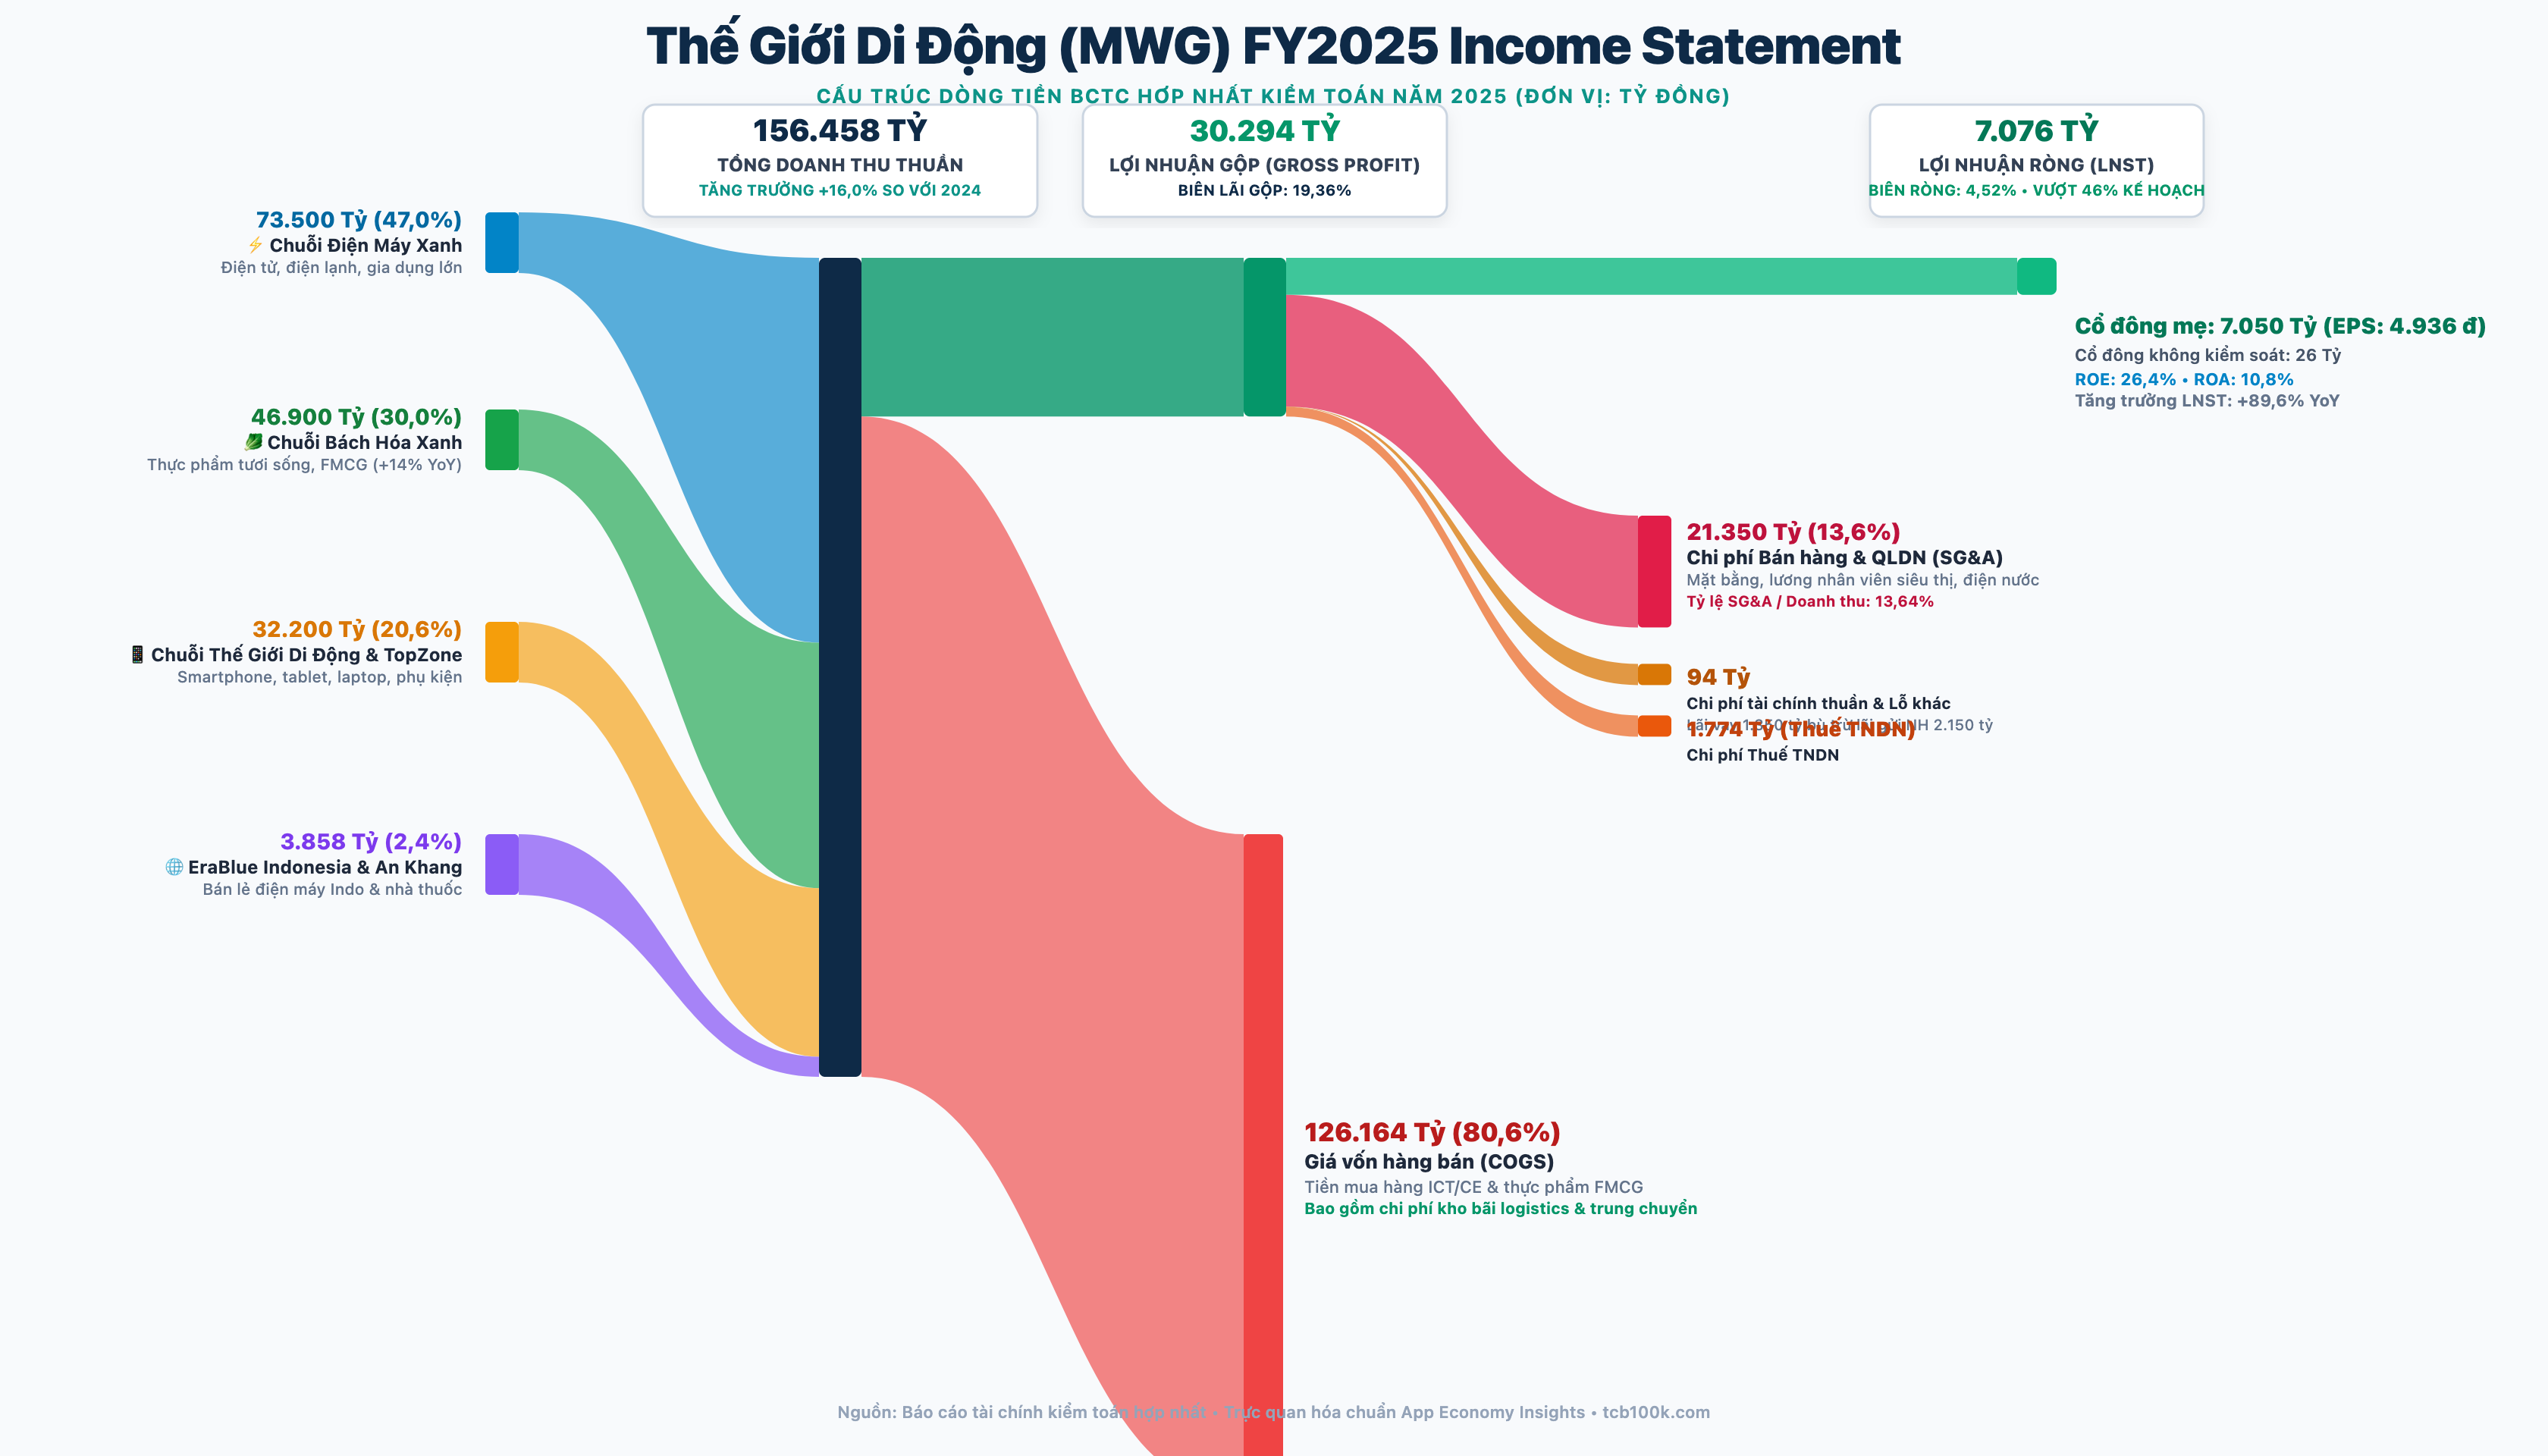
Bóc tách 4 vòi doanh thu năm 2025:
- Chuỗi Điện Máy Xanh (ĐMX): Gánh vác 73.500 tỷ đồng (chiếm 47,0% doanh thu tập đoàn). Đây là cỗ máy tạo ra dòng tiền gộp mạnh nhất nhờ biên lợi nhuận cao từ các mặt hàng gia dụng và điện lạnh.
- Chuỗi Bách Hóa Xanh (BHX): Đạt 46.900 tỷ đồng (chiếm 30,0% tổng doanh thu), tăng trưởng +14% YoY. Sau chuỗi ngày dài bù lỗ hàng nghìn tỷ, BHX bắt đầu đóng góp lợi nhuận hoạt động dương ở cấp độ toàn chuỗi.
- Chuỗi Thế Giới Di Động & TopZone: Đóng góp 32.200 tỷ đồng (chiếm 20,6%). Mảng điện thoại dù bão hòa nhưng duy trì doanh thu ổn định nhờ độc quyền chuỗi cửa hàng ủy quyền Apple (AAR/APR).
- Chuỗi khác (EraBlue Indonesia & An Khang): Đạt 3.858 tỷ đồng (chiếm 2,4%). EraBlue tại Indonesia mở rộng lên hơn 70 cửa hàng với mô hình tương tự Điện Máy Xanh.
Chi phí bán hàng và quản lý (SG&A) ngốn tới 21.350 tỷ đồng (~58,5 tỷ đồng mỗi ngày), tương đương 13,64% tổng doanh thu. Đây là chi phí bắt buộc để vận hành hơn 3.000 điểm bán, trả lương cho hơn 60.000 nhân viên và tiền điện lạnh tại các siêu thị. Nhờ kiểm soát tốt chi phí này, biên lợi nhuận ròng của tập đoàn được khôi phục lên mức 4,52%, mang về 7.050 tỷ đồng LNST cho cổ đông mẹ (EPS đạt 4.936 đồng).
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
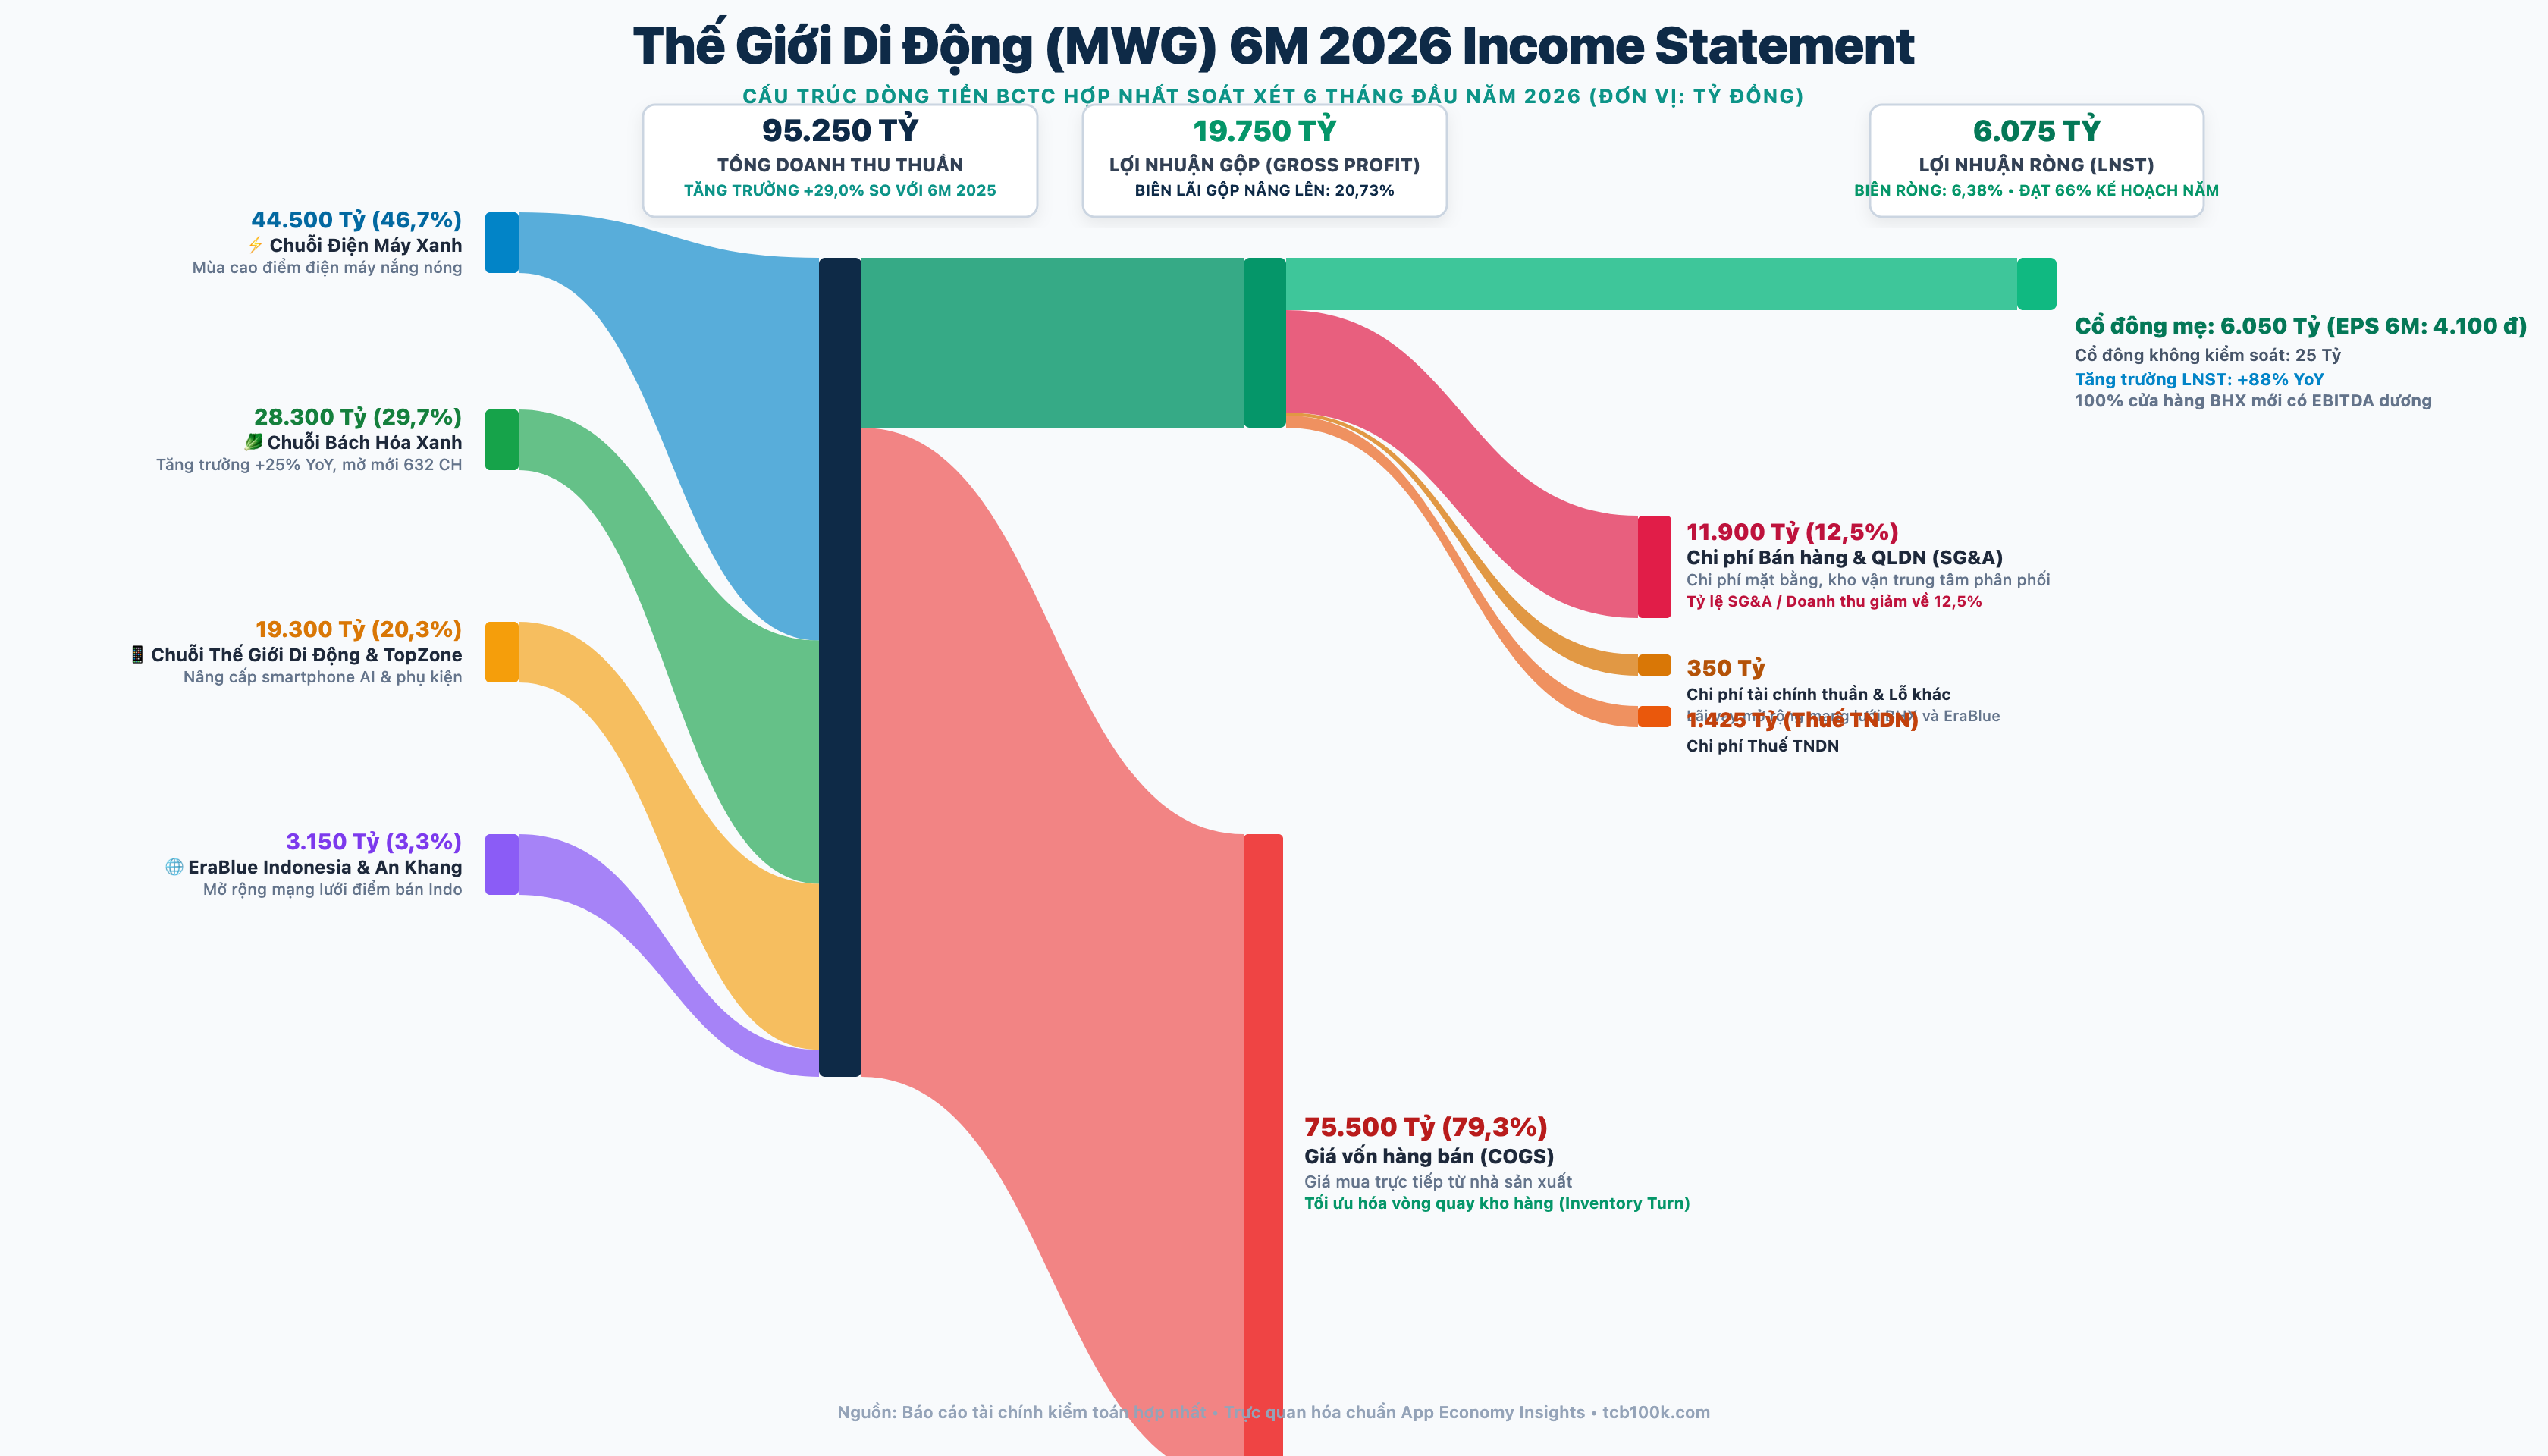
Trong nửa đầu năm 2026, cơ cấu dòng tiền có sự chuyển dịch mang tính chiến lược:
- Biên lợi nhuận gộp nâng từ 19,36% lên 20,73%: Nhờ năng lực đàm phán chiết khấu trực tiếp với các hãng điện máy lớn (Samsung, LG, Daikin, Panasonic) và tối ưu hóa nguồn thu mua rau củ quả tận gốc tại các vùng nguyên liệu của Bách Hóa Xanh.
- Bách Hóa Xanh tăng tốc mở mới: Đạt 28.300 tỷ đồng trong 6 tháng (+25% YoY). Đáng chú ý, toàn bộ 632 cửa hàng mở mới trong năm 2026 đều đạt điểm hòa vốn EBITDA ngay tại cấp độ cửa hàng sau khi trừ toàn bộ chi phí logistics phân bổ.
- Tỷ lệ chi phí SG&A hạ nhiệt: Tỷ lệ SG&A trên doanh thu giảm từ 13,64% xuống còn 12,49% (11.900 tỷ đồng / 95.250 tỷ đồng), giúp biên lãi ròng vọt lên 6,38%, mức cao nhất trong vòng 4 năm trở lại đây.
3. Lợi thế cạnh tranh (Moat): Năng lực vận hành hay thâm dụng quy mô?
Thế Giới Di Động không sở hữu công nghệ lõi hay phát minh độc quyền. Con hào kinh tế của MWG được dựng lên từ 3 năng lực thực thi khốc liệt:
- Quyền lực người mua áp đảo (Buyer Power): Với thị phần chiếm hơn 50% sản lượng bán ra của điện thoại và điện máy toàn quốc, MWG có quyền sinh quyền sát đối với các hãng sản xuất. Doanh nghiệp được hưởng mức chiết khấu thương mại cao nhất, thời gian công nợ dài nhất và các gói tài trợ độc quyền từ nhà cung cấp mà các đại lý bán lẻ nhỏ lẻ không thể cạnh tranh nổi.
- Hệ thống ERP và Logistics tự phát triển: MWG kiểm soát vòng quay tồn kho (Inventory Turnover) đến từng mã sản phẩm (SKU) tại từng điểm bán theo thời gian thực. Hàng hóa được luân chuyển tự động từ kho tổng (DC) về cửa hàng trong vòng vài giờ, hạn chế tối đa chi phí tồn đọng vốn.
- Mật độ bao phủ mặt bằng “đắc địa”: Hơn 3.000 cửa hàng nằm tại các ngã ba, ngã tư trục đường chính trên khắp 63 tỉnh thành. Đây là rào cản địa lý cực lớn ngăn chặn bất kỳ đối thủ mới nào muốn xâm nhập thị trường bán lẻ trực tiếp.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Nhìn vào bức tranh tài chính màu hồng với 7.000 tỷ lợi nhuận, nhà đầu tư rất dễ bỏ qua 4 rủi ro cơ bản đang âm thầm tích tụ:
Rủi ro 1: Thị trường ICT-CE đã chạm trần bão hòa vĩnh viễn
Chuỗi Thế Giới Di Động và Điện Máy Xanh đang ở giai đoạn cuối của vòng đời sản phẩm. Tỷ lệ sở hữu smartphone và thiết bị gia dụng cơ bản tại các hộ gia đình thành thị lẫn nông thôn đã đạt trên 95%. Chu kỳ đổi máy của người tiêu dùng đã kéo dài từ mức 1,5 – 2 năm trước đây lên 3,5 – 4 năm do các dòng điện thoại mới ít có đột phá công nghệ đáng giá. Tăng trưởng doanh thu của hai chuỗi này trong tương lai chỉ có thể trông cậy vào việc giành thêm thị phần từ các cửa hàng truyền thống độc lập, chứ không thể mở rộng quy mô điểm bán mới.
Rủi ro 2: Can bạc Bách Hóa Xanh và chi phí chuỗi cung ứng lạnh
Bách Hóa Xanh là động lực tăng trưởng duy nhất còn lại tại Việt Nam, nhưng bán lẻ thực phẩm tươi sống là cuộc chơi khắc nghiệt bậc nhất:
- Tỷ lệ hư hỏng, dập nát (Spoilage rate): Rau củ, thịt cá có thời gian bảo quản chỉ từ 24 đến 48 giờ. Bất kỳ sự cố nào trong khâu vận chuyển hoặc dự báo nhu cầu sai lệch đều biến hàng tồn kho thành phế phẩm, bào mòn trực tiếp vào biên lãi gộp.
- Biên lợi nhuận mỏng: Biên ròng của mô hình bách hóa thực phẩm quốc tế thành công nhất cũng chỉ dao động từ 2% đến 3,5%. BHX phải mở rộng quy mô đến hàng nghìn cửa hàng và chịu áp lực cạnh tranh trực tiếp từ các chợ truyền thống cũng như chuỗi WinCommerce của Masan.
Rủi ro 3: Thử thách mở rộng chuỗi EraBlue tại Indonesia
Thị trường Indonesia có quy mô dân số gần 280 triệu người với cấu trúc bán lẻ điện máy còn phân mảnh, tương tự Việt Nam 10 năm trước. Tuy nhiên, việc vận hành tại một quốc gia quần đảo với văn hóa tiêu dùng, rào cản pháp lý và chi phí logistics hàng hải phức tạp là thách thức hoàn toàn khác. Nếu EraBlue không nhanh chóng đạt điểm hòa vốn toàn chuỗi, đây sẽ là lỗ đen hút vốn đầu tư từ công ty mẹ trong giai đoạn 2026–2028.
Rủi ro 4: Pha loãng cổ phiếu từ chính sách ESOP hàng năm
MWG có truyền thống phát hành cổ phiếu thưởng cho người lao động (ESOP) hàng năm với tỷ lệ từ 1% đến 2,5% tổng số cổ phần lưu hành (tháng 7/2026 vừa phát hành thêm hơn 7,3 triệu cổ phiếu). Mặc dù chính sách này gắn kết đội ngũ quản lý, nó liên tục tạo ra áp lực pha loãng EPS và gia tăng lượng cung cổ phiếu trôi nổi trên sàn, gây bất lợi cho quyền lợi của cổ đông nhỏ lẻ trong dài hạn.
5. Chất lượng lợi nhuận: Tiền tươi hay tiền nằm trên sổ sách?
Khác biệt lớn nhất giữa MWG và các tập đoàn sản xuất, bất động sản hay ngân hàng nằm ở chất lượng dòng tiền thuần từ hoạt động kinh doanh (CFO):
- Mô hình bán lẻ tiền tươi: Người tiêu dùng mua hàng tại siêu thị đều thanh toán ngay bằng tiền mặt, thẻ ngân hàng hoặc qua các ứng dụng trả góp. Khoản phải thu ngắn hạn của khách hàng chỉ chiếm chưa đầy 2% tổng tài sản. Doanh nghiệp không phải trích lập dự phòng nợ xấu cho khách hàng cá nhân.
- Chiếm dụng vốn lưu động lành mạnh từ nhà cung cấp: Tại ngày 30/06/2026, khoản phải trả người bán ngắn hạn của MWG lên tới hơn 18.500 tỷ đồng. Doanh nghiệp bán hàng thu tiền ngay nhưng có thời hạn thanh toán công nợ cho các hãng sản xuất từ 45 đến 90 ngày. Dòng vốn lưu động này giúp MWG không chịu áp lực nợ vay ngắn hạn.
- Kho tiền mặt hơn 25.000 tỷ đồng: Số dư tiền mặt, tương đương tiền và tiền gửi tiết kiệm ngân hàng kỳ hạn ngắn của tập đoàn đạt hơn 25.200 tỷ đồng. Kho tiền này mang về hơn 2.150 tỷ đồng doanh thu tài chính mỗi năm, thừa sức bù đắp toàn bộ chi phí lãi vay (1.350 tỷ đồng) và tạo ra lợi nhuận tài chính ròng dương hơn 800 tỷ đồng.
6. Ma trận định giá 3 kịch bản & Chốt hạ luận điểm
Định giá cổ phiếu MWG cần được phản ánh dựa trên tốc độ hòa vốn mở rộng của chuỗi Bách Hóa Xanh và dòng tiền ổn định từ chuỗi ICT-CE:
| Kịch bản | Giả định Doanh thu & Tăng trưởng | Lợi nhuận sau thuế mẹ | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Sức mua tiêu dùng hồi phục yếu, ICT suy giảm 5%, BHX mở rộng chậm lại do chi phí kho vận | 6.800 Tỷ | 9,0x | 41.500 VNĐ | Canh mua gom phòng thủ nếu thị trường điều chỉnh sâu |
| Kịch bản Cơ sở (Base) | ICT đi ngang, BHX tăng trưởng 20% và duy trì biên ròng toàn chuỗi 2,5%, EraBlue hòa vốn | 8.200 Tỷ | 12,0x | 66.700 VNĐ | Vùng định giá cân bằng, nắm giữ dài hạn hưởng cổ tức |
| Kịch bản Lạc quan (Bull) | BHX tăng tốc mở rộng toàn quốc thành công và xúc tiến IPO chuỗi, EPS vượt 7.500 đ | 10.000 Tỷ | 14,0x | 94.800 VNĐ | Chốt lời từng phần khi thị giá tiến sát vùng đỉnh cũ |
Kết luận thực tế
MWG là một cỗ máy bán lẻ hiếm hoi trên sàn HOSE có dòng tiền kinh doanh tiền mặt thực chất, bảng cân đối kế toán lành mạnh và lượng tiền gửi ngân hàng áp đảo nợ vay.
Tuy nhiên, với việc mảng cốt lõi ICT-CE đã chạm trần bão hòa, cổ phiếu MWG không còn là một cổ phiếu tăng trưởng nóng theo cấp số nhân như thập kỷ trước. Đây là một mã cổ phiếu phòng thủ dạng “Value & Cash Flow Compounder” (tích lũy dòng tiền giá trị). Chiến lược hợp lý cho nhà đầu tư cá nhân: Không đu bám theo các đợt hưng phấn ngắn hạn vượt 85.000 VNĐ; kiên nhẫn tích lũy tại các nhịp rung lắc quanh vùng giá 68.000 – 72.000 VNĐ khi định giá P/E chiết khấu về dưới 11 lần.