FPT: Canh Bạc AI 200 Triệu USD, Thâm Dụng 35.000 Kỹ Sư Và 4 Góc Khuất Sau Hào Quang Tăng Trưởng 70.000 Tỷ
Trên thị trường chứng khoán Việt Nam, FPT là một cổ phiếu được hưởng quy chế “sùng bái” đặc biệt: một mã cổ phiếu hiếm hoi luôn kín room ngoại 49%, khối ngoại hở ra đồng nào là bị nuốt sạch ngay lập tức; một doanh nghiệp duy nhất trong rổ VN30 duy trì được mức định giá P/E cao ngất ngưởng trên 20x – 22x mà không bị thị trường trừng phạt; một tập đoàn công nghệ mà lãnh đạo xuất hiện trên truyền thông luôn gắn liền với những từ khóa thời thượng nhất: Trí tuệ nhân tạo (AI), Điện toán đám mây, Thiết kế chip bán dẫn và Hợp tác chiến lược cùng NVIDIA.
Kết thúc phiên giao dịch ngày 16/10/2026, trên bảng điện tử HOSE, thị giá cổ phiếu FPT chốt ở mức 58.200 đồng/cổ phiếu, vốn hóa thị trường neo ở mốc 109.749 tỷ đồng (khối lượng lưu hành đạt hơn 1,885 tỷ cổ phiếu).
Nhưng nếu chỉ nhìn FPT qua lăng kính màu hồng của những buổi ký kết hợp tác quốc tế, bạn sẽ bỏ lỡ cơ chế vận hành thực sự của cỗ máy kiếm tiền này.
FPT không phải là Microsoft hay Google — những đế chế phần mềm sở hữu bản quyền sở hữu trí tuệ (IP) vô tận, bán một phần mềm đóng gói cho hàng tỷ người dùng mà không tốn thêm chi phí sản xuất. FPT về bản chất là một cỗ máy gia công thâm dụng chất xám quy mô lớn. Tăng trưởng doanh thu của FPT tỷ lệ thuận trực tiếp với số lượng kỹ sư tuyển dụng mới và số giờ làm việc (Man-month / Man-hour) bán cho khách hàng Nhật Bản, Mỹ và châu Âu.
1. Mổ Xẻ Dòng Tiền FPT Qua 2 Bản Báo Cáo Tài Chính (2025 & 6M 2026)
Để hiểu rõ cách FPT hút tiền và tiêu tiền, chúng ta phải đặt hai cấu trúc dòng tiền cạnh nhau: Báo cáo tài chính kiểm toán cả năm 2025 và Báo cáo tài chính soát xét bán niên 6M 2026.
Biểu đồ 1: Sơ đồ dòng tiền cả năm 2025 (Doanh thu 70.113 tỷ đồng)
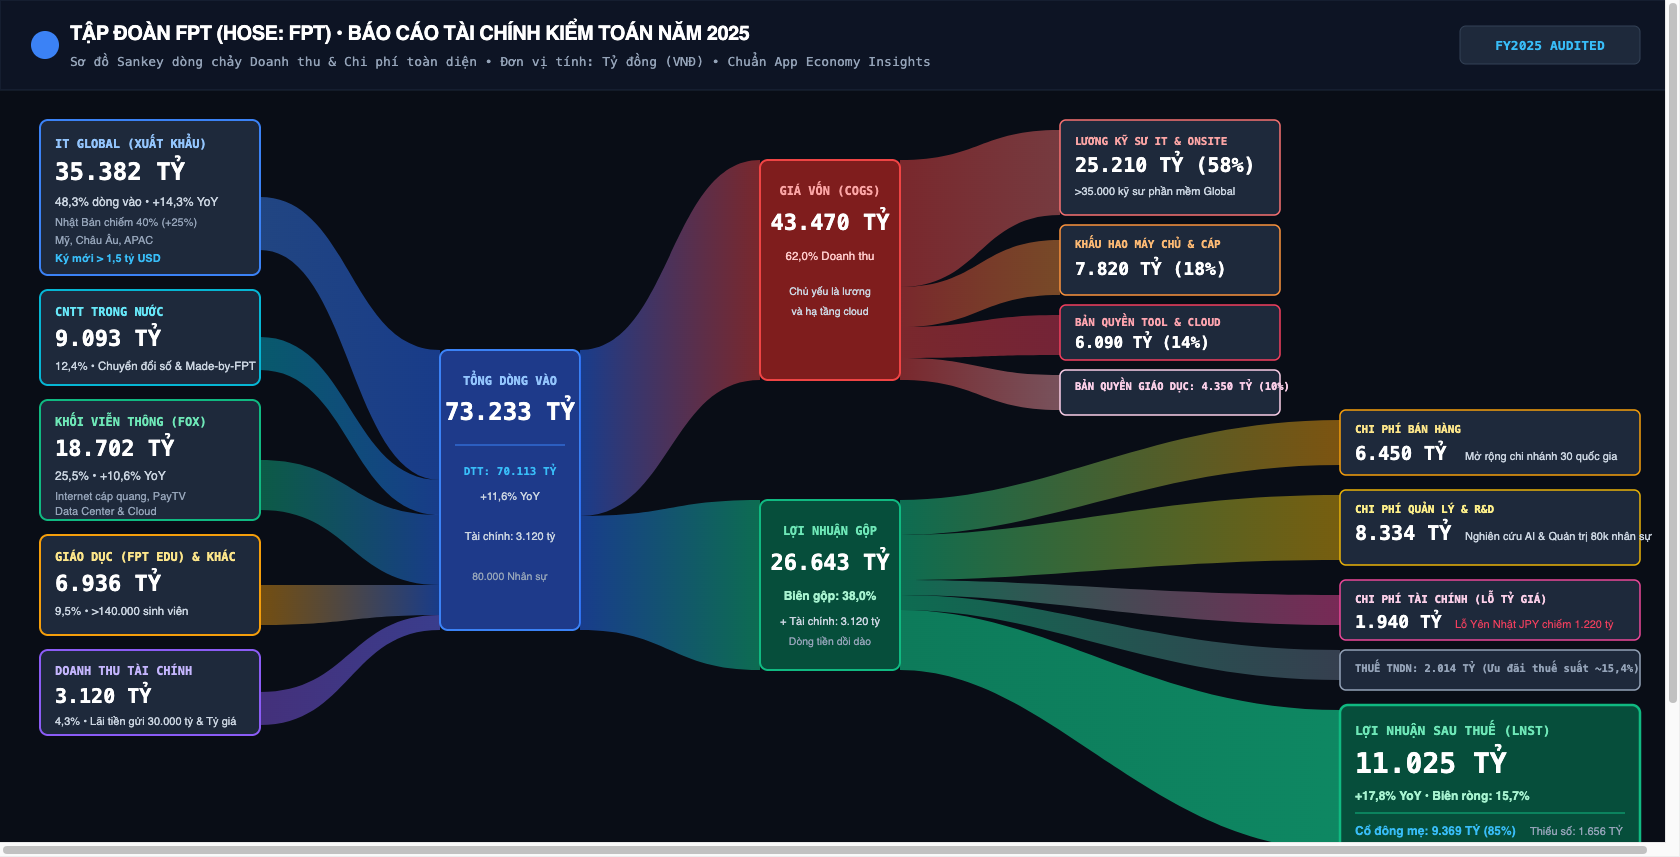
5 phát hiện tài chính trọng yếu năm 2025:
- Khối Công nghệ là đầu tàu áp đảo: Doanh thu đạt 44.475 tỷ đồng (chiếm 63,4% doanh thu thuần). Trong đó, xuất khẩu phần mềm Global (FPT Software) mang về 35.382 tỷ đồng (+14,3% YoY), thị trường Nhật Bản dẫn dắt với mức tăng trưởng hơn 25%. Mảng CNTT trong nước đạt 9.093 tỷ đồng.
- Khối Viễn thông (FPT Telecom - FOX) là con bò sữa tiền mặt: Đóng góp 18.702 tỷ đồng doanh thu (+10,6% YoY) và mang về tới 4.167 tỷ đồng lợi nhuận trước thuế. Dòng tiền thu cước Internet và PayTV ổn định hàng tháng chính là nguồn tài trợ vốn lưu động rẻ cho toàn bộ tập đoàn.
- Giá vốn luyện phần mềm (COGS): 43.470 tỷ đồng: Chi phí lương và đãi ngộ trực tiếp cho hơn 35.000 kỹ sư phần mềm Global ngốn tới 25.210 tỷ đồng (chiếm 58% giá vốn). Khấu hao hạ tầng máy chủ và cáp quang viễn thông chiếm 18% (7.820 tỷ đồng). Biên lợi nhuận gộp toàn tập đoàn đạt 38,0% (Lợi nhuận gộp: 26.643 tỷ đồng).
- Hố đen chi phí tài chính từ Yên Nhật (JPY): Doanh thu tài chính đạt 3.120 tỷ đồng nhờ lượng tiền mặt và tiền gửi dồi dào hơn 30.000 tỷ đồng. Nhưng chi phí tài chính ngốn 1.940 tỷ đồng, trong đó lỗ chênh lệch tỷ giá chiếm tới 1.220 tỷ đồng (do đồng Yên Nhật mất giá mạnh so với USD và VND làm giảm giá trị các hợp đồng xuất khẩu phần mềm).
- Lợi nhuận ròng vượt mốc 11.000 tỷ: Lợi nhuận sau thuế đạt 11.025 tỷ đồng (+17,8% YoY), trong đó cổ đông công ty mẹ nắm 9.369 tỷ đồng (85%), cổ đông thiểu số tại FPT Telecom nhận 1.656 tỷ đồng (15%).
Biểu đồ 2: Sơ đồ dòng tiền bán niên 6M 2026 (Bước ngoặt hạch toán FPT Telecom)
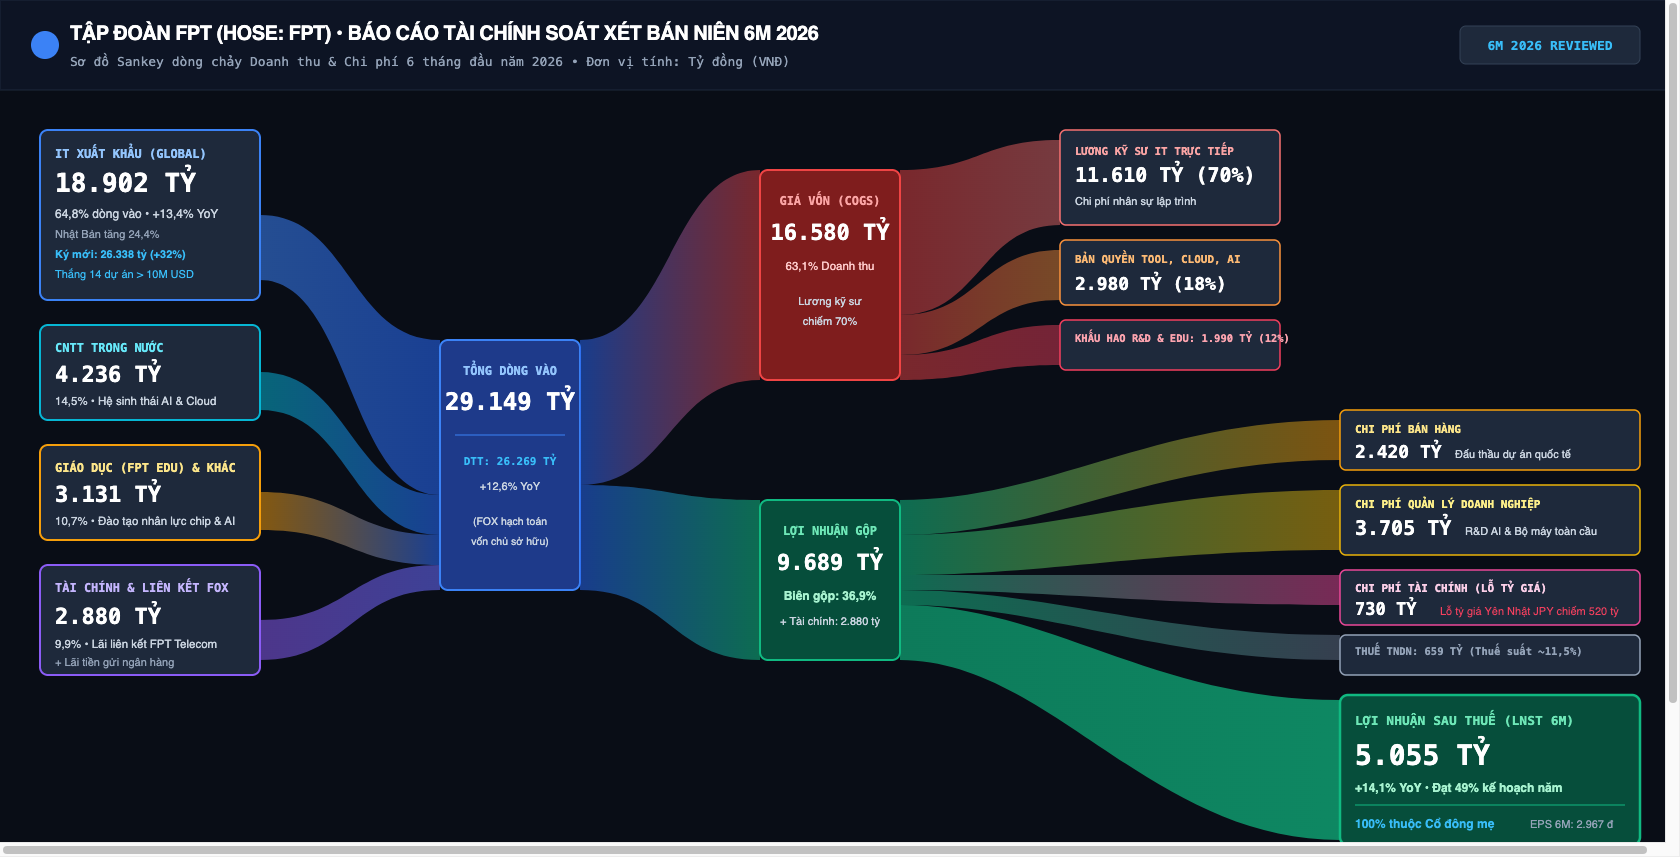
Những thay đổi cốt tử trong 6 tháng đầu năm 2026:
- Tái cơ cấu hạch toán FPT Telecom (FOX): FPT hiện chỉ sở hữu 45,66% vốn điều lệ tại FOX (SCIC nắm giữ 50,17%). Do đó, theo chuẩn mực kế toán kiểm toán mới từ năm 2026, FPT không hợp nhất toàn bộ doanh thu của FOX vào báo cáo kết quả kinh doanh nữa, mà chỉ ghi nhận phần lãi tương ứng vào doanh thu tài chính / chia sẻ lãi công ty liên kết (2.880 tỷ đồng).
- Khối Công nghệ chiếm trọn 88,1% doanh thu thuần: Doanh thu thuần hợp nhất 6M 2026 đạt 26.269 tỷ đồng (+12,6% YoY). Trong đó riêng Dịch vụ CNTT đóng góp 23.138 tỷ đồng (IT nước ngoài đạt 18.902 tỷ, CNTT trong nước đạt 4.236 tỷ). Mảng Giáo dục đạt 3.131 tỷ đồng (11,9%).
- Dòng tiền ký mới bùng nổ: Doanh thu ký mới tại thị trường nước ngoài đạt kỷ lục 26.338 tỷ đồng (tăng 32,3% so với cùng kỳ), ghi nhận 14 hợp đồng quy mô lớn trên 10 triệu USD mỗi dự án.
- Lợi nhuận sau thuế đạt 5.055 tỷ đồng (+14,1% YoY): Biên lợi nhuận gộp đạt 36,9%. Chi phí quản lý doanh nghiệp và R&D tăng lên 3.705 tỷ đồng do đẩy mạnh tuyển dụng chuyên gia AI và kỹ sư chip.
2. Diễn Biến Thị Giá Cổ Phiếu FPT & Biểu Đồ Nến Tương Tác
Để kiểm soát điểm mua/bán và kiểm tra hành vi dòng tiền tạo lập, hãy quan sát biểu đồ nến kỹ thuật tương tác của cổ phiếu FPT dưới đây:
3. 4 Góc Khuất Báo Chí Ít Dám Mổ Xẻ Về FPT
Khi đọc các báo cáo phân tích của các công ty chứng khoán, bạn luôn thấy khuyến nghị MUA FPT với lý do “hưởng lợi từ làn sóng AI toàn cầu”. Nhưng có 4 rủi ro cấu trúc nghiêm trọng mà giới phân tích hiếm khi dám nói thẳng.
Góc khuất 1: Mô hình “xưởng may gia công code” và trần kính chi phí nhân sự
Bản chất 80% mảng xuất khẩu phần mềm của FPT Software là hợp đồng theo hình thức Time & Material (T&M) hoặc Cố định theo phạm vi công việc (Fixed-price). Doanh thu kiếm được tính bằng: $$\text{Doanh thu} = \text{Số lượng kỹ sư} \times \text{Đơn giá Man-month}$$
FPT không bán phần mềm đóng gói thu tiền bản quyền bản sao. FPT bán sức lao động chất xám của kỹ sư Việt Nam ra nước ngoài. Mô hình này có ưu điểm là rủi ro thấp, khách hàng chịu phần lớn chi phí thiết kế sản phẩm. Nhưng nhược điểm chết người là: Không có tính đòn bẩy quy mô phi tuyến tính (No Non-linear Scalability).
Muốn tăng gấp đôi doanh thu, FPT bắt buộc phải tuyển dụng thêm gấp đôi số lượng kỹ sư. Đó là lý do quân số FPT phình to chóng mặt từ 30.000 lên hơn 80.000 nhân sự.
Nhưng cuộc chiến nhân sự IT tại Việt Nam đang bước vào giai đoạn khốc liệt:
- Các trung tâm R&D quốc tế của Samsung, LG, Shopee, Grab, Apple tại Hà Nội và Đà Nẵng liên tục trả lương cao hơn từ 30% đến 50% để hút các kỹ sư giỏi nhất.
- Chi phí lương kỹ sư tại Việt Nam tăng trung bình 10% – 15% mỗi năm.
- Trong khi đó, đơn giá thầu bán cho khách hàng Nhật Bản và châu Âu rất khó đàm phán tăng tương ứng do áp lực cạnh tranh gay gắt từ các tập đoàn gia công khổng lồ của Ấn Độ (Tata Consultancy Services - TCS, Infosys, Wipro).
Khi chi phí đầu vào tăng nhanh hơn giá bán dịch vụ, biên lợi nhuận của cỗ máy gia công sẽ đụng trúng trần kính.
Góc khuất 2: Bẫy tỷ giá Yên Nhật (JPY) và căn bệnh phụ thuộc vào thị trường Nhật Bản
Gần 40% doanh thu dịch vụ CNTT nước ngoài của FPT đến từ thị trường Nhật Bản. FPT thắng lớn ở Nhật nhờ văn hóa làm việc kiên trì, hệ sinh thái kỹ sư biết tiếng Nhật đông đảo và mối quan hệ thâm căn cố đế với các tập đoàn Nhật Bản (Hitachi, Panasonic, Toshiba).
Nhưng sự gắn kết này biến FPT thành con tin của chính sách tiền tệ nới lỏng của Ngân hàng Trung ương Nhật Bản (BOJ):
- Đồng Yên Nhật (JPY) đã trải qua chu kỳ mất giá lịch sử so với USD và VND (từ vùng đỉnh 210 – 220 VND/JPY rơi thẳng xuống vùng 150 – 165 VND/JPY).
- FPT ký hợp đồng cung cấp dịch vụ và thu tiền bằng Yên Nhật, nhưng phần lớn chi phí lập trình viên tại Việt Nam lại phải thanh toán bằng Việt Nam Đồng (VND).
- Mỗi khi đồng Yên mất giá 10%, doanh thu quy đổi về VND của FPT lập tức bị xói mòn tương ứng. Trong năm 2025, FPT đã phải hạch toán khoản lỗ chênh lệch tỷ giá lên tới hơn 1.200 tỷ đồng vào chi phí tài chính.
Dù FPT đã áp dụng các công cụ tài chính phái sinh phòng ngừa rủi ro tỷ giá (FX Hedging) và đàm phán hợp đồng tính bằng USD, việc thị trường Nhật Bản chiếm tỷ trọng quá lớn vẫn là quả bom nổ chậm đe dọa biên lợi nhuận ròng của tập đoàn.
Góc khuất 3: Canh bạc AI Factory 200 triệu USD & Rủi ro khấu hao chip GPU
Tháng 4/2024, FPT ký kết thỏa thuận hợp tác chiến lược toàn diện với NVIDIA để đầu tư 200 triệu USD xây dựng Nhà máy Trí tuệ Nhân tạo (AI Factory) tại Việt Nam. Nhà máy được trang bị hàng nghìn chip xử lý đồ họa GPU đỉnh cao (như NVIDIA H100, H200 và kiến trúc Blackwell).
Mục tiêu của FPT là cung cấp hạ tầng điện toán đám mây AI (Sovereign AI Cloud) cho các doanh nghiệp Việt Nam và khu vực huấn luyện các mô hình ngôn ngữ lớn (LLM).
Nhưng dưới góc độ tài chính kế toán, đây là một canh bạc khấu hao rủi ro cực lớn:
- Chu kỳ lỗi thời phần cứng cực ngắn: Khác với lò cao luyện thép của Hòa Phát hay hạ tầng cáp quang của Viễn thông có thời gian khấu hao từ 15 đến 25 năm, vòng đời thương mại của chip GPU AI chỉ kéo dài từ 12 đến 18 tháng. NVIDIA liên tục ra mắt các dòng chip mới với hiệu năng gấp 3–5 lần dòng cũ.
- Áp lực trích lập khấu hao nhanh: Một khoản đầu tư hàng nghìn tỷ đồng mua chip GPU bắt buộc phải trích lập khấu hao nhanh trong vòng 3 đến 5 năm. Đồng nghĩa với việc mỗi năm, FPT sẽ phải gánh thêm hàng trăm tỷ đồng chi phí khấu hao tài sản cố định.
- Thị trường nội địa chưa đủ lớn: Đa số doanh nghiệp Việt Nam hiện nay chỉ mới ứng dụng AI ở mức độ sơ khai (chat bot chăm sóc khách hàng, tóm tắt văn bản). Rất ít doanh nghiệp có đủ tiềm lực tài chính để chi trả hàng triệu USD thuê cụm GPU huấn luyện mô hình nền tảng. Nếu FPT không tìm được các khách hàng quốc tế lớn thuê lại năng lực tính toán của AI Factory, cỗ máy này sẽ biến thành “hố đen khấu hao” nuốt chửng lợi nhuận của mảng Cloud.
Góc khuất 4: Chiếc bẫy định giá P/E 21,8x — Không có chỗ cho sự vấp ngã
Trong khi hầu hết các cổ phiếu trong rổ VN30 (ngân hàng, thép, bất động sản) đang giao dịch ở mức P/E từ 8x đến 12x, thị giá cổ phiếu FPT (58.200 đồng) đang neo ở mức P/E Trailing lên tới 21,8 lần.
Mức định giá P/E >20x chỉ tồn tại được khi thị trường đặt niềm tin tuyệt đối rằng: FPT sẽ duy trì tốc độ tăng trưởng lợi nhuận ròng (EPS) đều đặn từ 20% đến 25% mỗi năm trong ít nhất 3 năm tới.
Điều gì sẽ xảy ra nếu cỗ máy tăng trưởng chậm lại?
- Chỉ cần kinh tế toàn cầu suy thoái khiến các tập đoàn công nghệ Mỹ và Nhật Bản cắt giảm ngân sách IT, tốc độ tăng trưởng của FPT Software giảm từ 20% về mức 10% – 12%.
- Khi đó, thị trường sẽ lập tức kích hoạt làn sóng tái định giá lại (P/E de-rating): Kéo P/E của FPT từ vùng 22x về vùng định giá hợp lý của ngành gia công IT là 15x – 16x.
- Cú de-rating này sẽ khiến thị giá cổ phiếu sụt giảm từ 25% đến 30% ngay cả khi doanh nghiệp vẫn có lãi. Đây là rủi ro định giá lớn nhất mà các nhà đầu tư mua đuổi FPT ở vùng giá cao thường bỏ qua.
4. Định Lượng Định Giá & Kịch Bản Cho Nhà Đầu Tư
Dưới đây là bảng phân tích định lượng các kịch bản lợi nhuận và định giá cổ phiếu FPT cho giai đoạn 2026 – 2027:
| Chỉ Tiêu Định Lượng | Năm 2024 (Kiểm toán) | Năm 2025 (Kiểm toán) | 6M 2026 (Soát xét) | Kịch Bản Cơ Sở 2027 (Tăng trưởng 18%) | Kịch Bản Lạc Quan (AI bùng nổ 25%) | Kịch Bản Thận Trọng (Yên giảm, IT chậm) |
|---|---|---|---|---|---|---|
| Doanh thu thuần (tỷ VNĐ) | 62.830 | 70.113 | 26.269 | 82.500 | 88.000 | 74.000 |
| Biên lợi nhuận gộp (%) | 37,5% | 38,0% | 36,9% | 37,2% | 38,5% | 35,0% |
| LNTT Hợp nhất (tỷ VNĐ) | 11.070 | 13.039 | 5.714 | 15.400 | 16.500 | 13.200 |
| LNST Cổ đông mẹ (tỷ VNĐ) | 7.850 | 9.369 | 5.055 | 11.200 | 12.100 | 9.400 |
| Khối lượng lưu hành (tỷ CP) | 1,46 | 1,885 | 1,885 | 1,885 | 1,885 | 1,885 |
| EPS Trailing (VNĐ/cp) | 4.290 | 5.211 | 2.967 (6M) | 5.940 | 6.420 | 4.980 |
| P/E Trailing (Thị giá 58.200) | 23,2x | 21,8x | 21,8x | 19,5x | 18,1x | 23,4x |
| P/B Hiện tại (BVPS ~19.500 đ) | 4,2x | 3,8x | 2,98x | 2,55x | 2,40x | 2,95x |
| Tỷ lệ Nợ vay / Vốn CSH (D/E) | 0,55 | 0,48 | 0,42 | 0,38 | 0,35 | 0,45 |
3 Bài học thực chiến khi đầu tư cổ phiếu FPT:
-
FPT là cổ phiếu mua khi hoảng loạn, không phải cổ phiếu mua đuổi khi truyền thông ca ngợi: Lịch sử 15 năm qua chứng minh: FPT là doanh nghiệp tăng trưởng bền bỉ nhất sàn chứng khoán. Nhưng lợi nhuận lớn nhất khi đầu tư FPT luôn đến từ những thời điểm thị trường chung sụp đổ (như tháng 11/2022 hoặc các đợt bán tháo điều chỉnh lớn) đưa P/E của FPT rớt về vùng 14x – 16x. Mua FPT khi P/E vượt 22x thường dẫn đến hiệu suất sinh lời rất thấp hoặc bị chôn vốn 1–2 năm.
-
Chỉ số sống còn cần theo dõi: Tỷ giá Yên Nhật (JPY/VND) và Giá trị hợp đồng ký mới (Contract Value): Thay vì đọc các thông cáo báo chí về “AI”, hãy theo dõi sát sao:
- Tỷ giá JPY/VND: Nếu đồng Yên phục hồi tăng giá trở lại, FPT sẽ ghi nhận khoản hoàn nhập lỗ tỷ giá khổng lồ, thúc đẩy EPS tăng đột biến. Ngược lại, nếu Yên tiếp tục rơi, biên lợi nhuận sẽ bị bào mòn.
- Tốc độ tăng trưởng doanh số ký mới (Signed Backlog): Đây là chỉ báo sớm đi trước doanh thu thực tế từ 6 đến 9 tháng. Nếu chỉ số này tăng trên 25%, cỗ máy FPT vẫn an toàn.
-
Vùng giá giải ngân an toàn:
- Vùng định giá hấp dẫn: Vùng giá 45.000 – 48.000 đồng (tương ứng P/E từ 15x – 17x) là vùng tích sản dài hạn tuyệt vời cho mục tiêu nắm giữ 3–5 năm.
- Vùng giá hiện tại (58.000 – 60.000 đồng, P/E ~21,8x): Phù hợp với vị thế nắm giữ ăn cổ tức bằng tiền và cổ phiếu, không khuyến nghị giải ngân vốn lớn mua mới khi biên an toàn định giá đã thu hẹp.
Loạt bài Giải mã VN30:
- Trục Công nghiệp nặng: Hòa Phát (HPG) - Canh Bạc Dung Quất 2 & Cục Nợ Kỷ Lục 98.500 Tỷ
- Trục Bất động sản: Vinhomes (VHM) - Cỗ Máy Bán Buôn Tỷ USD Và Ván Cược 900.000 Tỷ Metro
- Trục Ngân hàng: Techcombank (TCB) - Tăng Vốn 106.000 Tỷ: Sự Thật Chưa Kể
- Trục Tiêu dùng: Masan (MSN) - Mổ Xẻ Báo Cáo Tài Chính & Rủi Ro Lãi Vay
- Bài mở đầu: VN30: Bàn Cờ 30 Cỗ Máy Kiếm Tiền Lớn Nhất Việt Nam