Trang khóa học này tự gọi mình là “First Principles Academy”. Rất nhiều bài trên tcb100k.com mở đầu bằng câu “nhìn từ nguyên lý gốc”. Nhưng nguyên lý gốc thực ra là gì? Và vì sao một khái niệm của triết học Hy Lạp hơn hai nghìn năm tuổi lại liên quan đến chuyện mua bán cổ phiếu?
Hãy bắt đầu bằng một hình ảnh. Có hai cách để nấu một món ăn. Cách thứ nhất: làm theo công thức, đúng từng gram, đúng từng phút. Cách thứ hai: hiểu vì sao muối làm thịt mềm, vì sao lửa lớn tạo lớp vỏ giòn, vì sao đường cháy thành màu nâu. Người nấu theo cách thứ nhất nấu ngon chừng nào nguyên liệu và bếp giống hệt công thức. Người nấu theo cách thứ hai vẫn nấu được khi thiếu nguyên liệu, khi đổi bếp, khi gặp món chưa từng thấy.
Tư duy nguyên lý gốc là cách nấu thứ hai, áp vào mọi vấn đề.
1. Aristotle: điểm khởi đầu không suy ra từ gì khác
Khái niệm “nguyên lý gốc” (tiếng Hy Lạp: arché, số nhiều archai) có từ Aristotle (384–322 TCN). Trong Phân tích hậu (Posterior Analytics), ông cho rằng tri thức khoa học là tri thức được chứng minh từ những tiền đề có trước. Nhưng chuỗi chứng minh không thể lùi mãi mãi. Phải có một điểm dừng: những mệnh đề đúng, cơ bản, không được suy ra từ mệnh đề nào khác — đó là nguyên lý gốc.
Ý tưởng này có hai vế, và cả hai đều quan trọng với nhà đầu tư:
- Vế thứ nhất: mọi kết luận đáng tin đều phải truy ngược được về những điều cơ bản. Một nhận định “cổ phiếu này rẻ” mà không truy được về dòng tiền, tài sản, hay lợi nhuận, thì chỉ là cảm giác.
- Vế thứ hai: bản thân nguyên lý gốc không được chứng minh, mà được chấp nhận. Vì vậy chọn sai nguyên lý gốc thì mọi suy luận sau đó, dù chặt chẽ đến đâu, cũng sai. Bài 5 sẽ quay lại điểm này.
2. Euclid: cả một tòa nhà từ vài viên gạch
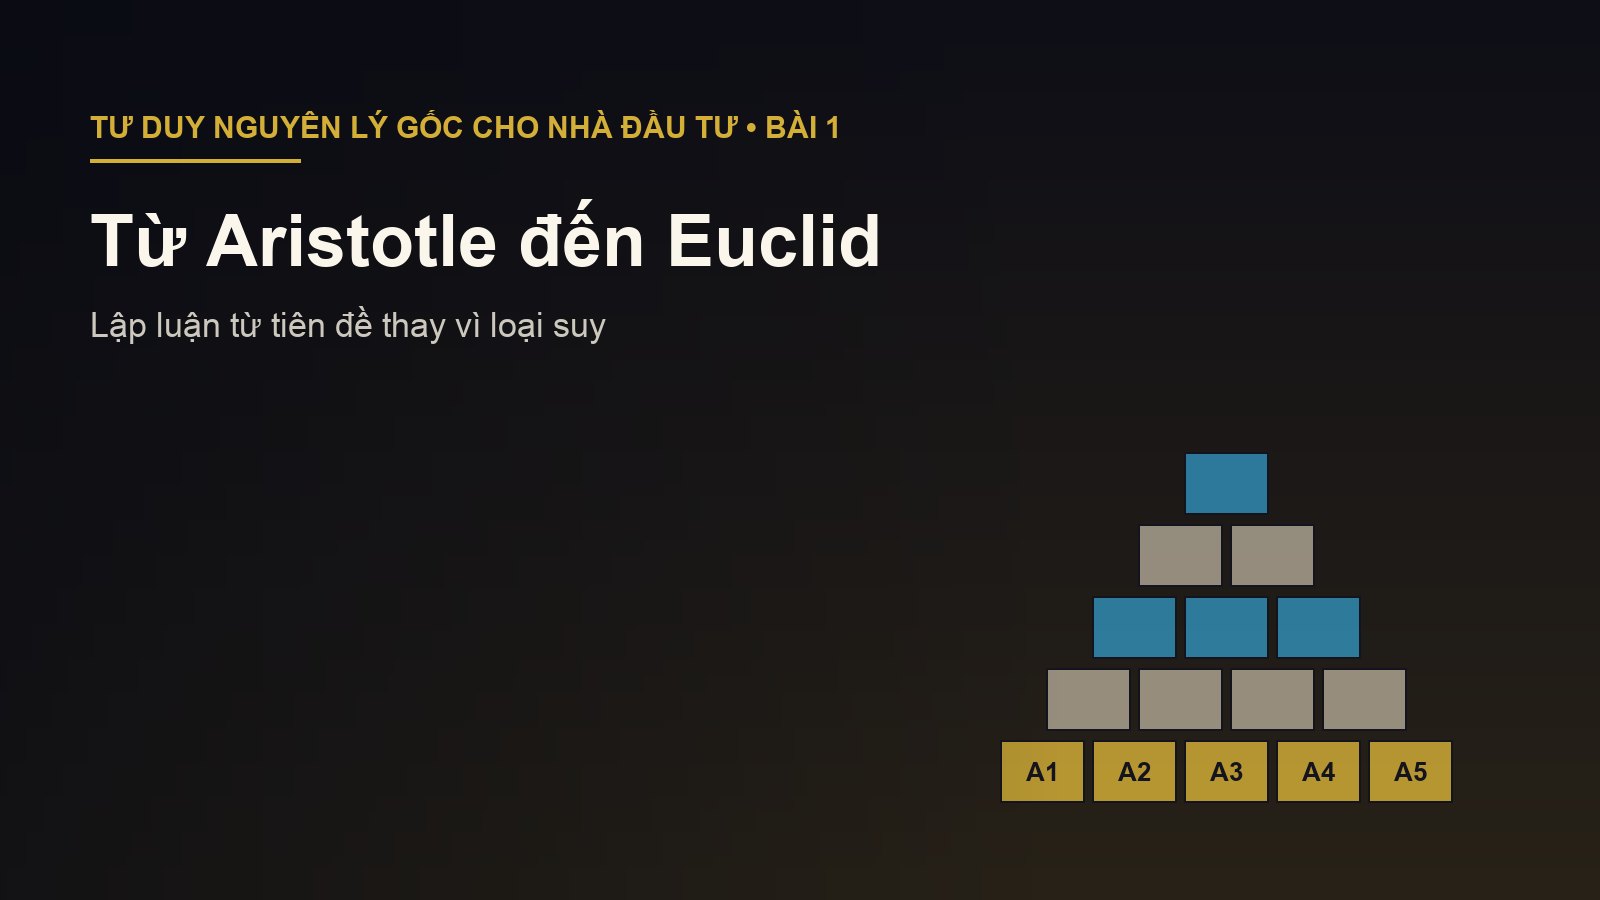
Khoảng năm 300 TCN, nhà toán học Euclid ở Alexandria viết bộ Cơ sở (Elements). Quyển I mở đầu bằng 23 định nghĩa, 5 tiên đề (postulate) và 5 “khái niệm chung” (common notions). Ví dụ:
- Tiên đề 1: qua hai điểm bất kỳ có thể vẽ một đường thẳng.
- Khái niệm chung 1: hai thứ cùng bằng một thứ thứ ba thì bằng nhau.
Từ vài chục dòng đó, Euclid suy ra hàng trăm định lý, kể cả định lý Pythagoras. Không định lý nào được chấp nhận vì “ai cũng biết thế”, hay vì “người Ai Cập đã dùng nó để đo ruộng”. Mọi định lý đều phải được dẫn ra từ những gì đã có trước.
Đây là lý do toán học, như đã bàn trong khóa Lịch sử loài người, đúng ở mọi ngôn ngữ và mọi thời đại: một khi đã chấp nhận tiên đề, kết luận không phụ thuộc vào việc ai nói, nói bằng tiếng gì, hay đám đông đang nghĩ gì.
3. Descartes: nghi ngờ mọi thứ một lần trong đời
Năm 1637, René Descartes xuất bản Bàn về phương pháp (Discours de la méthode). Ông đề ra bốn quy tắc cho việc suy nghĩ, có thể tóm lại bằng lời thường như sau:
- Không chấp nhận điều gì là đúng nếu chưa thấy rõ ràng nó đúng; tránh vội vàng và định kiến.
- Chia nhỏ vấn đề thành càng nhiều phần càng tốt để giải quyết.
- Đi từ đơn giản đến phức tạp, theo một trật tự.
- Rà soát đầy đủ, liệt kê để chắc chắn không bỏ sót gì.
Đọc lại bốn quy tắc này, bạn sẽ thấy đó gần như là một quy trình phân tích doanh nghiệp: đừng tin lời quảng cáo, tách doanh nghiệp thành từng mảng kinh doanh, hiểu từng mảng kiếm tiền thế nào, rồi kiểm tra xem mình có bỏ sót rủi ro nào không.
4. Loại suy: đối thủ thầm lặng của nguyên lý gốc
Phần lớn thời gian, chúng ta không suy nghĩ từ nguyên lý gốc. Chúng ta suy nghĩ bằng loại suy (analogy): việc này giống việc kia, nên kết quả chắc cũng giống.
Loại suy không xấu. Nó nhanh, tiết kiệm năng lượng, và thường đúng trong cuộc sống hằng ngày. Nếu phải suy nghĩ từ nguyên lý gốc mỗi lần chọn đường đi làm, bạn sẽ chẳng bao giờ ra khỏi nhà.
Nhưng trên thị trường, loại suy là nguồn gốc của rất nhiều sai lầm đắt giá:
- “Cổ phiếu này giống cổ phiếu kia năm ngoái, mà cổ phiếu kia đã tăng gấp ba.” Hai doanh nghiệp có thể chỉ giống nhau ở cái tên ngành.
- “Ai cũng đang mua bất động sản, chắc không sai được.” Đám đông là một loại suy khổng lồ: hàng triệu người cùng suy ra từ việc người khác đang làm.
- “Ngành này xưa nay biên lợi nhuận thấp, nên mãi mãi sẽ thấp.” Đây là loại suy với quá khứ, và nó bỏ qua câu hỏi: điều gì khiến biên lợi nhuận thấp, và điều đó có thay đổi được không?
5. Nguyên lý gốc trong đầu tư trông như thế nào?
Áp tinh thần Euclid vào đầu tư, ta cần tự hỏi: đâu là những “tiên đề” đủ chắc chắn để xây lên? Khóa học này sẽ đề xuất một vài, và bài 3 sẽ đi sâu vào cái quan trọng nhất:
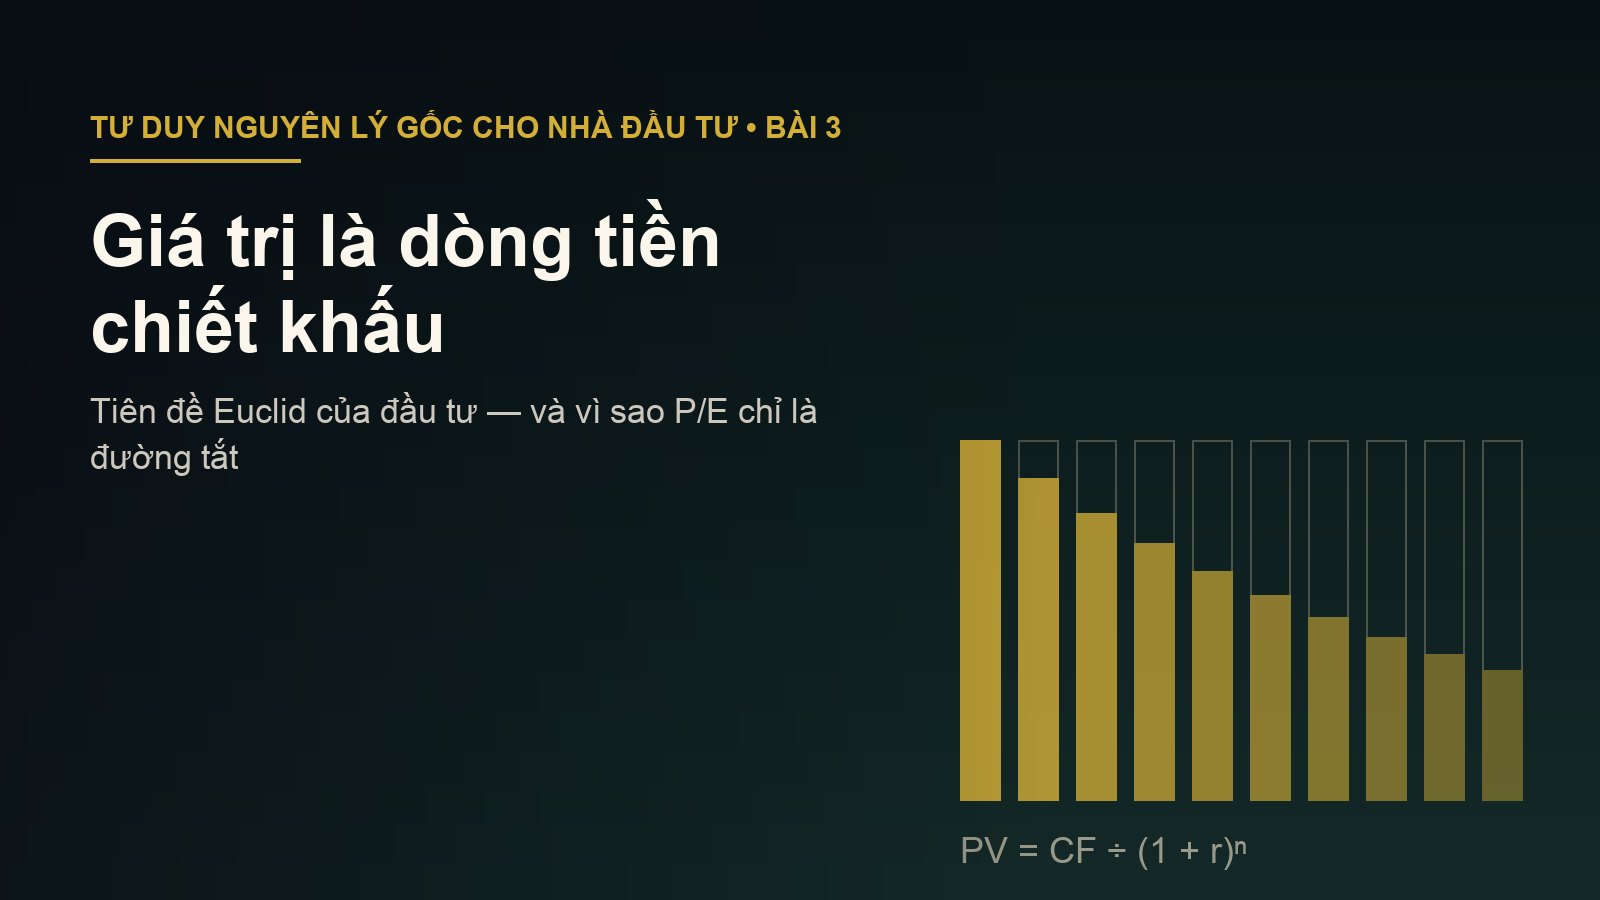
- Một tài sản đáng giá bằng tổng số tiền nó sẽ mang lại cho người sở hữu trong tương lai, quy về giá trị hôm nay. Mọi phương pháp định giá khác (P/E, P/B, so sánh ngành) chỉ là đường tắt của nguyên lý này.
- Giá và giá trị là hai thứ khác nhau. Giá là con số trên bảng điện, do đám đông quyết định hôm nay. Giá trị là tiền thật doanh nghiệp tạo ra qua nhiều năm.
- Một đồng hôm nay đáng giá hơn một đồng ngày mai, vì đồng hôm nay có thể được đầu tư để sinh lời, và vì tương lai không chắc chắn.
- Lỗ 50% cần lãi 100% mới hòa vốn. Đây là số học thuần túy, không phải ý kiến, và nó giải thích vì sao tránh thua lỗ lớn quan trọng hơn tìm cú thắng lớn (bài 4).
Những điều này nghe đơn giản đến mức nhàm chán. Nhưng hãy thử kiểm tra xem bao nhiêu quyết định mua bán của chính bạn trong năm qua thực sự xuất phát từ chúng.
6. Bài tập: tách một nhận định thành các viên gạch
Chọn một nhận định bạn từng nghe trên các diễn đàn đầu tư, ví dụ “ngân hàng là ngành tốt nhất để đầu tư dài hạn”. Rồi tự hỏi:
- Nhận định này dựa trên những giả định nào? (Ngân hàng tăng trưởng tín dụng ổn định? Nợ xấu được kiểm soát? Định giá đang hợp lý?)
- Giả định nào là sự thật kiểm chứng được, giả định nào chỉ là niềm tin được lặp lại nhiều lần?
- Nếu chỉ giữ lại những gì kiểm chứng được, kết luận còn đứng vững không?
Bạn sẽ thấy nhiều “chân lý” trên thị trường thực ra là loại suy đã được kể đi kể lại đủ nhiều để nghe như tiên đề.
7. Lời kết bài 1
Tư duy nguyên lý gốc không phải là thông minh hơn người khác. Nó là thói quen truy ngược đến những gì chắc chắn, và chấp nhận đi chậm hơn để đi đúng hơn.
Trong Bài 2: Bóc Tách Giả Định — Socrates, Năm Lần Tại Sao Và Bài Toán Chi Phí Vật Liệu, chúng ta sẽ học các kỹ thuật cụ thể để làm việc đó, kèm một ví dụ nổi tiếng về pin xe điện và tên lửa — cùng những giới hạn mà người kể chuyện thường bỏ qua.
Nguồn tham khảo: Aristotle, “Posterior Analytics” (Phân tích hậu), Quyển I, chương 2–3; Euclid, “Elements” (Cơ sở), Quyển I (bản dịch tiếng Anh của T. L. Heath, 1908); René Descartes, “Discours de la méthode” (1637), phần II. Các trích dẫn được diễn đạt lại bằng lời của chúng tôi. Bài viết mang tính giáo dục, không phải lời khuyên đầu tư.