Bốn bài trước ca ngợi tư duy nguyên lý gốc. Bài cuối làm điều mà chính tinh thần nguyên lý gốc đòi hỏi: áp dụng nó lên chính nó. Phương pháp này dựa trên giả định nào? Giả định đó có thể sai ở đâu?
Hãy nghĩ đến một tấm bản đồ rất chi tiết, được vẽ cực kỳ cẩn thận từ những phép đo chính xác. Bạn tin nó hoàn toàn. Rồi một ngày bạn đi đến một vùng mà người vẽ bản đồ chưa từng đặt chân tới. Bản đồ càng chi tiết, bạn càng dễ quên rằng nó có những vùng trắng.
1. Khi tiên đề của Euclid bị thay thế
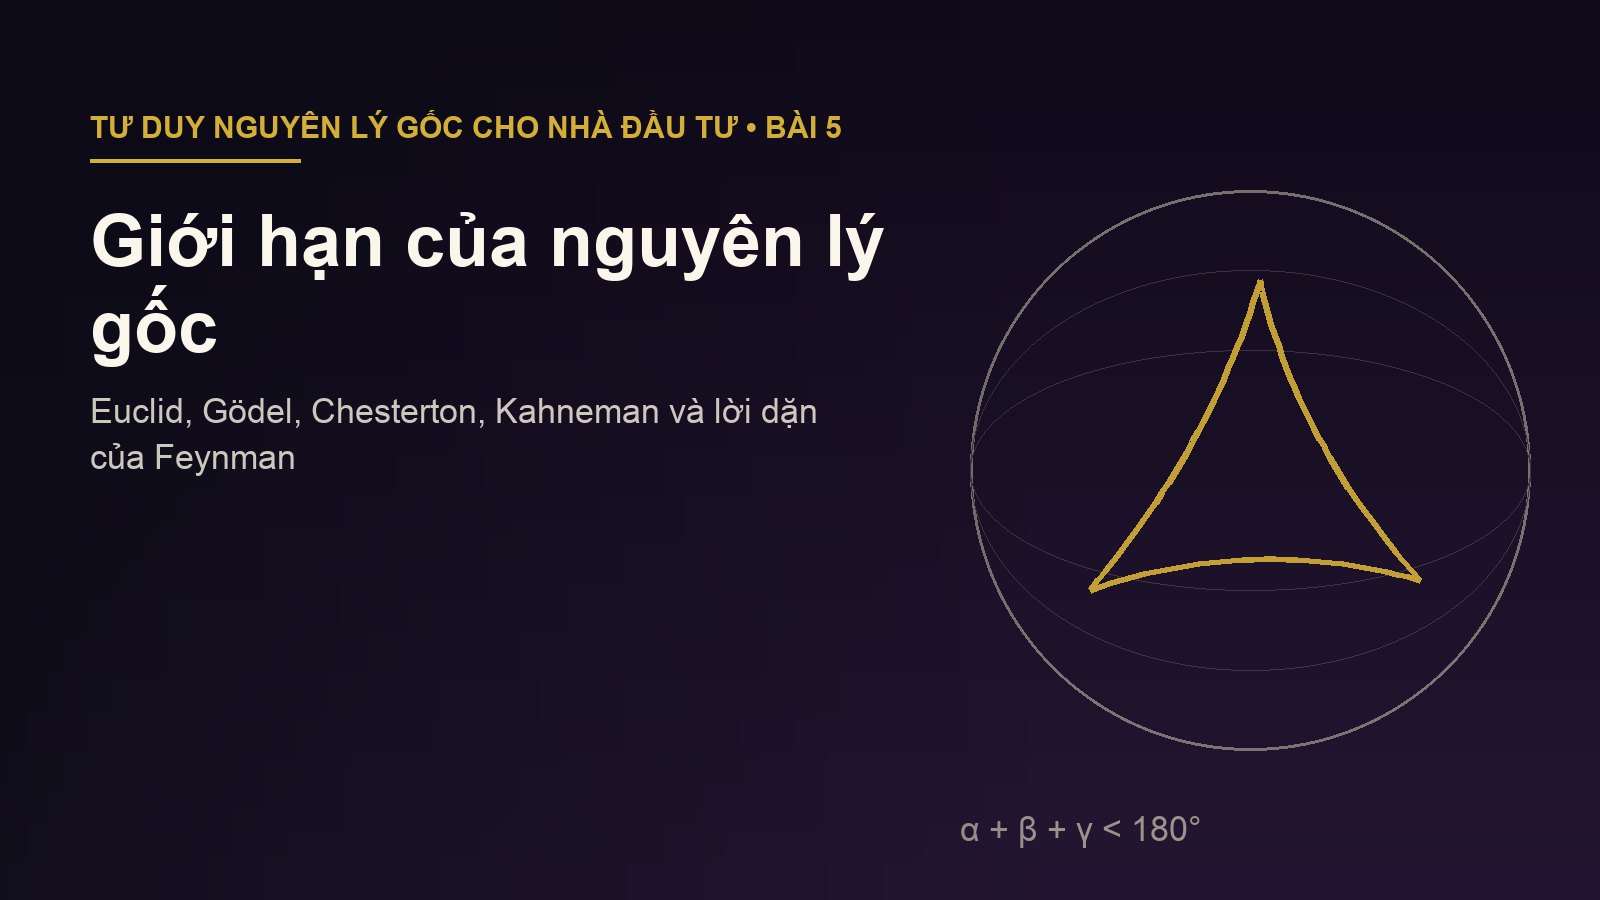
Trong năm tiên đề của Euclid (bài 1), tiên đề thứ năm — thường được phát biểu dưới dạng: qua một điểm nằm ngoài một đường thẳng chỉ vẽ được đúng một đường song song với nó — luôn khiến các nhà toán học khó chịu. Nó dài dòng, kém hiển nhiên hơn bốn tiên đề kia. Suốt hơn hai nghìn năm, nhiều người cố chứng minh nó từ bốn tiên đề còn lại, và đều thất bại.
Đến thế kỷ 19, Nikolai Lobachevsky (công bố năm 1829) và János Bolyai (công bố năm 1832), độc lập với nhau, thử làm điều ngược lại: thay tiên đề thứ năm bằng một tiên đề khác. Kết quả không phải là mâu thuẫn, mà là một hình học hoàn toàn mới, nhất quán, trong đó tổng ba góc của một tam giác nhỏ hơn 180 độ. Sau đó Bernhard Riemann mở rộng thêm các hình học trên mặt cong. Và đến năm 1915, thuyết tương đối rộng của Einstein mô tả không-thời gian bằng chính loại hình học cong đó.
Bài học cho nhà đầu tư rất sâu:
- Một “tiên đề” được tin suốt hàng nghìn năm vẫn có thể chỉ đúng trong một phạm vi. Hình học Euclid vẫn hoàn hảo để xây nhà, nhưng không đủ để mô tả vũ trụ.
- Trên thị trường, những “tiên đề” như “giá nhà không bao giờ giảm”, “lãi suất sẽ thấp mãi”, “ngân hàng không thể phá sản” cũng đúng — cho đến khi thế giới bước ra khỏi phạm vi mà chúng được rút ra.
2. Gödel: không hệ nào tự chứng minh được mình đủ vững
Đầu thế kỷ 20, nhà toán học David Hilbert theo đuổi một giấc mơ: đặt toàn bộ toán học lên một hệ tiên đề duy nhất, đầy đủ, và chứng minh được rằng hệ đó không bao giờ tự mâu thuẫn.
Năm 1931, Kurt Gödel, khi đó 25 tuổi, công bố hai định lý bất toàn. Diễn đạt bằng lời thường, và đơn giản hóa:
- Trong bất kỳ hệ tiên đề nhất quán nào đủ mạnh để chứa số học thông thường, luôn có những mệnh đề đúng nhưng không chứng minh được từ bên trong hệ.
- Một hệ như vậy không thể tự chứng minh rằng nó nhất quán.
Cần nói rõ: định lý Gödel là một kết quả chặt chẽ về các hệ hình thức trong toán học, không phải một ẩn dụ về cuộc sống. Dùng nó để nói về thị trường chỉ là so sánh minh họa, không phải suy luận toán học. Nhưng sự so sánh vẫn hữu ích: nếu ngay cả số học — lĩnh vực chặt chẽ nhất mà loài người có — cũng không thể tự bảo đảm cho nền móng của mình, thì một mô hình định giá hay một chiến lược đầu tư càng không thể.
3. Hàng rào của Chesterton: đừng dỡ bỏ thứ mình chưa hiểu
Người say mê nguyên lý gốc có một thói xấu đặc trưng: thấy thứ gì không suy ra được từ nguyên lý gốc thì cho là vô lý và muốn dỡ bỏ.
Năm 1929, trong cuốn The Thing, nhà văn Anh G. K. Chesterton kể một ngụ ngôn. Đại ý: có một hàng rào chắn ngang con đường. Một nhà cải cách nói: “Tôi không thấy hàng rào này có ích gì, dỡ nó đi.” Một nhà cải cách khôn ngoan hơn đáp: “Nếu anh không thấy nó có ích gì, tôi sẽ không cho anh dỡ. Hãy đi tìm hiểu đi. Khi nào anh quay lại và nói được vì sao nó được dựng lên, tôi mới cho phép anh dỡ nó.”
Áp vào đầu tư:
- Một quy tắc quản trị rủi ro nghe có vẻ thừa thãi (“không bao giờ dồn quá một phần nhỏ danh mục vào một mã”) thường là kết tinh từ những lần thua lỗ đau đớn của người đi trước.
- Một tập quán kinh doanh trong ngành trông có vẻ kém hiệu quả (doanh nghiệp giữ nhiều tiền mặt, ít vay nợ) có thể là lý do nó sống sót qua các cuộc khủng hoảng.
- Một doanh nghiệp tự tuyên bố “phá vỡ ngành” bằng cách bỏ đi những thứ đối thủ đều làm, cần được hỏi: những thứ đó tồn tại vì lý do gì?
Tư duy nguyên lý gốc và hàng rào Chesterton không mâu thuẫn. Thứ tự đúng là: hiểu vì sao một thứ tồn tại, rồi mới dùng nguyên lý gốc để quyết định có giữ nó hay không.
4. Góc nhìn bên ngoài: khi loại suy thắng nguyên lý gốc
Bài 1 đã đặt loại suy làm đối thủ của nguyên lý gốc. Đến đây, cần trả lại công bằng cho nó.
Trong cuốn Tư duy nhanh và chậm (Thinking, Fast and Slow, 2011), Daniel Kahneman kể lại một trải nghiệm của chính ông: nhóm của ông soạn một giáo trình và ước tính sẽ xong trong khoảng hai năm, dựa trên phân tích chi tiết công việc của chính nhóm. Khi ông hỏi một thành viên giàu kinh nghiệm rằng các nhóm tương tự trước đây mất bao lâu, câu trả lời là lâu hơn rất nhiều, và một phần đáng kể không bao giờ hoàn thành. Thực tế, giáo trình đó mất khoảng tám năm.
Kahneman gọi đây là sự đối lập giữa góc nhìn bên trong (phân tích chi tiết trường hợp của mình — gần với tư duy nguyên lý gốc) và góc nhìn bên ngoài (xem những trường hợp tương tự đã diễn ra thế nào — một dạng loại suy có hệ thống).
Với nhà đầu tư, góc nhìn bên ngoài là liều thuốc giải cho sự tự tin quá mức:
- Bạn phân tích kỹ và tin doanh nghiệp này sẽ tăng trưởng 30%/năm trong mười năm. Góc nhìn bên ngoài hỏi: bao nhiêu doanh nghiệp trong lịch sử thực sự làm được điều đó?
- Bạn tin chiến lược của mình sẽ vượt thị trường. Góc nhìn bên ngoài hỏi: bao nhiêu người dùng chiến lược tương tự đã làm được, sau phí và thuế, trong nhiều năm?
Nguyên lý gốc cho bạn biết điều gì có thể xảy ra. Góc nhìn bên ngoài cho bạn biết điều đó thường xảy ra với tần suất nào. Nhà đầu tư cần cả hai.
5. Lời dặn của Feynman
Năm 1974, phát biểu trong lễ tốt nghiệp tại Viện Công nghệ California (Caltech), nhà vật lý Richard Feynman nói về sự liêm chính trong khoa học. Ông đưa ra một nguyên tắc mà có lẽ là nguyên lý gốc quan trọng nhất của mọi nguyên lý gốc: nguyên tắc đầu tiên là bạn không được tự lừa mình — và bạn chính là người dễ bị lừa nhất.
Trong đầu tư, tự lừa mình có rất nhiều hình dạng:
- Chọn tỷ lệ chiết khấu và tốc độ tăng trưởng sao cho mô hình DCF ra đúng mức giá mình muốn mua (bài 3).
- Nhớ những lần mình đúng, quên những lần mình sai.
- Gọi một khoản lỗ là “đầu tư dài hạn” chỉ vì không muốn thừa nhận sai lầm.
Đây cũng là sợi chỉ nối với khóa Lịch sử loài người: cuộc cách mạng khoa học bắt đầu khi loài người dám thừa nhận “chúng ta không biết”. Nhà đầu tư cũng vậy.
6. Checklist nguyên lý gốc trước mỗi quyết định đầu tư
- Giả định: Quyết định này dựa trên những giả định nào? Cái nào kiểm chứng được, cái nào chỉ là niềm tin lặp lại? (Bài 1–2)
- Thành phần: Doanh nghiệp kiếm tiền từ đâu, chi phí lớn nhất là gì, điều gì thay đổi một thành phần sẽ thay đổi cả kết quả? (Bài 2)
- Tiền mặt: Doanh nghiệp tạo ra bao nhiêu tiền mặt thật? Giá hiện tại ngầm giả định tăng trưởng bao nhiêu, trong bao lâu? (Bài 3)
- Đảo ngược: Điều gì có thể khiến khoản đầu tư này mất một nửa? Mình đã kiểm tra những điều đó chưa? (Bài 4)
- Biên an toàn: Nếu giả định của mình sai theo hướng xấu, mình còn ổn không? (Bài 4)
- Hàng rào: Mình có đang bỏ qua một quy tắc hay tập quán mà mình chưa hiểu vì sao nó tồn tại? (Bài 5)
- Góc nhìn bên ngoài: Những người làm điều tương tự trước đây thường có kết quả thế nào? (Bài 5)
- Feynman: Mình có đang tự lừa mình không? Ai là người có thể chỉ ra điều đó? (Bài 5)
7. Lời kết khóa học
Tư duy nguyên lý gốc không phải là một công thức làm giàu. Nó là một kỷ luật: truy ngược về những gì chắc chắn, xây kết luận từng bước, thiết kế quyết định để sống sót khi sai — và luôn nhớ rằng chính nền móng của mình cũng có thể cần được xem lại.
Đây là sợi chỉ chạy qua toàn bộ Học viện. Kinh tế học căn bản bóc tách nền kinh tế đến tận giao dịch đơn lẻ. Tâm lý học giao dịch truy về bộ não tiến hóa. Lịch sử loài người truy về hư cấu chung. Tư duy hệ thống truy về cấu trúc. Khóa học này cho bạn công cụ để làm điều đó với bất kỳ vấn đề nào bạn gặp tiếp theo.
Nguồn tham khảo/đối chiếu (truy cập 31/10/2026): Euclid, “Elements”, Quyển I (bản dịch T. L. Heath); Nikolai Lobachevsky (1829), công trình về hình học trên tạp chí Kazan Messenger; János Bolyai (1832), “Appendix” trong “Tentamen” của Farkas Bolyai; Kurt Gödel (1931), “Über formal unentscheidbare Sätze der Principia Mathematica und verwandter Systeme I”; Panu Raatikainen, “Gödel’s Incompleteness Theorems”, Stanford Encyclopedia of Philosophy; G. K. Chesterton (1929), “The Thing”, chương “The Drift from Domesticity” (đối chiếu tại American Chesterton Society, link); Daniel Kahneman (2011), “Thinking, Fast and Slow”, chương 23 “The Outside View”; Richard Feynman (1974), “Cargo Cult Science”, Engineering and Science 37(7) (link). Các trích dẫn được diễn đạt lại bằng lời của chúng tôi. Bài viết mang tính giáo dục, không phải lời khuyên đầu tư.