Nếu chỉ được nhớ một điều từ khóa học này, hãy nhớ điều sau:
Một tài sản đáng giá bằng tổng số tiền nó sẽ mang lại cho người sở hữu trong tương lai, quy về giá trị hôm nay.
Đó là “tiên đề Euclid” của đầu tư. Một mảnh đất, một căn hộ cho thuê, một trái phiếu, một cổ phiếu, một quán cà phê — tất cả đều tuân theo nó. Bài này dùng các con dao ở bài 2 để bóc tách câu nói trên thành từng viên gạch, rồi xây lại từ đầu.
1. Nguồn gốc: một luận án tiến sĩ năm 1938
Ý tưởng này được trình bày một cách hệ thống trong cuốn The Theory of Investment Value (Lý thuyết giá trị đầu tư) của John Burr Williams, xuất bản năm 1938 từ luận án tiến sĩ của ông tại Đại học Harvard. Williams lập luận rằng giá trị của một cổ phiếu bằng giá trị hiện tại của tất cả cổ tức mà nó sẽ trả trong tương lai.
Sau này, các nhà kinh tế mở rộng từ “cổ tức” sang “dòng tiền tự do” nói chung, và phương pháp được gọi là định giá bằng dòng tiền chiết khấu (DCF, discounted cash flow). Nhưng tinh thần vẫn y nguyên: giá trị đến từ tiền mặt, không đến từ câu chuyện.
2. Viên gạch thứ nhất: một đồng hôm nay đáng giá hơn một đồng ngày mai
Vì sao? Có ba lý do, mỗi lý do là một nguyên lý gốc nhỏ:
- Chi phí cơ hội: một đồng hôm nay có thể gửi ngân hàng hoặc đầu tư để sinh lời.
- Lạm phát: một đồng ngày mai mua được ít hàng hơn.
- Rủi ro: lời hứa trả tiền trong tương lai có thể không được thực hiện.
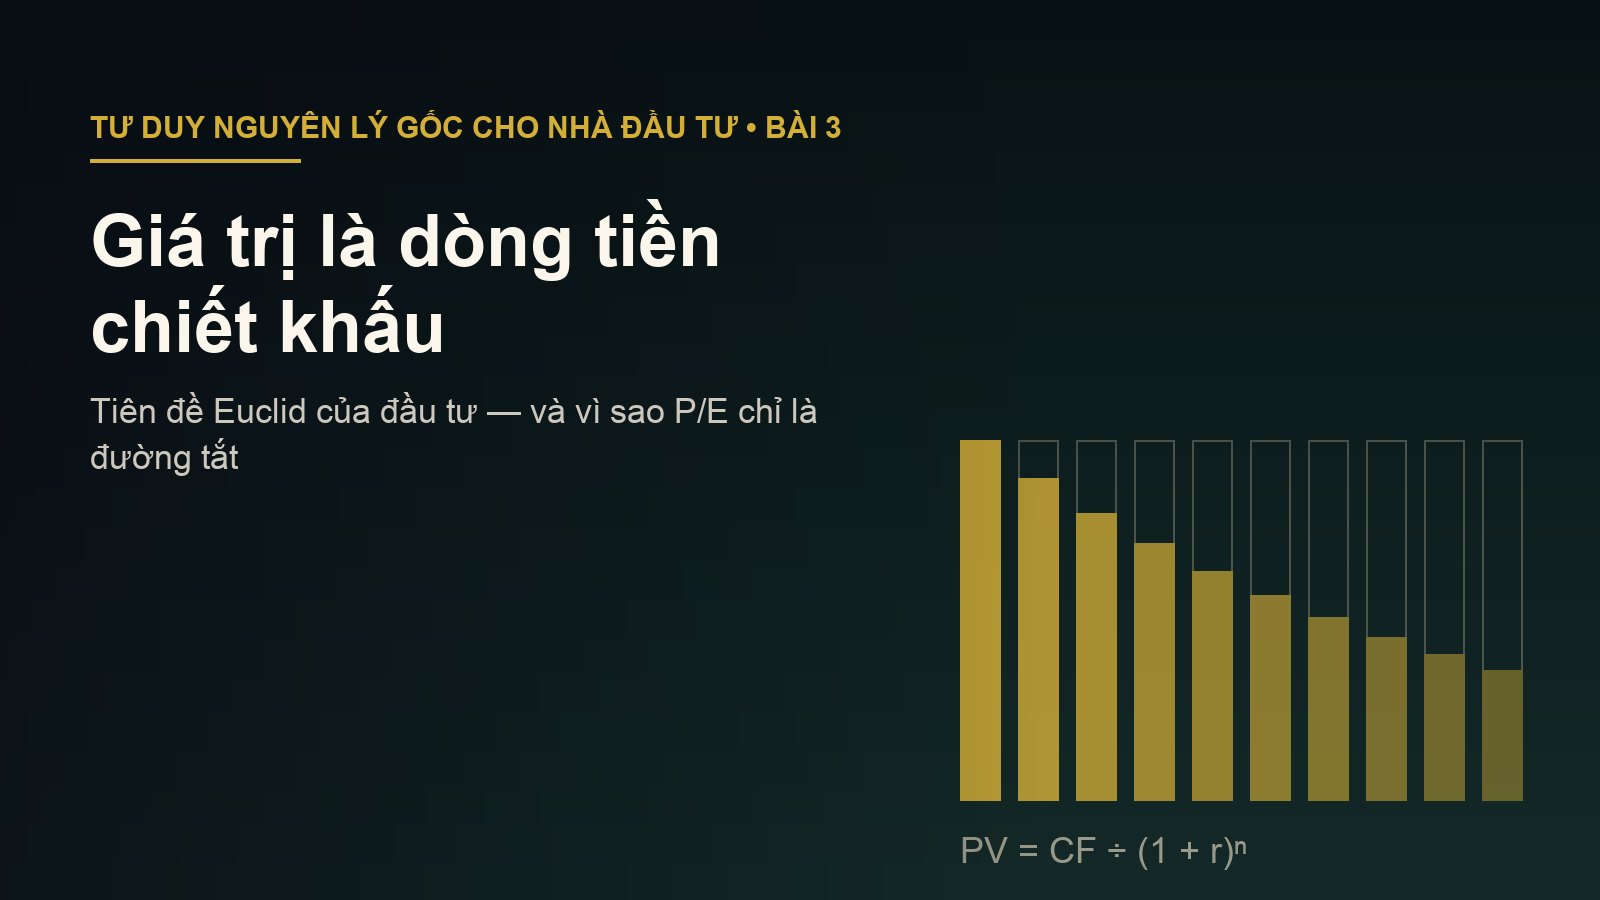
Gộp cả ba lại, ta có tỷ lệ chiết khấu: mức lợi suất bạn đòi hỏi để chấp nhận chờ đợi và chịu rủi ro. Phép quy đổi rất đơn giản: số tiền nhận được sau n năm, chia cho (1 + tỷ lệ chiết khấu) mũ n.
Ví dụ tính tay, với tỷ lệ chiết khấu 12%/năm:
- 100 triệu nhận được sau 1 năm, hôm nay đáng: 100 ÷ 1,12 ≈ 89,3 triệu.
- 100 triệu nhận được sau 10 năm, hôm nay đáng: 100 ÷ 1,12^10 ≈ 100 ÷ 3,106 ≈ 32,2 triệu.
Đọc con số thứ hai bằng lời thường: một lời hứa trả 100 triệu sau mười năm chỉ đáng khoảng một phần ba số đó hôm nay, nếu bạn đòi hỏi lợi suất 12% mỗi năm. Thời gian là kẻ ăn mòn giá trị, và những đồng tiền ở rất xa trong tương lai đóng góp rất ít vào giá trị hôm nay.
3. Viên gạch thứ hai: dòng tiền mãi mãi
Một doanh nghiệp không trả tiền một lần, mà trả hằng năm, nhiều năm. Hãy bắt đầu với trường hợp đơn giản nhất. Ví dụ giả định: doanh nghiệp A tạo ra 10 tỷ đồng tiền mặt tự do mỗi năm, có thể chia hết cho chủ sở hữu, đều đặn mãi mãi, không tăng không giảm.
Cộng giá trị hiện tại của vô số năm nghe như bất khả thi, nhưng toán học cho một đáp án rất gọn: dòng tiền đều mãi mãi đáng giá bằng dòng tiền một năm chia cho tỷ lệ chiết khấu.
Với tỷ lệ chiết khấu 12%: 10 ÷ 0,12 ≈ 83,3 tỷ đồng.
Kiểm tra bằng trực giác: nếu bạn bỏ 83,3 tỷ ra mua doanh nghiệp A và nhận 10 tỷ mỗi năm, lợi suất của bạn là 10 ÷ 83,3 ≈ 12%. Đúng bằng mức bạn đòi hỏi. Phép tính khép kín.
4. Viên gạch thứ ba: tăng trưởng
Bây giờ giả sử doanh nghiệp B giống hệt A, nhưng dòng tiền tăng đều 5% mỗi năm, mãi mãi. Năm tới nó tạo ra 10 × 1,05 = 10,5 tỷ. Công thức tăng trưởng đều (thường gọi là mô hình Gordon, một trường hợp đặc biệt của ý tưởng Williams) cho:
Giá trị = dòng tiền năm tới ÷ (tỷ lệ chiết khấu − tốc độ tăng trưởng)
Với chiết khấu 12% và tăng trưởng 5%: 10,5 ÷ (0,12 − 0,05) = 10,5 ÷ 0,07 = 150 tỷ đồng.
Chỉ thêm 5% tăng trưởng mỗi năm, giá trị tăng từ 83,3 lên 150 tỷ, gần gấp đôi. Tăng trưởng đáng tiền thật. Nhưng hãy xem điều gì xảy ra khi ta thay đổi giả định.
5. Sự thật khó chịu: giá trị rất nhạy với giả định
Cùng doanh nghiệp B, dòng tiền năm tới 10,5 tỷ (riêng dòng tăng trưởng 7% thì dòng tiền năm tới là 10,7 tỷ). Chỉ đổi hai giả định:
| Tỷ lệ chiết khấu | Tăng trưởng mãi mãi | Phép tính | Giá trị (tỷ đồng) |
|---|---|---|---|
| 14% | 5% | 10,5 ÷ 0,09 | 116,7 |
| 12% | 5% | 10,5 ÷ 0,07 | 150,0 |
| 10% | 5% | 10,5 ÷ 0,05 | 210,0 |
| 12% | 7% | 10,7 ÷ 0,05 | 214,0 |
Ví dụ giả định; mọi phép tính tự kiểm tra lại được bằng máy tính bỏ túi.
Đọc bảng bằng lời thường: cùng một doanh nghiệp, cùng dòng tiền năm tới, chỉ thay đổi hai con số mà không ai biết chắc, giá trị chạy từ khoảng 117 đến 214 tỷ — gần gấp đôi.
Đây là bài học nguyên lý gốc quan trọng nhất của định giá:
- Giá trị là một khoảng, không phải một điểm. Ai đưa cho bạn một “giá mục tiêu” chính xác đến từng trăm đồng đang che giấu sự không chắc chắn.
- Khi tăng trưởng giả định tiến gần tỷ lệ chiết khấu, mẫu số tiến về 0 và giá trị phình to vô hạn. Đây chính là cơ chế toán học phía sau mọi bong bóng cổ phiếu tăng trưởng: thị trường ngầm giả định tốc độ tăng trưởng rất cao kéo dài rất lâu.
- Vì vậy cần một biên an toàn — chủ đề của bài 4.
6. P/E thực chất là gì?
Với giả định doanh nghiệp chia toàn bộ lợi nhuận và lợi nhuận bằng dòng tiền, chia cả hai vế của công thức ở mục 4 cho lợi nhuận năm nay, ta được:
P/E hợp lý = (1 + tăng trưởng) ÷ (tỷ lệ chiết khấu − tăng trưởng)
- Không tăng trưởng, chiết khấu 12%: 1 ÷ 0,12 ≈ 8,3 lần.
- Tăng trưởng 5%, chiết khấu 12%: 1,05 ÷ 0,07 = 15 lần.
Nói cách khác, P/E không phải là một chỉ số độc lập. Nó là một phép tính DCF bị nén lại, gói bên trong hai giả định về lợi suất đòi hỏi và tăng trưởng. Khi ai đó nói “cổ phiếu này P/E 8 là rẻ”, câu hỏi nguyên lý gốc là: P/E 8 ngụ ý doanh nghiệp gần như không tăng trưởng. Điều đó đúng hay sai? Nếu lợi nhuận sắp giảm (như cổ phiếu chu kỳ ở đỉnh, xem Bài 3 khóa Tư duy hệ thống), P/E 8 có thể vẫn đắt.
Lưu ý: công thức trên là phiên bản đơn giản hóa để hiểu bản chất. Doanh nghiệp thật giữ lại một phần lợi nhuận để tái đầu tư, và lợi nhuận kế toán khác dòng tiền thật. Nhưng logic cốt lõi không đổi.
7. Giá và giá trị
Trong thư gửi cổ đông năm 2008, Warren Buffett nhắc lại một bài học ông nói đã học từ Benjamin Graham: giá là thứ bạn trả, giá trị là thứ bạn nhận được.
Bây giờ câu nói đó có nghĩa chính xác:
- Giá là con số trên bảng điện, do cung cầu và tâm trạng đám đông quyết định hôm nay — chính là các hư cấu chung và vòng phản hồi mà các khóa trước đã phân tích.
- Giá trị là dòng tiền chiết khấu — một khoảng ước lượng, phụ thuộc vào doanh nghiệp làm ăn thế nào trong nhiều năm.
Trong ngắn hạn, hai thứ có thể lệch nhau rất xa. Trong dài hạn, nguyên lý gốc nói rằng giá không thể mãi mãi bỏ qua tiền mặt thật.
8. Lời kết bài 3
Bạn không cần lập mô hình DCF hàng trăm dòng trên Excel để dùng nguyên lý này. Chỉ cần ba câu hỏi mỗi khi xem một cổ phiếu:
- Doanh nghiệp này tạo ra bao nhiêu tiền mặt thật cho chủ sở hữu mỗi năm?
- Mức giá hiện tại đang ngầm giả định tăng trưởng bao nhiêu, trong bao lâu?
- Giả định đó hợp lý không, và nếu sai thì mình mất bao nhiêu?
Câu hỏi thứ ba dẫn thẳng sang Bài 4: Tư Duy Đảo Ngược Và Biên An Toàn: khi giá trị là một khoảng mờ, làm sao để vẫn ra quyết định mà không bị tổn thương nặng khi mình sai?
Nguồn tham khảo: John Burr Williams, “The Theory of Investment Value” (Harvard University Press, 1938); Myron J. Gordon (1959), “Dividends, Earnings, and Stock Prices”, Review of Economics and Statistics; Warren Buffett, thư gửi cổ đông Berkshire Hathaway năm 2008 (link). Mọi doanh nghiệp và con số trong bài là ví dụ giả định, các phép tính tự kiểm tra lại được. Bài viết mang tính giáo dục, không phải lời khuyên đầu tư.