Mổ Xẻ ACB: Ngân Hàng 'Sạch Nhất' Việt Nam, Cỗ Máy ROE 24% Và Góc Nhìn Vỉa Hè Về Di Sản Bầu Kiên
Đóng cửa phiên giao dịch gần nhất, cổ phiếu ACB dừng ở mức 20.500 VNĐ/cổ phiếu. Với hơn 4,466 tỷ cổ phiếu đang lưu hành, vốn hóa thị trường của Ngân hàng TMCP Á Châu đạt 91.566 tỷ đồng (xấp xỉ 3,66 tỷ USD).
Ở vùng giá này, ACB giao dịch với hệ số P/E trượt (TTM) chỉ 5,8 lần và P/B 1,2 lần. Đây là mức định giá rẻ đến kỳ lạ đối với một cỗ máy kiếm tiền duy trì tỷ suất sinh lời trên vốn chủ sở hữu (ROE) liên tục trên 23% suốt nửa thập kỷ qua. Năm 2025, tổng thu nhập gộp của ACB đạt 65.529 tỷ đồng, lợi nhuận trước thuế đạt 19.539 tỷ đồng. Sang 6 tháng đầu năm 2026, ngân hàng tiếp tục báo lãi trước thuế 11.500 tỷ đồng (tăng 14% so với cùng kỳ năm trước), hoàn thành 55% kế hoạch lợi nhuận cả năm.
Điểm đặc biệt nhất trên bảng cân đối kế toán của ACB: Ngân hàng nắm giữ đúng 0 đồng trái phiếu doanh nghiệp bất động sản. Trong cuộc khủng hoảng đóng băng thanh khoản và vỡ nợ trái phiếu giai đoạn 2022–2024 khiến hàng loạt nhà băng chao đảo, ACB đi qua giông bão mà không xước một móng tay.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Cổ phiếu ACB có diễn biến giá ổn định, biến động thấp hơn nhiều so với mặt bằng chung nhóm ngân hàng:
Vùng đỉnh 52 tuần của ACB nằm tại 25.500 VNĐ, trong khi ngưỡng hỗ trợ nền giá MA200 nằm tại 19.800 VNĐ. Mức giá 20.500 VNĐ là vùng tích lũy dài hạn, thanh khoản mỗi phiên đạt trung bình từ 8 đến 12 triệu cổ phiếu.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Kín 30% vĩnh viễn và mức chênh lệch ngoài sàn
ACB là cổ phiếu ngân hàng điển hình cho trạng thái kín room ngoại trường kỳ trên sàn chứng khoán Việt Nam:
- Giới hạn trần sở hữu nước ngoài (FOL): 30,00% (mức trần tối đa theo quy định pháp luật chung cho ngân hàng thương mại).
- Tỷ lệ nắm giữ thực tế của khối ngoại: 30,00% (hết sạch room). Khối ngoại nắm giữ tròn 1,34 tỷ cổ phiếu ACB.
- Tình trạng giao dịch: Dư địa mua của khối ngoại trên bảng điện tử luôn ở mức 0 cổ phiếu. Bất kỳ lệnh bán nào hở ra từ việc nhà đầu tư nước ngoài cơ cấu danh mục đều bị các tổ chức khác kê lệnh gom sạch trong tíc tắc.
- Mức chênh lệch giá trao tay ngoài sàn (Foreign Premium): Để sở hữu được lô lớn cổ phiếu ACB, các quỹ đầu tư ngoại phải chấp nhận trả mức chênh lệch từ 7% đến 10% so với giá khớp lệnh trên sàn HOSE thông qua các giao dịch thỏa thuận nội khối giữa các nhà đầu tư nước ngoài.
Cơ cấu cổ đông ngoại của ACB là sự hiện diện của các định chế tài chính dài hạn tên tuổi như Dragon Capital, quỹ ngoại CVC Capital Partners, các quỹ thuộc công ty quản lý đầu tư Singapore và Đài Loan. Họ xem ACB như một trái phiếu sinh lời cao có bảo hiểm, nhận dòng cổ tức tiền mặt và cổ phiếu đều đặn 20% đến 25% mỗi năm mà không phải lo rủi ro nợ xấu đột ngột bốc mùi.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Cấu trúc dòng tiền của ACB thể hiện một ngân hàng bán lẻ kiểu mẫu: Doanh thu dựa hoàn toàn vào hoạt động tín dụng cốt lõi và thu phí dịch vụ, không dựa vào kinh doanh tài sản ảo.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
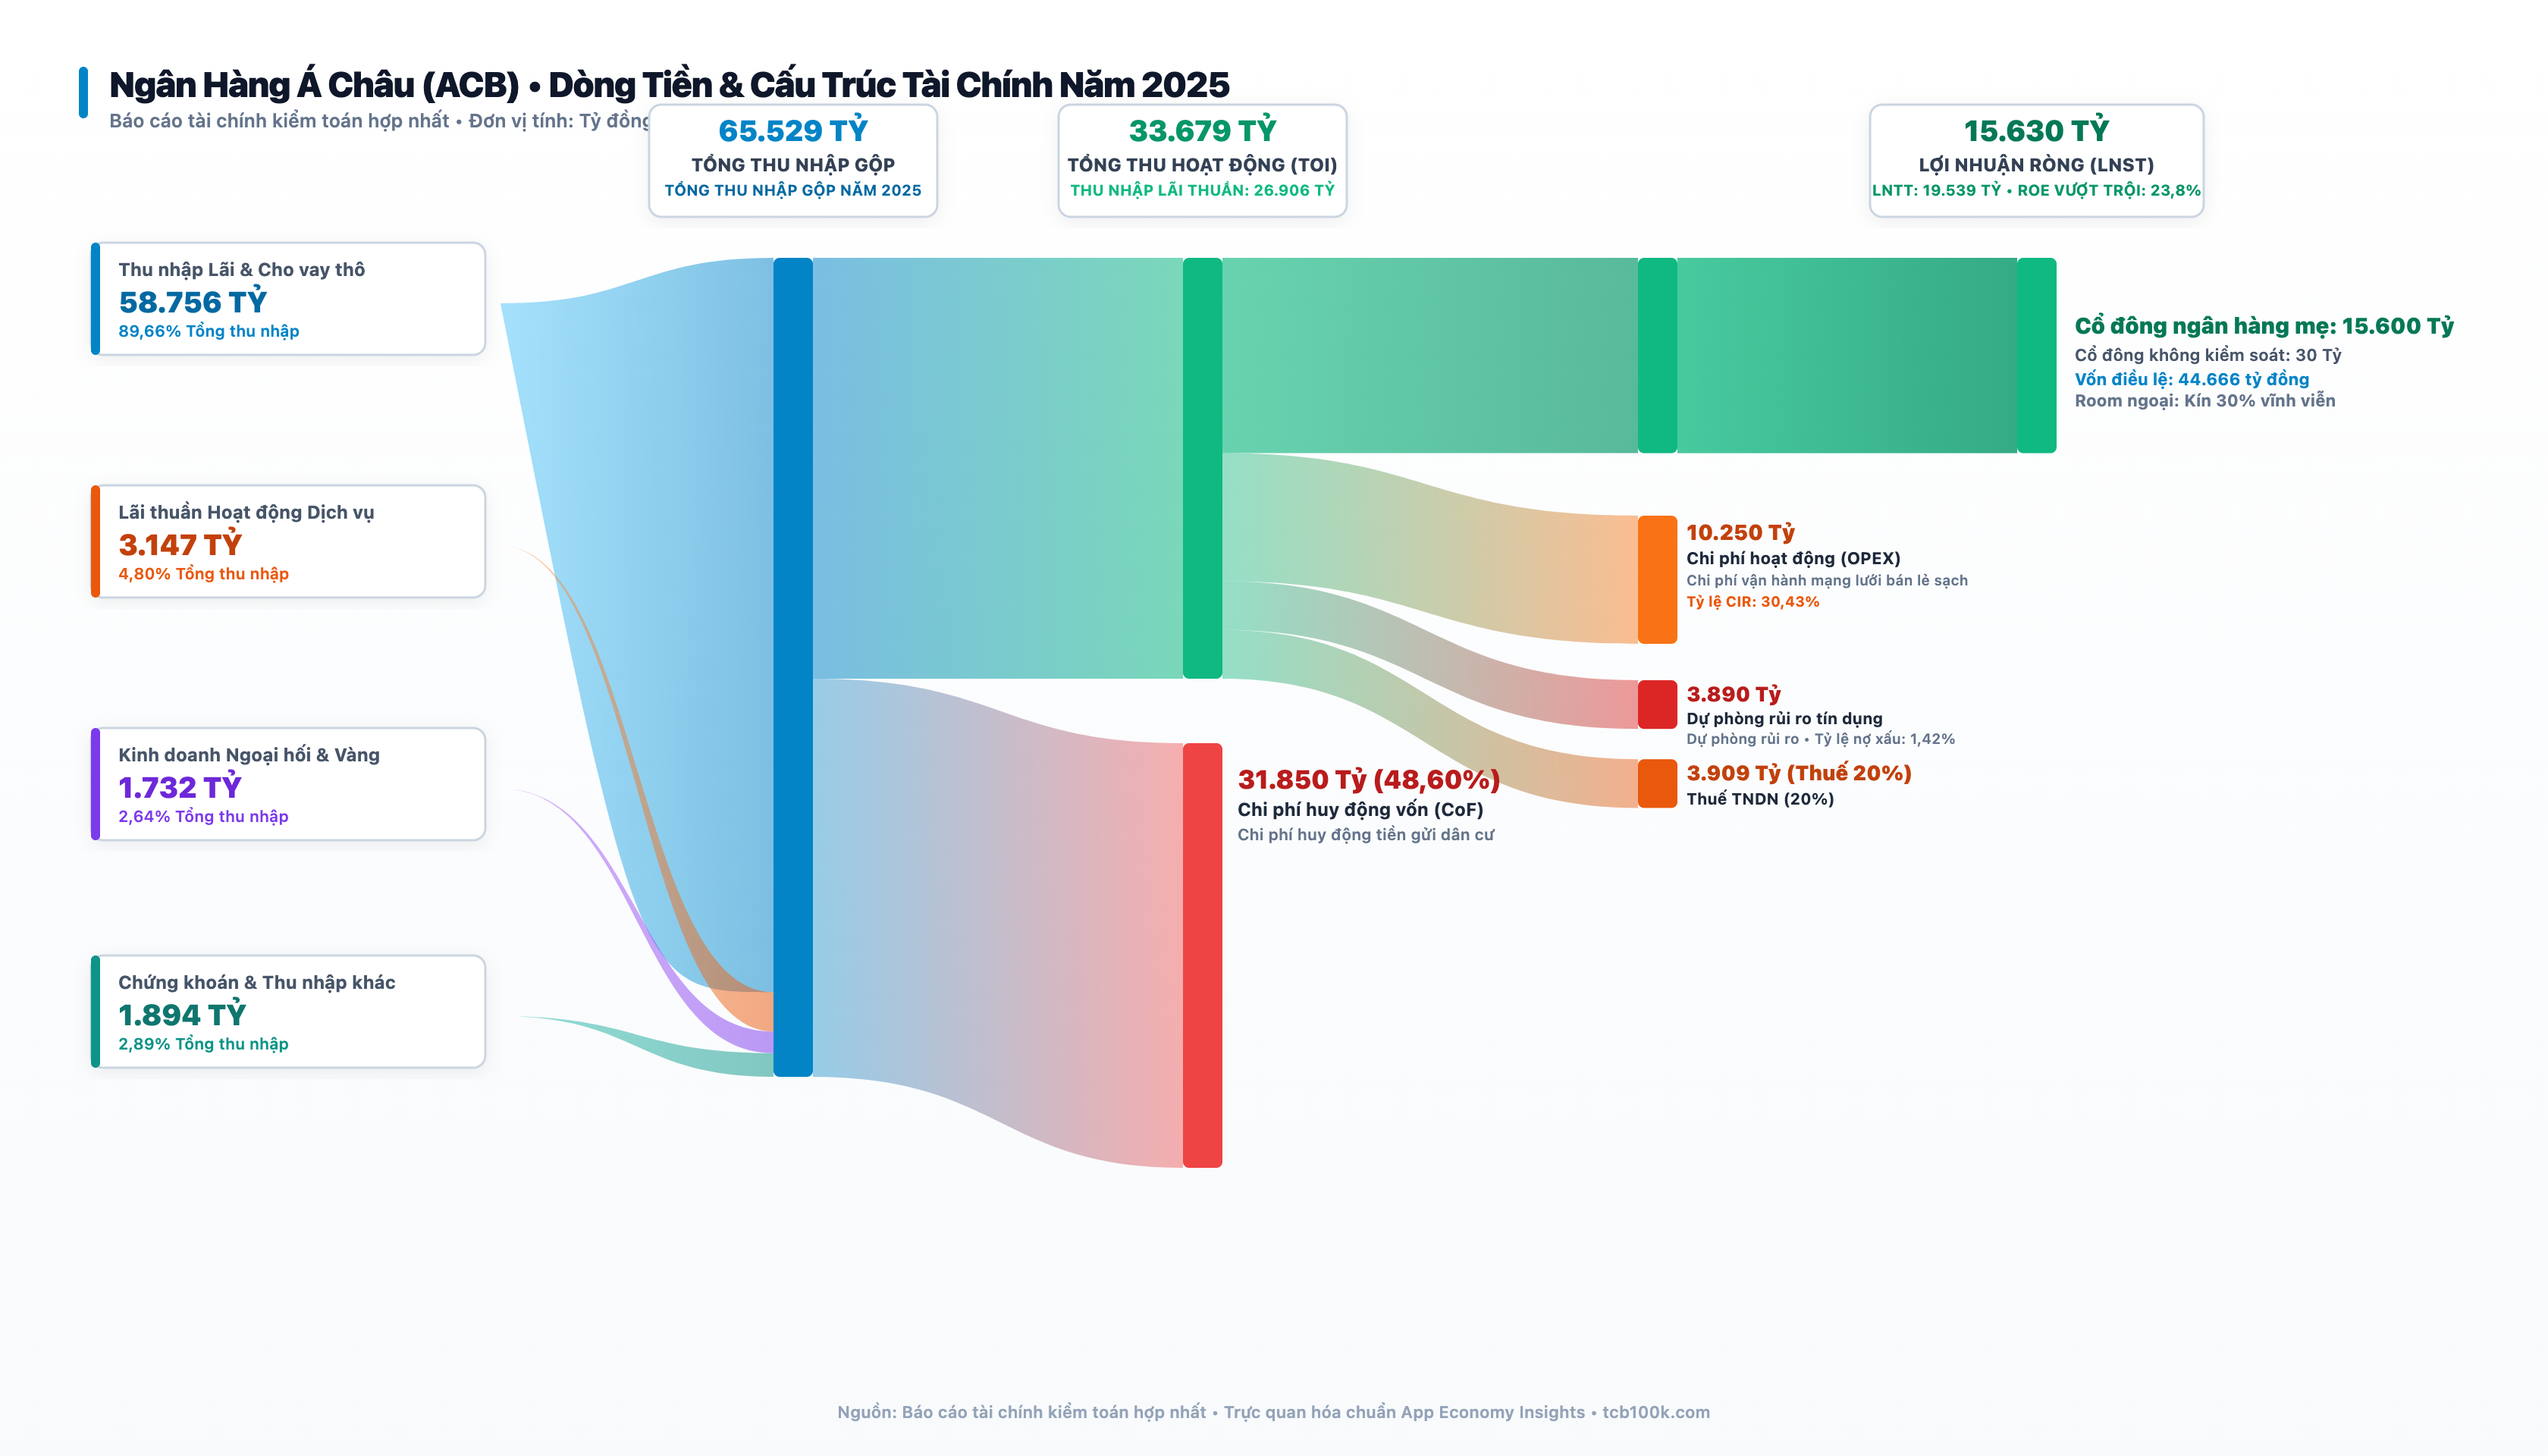
Bóc tách 4 vòi thu nhập năm 2025 của ACB:
- Thu nhập từ lãi và cho vay thô: Đạt 58.756 tỷ đồng (chiếm 89,66% tổng thu nhập). Dư nợ cho vay đạt hơn 580 nghìn tỷ đồng, tập trung phân tán vào hàng trăm nghìn hộ kinh doanh và cá nhân vay mua nhà, tiêu dùng có tài sản bảo đảm.
- Lãi thuần hoạt động dịch vụ: Đạt 3.147 tỷ đồng (chiếm 4,80%). Dòng tiền này đến từ phí thanh toán thẻ, dịch vụ chuyển tiền và phí bảo hiểm liên kết.
- Kinh doanh ngoại hối và vàng: Đạt 1.732 tỷ đồng (chiếm 2,64%). ACB có truyền thống kinh doanh ngoại hối và quản lý vàng chặt chẽ từ ngày thành lập.
- Chứng khoán và thu nhập khác: Đạt 1.894 tỷ đồng (chiếm 2,89%), chủ yếu từ lợi suất trái phiếu chính phủ an toàn và thu hồi các khoản nợ xấu cũ đã xóa sổ.
Chi phí huy động vốn (CoF) lấy đi 31.850 tỷ đồng (48,60% thu nhập gộp). Thu nhập lãi thuần đạt 26.906 tỷ đồng. Nhờ tệp khách hàng cá nhân gắn bó lâu năm, tỷ lệ tiền gửi không kỳ hạn (CASA) của ACB duy trì quanh mức 22% đến 25%, giúp chi phí vốn bình quân luôn thuộc nhóm thấp nhất phân khúc ngân hàng thương mại tư nhân.
Chi phí hoạt động (OPEX) kiểm soát tốt ở mức 10.250 tỷ đồng, đưa tỷ lệ CIR về mức 30,43%. Khoản trích lập dự phòng rủi ro tín dụng chỉ ngốn 3.890 tỷ đồng nhờ danh mục cho vay phân tán không bị dính các khoản nợ xấu lớn. Lợi nhuận trước thuế đạt 19.539 tỷ đồng, LNST đạt 15.630 tỷ đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
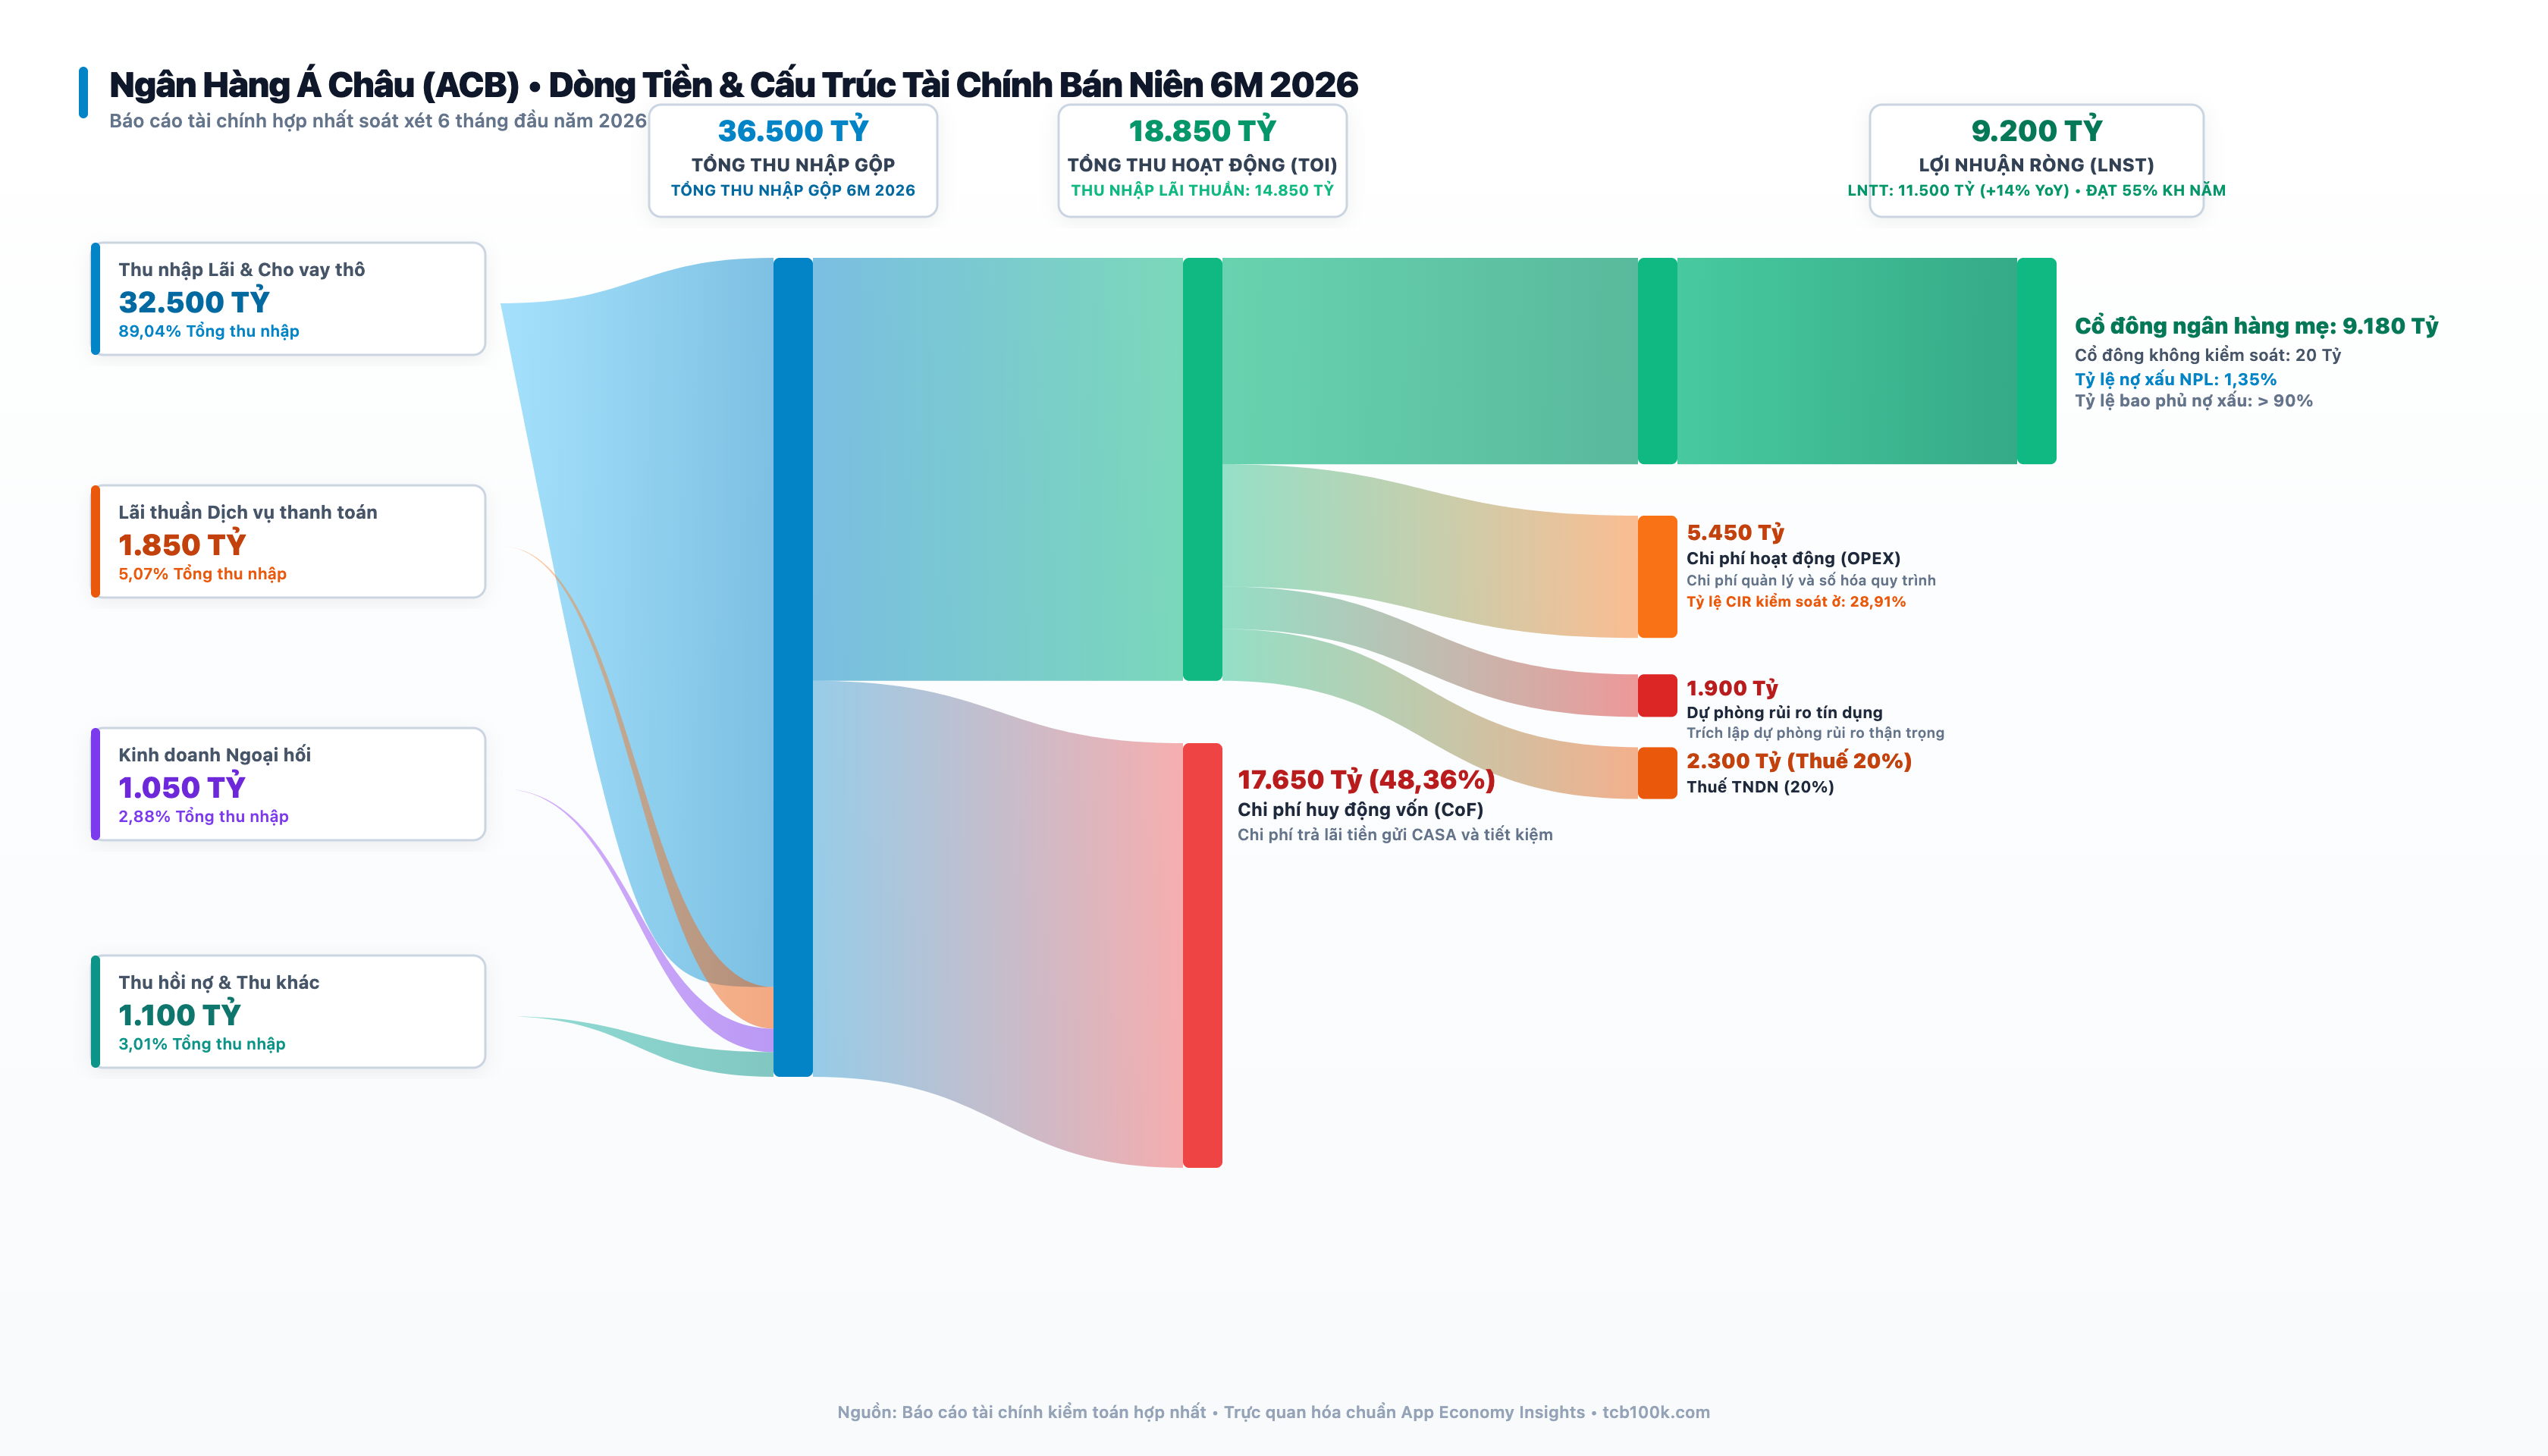
Trong nửa đầu năm 2026, ngân hàng tiếp tục củng cố biên độ an toàn:
- Tín dụng tăng trưởng lành mạnh: Thu nhập lãi thô đạt 32.500 tỷ đồng, thu nhập lãi thuần đạt 14.850 tỷ đồng. Tốc độ giải ngân tập trung vào nhóm khách hàng cá nhân phục vụ sản xuất kinh doanh nhỏ lẻ khi sức mua tiêu dùng hồi phục.
- Hiệu suất chi phí tăng lên: OPEX ở mức 5.450 tỷ đồng, kéo tỷ lệ CIR hạ xuống mức 28,91%.
- Chất lượng tài sản hàng đầu: Trích lập dự phòng 1.900 tỷ đồng, tỷ lệ nợ xấu NPL nội bảng tiếp tục duy trì ở mức thấp 1,35%, tỷ lệ bao phủ nợ xấu (LLR) đạt trên 90%.
- Lợi nhuận trước thuế 6 tháng đạt 11.500 tỷ đồng, LNST đạt 9.200 tỷ đồng.
3. Điểm mạnh và Con hào kinh tế (Moat)
Con hào kinh tế của ACB không nằm ở quy mô tài sản hay quan hệ chính trị, mà nằm ở văn hóa quản trị rủi ro đã ăn sâu vào máu:
- Khẩu vị rủi ro cực đoan: ACB là ngân hàng hiếm hoi nói không với việc mua trái phiếu doanh nghiệp của các tập đoàn bất động sản để hưởng lãi suất cao. Ngân hàng cũng không tham gia các thương vụ tài trợ vốn nghìn tỷ cho các đại dự án khu đô thị chưa đầy đủ pháp lý. 90% dư nợ của ACB là bán lẻ, chia nhỏ cho hàng trăm nghìn khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME). Nếu một vài con nợ phá sản, bảng cân đối kế toán của ngân hàng vẫn trơ trơ như đá tảng.
- Tỷ lệ sinh lời ROE vô đối trong nhóm ngân hàng thận trọng: Suốt từ 2021 đến 2026, ROE của ACB luôn dao động từ 23% đến 26%. Với một ngân hàng dùng đòn bẩy tài chính thấp, không chơi tài sản mạo hiểm, mức ROE này chứng minh năng lực khai thác vốn tự có đạt đẳng cấp quốc tế.
- Thương hiệu bán lẻ ăn sâu vào thói quen người dân phía Nam: Khởi đầu từ TP.HCM, ACB là lựa chọn mặc định của tầng lớp tiểu thương chợ đầu mối, hộ kinh doanh gia đình và nhân viên văn phòng miền Nam về sự uy tín, bảo mật và dịch vụ văn minh.
4. Điểm yếu và Những rào cản tăng trưởng
Sự thận trọng quá mức cũng tạo ra những giới hạn mà ACB khó vượt qua:
- Tốc độ tăng trưởng quy mô chậm hơn các đối thủ bạo chi: Trong khi Techcombank, VPBank, MBBank sẵn sàng tài trợ hàng chục nghìn tỷ đồng cho các hệ sinh thái lớn để bứt tốc về quy mô tổng tài sản và vốn điều lệ lên 80.000 đến 100.000 tỷ đồng, ACB chấp nhận đi chậm. Vốn điều lệ hiện tại 44.666 tỷ đồng khiến ACB bị tụt lại về quy mô tuyệt đối so với các nhà băng cùng trang lứa.
- Thiếu vắng một hệ sinh thái tập đoàn hậu thuẫn: ACB là ngân hàng độc lập, không có công ty mẹ là tập đoàn công nghiệp hay bất động sản lớn để bơm dòng tiền độc quyền như Viettel rót cho MBB hay Masan rót cho Techcombank. Mọi đồng vốn huy động và cho vay đều phải tự lực cánh sinh trên thị trường mở.
- Áp lực cạnh tranh khốc liệt mảng bán lẻ: Các ngân hàng quốc doanh (Vietcombank, BIDV, VietinBank) với nguồn vốn rẻ dồi dào đang hạ lãi suất cho vay mua nhà xuống mức thấp chưa từng thấy để lấn sân sang tệp khách hàng cá nhân, trực tiếp đe dọa biên lãi ròng (NIM) của ACB.
5. Thuyết âm mưu và Góc nhìn vỉa hè: Di sản Bầu Kiên và màn vũ đạo của vị Chủ tịch
Dân tài chính vỉa hè Hà Nội và Sài Gòn mỗi khi ngồi quán nước đối diện trụ sở ngân hàng luôn có những giai thoại riêng về ACB:
Âm mưu 1: Nỗi ám ảnh Bầu Kiên và hội chứng ‘sợ rủi ro đến mức cực đoan’
Tháng 8/2012, sự kiện ông Nguyễn Đức Kiên (Bầu Kiên) bị bắt đã tạo ra một cuộc tháo chạy tiền gửi lịch sử tại ACB. Hàng vạn người xếp hàng rút tiền mặt, Ngân hàng Nhà nước phải điều xe chở tiền cứu trợ khẩn cấp. Vết thương đó đã định hình tư duy của cả một thế hệ lãnh đạo kế cận: Không bao giờ để ngân hàng rơi vào thế phụ thuộc vào một cá nhân hay một nhóm lợi ích nào nữa.
Chính vì vậy, ACB đặt ra các rào cản nội bộ nghiêm ngặt nhất thị trường. Giới thầu bất động sản rỉ tai nhau: Hồ sơ vay vốn ở ACB duyệt khó nhất Việt Nam, định giá tài sản bảo đảm chỉ bằng 50% đến 60% giá thị trường, pháp lý thiếu một con dấu là bị gạt phắt. Chính “nỗi sợ vỉa hè” này lại cứu ACB khỏi làn sóng vỡ nợ bất động sản mười năm sau đó.
Âm mưu 2: Màn nhảy múa dưới mưa của Chủ tịch Trần Hùng Huy – Chiêu trò hay toan tính truyền thông?
Năm 2023, màn trình diễn ca hát và nhảy dưới mưa trong lễ kỷ niệm 30 năm thành lập ACB của Chủ tịch HĐQT Trần Hùng Huy đã gây bão mạng xã hội. Dân vỉa hè bàn tán đủ chiều: Kẻ bảo chủ tịch ngân hàng mà lố lăng làm màu, người lại cho rằng đây là cú hích marketing đỉnh cao có giá trị hàng trăm tỷ đồng mà không tốn một xu quảng cáo.
Nhìn vào số liệu sau sự kiện: Lượng mở tài khoản cá nhân mới của giới trẻ thế hệ Z tại ACB tăng vọt, lượng tải ứng dụng ACB ONE lọt top bảng xếp hạng ứng dụng tài chính. Thay vì chi cả trăm tỷ cho các công ty quảng cáo, một tiết mục của người đứng đầu đã biến một ngân hàng mang tiếng già cỗi, nghiêm túc trở thành thương hiệu thời thượng trong mắt giới trẻ, kéo theo dòng tiền gửi không kỳ hạn CASA cá nhân dồi dào.
Âm mưu 3: Game kín room 30% và nỗi sợ bị thâu tóm thù địch
ACB có cơ cấu sở hữu phân tán nhất trong các ngân hàng Việt Nam. Gia đình ông Trần Mộng Hùng và Chủ tịch Trần Hùng Huy chỉ trực tiếp nắm giữ vài phần trăm cổ phần. Khối ngoại nắm trọn 30%. Không có bất kỳ cổ đông cá nhân hay tổ chức nào nắm quyền kiểm soát áp đảo trên 15%.
Giới buôn tin đồn đoán: Tình trạng kín room ngoại 30% vĩnh viễn thực chất là một “chiếc khiên phòng thủ” hữu hiệu để ngăn chặn các nhóm tài phiệt trong nước thâu tóm ngân hàng. Khi 30% cổ phần nằm chắc trong tay các quỹ ngoại trung lập chỉ quan tâm đến cổ tức, không một nhóm thâu tóm thù địch nào có thể dễ dàng thâu tóm đủ trên 50% số phiếu biểu quyết để lật đổ ban điều hành đương nhiệm.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Tuân thủ nghiêm ngặt quy tắc kiểm chứng thông tin nhân sự và cơ cấu sở hữu theo thời gian thực:
- Chủ tịch Hội đồng Quản trị: Ông Trần Hùng Huy (sinh năm 1978, giữ chức Chủ tịch HĐQT ACB từ tháng 9/2012 đến nay). Ông là tiến sĩ kinh tế Đại học Golden Gate (Mỹ), tiếp quản vị trí lãnh đạo cao nhất vào thời điểm khủng hoảng nhất của ngân hàng và đã dẫn dắt ACB tái cấu trúc thành công trọn vẹn suốt 14 năm qua.
- Tổng Giám đốc: Ông Từ Tiến Phát (sinh năm 1974, đảm nhận chức vụ Tổng Giám đốc từ tháng 1/2022 và tiếp tục được tái bổ nhiệm nhiệm kỳ 2025–2028). Ông Phát có hơn 27 năm công tác liên tục tại ACB, đi lên từ các vị trí quản lý chi nhánh và khối khách hàng cá nhân.
- Cơ cấu sở hữu: Không có cổ đông nhà nước nắm giữ. Cổ đông ngoại nắm trọn vẹn 30% trần room. Cổ đông nội bộ và gia đình sáng lập nắm giữ dưới 10%, phần còn lại là hàng chục nghìn cổ đông đại chúng và các quỹ đầu tư tài chính.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu ACB dựa trên khả năng duy trì ROE trên 22% và tỷ lệ nợ xấu ở mức an toàn:
| Kịch bản | Giả định Vận hành & Nợ xấu | LNTT Hợp nhất | P/B Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | NIM suy giảm còn 3,4%, nợ xấu bán lẻ nhảy lên 2,0%, tín dụng tăng chậm | 18.000 Tỷ | 1,0x | 18.500 VNĐ | Vùng hỗ trợ cứng nền giá, gom tích lũy không sợ lỗ |
| Kịch bản Cơ sở (Base) | Tín dụng tăng 16%, NIM giữ 3,8%, LNTT cả năm 2026 đạt 23.000 tỷ | 23.000 Tỷ | 1,4x | 26.000 VNĐ | Định giá hợp lý cho cổ phiếu ngân hàng chất lượng số 1 |
| Kịch bản Lạc quan (Bull) | Khơi thông nâng hạng thị trường, nới giới hạn room ngoại, P/B tái định giá | 26.500 Tỷ | 1,7x | 32.000 VNĐ | Chốt lời khi định giá phản ánh đúng vị thế cỗ máy ROE 24% |
Lời kết dứt khoát
ACB không dành cho những người muốn nhân đôi tài khoản sau một con sóng đầu cơ. Cổ phiếu này thuộc về những nhà đầu tư đòi hỏi sự thật trên báo cáo tài chính và sự an tâm tuyệt đối khi đi ngủ.
Ở mức thị giá 20.500 VNĐ với P/E 5,8 lần, ACB mang lại một biên độ an toàn hiếm có trên sàn HOSE. Mua và nắm giữ ACB là mua một cỗ máy sinh lời bền bỉ 20% mỗi năm mà không bao giờ phải thảng thốt giật mình vì những khoản nợ trái phiếu vô thừa nhận.