Mổ Xẻ Vincom Retail (VRE): 'Bà Trùm' 84 TTTM, Cỗ Máy Tiền Mặt 6.400 Tỷ Và Thuyết Âm Mưu Đổi Chủ
Đóng cửa phiên giao dịch gần nhất, cổ phiếu VRE dừng ở mức 25.300 VNĐ/cổ phiếu. Với hơn 2,272 tỷ cổ phiếu đang niêm yết trên sàn HOSE, quy mô vốn hóa của Vincom Retail đạt 57.489 tỷ đồng (~2,30 tỷ USD).
Trên thị trường chứng khoán, VRE là một trường hợp đặc biệt: Một doanh nghiệp sở hữu lợi thế độc quyền gần như tuyệt đối với hệ thống 84 trung tâm thương mại (TTTM) trải dài trên 44 tỉnh thành, tổng diện tích sàn cho thuê (GLA) xấp xỉ 1,8 triệu mét vuông. Năm 2025, tổng thu nhập hợp nhất của công ty đạt 12.687 tỷ đồng, lợi nhuận sau thuế đạt kỷ lục 6.446 tỷ đồng (tăng 57,4% so với năm 2024). Bước sang nửa đầu năm 2026, doanh thu thuần đạt 5.200 tỷ đồng và lợi nhuận sau thuế đạt 2.000 tỷ đồng.
Doanh nghiệp nắm giữ cỗ máy in tiền mặt này đang được định giá với P/E chỉ 8,9 lần và P/B 1,3 lần. Mức định giá thấp này bắt nguồn từ sự hoài nghi của thị trường xung quanh thương vụ Vingroup thoái vốn khỏi công ty mẹ SDI và những tin đồn vỉa hè về việc dòng tiền mặt của VRE bị rút ruột.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Diễn biến giá của VRE phản ánh rõ nét sự chuyển giao quyền lực giữa các nhóm cổ đông lớn:
Vùng cản kỹ thuật trung hạn của VRE nằm tại 28.500 VNĐ, trong khi ngưỡng hỗ trợ cứng tạo lập bởi dòng tiền mua gom sau thương vụ thoái vốn SDI nằm tại vùng 22.000 VNĐ. Khối lượng giao dịch khớp lệnh bình quân đạt 10 đến 18 triệu cổ phiếu mỗi phiên.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Dư địa rộng mở và sự dè dặt của dòng vốn ngoại
Khác biệt với tình trạng nghẽn room tại FPT hay MBB, room ngoại tại VRE đang ở trạng thái rất thông thoáng:
- Giới hạn sở hữu nước ngoài tối đa (FOL): 49,00%.
- Tỷ lệ nắm giữ thực tế của khối ngoại: Khoảng 28% – 30%. Khối ngoại nắm giữ xấp xỉ 650 triệu cổ phiếu.
- Dư địa room ngoại còn lại: Hơn 19% – 21%, tương ứng nhà đầu tư nước ngoài có thể mua ròng tự do thêm hơn 430 triệu cổ phiếu trên sàn HOSE mà không gặp bất kỳ rào cản kỹ thuật nào.
Trước đây, quỹ đầu tư chính phủ Singapore (GIC) từng là cổ đông chiến lược nước ngoài lớn nhất gắn bó với VRE từ đợt phát hành IPO lịch sử năm 2017. Sau khi Vingroup công bố lộ trình bán vốn SDI, khối ngoại đã có chuỗi bán ròng tái cơ cấu danh mục do lo ngại về cấu trúc quản trị mới. Dòng tiền ngoại chỉ bắt đầu quay trở lại mua ròng nhẹ khi kết quả kinh doanh năm 2025 và nửa đầu năm 2026 chứng minh 84 trung tâm thương mại vẫn vận hành ổn định và giữ vững tỷ lệ lấp đầy trên 87%.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Báo cáo tài chính của VRE là một trong những bảng cân đối kế toán lành mạnh nhất trong ngành bất động sản Việt Nam nhờ tỷ lệ nợ vay thấp và dòng tiền cho thuê đều như vắt chanh.
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
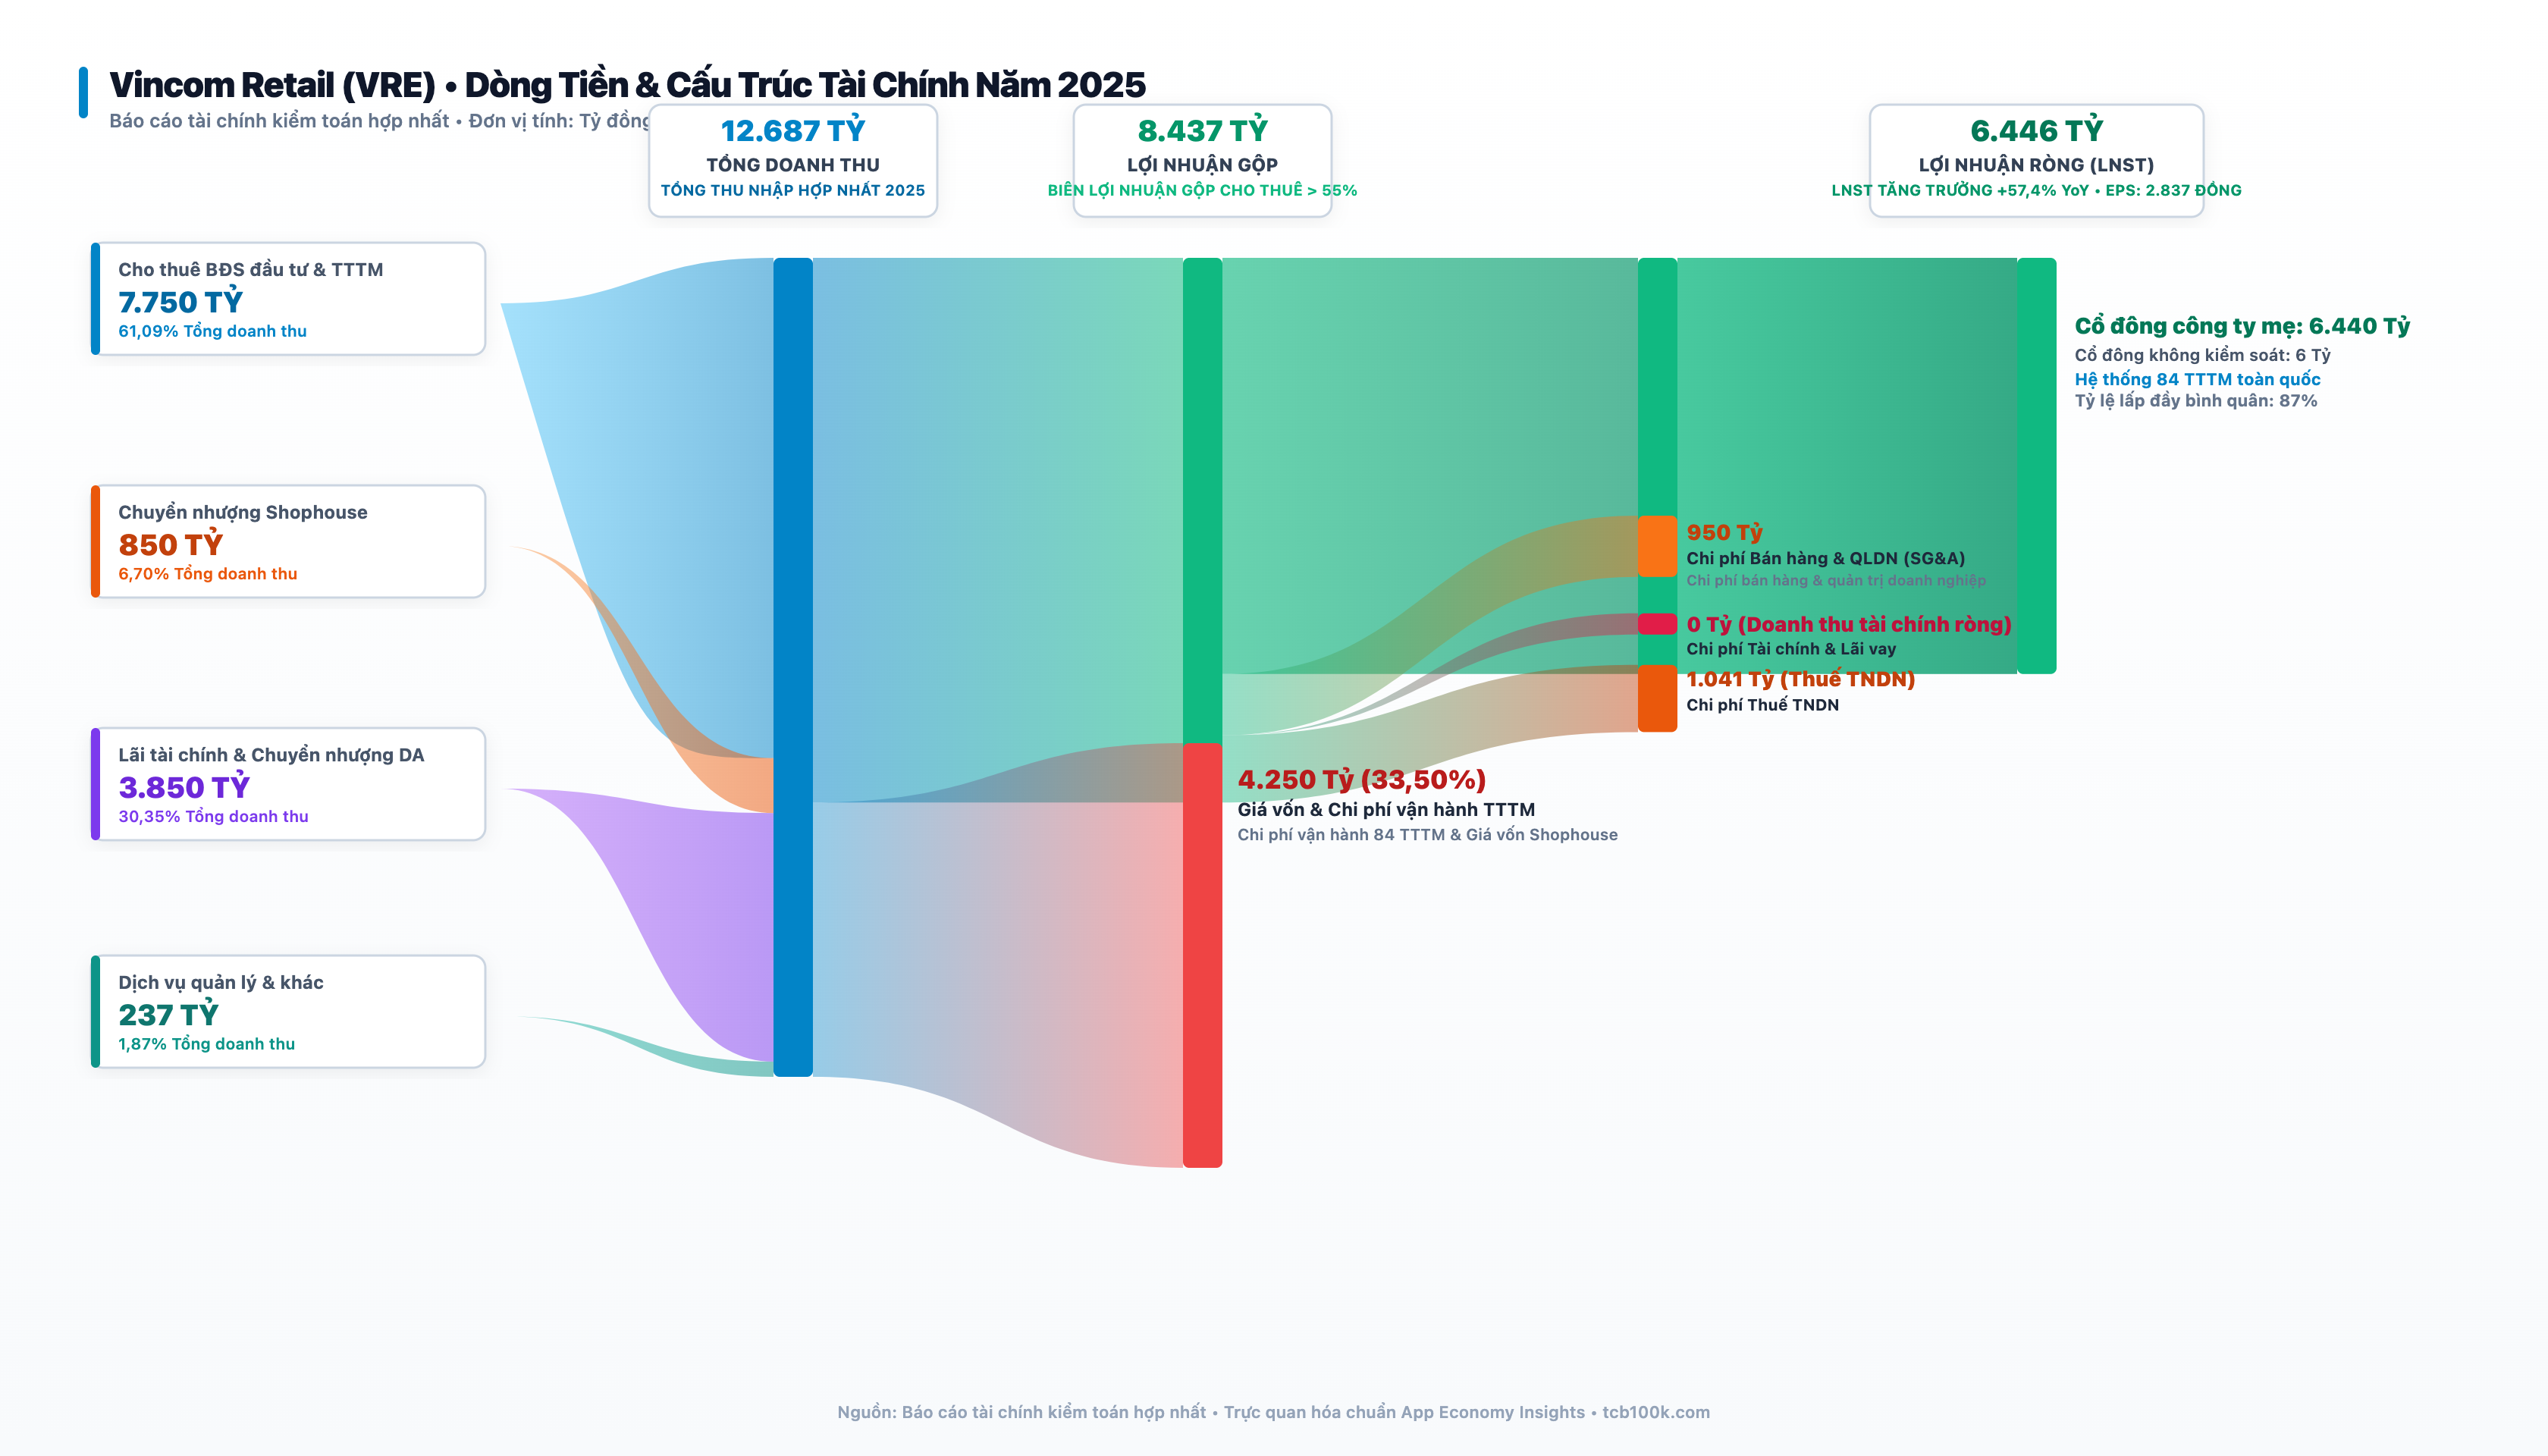
Bóc tách 4 nguồn thu nhập năm 2025 của Vincom Retail:
- Cho thuê bất động sản đầu tư & TTTM: Đạt 7.750 tỷ đồng (chiếm 61,09% tổng thu nhập). Đây là nguồn thu tiền mặt bền vững từ tiền thuê mặt bằng cố định và phần trăm doanh thu chia sẻ của hàng nghìn thương hiệu bán lẻ quốc tế (Zara, H&M, Uniqlo…) và chuỗi ẩm thực.
- Chuyển nhượng bất động sản shophouse: Đạt 850 tỷ đồng (chiếm 6,70%) từ việc bàn giao các căn nhà phố thương mại gắn liền với TTTM tại các tỉnh lẻ.
- Doanh thu tài chính và chuyển nhượng dự án: Đạt 3.850 tỷ đồng (chiếm 30,35%). Khoản doanh thu đột biến này đến từ việc tối ưu hóa danh mục tài sản và lãi tiền gửi từ kho tiền mặt lớn.
- Dịch vụ quản lý TTTM & khác: Đạt 237 tỷ đồng (chiếm 1,87%).
Giá vốn và chi phí vận hành TTTM ngốn 4.250 tỷ đồng (33,50% thu nhập gộp). Biên lợi nhuận gộp của mảng cho thuê mặt bằng TTTM đạt mức cực khủng: trên 55%.
Chi phí bán hàng và quản lý doanh nghiệp (SG&A) rất tinh gọn, chỉ 950 tỷ đồng. Doanh thu tài chính ròng vượt trội chi phí lãi vay, đưa lợi nhuận trước thuế lên mức 7.487 tỷ đồng và lợi nhuận sau thuế đạt 6.446 tỷ đồng, tương ứng thu nhập trên mỗi cổ phần (EPS) đạt 2.837 đồng.
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
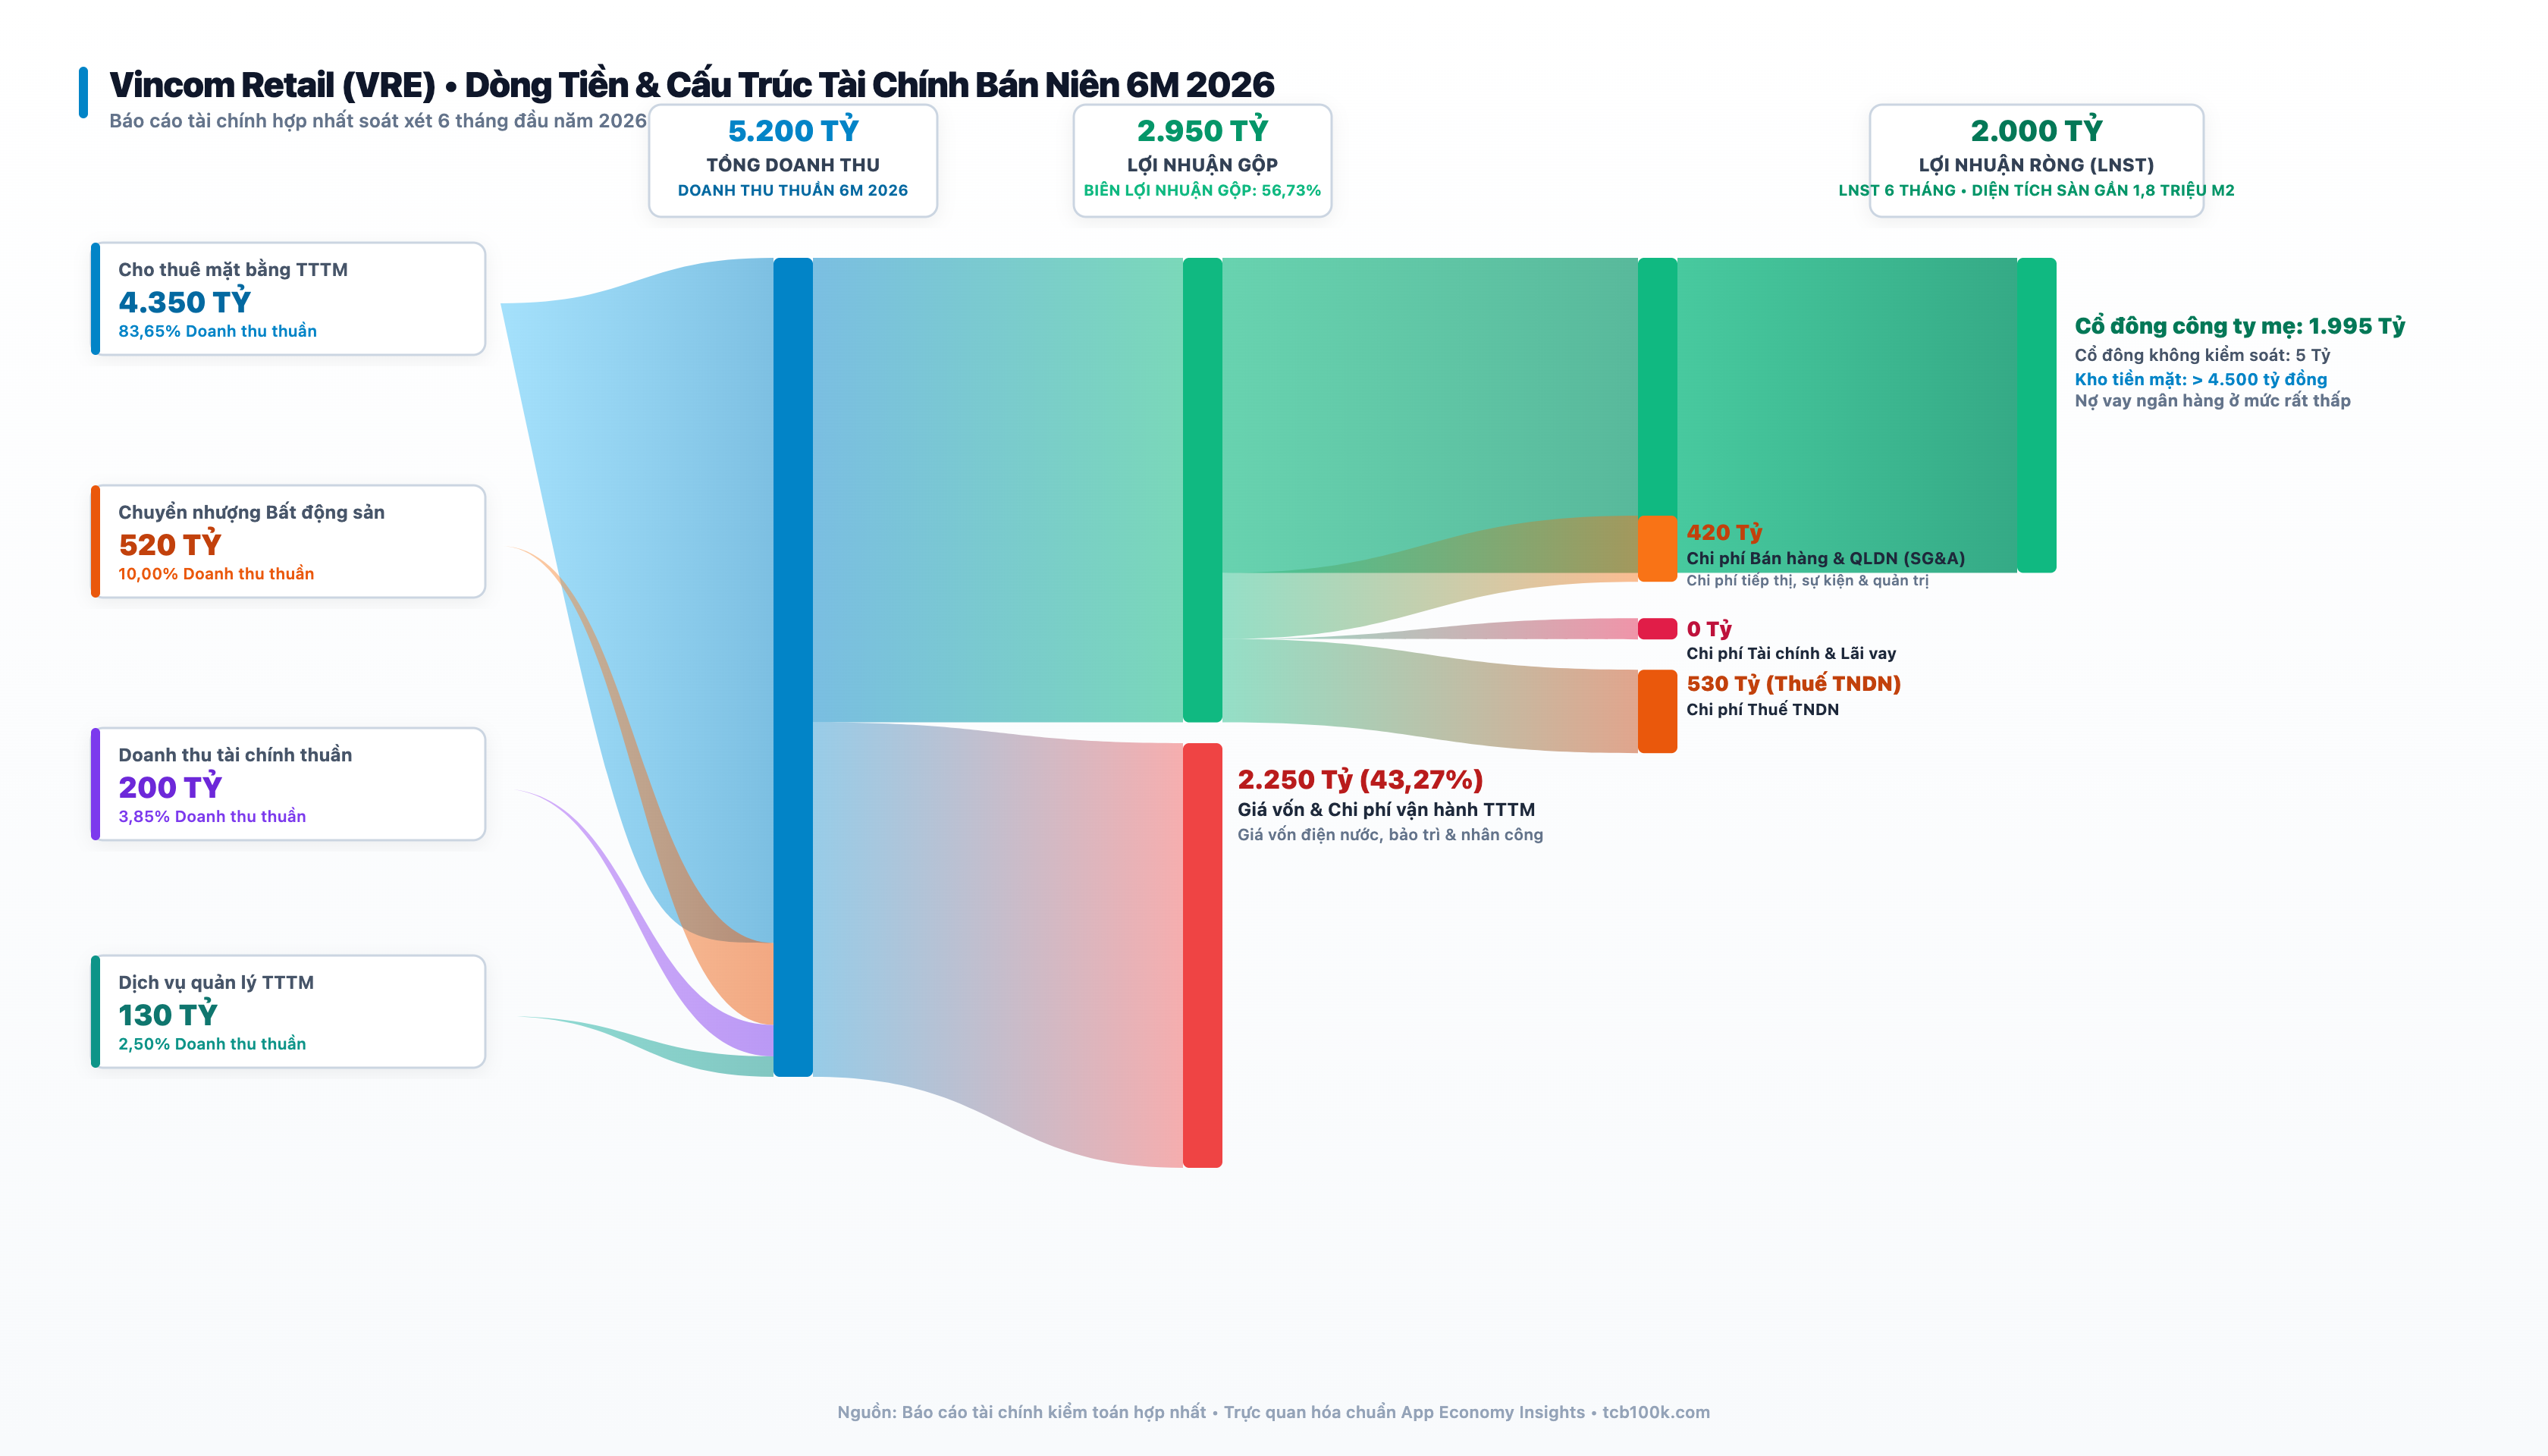
Trong nửa đầu năm 2026, dòng tiền thuần túy từ hoạt động cốt lõi tiếp tục chứng tỏ sự vững chắc:
- Doanh thu cho thuê mặt bằng TTTM: Đạt 4.350 tỷ đồng (chiếm 83,65% doanh thu thuần), tăng trưởng ổn định nhờ việc đưa vào vận hành các TTTM mới tại các khu đại đô thị Vinhomes.
- Biên lợi nhuận gộp duy trì đỉnh cao: Đạt 56,73%, tương ứng lợi nhuận gộp 2.950 tỷ đồng.
- Kho tiền mặt vững chắc: Tiền mặt và tiền gửi ngân hàng ngắn hạn duy trì ở mức trên 4.500 tỷ đồng, tạo ra nguồn thu lãi tiền gửi đều đặn.
- Lợi nhuận sau thuế 6 tháng đạt 2.000 tỷ đồng, hoàn thành 45% kế hoạch lợi nhuận cả năm mà không cần dựa vào các khoản lãi chuyển nhượng tài sản đột biến.
3. Điểm mạnh và Con hào kinh tế (Moat)
VRE sở hữu một con hào kinh tế không thể phá vỡ tại thị trường Việt Nam:
- Vị thế độc quyền quy mô mạng lưới 84 TTTM: Để xây dựng được một hệ thống 84 trung tâm thương mại trên đất vàng cả nước đòi hỏi quỹ đất khổng lồ, năng lực quy hoạch đô thị và nguồn vốn hàng chục nghìn tỷ đồng trong suốt 20 năm. Không có bất kỳ đối thủ cạnh tranh nào (kể cả Central Retail hay AEON Mall) có thể bắt kịp VRE về độ phủ mạng lưới từ các đô thị loại 1 đến các tỉnh lẻ.
- Cộng sinh với hệ sinh thái cư dân Vinhomes: Các đại TTTM Vincom Mega Mall (VMM Ocean Park, VMM Smart City, VMM Grand Park…) được đặt ngay tại trung tâm các đại đô thị có hàng chục vạn cư dân sinh sống. VRE nghiễm nhiên sở hữu một tệp khách hàng nội tại có sức mua cao và ổn định mỗi ngày mà không tốn chi phí thu hút khách.
- Quyền lực đàm phán tối cao với các nhãn hàng quốc tế: Khi các tập đoàn thời trang và bán lẻ toàn cầu (Inditex, Fast Retailing, H&M…) muốn thâm nhập thị trường Việt Nam, họ buộc phải ngồi vào bàn đàm phán với VRE nếu muốn mở chuỗi cửa hàng đồng loạt tại các thành phố lớn.
4. Điểm yếu và Những rủi ro trọng yếu
Phía sau hào quang độc quyền, VRE phải đối mặt với 3 bài toán nan giải:
- Rủi ro dòng tiền bị điều chuyển qua các khoản đặt cọc dự án: Điểm nhức nhối trên báo cáo tài chính của VRE là các khoản tiền mặt hàng nghìn tỷ đồng được hạch toán dưới dạng “đặt cọc cho mục đích đầu tư và phát triển dự án” với các công ty trong hệ sinh thái Vingroup. Thị trường luôn lo ngại lượng tiền mặt dồi dào này bị chiếm dụng vốn dài hạn với lãi suất không tương xứng thay vì dùng để chia cổ tức tiền mặt cho cổ đông.
- Sự bùng nổ của thương mại điện tử (E-Commerce): Hành vi mua sắm của người tiêu dùng trẻ đang dịch chuyển mạnh mẽ lên TikTok Shop, Shopee và Lazada. Các gian hàng thời trang, mỹ phẩm và đồ gia dụng tại TTTM chịu áp lực doanh số rất lớn, buộc VRE phải liên tục tăng tỷ trọng các gian hàng trải nghiệm, ẩm thực (F&B) và giải trí để giữ chân khách.
- Tốc độ mở mới TTTM phụ thuộc vào tiến độ bàn giao của Vinhomes: Nếu thị trường bất động sản gặp khó khăn về pháp lý khiến tiến độ xây dựng các khu đại đô thị mới bị chậm lại, VRE cũng sẽ không có mặt bằng mới để mở rộng diện tích sàn cho thuê.
5. Thuyết âm mưu và Góc nhìn vỉa hè: Bí ẩn 4 pháp nhân mua lại SDI
Bàn trà đá của giới đầu tư tài chính quanh phố Lý Thường Kiệt và Nguyễn Huệ chưa bao giờ ngừng xôn xao về những góc khuất xung quanh VRE:
Âm mưu 1: 4 pháp nhân bí ẩn mua lại SDI – Đại gia bán lẻ ngoại hay liên minh ‘thay tên đổi họ’?
Đầu năm 2024, Vingroup công bố chuyển nhượng toàn bộ 100% vốn tại Công ty CP Đầu tư và Phát triển SDI (doanh nghiệp sở hữu hơn 99% vốn Công ty CP Kinh doanh Thương mại Sado – đơn vị nắm giữ 41,5% cổ phần VRE). Bốn pháp nhân mua lại gồm: Công ty CP Đầu tư Kinh doanh và Phát triển Thiên Phúc, Công ty CP Đầu tư và Phát triển Falcon, Công ty CP Đầu tư Hải Hà và Công ty CP Đầu tư Kinh doanh NP.
Dân vỉa hè đặt câu hỏi: Bốn công ty này hầu hết đều mới thành lập, vốn điều lệ ban đầu khiêm tốn, lấy đâu ra gần 39.000 tỷ đồng tiền mặt để thâu tóm VRE?
- Thuyết thứ nhất: Đằng sau 4 pháp nhân này là bóng dáng của một tập đoàn bán lẻ khổng lồ từ Thái Lan hoặc Nhật Bản, sử dụng các công ty bình phong nội địa để lách các thủ tục phê duyệt sở hữu đất đai phức tạp của Việt Nam.
- Thuyết thứ hai: Đây thực chất là một liên minh tài chính - bất động sản thân cận được sắp xếp để hỗ trợ thanh khoản cho Vingroup. Vingroup bán vốn để thu về một cục tiền mặt nuôi dự án xe điện, nhưng vẫn giữ quyền kiểm soát hoạt động vận hành thực tế thông qua các nhân sự chủ chốt.
Âm mưu 2: VRE có đổi tên khi không còn thuộc Vingroup?
Nhiều nhà đầu tư lo ngại: Nếu Vingroup thoái sạch vốn, liệu thương hiệu “Vincom” có bị thu hồi? Các trung tâm thương mại có phải đổi tên thành tên khác? Thực tế thỏa thuận cho thấy: Thương hiệu Vincom và hệ thống phần mềm quản lý vẫn được cấp quyền sử dụng dài hạn. Giá trị của 84 TTTM nằm ở cái tên Vincom đã ăn sâu vào tiềm thức người dân. Bất kỳ chủ sở hữu mới nào đủ khôn ngoan cũng sẽ giữ nguyên cái tên Vincom để duy trì lượng khách ghé thăm mỗi ngày.
Âm mưu 3: Cuộc hoán đổi quyền lực tháng 7/2026 – Trả lại vị trí cho tướng thiện chiến
Vào ngày 28/7/2026, HĐQT VRE có quyết định bất ngờ: Bầu ông Trần Lê Phương làm Chủ tịch HĐQT thay bà Trần Mai Hoa, đồng thời đưa bà Trần Mai Hoa quay lại ghế Tổng Giám đốc. Giới thạo tin nhìn nhận: Đây là động thái củng cố quyền lực tối thượng của nhóm cổ đông mới (đại diện bởi ông Trần Lê Phương), nhưng họ buộc phải dùng lại bà Trần Mai Hoa – vị tướng thiện chiến đã gắn bó và xây dựng hệ thống Vincom từ những ngày đầu – để giữ vững mối quan hệ với hàng nghìn đối tác bán lẻ quốc tế. Không có bà Hoa, các thương hiệu lớn có thể xem xét lại hợp đồng thuê mặt bằng dài hạn.
6. Phân tích Ban lãnh đạo & Kiểm chứng thông tin (Fact-Check)
Kiểm chứng các quyết định nhân sự cấp cao và cơ cấu sở hữu mới nhất:
- Chủ tịch Hội đồng Quản trị: Ông Trần Lê Phương (được bầu làm Chủ tịch HĐQT từ ngày 28/07/2026 thay cho bà Trần Mai Hoa). Ông Phương đại diện cho tiếng nói của nhóm cổ đông mới sau thương vụ chuyển nhượng vốn SDI.
- Tổng Giám đốc & Người đại diện pháp luật: Bà Trần Mai Hoa (được bổ nhiệm trở lại vị trí Tổng Giám đốc nhiệm kỳ 2026–2031 từ ngày 28/07/2026, thay cho bà Phạm Thị Thu Hiền được chuyển sang giữ chức Phó TGĐ phụ trách Kinh doanh và Marketing). Bà Hoa là linh hồn vận hành của Vincom Retail trong suốt giai đoạn mở rộng thần tốc 2014–2024.
- Cơ cấu sở hữu: Vingroup chỉ còn nắm giữ trực tiếp khoảng 18,4% cổ phần VRE. Nhóm 4 pháp nhân nhận chuyển nhượng vốn SDI gián tiếp nắm giữ 41,5% cổ phần. Khối ngoại nắm giữ gần 30%, phần còn lại thuộc về các cổ đông nhỏ lẻ.
7. Ma trận định giá 3 kịch bản & Kết luận đầu tư
Định giá cổ phiếu VRE dựa trên dòng tiền kinh doanh TTTM và mức độ minh bạch của cơ cấu sở hữu mới:
| Kịch bản | Giả định Vận hành & Dòng tiền | LNST Hợp nhất | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Dòng tiền tiếp tục bị kẹt ở các khoản đặt cọc dự án, sức mua bán lẻ chậm, không chia cổ tức | 4.200 Tỷ | 7,0x | 21.000 VNĐ | Vùng đáy hỗ trợ cứng, rủi ro giảm giá rất thấp |
| Kịch bản Cơ sở (Base) | 84 TTTM hoạt động ổn định, LNST duy trì 5.500 tỷ, bắt đầu chia cổ tức tiền mặt nhỏ | 5.500 Tỷ | 11,0x | 31.500 VNĐ | Vùng giá hợp lý phản ánh vị thế độc quyền bán lẻ |
| Kịch bản Lạc quan (Bull) | Minh bạch hóa dòng tiền, nhóm cổ đông mới lộ diện danh tính uy tín, P/E được định giá lại | 6.800 Tỷ | 14,0x | 42.000 VNĐ | Đạt mức định giá của các tập đoàn bán lẻ quốc tế |
Lời kết dứt khoát
VRE là một viên kim cương về mô hình kinh doanh nhưng bị bọc trong lớp vỏ hoài nghi về cấu trúc sở hữu và sự phân bổ dòng tiền.
Ở mức thị giá 25.300 VNĐ với P/E dưới 9 lần, toàn bộ những rủi ro xấu nhất về việc đổi chủ và sự điều chuyển tiền mặt đều đã được phản ánh vào giá cổ phiếu. Khi những nghi ngờ vỉa hè dần lắng xuống và năng lực tạo tiền tươi hơn 6.000 tỷ mỗi năm tiếp tục được phơi bày trên báo cáo tài chính, thị trường sẽ buộc phải trả lại cho VRE mức định giá xứng tầm với đế chế mặt bằng bán lẻ số 1 Việt Nam.