Mổ Xẻ PV GAS (GAS): Kho Tiền Gửi 42.000 Tỷ, Can Bạc LNG Thị Vải Và Những Giả Thuyết Vỉa Hè Lái Phái Sinh
Đóng cửa phiên giao dịch gần nhất, cổ phiếu GAS dừng tại mức 77.000 VNĐ/cổ phiếu. Với gần 2,297 tỷ cổ phiếu đang lưu hành, quy mô vốn hóa thị trường của Tổng công ty Khí Việt Nam – CTCP đạt 176.846 tỷ đồng (~7,07 tỷ USD). Trong cơ cấu chỉ số VN-Index và VN30, GAS là đại diện duy nhất nắm giữ vị thế chi phối tuyệt đối ở nhóm ngành năng lượng và tiện ích công cộng.
Báo cáo tài chính kiểm toán năm 2025 xác nhận mức doanh thu thuần kỷ lục trong lịch sử hoạt động: 135.129 tỷ đồng (tăng trưởng hơn 30% so với năm 2024), lợi nhuận sau thuế đạt 11.572 tỷ đồng (EPS đạt 4.786 đồng). Bước sang 6 tháng đầu năm 2026, đà tăng trưởng tiếp tục duy trì với 81.200 tỷ đồng doanh thu thuần và 9.025 tỷ đồng lợi nhuận sau thuế (+19,2% YoY).
PV GAS là doanh nghiệp sở hữu kho tiền mặt lớn bậc nhất sàn chứng khoán: Lượng tiền mặt và tiền gửi ngân hàng tính đến giữa năm 2026 vượt mốc 42.200 tỷ đồng, chiếm gần một nửa tổng tài sản. Số tiền gửi này mang về đều đặn hơn 1.300 – 1.400 tỷ đồng lãi tiền gửi mỗi năm, bù đắp hoàn toàn chi phí tài chính.
Nhưng cổ phiếu GAS từ lâu đã trở thành một “thực thể kỳ lạ” trong mắt giới đầu tư: Thanh khoản khớp lệnh tự do rất thấp, giá cổ phiếu ít khi biến động theo kết quả kinh doanh quý mà thường xuyên bị các phe phái trên thị trường phái sinh mang ra làm công cụ nắn dòng tiền.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Trên sàn HOSE, cổ phiếu GAS có hành vi giao dịch rất đặc thù:
Vùng đỉnh 52 tuần của GAS nằm tại 86.000 VNĐ, trong khi ngưỡng hỗ trợ nền giá trung hạn vững chắc nằm tại 70.000 VNĐ. Khối lượng giao dịch khớp lệnh bình quân chỉ đạt 1,0 đến 1,8 triệu cổ phiếu mỗi phiên – mức thanh khoản rất khiêm tốn so với quy mô vốn hóa 176.000 tỷ đồng.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Free-float cô đặc đến mức nghẹt thở
- Giới hạn sở hữu nước ngoài tối đa (FOL): 49,0% (theo quy định chung đối với doanh nghiệp nhà nước cổ phần hóa chưa nới room).
- Cổ đông Nhà nước chi phối tuyệt đối: Tập đoàn Dầu khí Việt Nam (Petrovietnam - PVN) nắm giữ tới 95,76% vốn điều lệ (tương ứng gần 2,2 tỷ cổ phiếu).
- Tỷ lệ nắm giữ thực tế của khối ngoại: Chỉ vỏn vẹn 2,6% – 3,0% vốn điều lệ (khoảng 60 đến 68 triệu cổ phiếu).
- Lượng cổ phiếu trôi nổi tự do (Free-float) ngoài thị trường: Chỉ đạt khoảng 4,24% (dưới 98 triệu cổ phiếu).
Tỷ lệ trôi nổi dưới 5% là nguyên nhân gốc rễ khiến khối ngoại không thể gom mua khối lượng lớn trên sàn. Khi có quỹ ngoại cần tái cơ cấu danh mục ETF, chỉ cần lệnh mua bán vài trăm nghìn cổ phiếu GAS là đã đủ làm thị giá biến động 3% – 5% trong phiên.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất cỗ máy dòng tiền của PV GAS được bóc tách chi tiết qua 2 biểu đồ dòng tiền:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
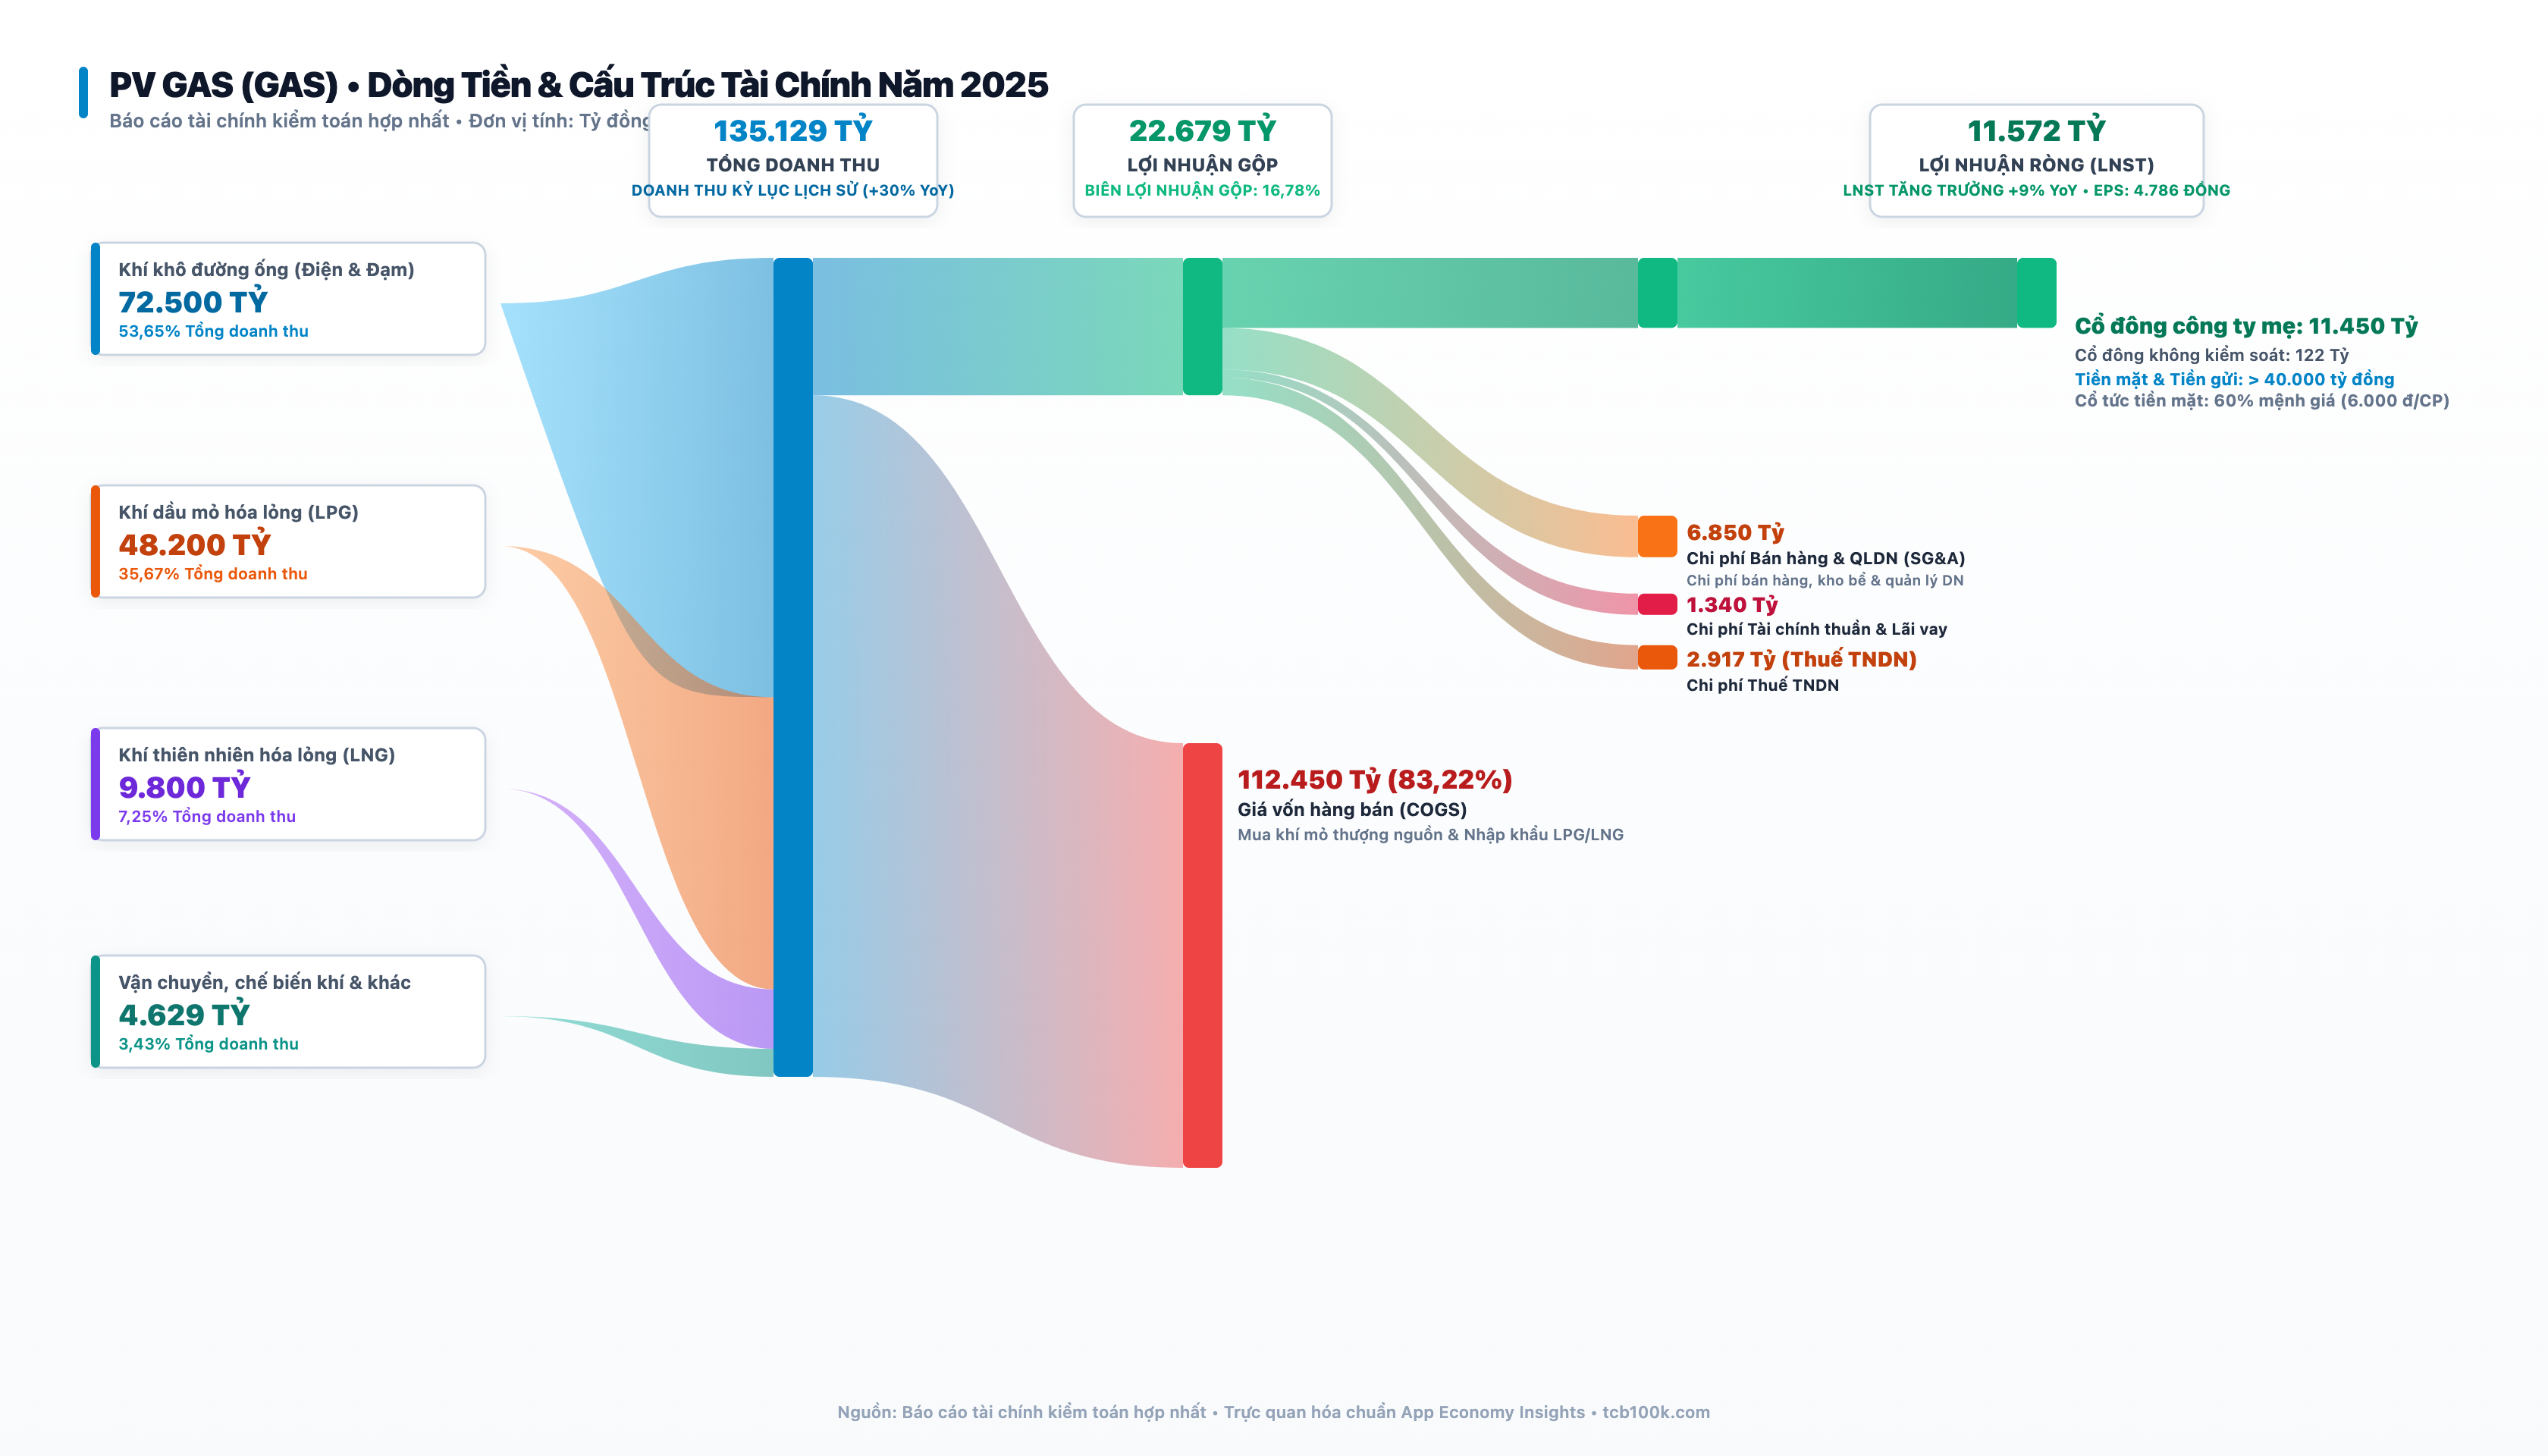
Bóc tách 4 vòi doanh thu năm 2025:
- Khí khô đường ống: Đạt 72.500 tỷ đồng (chiếm 53,65% tổng doanh thu). Cung cấp khí tự nhiên cho các nhà máy điện (Phú Mỹ, Nhơn Trạch, Cà Mau) và các nhà máy phân đạm (Đạm Phú Mỹ, Đạm Cà Mau).
- Khí dầu mỏ hóa lỏng (LPG): Đạt 48.200 tỷ đồng (chiếm 35,67%). Mảng kinh doanh thương mại LPG nội địa và xuất khẩu sang Campuchia, chiếm hơn 70% thị phần bán buôn cả nước.
- Khí thiên nhiên hóa lỏng (LNG): Đạt 9.800 tỷ đồng (chiếm 7,25%) từ các chuyến tàu nhập khẩu cập kho cảng LNG Thị Vải 1 triệu tấn để cấp bù khí thiếu hụt cho các hộ tiêu thụ công nghiệp.
- Dịch vụ vận chuyển và chế biến khí: Đạt 4.629 tỷ đồng (chiếm 3,43%).
Giá vốn hàng bán (COGS) chiếm 112.450 tỷ đồng (83,22% doanh thu), bao gồm tiền mua khí tại miệng giếng từ các chủ mỏ thượng nguồn và chi phí nhập khẩu LPG/LNG. Lợi nhuận gộp đạt 22.679 tỷ đồng (biên gộp 16,78%).
Chi phí SG&A ngốn 6.850 tỷ đồng cho hệ thống kho bể, trạm chiết và đội tàu vận tải. Nhờ lãi tiền gửi bù đắp chi phí lãi vay, lợi nhuận sau thuế đạt mức 11.572 tỷ đồng (cổ đông công ty mẹ hưởng 11.450 tỷ đồng).
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
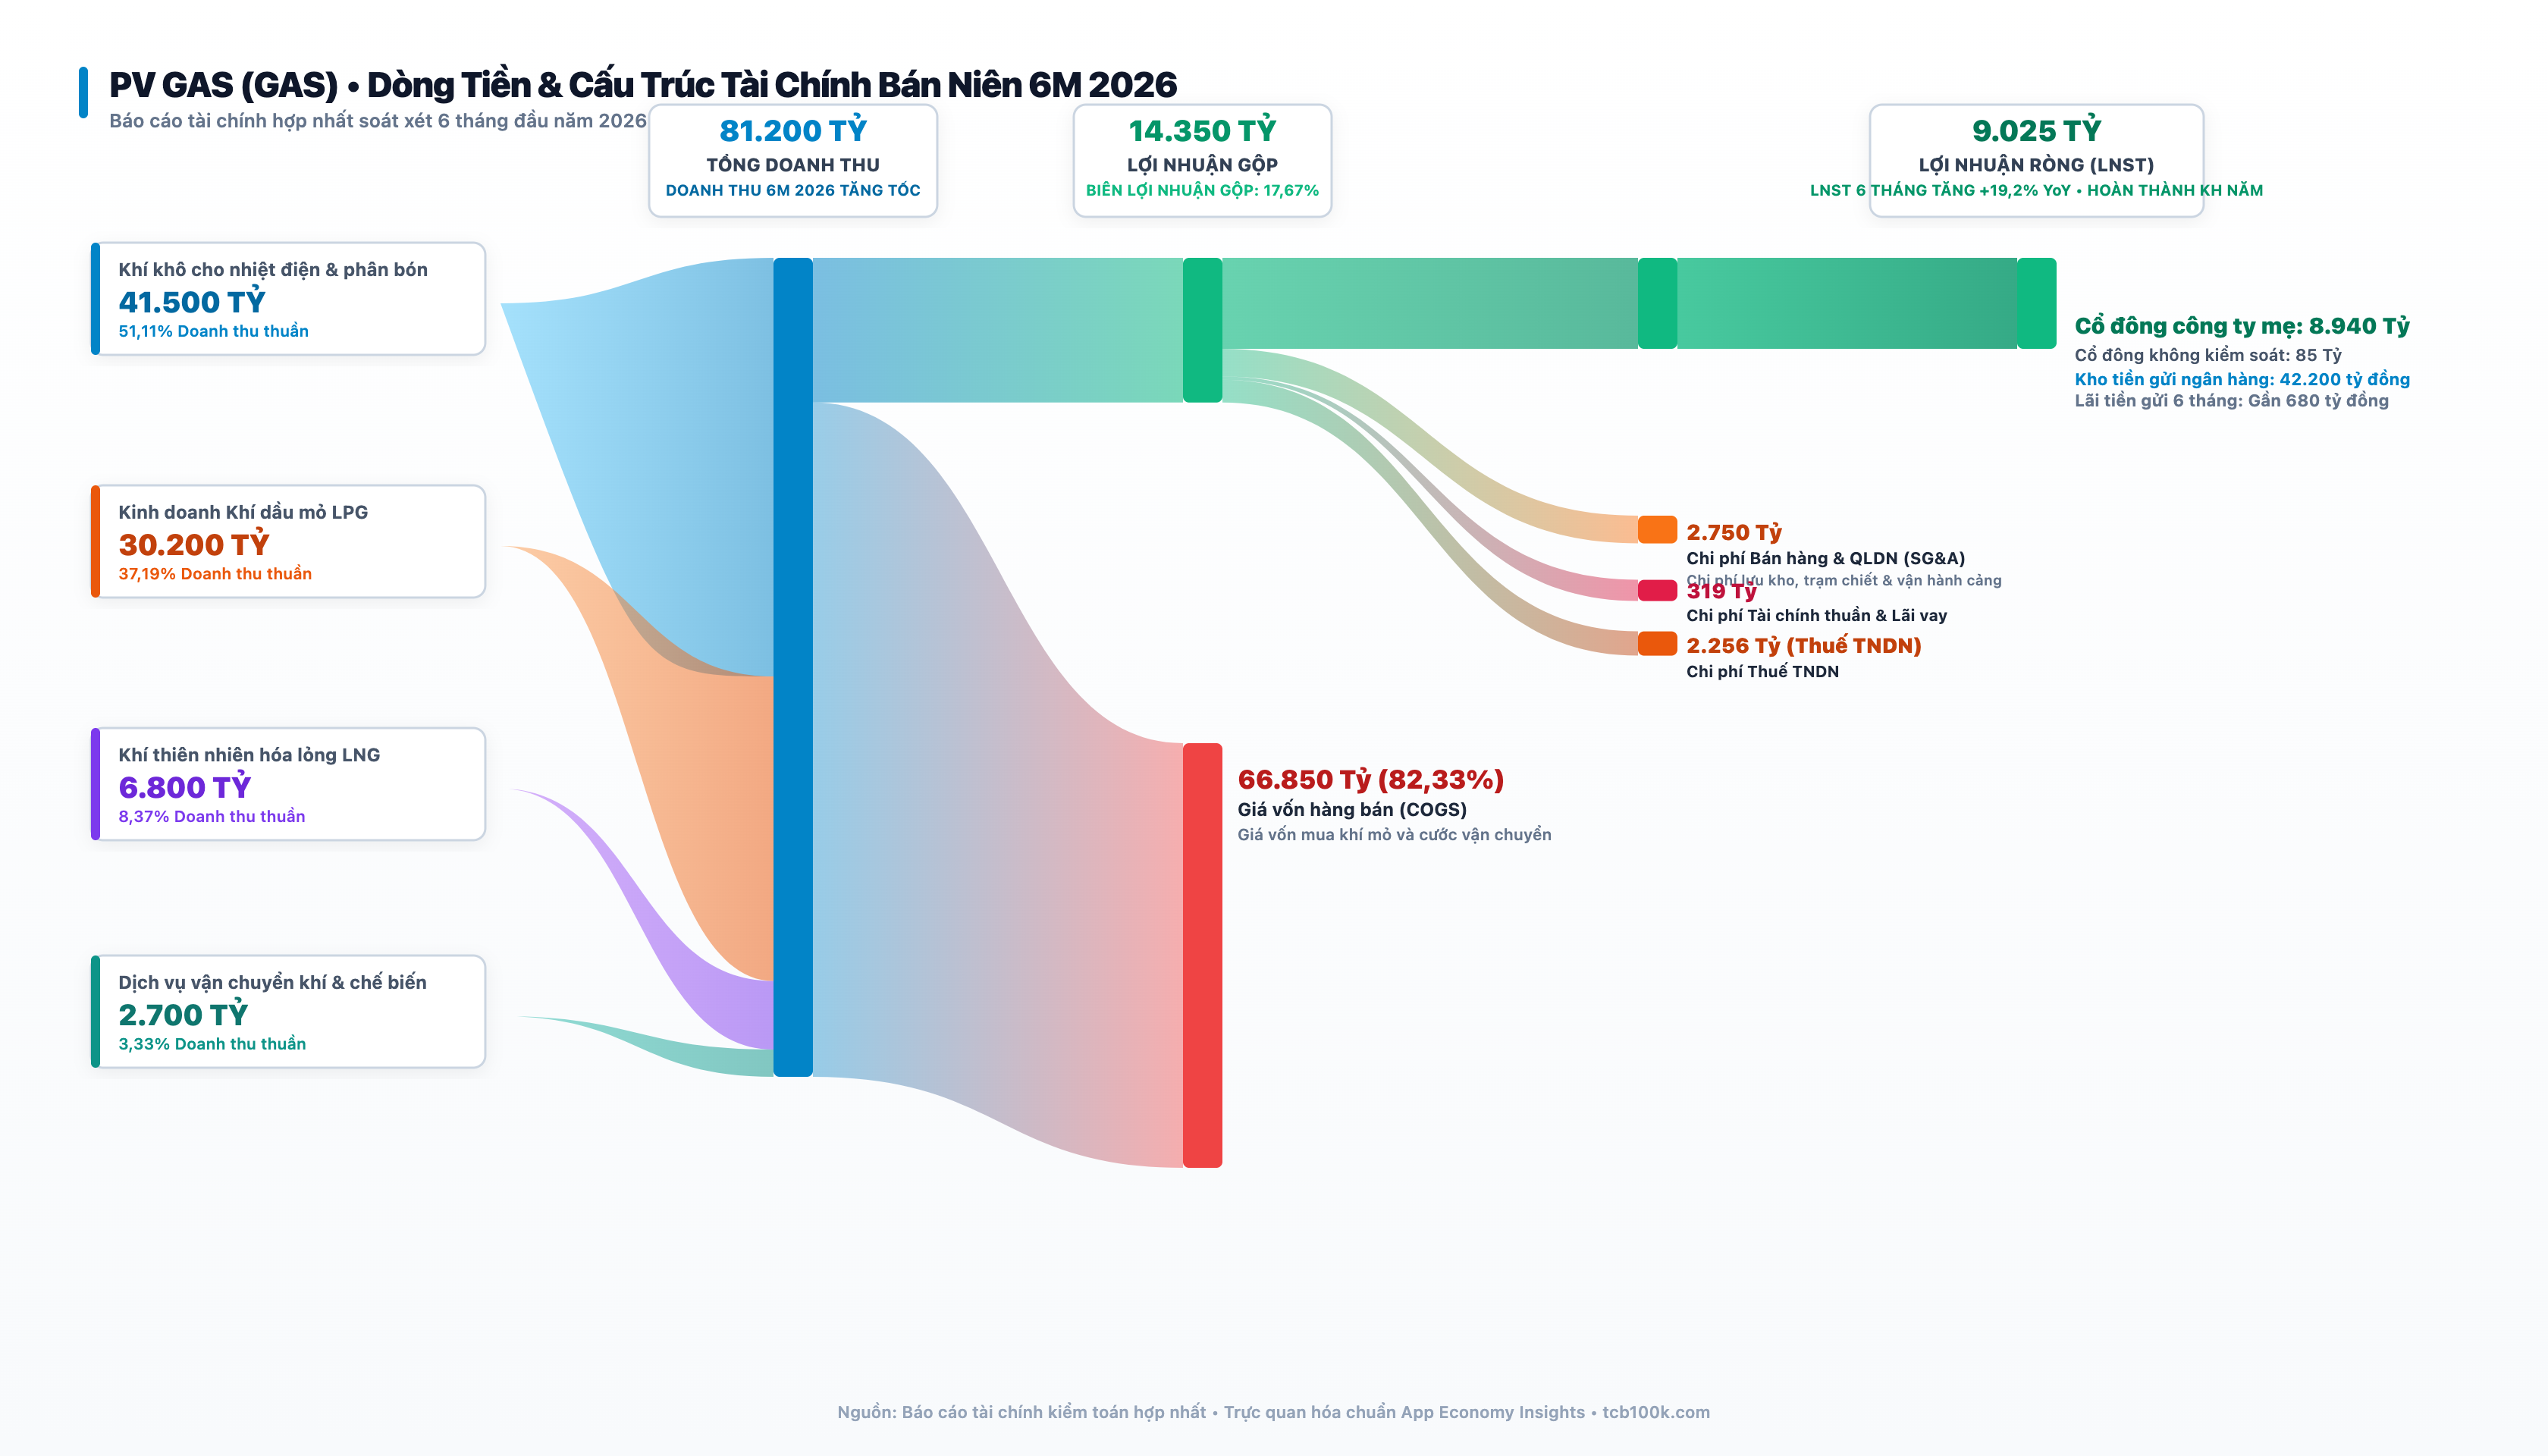
Trong 6 tháng đầu năm 2026:
- Doanh thu thuần đạt 81.200 tỷ đồng.
- Khí khô và LPG tiếp tục đóng vai trò chủ đạo, mang về hơn 71.700 tỷ đồng.
- LNST 6 tháng ghi nhận mức tăng ấn tượng 9.025 tỷ đồng (+19,2% YoY), hoàn thành kế hoạch lợi nhuận cả năm sớm 6 tháng.
3. Lợi thế cạnh tranh: Độc quyền tự nhiên hạ tầng khí quốc gia
PV GAS sở hữu vị thế độc quyền mà không bất kỳ doanh nghiệp tư nhân nào có thể vươn tới:
- Độc quyền 100% hệ thống đường ống dẫn khí: PV GAS là đơn vị duy nhất vận hành toàn bộ hệ thống đường ống dẫn khí khô ngoài khơi vào bờ (Hệ thống Nam Côn Sơn 1, Nam Côn Sơn 2, Cửu Long, Hàm Rồng - Thái Bình, PM3 - Cà Mau). Xây dựng một hệ thống đường ống khí ngốn hàng tỷ USD và đòi hỏi phê duyệt an ninh năng lượng quốc gia, tạo ra rào cản gia nhập thị trường tuyệt đối.
- Chi phối 70% thị phần LPG toàn quốc: Nắm giữ hạ tầng kho cảng đầu mối và trạm chiết nạp LPG trải dài từ Bắc chí Nam, chi phối nguồn cung khí đốt cho toàn bộ các ngành công nghiệp luyện kim, gốm sứ và dân dụng.
- Tiên phong hạ tầng LNG với kho cảng Thị Vải: Kho cảng LNG Thị Vải quy mô 1 triệu tấn/năm (chuẩn bị mở rộng lên 3 triệu tấn/năm) là hạ tầng nhập khẩu khí hóa lỏng duy nhất đang vận hành thương mại tại Việt Nam.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Dưới lớp vỏ tiền gửi 42.000 tỷ, PV GAS đối diện với những khúc mắc chiến lược:
Rủi ro 1: Suy giảm sản lượng tự nhiên từ các mỏ khí nội địa
Các mỏ khí truyền thống lớn tại bể Cửu Long và Nam Côn Sơn đang bước vào giai đoạn suy kiệt tự nhiên sau hàng chục năm khai thác. Sản lượng khí khô cấp cho phát điện sụt giảm 10% – 15% mỗi năm, buộc PV GAS phải tìm kiếm nguồn khí thay thế đắt đỏ hơn.
Rủi ro 2: Can bạc LNG Thị Vải và bế tắc giá điện với EVN
Khí LNG nhập khẩu từ Trung Đông hay Mỹ có giá biến động dữ dội theo thị trường quốc tế (12 – 16 USD/triệu BTU). Mức giá này khiến giá thành phát điện của các nhà máy điện khí LNG (như Nhơn Trạch 3 & 4) đắt gấp đôi so với nhiệt điện than. Tập đoàn Điện lực Việt Nam (EVN) luôn ngần ngại ký hợp đồng mua bán điện (PPA) dài hạn với cam kết bao tiêu sản lượng khí lớn, tạo ra nguy cơ kho cảng LNG hoạt động dưới công suất thiết kế.
Rủi ro 3: Bẫy tỷ giá USD/VND khi nhập khẩu năng lượng
Toàn bộ khí LNG và LPG nhập khẩu đều thanh toán bằng đồng USD, trong khi giá bán khí nội địa được quy đổi và thanh toán bằng tiền đồng. Khi tỷ giá USD/VND biến động mạnh, chi phí tài chính và rủi ro lỗ tỷ giá sẽ bào mòn lợi nhuận thương mại của công ty.
Rủi ro 4: Đại dự án Lô B Ô Môn chậm tiến độ
Dự án chuỗi khí – điện Lô B Ô Môn (quy mô gần 12 tỷ USD) là cứu cánh dài hạn của ngành khí nhưng liên tục vướng mắc về thủ tục đầu tư và phê duyệt cơ chế giá khí qua nhiều năm. Sự chậm trễ này làm lùi thời điểm đón dòng khí đầu tiên (First Gas), ảnh hưởng đến triển vọng tăng trưởng dài hạn của PV GAS.
5. Góc nhìn vỉa hè & Các giả thuyết âm mưu đằng sau con số BCTC
Trên các bàn trà đá phố tài chính, cổ phiếu GAS luôn gắn liền với các thuyết âm mưu ly kỳ:
Giả thuyết 1: “Cổ phiếu lái chỉ số phái sinh kinh điển nhất sàn chứng khoán”
Với việc Petrovietnam nắm giữ 95,76% vốn điều lệ, lượng cổ phiếu GAS trôi nổi tự do ngoài thị trường chỉ vỏn vẹn hơn 4% (dưới 98 triệu cổ phiếu), thanh khoản bình quân phiên chỉ khoảng hơn 1 triệu cổ.
Dân vỉa hè khẳng định: GAS là “con bài tẩy” lý tưởng nhất để các tay to và tạo lập thị trường điều khiển chỉ số VN30. Vào những phiên đáo hạn hợp đồng tương lai phái sinh, chỉ cần một lệnh kê mua hoặc quét bán vài trăm nghìn cổ phiếu GAS trong 15 phút phiên ATC là có thể kéo giật hoặc đè bẹp thị giá 2% – 4%, làm chỉ số VN30 biến động 3 – 5 điểm theo ý muốn. Những ai lướt sóng phái sinh đều thuộc nằm lòng câu dặn: “Muốn biết phái sinh Long hay Short, cứ nhìn bảng điện lệnh kê của GAS và VCB phiên chiều”.
Giả thuyết 2: “Cây ATM của Petrovietnam – Cứ thiếu tiền là rút cổ tức”
PV GAS sở hữu hơn 42.200 tỷ đồng tiền gửi ngân hàng. Kho tiền mặt này kiếm ra hàng nghìn tỷ tiền lãi mỗi năm. Nhưng tại sao PV GAS không dùng số tiền này để đầu tư mở rộng ồ ạt mà cứ giữ khư khư ở ngân hàng?
Giới thạo tin vỉa hè nhìn nhận: Đây là “kho dự trữ chiến lược” của Petrovietnam. Mỗi khi Tập đoàn Dầu khí cần dòng tiền mặt lớn để nộp ngân sách nhà nước hoặc tài trợ cho các dự án thượng nguồn kẹt vốn, PV GAS lại nhận được lệnh chi trả cổ tức tiền mặt khủng từ 50% đến 60% mệnh giá (5.000 – 6.000 VNĐ/cổ phiếu). Gần 96% số tiền cổ tức này sẽ chảy thẳng về tài khoản của Petrovietnam. Cổ đông cá nhân bên ngoài chỉ là những người “ngồi ăn ké” lộc cổ tức tiền tươi theo dòng tiền của công ty mẹ.
Giả thuyết 3: “Cuộc kiện toàn nhân sự thượng tầng tháng 9/2026”
Ngày 14/9/2026, ĐHĐCĐ bất thường của PV GAS đã đồng loạt thông qua việc bầu ông Bùi Minh Tiến (nguyên Thành viên HĐTV Petrovietnam) giữ chức Chủ tịch HĐQT và bổ nhiệm ông Dương Trí Hội làm Tổng Giám đốc. Cả hai lãnh đạo kỳ cựu trước đó là ông Nguyễn Thanh Bình và ông Phạm Văn Phong đều được điều động sang lãnh đạo các đơn vị thành viên khác (PVTrans và PVCFC).
Sự thay máu bộ máy điều hành cao nhất này được dân phân tích vỉa hè đánh giá là tín hiệu tăng tốc cho giai đoạn triển khai thực địa dự án Lô B Ô Môn và tháo gỡ cơ chế nhập khẩu khí LNG. Petrovietnam cần những nhân sự có kinh nghiệm quản trị tập đoàn để trực tiếp kết nối với các bộ ngành, giải quyết bài toán cơ chế giá khí cho Quy hoạch Điện VIII.
6. Ma trận định giá 3 kịch bản
Định giá PV GAS dựa trên kịch bản giá dầu thế giới và tiến độ giải ngân chuỗi dự án LNG/Lô B:
| Kịch bản | Giả định Giá dầu & Thị trường | LNST Cổ đông mẹ | P/E Mục tiêu | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Giá dầu Brent giảm về 65 USD, tiêu thụ khí cho điện chững lại, kho LNG chạy 50% | 9.500 Tỷ | 14,0x | 65.000 VNĐ | Vùng hỗ trợ cứng định giá theo dòng cổ tức |
| Kịch bản Cơ sở (Base) | Giá dầu Brent ổn định 75–80 USD, LNG Thị Vải mở rộng, LNST duy trì 12.500 tỷ | 12.500 Tỷ | 16,0x | 88.000 VNĐ | Vùng định giá cân bằng, nắm giữ ăn cổ tức tiền mặt |
| Kịch bản Lạc quan (Bull) | Lô B Ô Môn có quyết định FID dứt khoát, điện khí LNG Nhơn Trạch phát điện thương mại | 14.500 Tỷ | 18,0x | 105.000 VNĐ | Chốt lời khi thị trường hưng phấn theo chu kỳ dầu khí |
7. Kết luận thực tế
PV GAS là doanh nghiệp mang đặc tính phòng thủ kinh điển: Độc quyền tự nhiên, bảng cân đối kế toán không nợ vay rủi ro, tiền gửi ngân hàng hơn 42.000 tỷ đồng và dòng cổ tức tiền mặt 5.000 – 6.000 VNĐ/cổ phiếu đều đặn mỗi năm.
Ở mức thị giá 77.000 VNĐ, cổ phiếu mang lại tỷ suất cổ tức tiền mặt khoảng 7% – 8%/năm, phù hợp cho nhà đầu tư tổ chức và cá nhân có khẩu vị an toàn, tìm kiếm nơi trú ẩn tài sản dài hạn. Cổ phiếu không dành cho những ai thích lướt sóng nhanh bởi thanh khoản trôi nổi thấp và biên độ giá thường bị chi phối bởi các toan tính điều tiết chỉ số của thị trường phái sinh. Chiến lược tối ưu: Mua gom tích lũy quanh vùng giá 72.000 – 75.000 VNĐ, giữ chặt ăn cổ tức tiền tươi và bỏ ngoài tai những biến động giật cục ngắn hạn của phiên phái sinh.