Mổ Xẻ Vinamilk (VNM): Cỗ Máy In Tiền Mặt 63.000 Tỷ, Bẫy Bão Hòa Ngành Sữa Và Bài Toán Tái Sinh Thương Hiệu
Đóng cửa phiên giao dịch gần nhất, cổ phiếu VNM dừng tại mức 57.700 VNĐ/cổ phiếu. Với gần 2,09 tỷ cổ phiếu đang lưu hành, quy mô vốn hóa của Vinamilk đạt 120.590 tỷ đồng (~4,82 tỷ USD). Định giá P/E trượt (TTM) đang dao động quanh mức 12,8 lần (tính trên EPS 4.504 VNĐ năm 2025) hoặc 14,3 lần (nếu tính theo phần LNST sau khi trích lập các quỹ khen thưởng phúc lợi), tương đương mức chiết khấu sâu so với định giá trung bình 5 năm lịch sử của chính cổ phiếu này (thường quanh 18 – 22 lần).
Báo cáo tài chính kiểm toán năm 2025 xác nhận tổng doanh thu hợp nhất của Vinamilk đạt mức kỷ lục mới 63.724 tỷ đồng, lợi nhuận sau thuế đạt 9.414 tỷ đồng (EPS đạt 4.504 đồng/cổ phiếu). Bước sang 6 tháng đầu năm 2026, nhờ chiến dịch tái định vị thương hiệu và đẩy mạnh mảng xuất khẩu, doanh thu tiếp tục tăng tốc lên 34.996 tỷ đồng (+17,8% YoY) và lợi nhuận sau thuế tăng mạnh lên 5.643 tỷ đồng (+38,4% YoY).
Vinamilk là doanh nghiệp có bảng cân đối kế toán sạch bậc nhất sàn HOSE: Không nợ vay trái phiếu, không đầu tư ngoài ngành rủi ro, sở hữu kho tiền mặt và tiền gửi ngân hàng hơn 23.100 tỷ đồng (chiếm tới 43% tổng tài sản). Nhưng thị trường vẫn định giá VNM ở vùng P/E khiêm tốn vì một rào cản mang tính quy luật: Thị trường tiêu thụ sữa nội địa đã tiệm cận ngưỡng bão hòa tự nhiên cùng xu hướng già hóa dân số.
1. Diễn biến kỹ thuật, Hành vi dòng tiền & Tỷ lệ sở hữu khối ngoại
Trên đồ thị kỹ thuật, cổ phiếu VNM đã thiết lập vùng đáy dài hạn và đang trong nhịp phục hồi bền bỉ:
Vùng đáy trung hạn vững chắc của VNM nằm tại 52.000 VNĐ, trong khi ngưỡng kháng cự then chốt nằm tại 72.000 VNĐ. Khối lượng giao dịch bình quân đạt 4,2 triệu cổ phiếu/phiên. Sau nhiều năm bị khối ngoại bán ròng miệt mài do lo ngại tăng trưởng chậm, dòng tiền ngoại gần đây đã có dấu hiệu mua ròng trở lại khi biên lợi nhuận gộp của Vinamilk phục hồi rõ nét từ quý 4/2025 sang nửa đầu năm 2026.
Tỷ lệ sở hữu nước ngoài (Room ngoại): Đế chế mở trần 100% và liên minh F&N – Jardine
Trái ngược với đa số doanh nghiệp niêm yết tại Việt Nam, Vinamilk là doanh nghiệp quy mô lớn đi tiên phong trong việc mở cửa hoàn toàn cho dòng vốn ngoại:
- Giới hạn sở hữu nước ngoài tối đa (FOL): 100%. Từ giữa năm 2016, Vinamilk đã thông qua Nghị quyết HĐQT rút các ngành nghề kinh doanh có điều kiện để xóa bỏ hoàn toàn trần room ngoại 49%, mở đường cho nhà đầu tư nước ngoài tự do mua bán cổ phiếu.
- Tỷ lệ sở hữu thực tế của khối ngoại: Dao động quanh mức 49,5% – 52,8% vốn điều lệ. Ở thời kỳ hoàng kim (2018–2021), tỷ lệ nắm giữ của khối ngoại từng vượt 58%. Sau đó, làn sóng cơ cấu danh mục rút vốn chung khỏi thị trường cận biên của các quỹ toàn cầu khiến tỷ lệ này thoái lui về quanh ngưỡng 50%.
- Dư địa khối ngoại còn trống: Khoảng 47% – 50%, tương đương hơn 1 tỷ cổ phiếu VNM có thể được mua thêm bất kỳ lúc nào mà không gặp rào cản hạn ngạch.
Cơ cấu cổ đông ngoại của Vinamilk mang tính chất chiến lược sâu sắc chứ không thuần túy là dòng tiền tài chính ngắn hạn. Hơn 31% vốn điều lệ của công ty nằm trong tay hai tập đoàn đa quốc gia:
- Tập đoàn Fraser and Neave (F&N - Singapore): Thuộc quyền kiểm soát của tỷ phú Thái Lan Charoen Sirivadhanabhakdi. Thông qua hai pháp nhân F&N Dairy Investments Pte. Ltd và F&NBEV Manufacturing Pte. Ltd, nhóm này sở hữu tổng cộng 20,4% vốn điều lệ và kiên trì mua thêm qua từng đợt thoái vốn nhà nước.
- Platinum Victory Pte. Ltd (Singapore): Đơn vị trực thuộc tập đoàn đa ngành Jardine Matheson, hiện nắm giữ 10,6% vốn điều lệ.
Cùng với cổ đông Nhà nước là Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) nắm giữ 36,0%, bộ ba cổ đông lớn nhất đã kiểm soát hơn 67% cổ phần VNM. Sự hiện diện của hai cổ đông ngoại F&N và Platinum Victory đảm bảo chuẩn mực quản trị doanh nghiệp minh bạch tầm quốc tế, đồng thời tạo áp lực thường trực buộc ban điều hành phải duy trì chính sách trả cổ tức bằng tiền mặt tối thiểu 35% – 40% mỗi năm để đảm bảo lợi suất đầu tư cho các cổ đông chiến lược.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất cỗ máy in tiền mặt của Vinamilk được thể hiện tường minh qua hai lát cắt dòng tiền:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
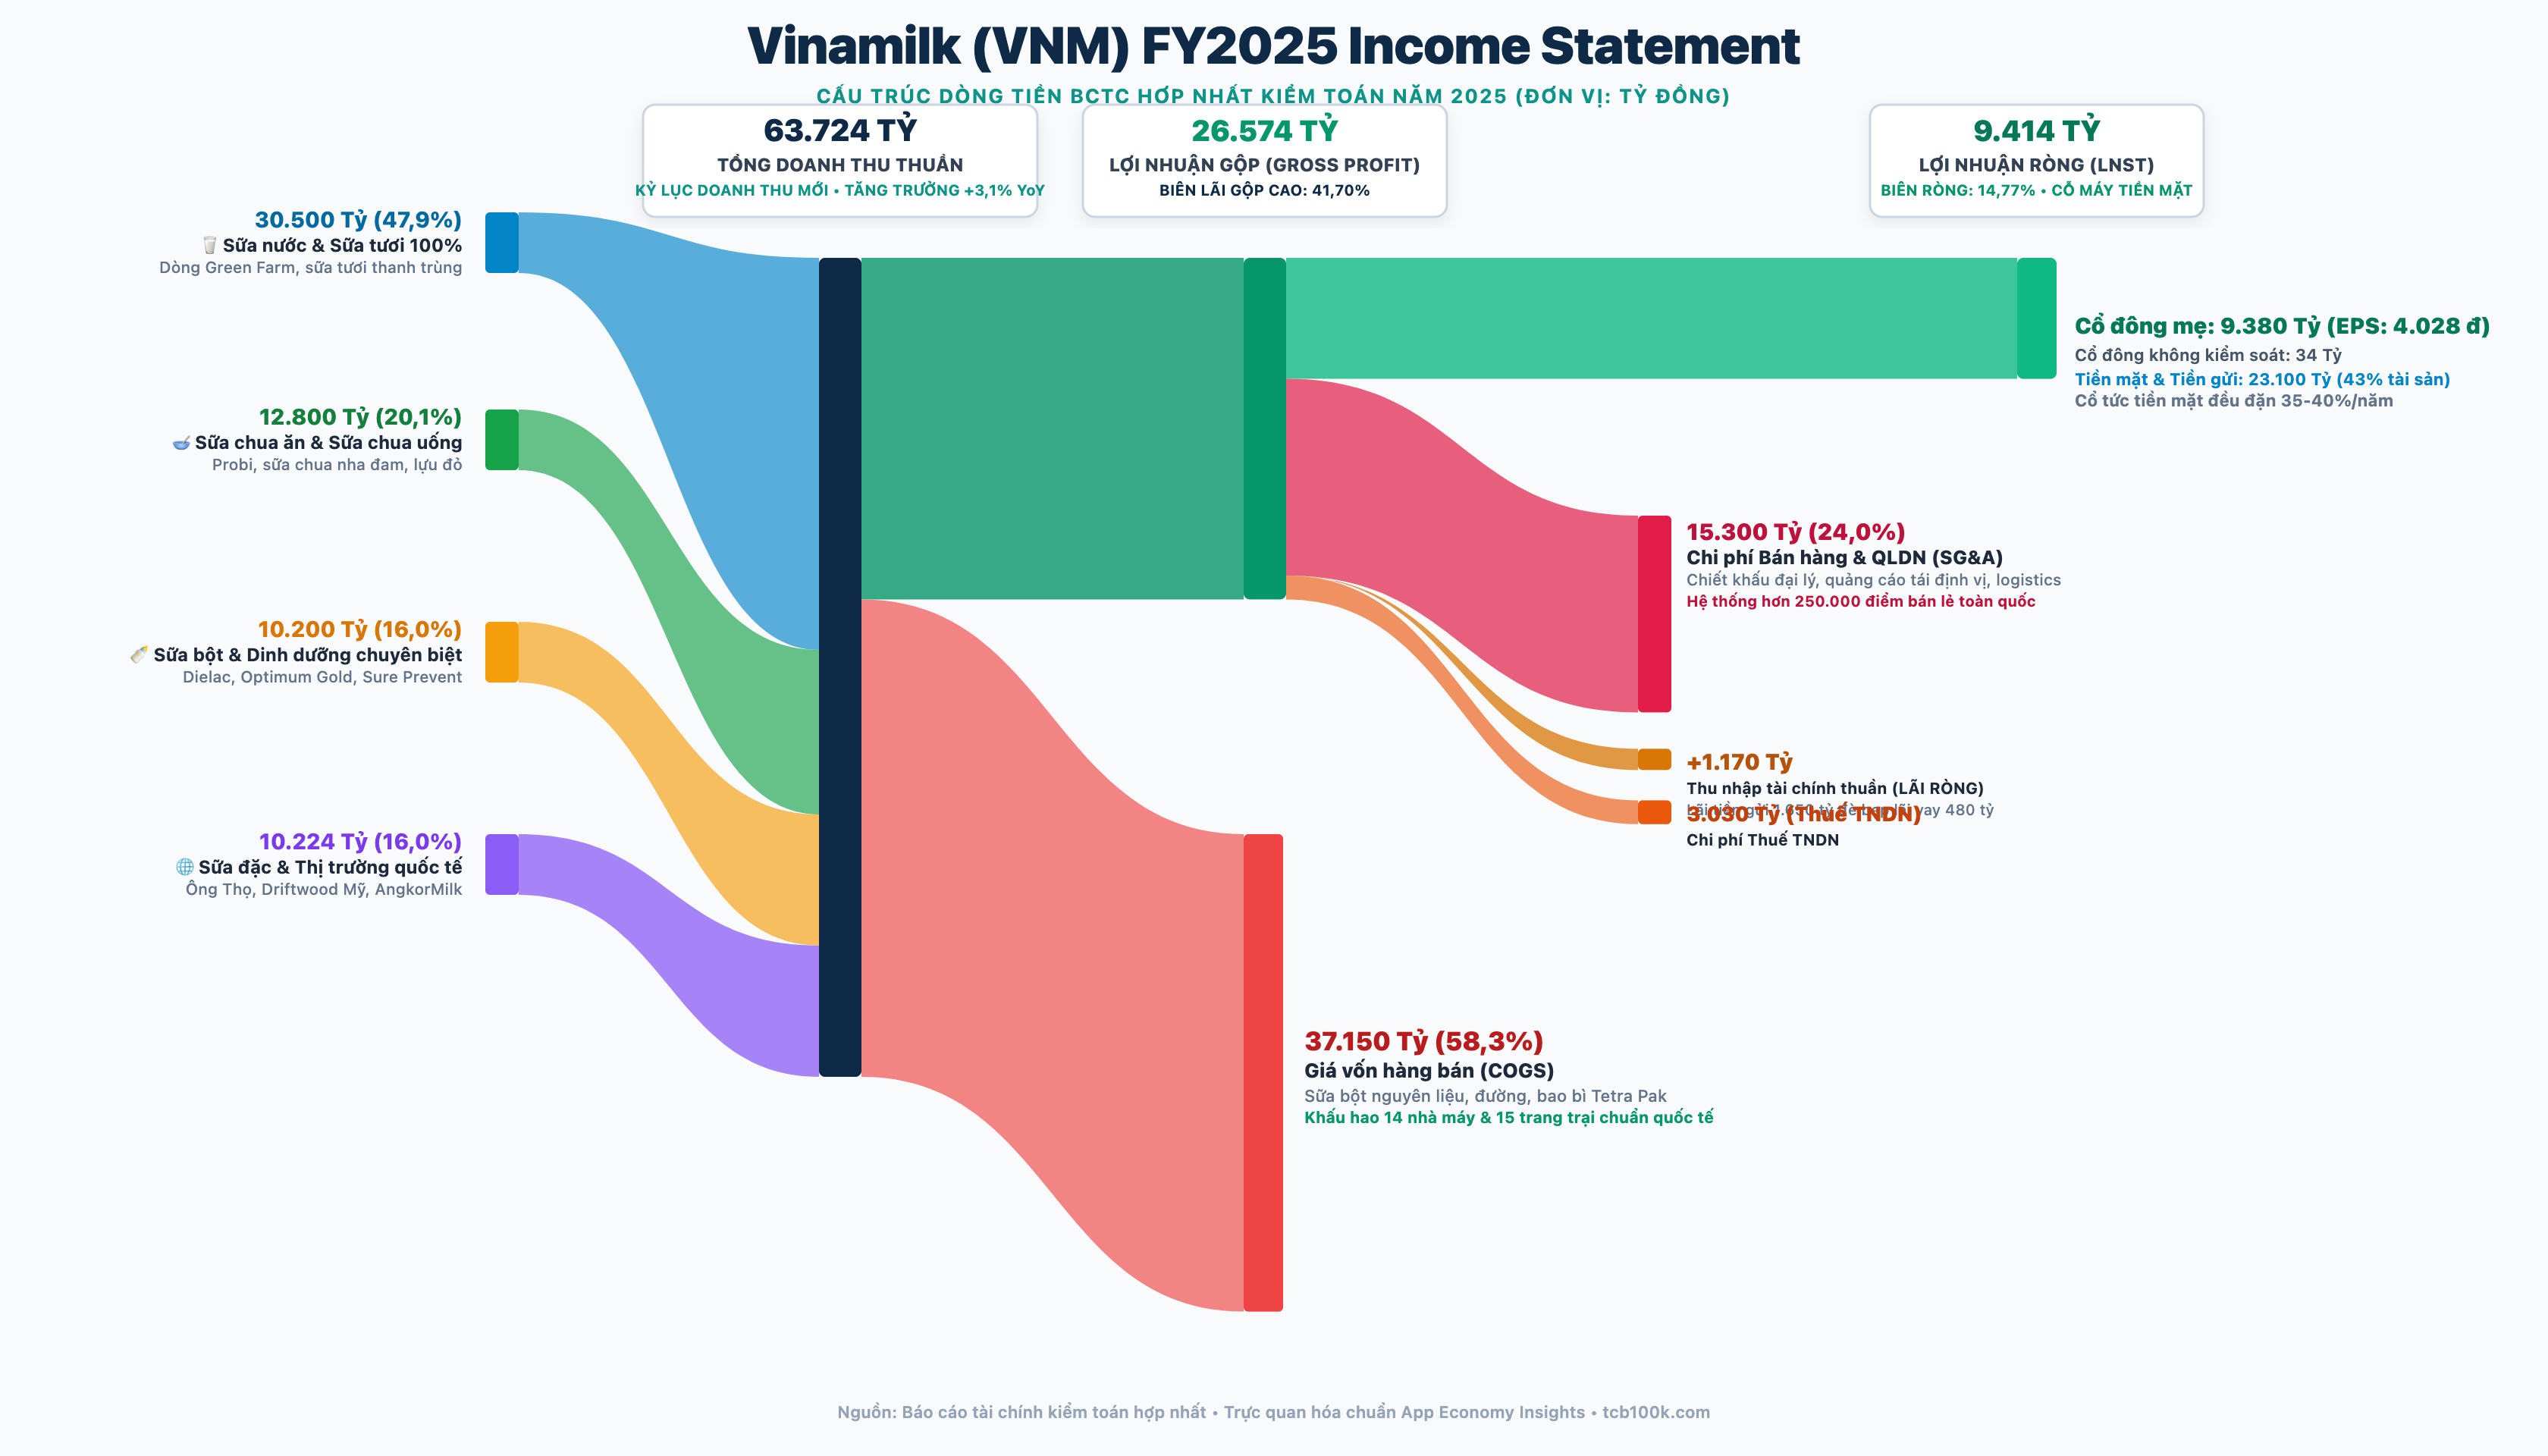
Bóc tách 4 vòi doanh thu năm 2025:
- Sữa nước & Sữa tươi các loại (Liquid milk): Đóng góp 30.500 tỷ đồng (chiếm 47,9% doanh thu). Đây là mảng kinh doanh cốt lõi với dòng sản phẩm cao cấp Green Farm và sữa tươi 100% thanh trùng.
- Sữa chua ăn & Sữa chua uống (Yogurt): Đạt 12.800 tỷ đồng (chiếm 20,1% doanh thu). Mảng này có biên lợi nhuận gộp cao nhất nhờ các dòng sản phẩm men sống Probi, sữa chua nha đam và lựu đỏ.
- Sữa bột & Dinh dưỡng chuyên biệt (Powder milk): Đạt 10.200 tỷ đồng (chiếm 16,0%). Mảng này chịu cạnh tranh gay gắt từ sữa ngoại nhập khẩu nhưng vẫn duy trì vị thế áp đảo ở khu vực nông thôn với Dielac và Optimum Gold.
- Sữa đặc & Thị trường quốc tế (Exports & Foreign Subs): Đạt 10.224 tỷ đồng (chiếm 16,0%). Dòng sữa đặc Ông Thọ và Ngôi Sao Phương Nam thống trị tuyệt đối mảng pha chế cà phê, trong khi xuất khẩu sang Trung Đông và doanh thu từ Driftwood (Mỹ), AngkorMilk (Campuchia) mang lại nguồn ngoại tệ ổn định.
Điểm nổi bật nhất trên báo cáo tài chính của Vinamilk là biên lợi nhuận gộp đạt tới 41,70% (26.574 tỷ đồng lợi nhuận gộp / 63.724 tỷ đồng doanh thu). Chi phí bán hàng và quảng cáo (SG&A) ngốn 15.300 tỷ đồng (~42 tỷ đồng/ngày) để duy trì mạng lưới hơn 250.000 điểm bán lẻ. Doanh thu tài chính từ tiền gửi đạt 1.650 tỷ đồng, đè bẹp chi phí lãi vay (480 tỷ), giúp công ty lãi ròng tài chính hơn 1.170 tỷ đồng. Kết quả là lợi nhuận sau thuế đạt 9.414 tỷ đồng (biên ròng 14,77%).
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
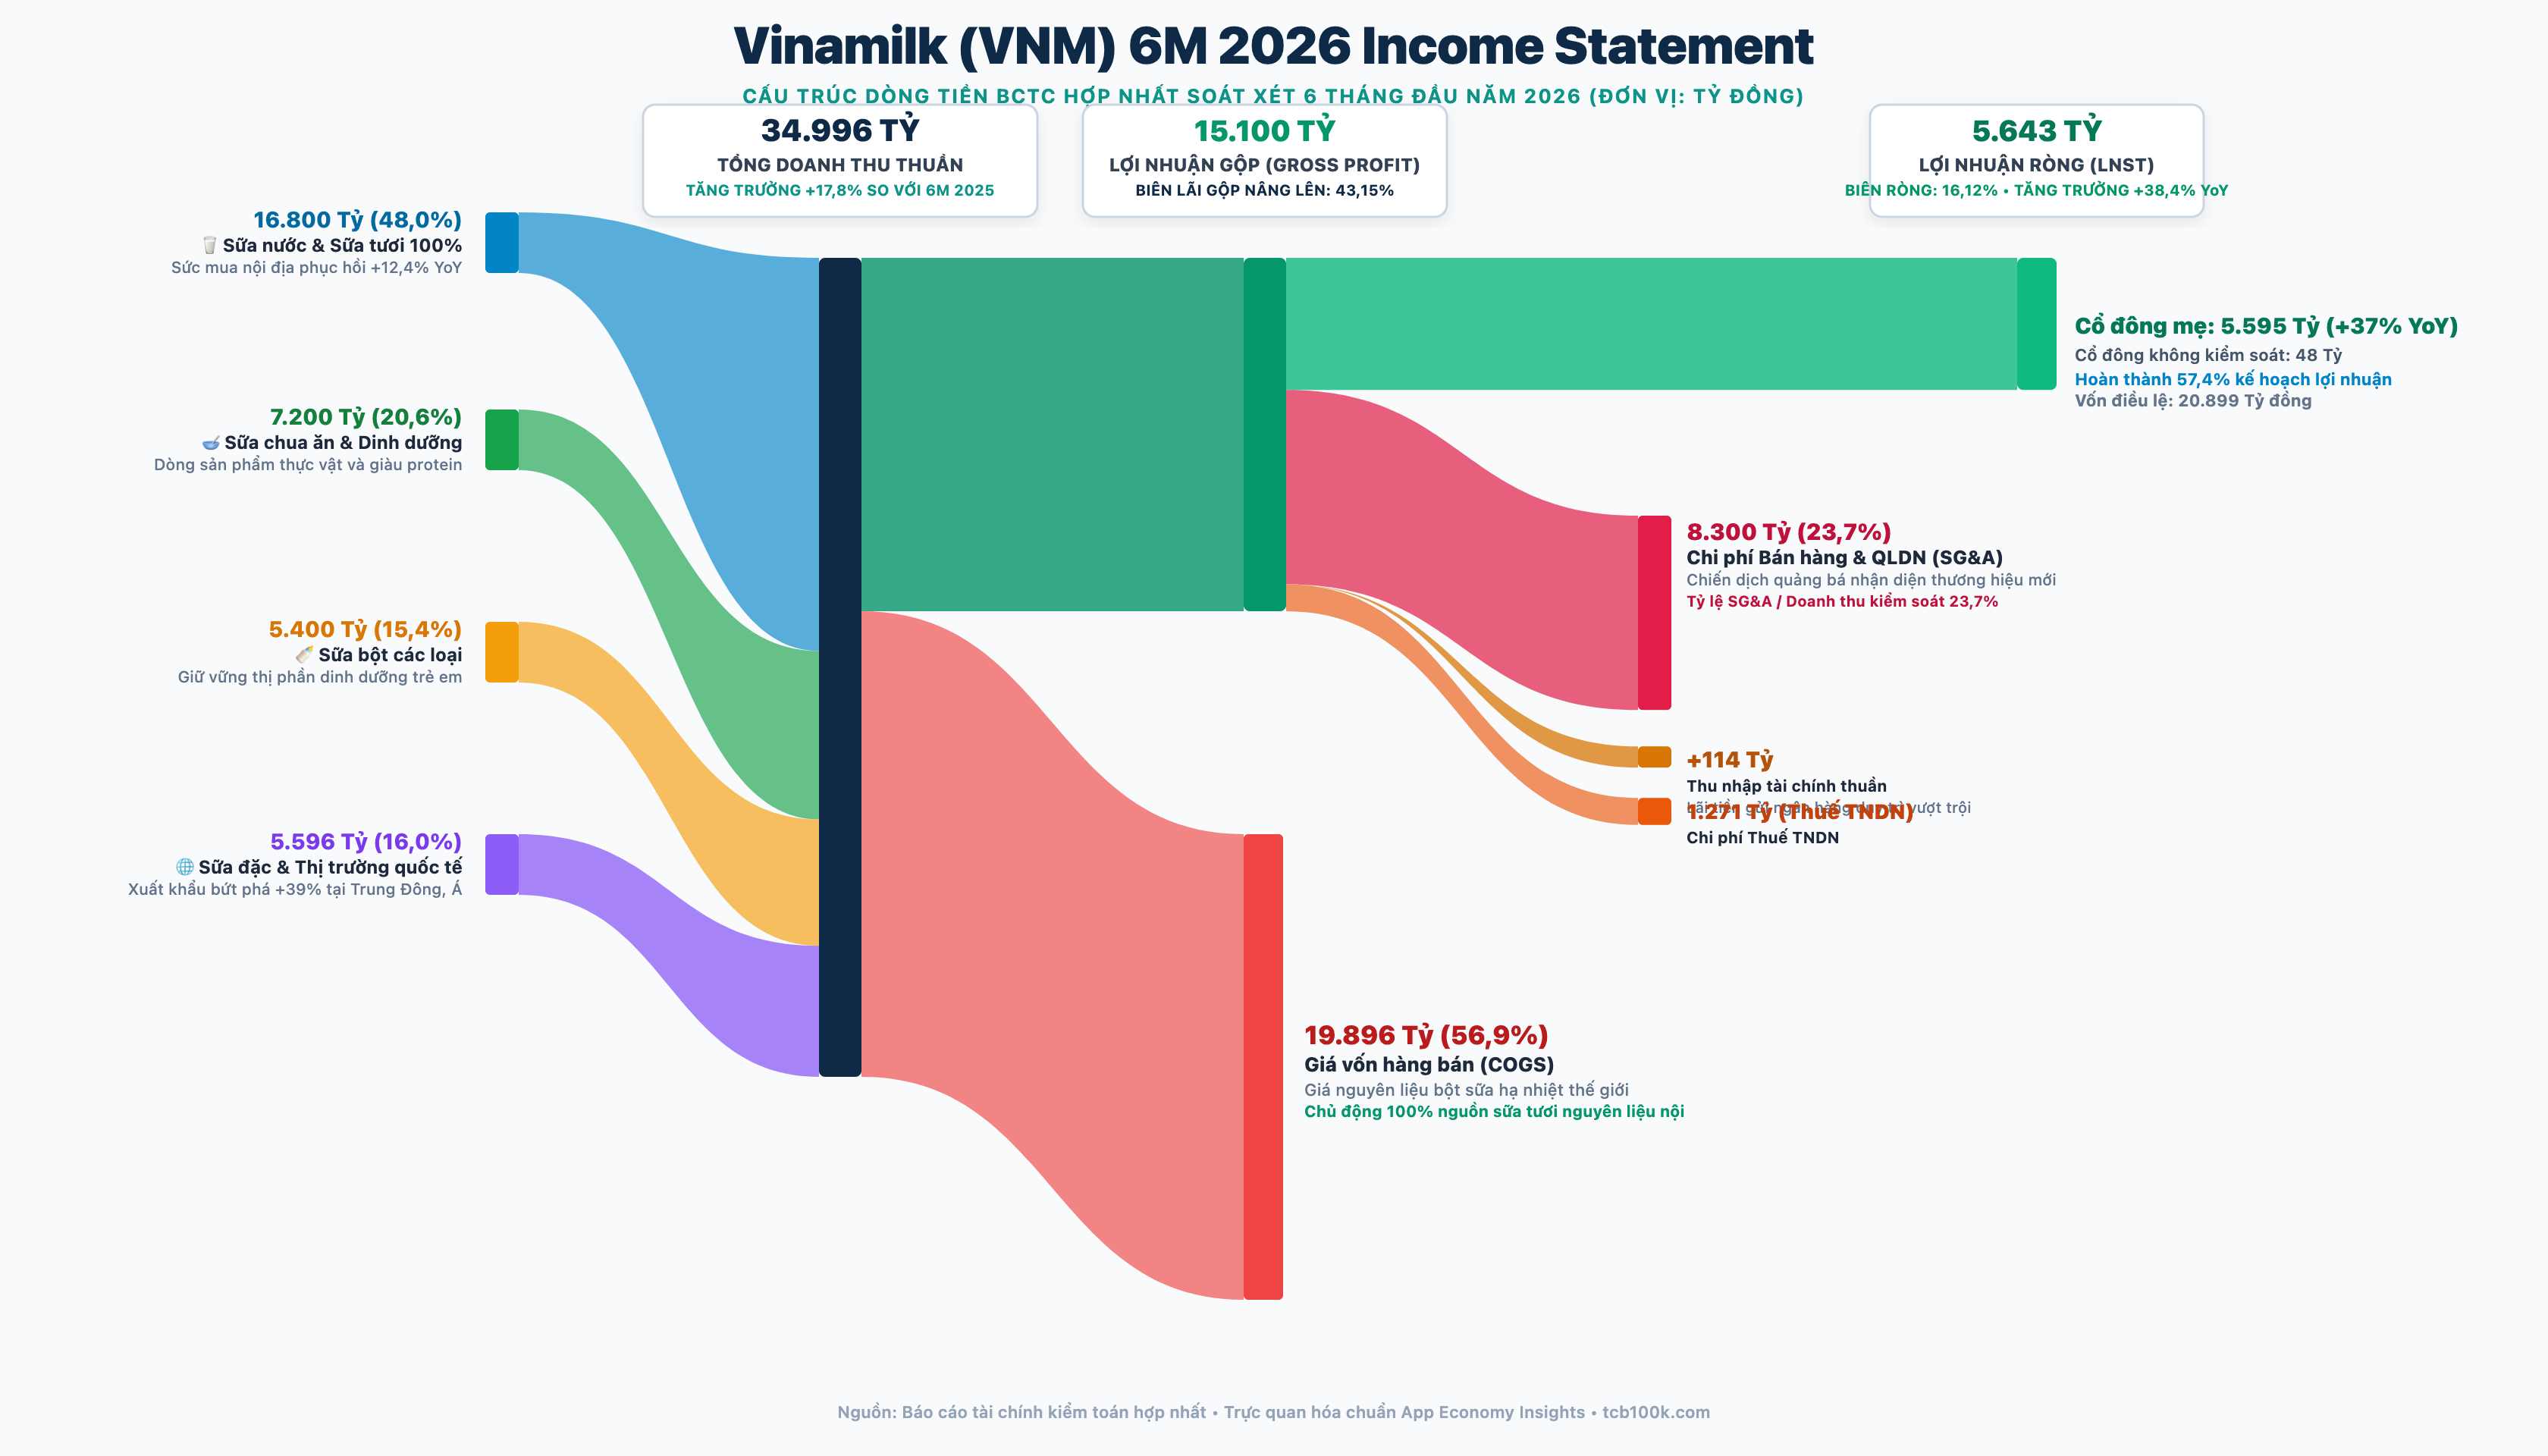
Trong 6 tháng đầu năm 2026, cơ cấu tài chính bộc lộ bước chuyển mình mạnh mẽ:
- Biên lãi gộp nới rộng lên 43,15%: Giá bột sữa nguyên liệu nhập khẩu (WMP, SMP) trên thị trường thế giới duy trì ở vùng thấp, trong khi Vinamilk làm chủ đàn bò sữa nội địa cung ứng hơn 1 triệu lít sữa tươi nguyên liệu mỗi ngày.
- Xuất khẩu bùng nổ: Doanh thu thị trường quốc tế tăng trưởng gần 39% lên 8.400 tỷ đồng nhờ ký kết thêm nhiều hợp đồng cung ứng sữa bột quy mô lớn tại các quốc gia Trung Đông và Bắc Phi.
- Biên lợi nhuận ròng tăng vọt lên 16,12%: Mang về 5.595 tỷ đồng LNST cho cổ đông mẹ trong nửa đầu năm.
3. Lợi thế cạnh tranh (Moat): Con hào kinh tế khó có thể xuyên thủng
Vinamilk sở hữu những lợi thế cạnh tranh mang tính cấu trúc vững như bàn thạch:
- Hệ thống phân phối sâu rộng nhất Việt Nam: Hơn 250.000 điểm bán lẻ truyền thống (GT) phủ kín từ thành thị đến từng tiệm tạp hóa ở thôn bản xa xôi, kết hợp hàng chục nghìn điểm bán hiện đại (MT) và chuỗi cửa hàng Giấc Mơ Sữa Việt. Rào cản phân phối này khiến bất kỳ hãng sữa ngoại nào vào Việt Nam cũng chỉ có thể cạnh tranh ở phân khúc siêu thị thành thị chứ không thể len lỏi vào thị trường nông thôn.
- Chuỗi cung ứng khép kín từ đồng cỏ đến bàn ăn: 15 trang trại chuẩn quốc tế (GlobalGAP, Organic) với đàn bò sữa hơn 140.000 con, kết hợp mạng lưới 14 nhà máy chế biến sữa tự động hóa hiện đại rải khắp cả nước. Quy mô sản xuất khổng lồ giúp Vinamilk tối ưu hóa chi phí sản xuất trên mỗi lít sữa (Economies of Scale) mà không đối thủ nào trong nước có thể bì kịp.
- Thương hiệu quốc dân ăn sâu vào tiềm thức: Gần 50 năm phát triển, các nhãn hàng như Sữa tươi Vinamilk, Dielac, Sữa chua Probi, Sữa đặc Ông Thọ đã trở thành danh từ chung trong tâm trí người tiêu dùng Việt Nam qua nhiều thế hệ.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Nhìn vào kho tiền mặt 23.000 tỷ và biên lãi 43%, rủi ro trọng yếu của Vinamilk nằm ở bẫy bão hòa tăng trưởng (Growth Satiation):
Rủi ro 1: Xu hướng già hóa dân số và sụt giảm tỷ lệ sinh
Ngành sữa trẻ em (Infant formula) phụ thuộc trực tiếp vào số lượng trẻ sơ sinh ra đời mỗi năm. Tỷ lệ sinh tại các đô thị lớn của Việt Nam đang giảm dần xuống dưới mức thay thế (1,5 – 1,7 con/phụ nữ). Thị trường sữa bột cho trẻ em – vốn là mảng có biên lợi nhuận cao nhất trong quá khứ – đang suy giảm dung lượng thị trường vĩnh viễn.
Rủi ro 2: Xu hướng chuyển dịch tiêu dùng sang sữa hạt và thực vật
Người tiêu dùng thành thị, đặc biệt là thế hệ Gen Z và Millennials, ngày càng có xu hướng hạn chế tiêu thụ sữa bò truyền thống do lo ngại dị ứng lactose, tăng cân hoặc ăn thuần chay. Các sản phẩm sữa hạt (hạnh nhân, yến mạch, đậu nành) đang lấy đi thị phần của sữa nước truyền thống, buộc Vinamilk phải tốn thêm hàng nghìn tỷ chi phí R&D và marketing để bắt kịp xu hướng.
Rủi ro 3: Bẫy cổ phiếu tăng trưởng chậm (Dividend Trap)
Doanh thu của Vinamilk trong nhiều năm qua chỉ tăng trưởng quanh mức 2% – 5%/năm, thấp hơn tốc độ tăng trưởng GDP của cả nước. Khi một doanh nghiệp không còn cơ hội tái đầu tư lợi nhuận với tỷ suất sinh lời vượt trội (ROIC), họ buộc phải đem tiền mặt chia cổ tức cho cổ đông (35% – 40% mỗi năm). VNM đã chuyển đổi từ một cổ phiếu tăng trưởng (Growth stock) sang một cổ phiếu thu nhập cổ tức (Income stock), tương tự một trái phiếu vĩnh cửu có lãi suất 6% – 7%/năm.
Rủi ro 4: Chi phí quảng cáo và chiết khấu đại lý ngày càng đắt đỏ
Để giữ vững 50% thị phần trước sự cạnh tranh không khoan nhượng từ TH True Milk, Nutifood và các dòng sữa nhập khẩu cao cấp từ Nhật Bản, Úc, New Zealand, Vinamilk phải đổ hơn 15.000 tỷ đồng mỗi năm cho các chương trình khuyến mãi, chiết khấu và tài trợ bảng hiệu. Số tiền này tương đương gần một phần tư tổng doanh thu cả năm của công ty.
5. Chất lượng lợi nhuận: Tiền tươi thóc thật số 1 thị trường
Khác với các doanh nghiệp bất động sản hay xây dựng, chất lượng lợi nhuận của Vinamilk là đỉnh cao của sự an toàn:
- Dòng tiền thuần từ kinh doanh (CFO) dương đều đặn 9.000 – 10.000 tỷ đồng mỗi năm: Hàng hóa sản xuất ra được phân phối qua hệ thống đại lý thu tiền theo tuần hoặc thanh toán tiền mặt. Doanh nghiệp hầu như không có rủi ro nợ xấu khó đòi.
- Kho tiền mặt khổng lồ 23.100 tỷ đồng: Số tiền gửi tiết kiệm này tạo ra lá chắn phòng thủ tuyệt đối. Khi lãi suất trên thị trường biến động hay kinh tế suy thoái, Vinamilk vẫn nhận đều đặn hơn 1.600 tỷ đồng tiền lãi ngân hàng hàng năm.
- Cổ tức tiền mặt dồi dào: Doanh nghiệp duy trì cam kết chi trả cổ tức bằng tiền mặt tỷ lệ 35% – 40% mệnh giá (3.500 – 4.000 VNĐ/cổ phiếu). Với thị giá 57.700 VNĐ, tỷ suất cổ tức tiền mặt (Dividend Yield) đạt khoảng 6,2% – 6,9%/năm, cao hơn đáng kể so với lãi suất gửi tiết kiệm ngân hàng kỳ hạn 12 tháng.
6. Ma trận định giá 3 kịch bản & Chốt hạ luận điểm
Định giá cổ phiếu VNM dựa trên năng lực phục hồi biên lợi nhuận và mở rộng thị trường xuất khẩu quốc tế:
| Kịch bản | Giả định Doanh thu & Tăng trưởng | Lợi nhuận sau thuế mẹ | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Giá nguyên liệu bột sữa tăng vọt, tiêu dùng nội địa đi ngang, xuất khẩu chững lại | 8.800 Tỷ | 12,0x | 50.500 VNĐ | Vùng hỗ trợ cứng định giá theo dòng cổ tức |
| Kịch bản Cơ sở (Base) | Doanh thu tăng trưởng 6%, biên lãi gộp duy trì 42%, xuất khẩu Trung Đông tăng 15% | 10.500 Tỷ | 15,0x | 75.300 VNĐ | Vùng định giá hợp lý, nắm giữ nhận cổ tức tiền mặt |
| Kịch bản Lạc quan (Bull) | Tái sinh thương hiệu thành công rực rỡ, thị trường Trung Quốc đột phá, LNST vượt 12.000 tỷ | 12.000 Tỷ | 18,0x | 103.300 VNĐ | Chốt lời khi định giá tiệm cận mức đỉnh cũ |
Kết luận thực tế
Vinamilk là tài sản phòng thủ mẫu mực để trú ẩn vốn khi thị trường tài chính biến động chao đảo, không thích hợp cho tư duy làm giàu nhanh bằng lướt sóng ngắn hạn.
Ở mức thị giá 57.700 VNĐ, cổ phiếu VNM đang cung cấp một vùng đệm an toàn rất cao: P/E chỉ 12,8 lần, lượng tiền mặt chiếm 43% tài sản và tỷ suất cổ tức tiền mặt gần 7%/năm. Chiến lược tối ưu cho nhà đầu tư giá trị: Mua gom tích lũy quanh vùng giá 54.000 – 58.000 VNĐ, nắm giữ dài hạn và tái đầu tư toàn bộ cổ tức tiền mặt hàng năm để tận dụng sức mạnh của lãi kép.