Mổ Xẻ Vietjet Air (VJC): Cỗ Máy Bán Và Thuê Lại Tàu Bay (SLB), Rủi Ro Tỷ Giá USD Và Bài Toán Định Giá P/E 44 Lần
Chốt phiên giao dịch gần nhất, cổ phiếu VJC dừng ở mức 127.500 VNĐ/cổ phiếu. Sau khi hoàn tất đợt phát hành hơn 177,48 triệu cổ phiếu trả cổ tức (tỷ lệ 100:30) vào tháng 7/2026, số lượng cổ phiếu lưu hành của Vietjet nâng lên mức hơn 769 triệu đơn vị, tương ứng quy mô vốn hóa thị trường đạt 98.059 tỷ đồng (~3,92 tỷ USD).
Điểm gây choáng váng nhất đối với giới phân tích định giá chính là chỉ số P/E trượt (TTM) đang dừng ở mức 44,5 lần. Trong khi các tập đoàn hàng không giá rẻ hàng đầu châu Á và thế giới (AirAsia, Ryanair, Southwest Airlines, Singapore Airlines) thường chỉ được giao dịch ở mức P/E từ 8 đến 15 lần, cổ phiếu Vietjet đang được thị trường định giá đắt gấp 3 đến 5 lần so với các đối thủ cùng ngành.
Doanh thu hợp nhất năm 2025 của hãng đạt kỷ lục 82.093 tỷ đồng, lợi nhuận sau thuế đạt 2.123 tỷ đồng. Bước sang 6 tháng đầu năm 2026, doanh thu bứt phá lên 51.536 tỷ đồng (+44% YoY) và lợi nhuận sau thuế đạt 1.372 tỷ đồng. Nhưng khi bóc tách từng vòi dòng tiền trên báo cáo tài chính kiểm toán, sự thật trần trụi lộ diện: Một phần quan trọng lợi nhuận của Vietjet không đến từ việc bán vé máy bay chở khách, mà đến từ các thương vụ tài chính chuyển giao, bán và thuê lại tàu bay (Sale & Leaseback - SLB).
1. Diễn biến kỹ thuật và Hành vi dòng tiền
Trên khung đồ thị ngày, cổ phiếu VJC biến động trong biên độ rất rộng xuyên suốt chu kỳ 52 tuần qua:
Vùng đỉnh 52 tuần của VJC thiết lập tại 168.000 VNĐ, trong khi vùng đáy ngắn hạn nằm tại 118.000 VNĐ. Khối lượng giao dịch bình quân đạt gần 920.000 cổ phiếu/phiên. Diễn biến giá của VJC thường có độ trễ lớn và mang tính chất điều tiết chỉ số VN30 rất cao do cơ cấu sở hữu tập trung vào nhóm cổ đông sáng lập và các pháp nhân liên quan đến nữ tỷ phú Nguyễn Thị Phương Thảo.
2. Bóc tách dòng tiền: 2 Biểu đồ Sankey Doanh thu & Chi phí
Bản chất dòng tiền của Vietjet phản ánh rõ nét mô hình Hàng không giá rẻ (Low-Cost Carrier - LCC) kết hợp định chế thương mại tài chính tàu bay quốc tế:
Biểu đồ Sankey Năm 2025 (BCTC Kiểm toán Hợp nhất)
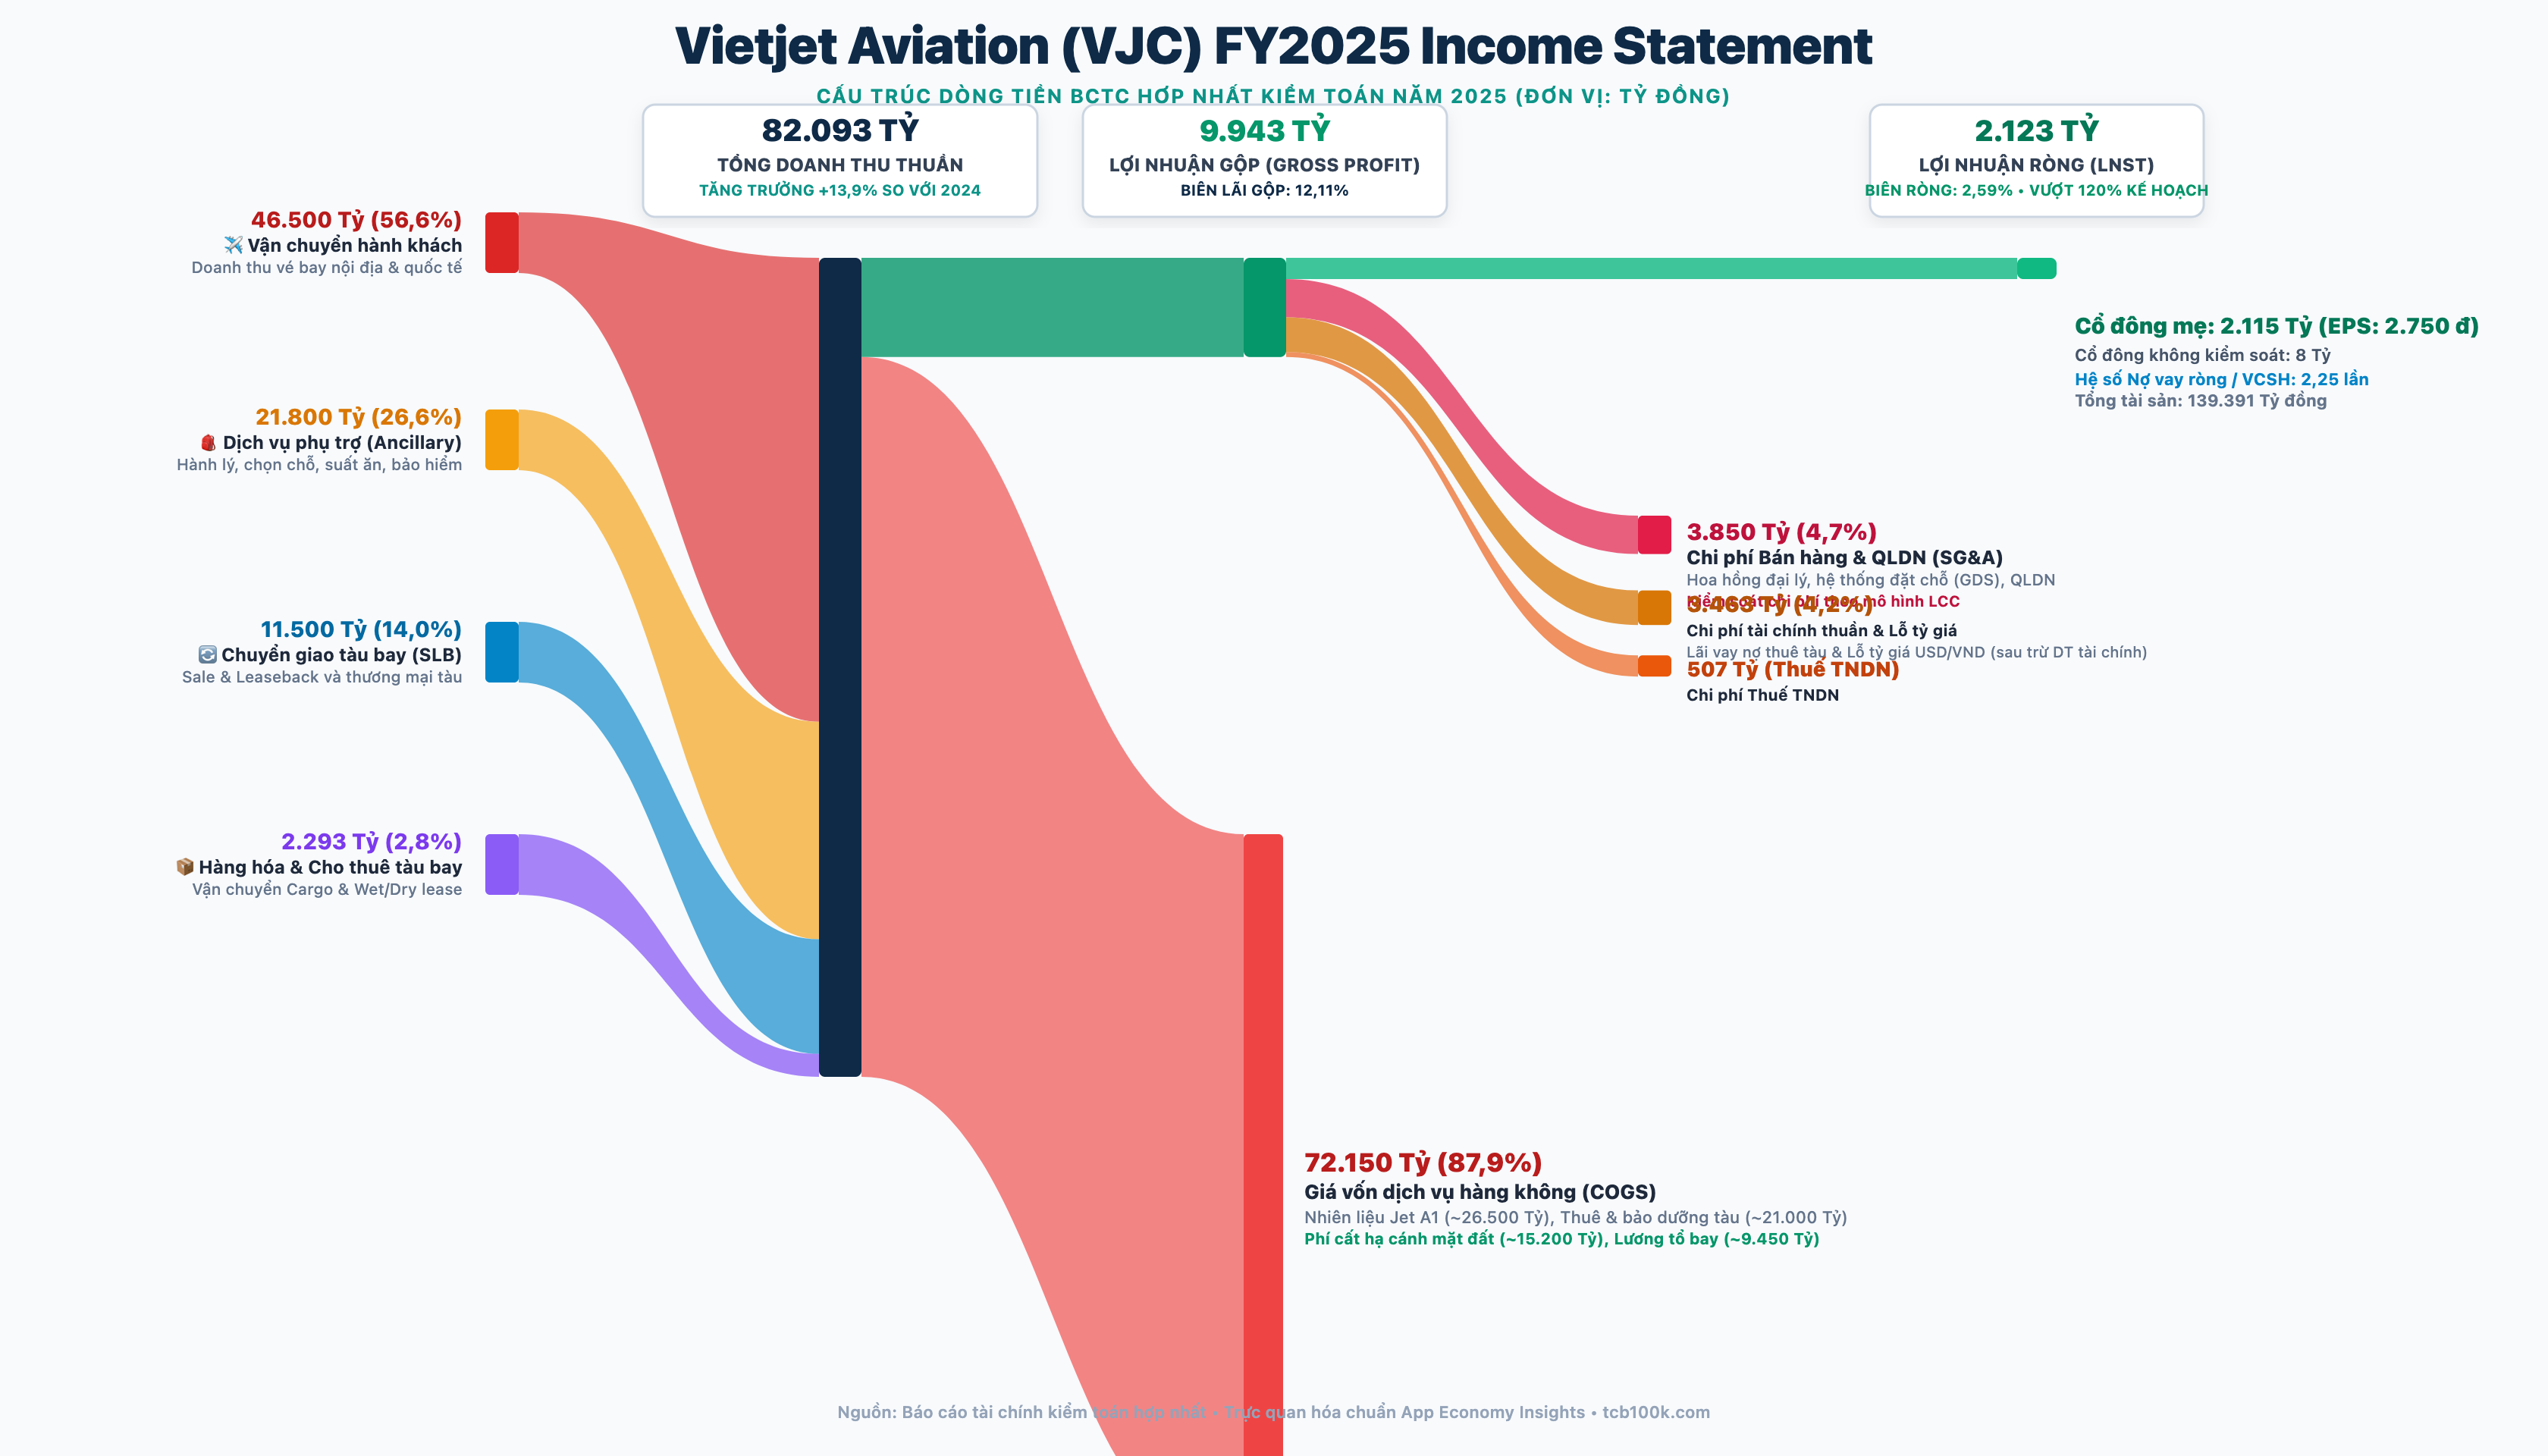
Bóc tách 4 vòi doanh thu hợp nhất năm 2025:
- Vận chuyển hành khách (Passenger): Đạt 46.500 tỷ đồng (chiếm 56,6% tổng doanh thu). Mạng bay nội địa và các đường bay quốc tế đến Đông Bắc Á, Đông Nam Á và Ấn Độ đóng vai trò duy trì dòng tiền mặt hàng ngày.
- Dịch vụ phụ trợ (Ancillary): Đạt 21.800 tỷ đồng (chiếm tới 26,6% doanh thu). Đây là mỏ vàng thực sự của hãng: Cước hành lý ký gửi, phí chọn chỗ ngồi, suất ăn trên máy bay, bảo hiểm du lịch và bán hàng miễn thuế trên chuyến bay. Mảng này hầu như không tốn thêm chi phí nhiên liệu, mang lại biên lợi nhuận gộp vượt trội.
- Thương mại và Bán chuyển tàu bay (SLB): Đóng góp 11.500 tỷ đồng (chiếm 14,0% doanh thu). Vietjet nhận bàn giao các tàu bay mới từ hợp đồng khung với Airbus rồi bán đứt lại cho các công ty cho thuê tàu bay quốc tế để thu chênh lệch giá.
- Dịch vụ khác & Thuê ướt (Wet/Dry Lease, Cargo): Đạt 2.293 tỷ đồng (chiếm 2,8%).
Ở chiều chi phí, giá vốn dịch vụ hàng không (COGS) nuốt chửng 72.150 tỷ đồng (chiếm tới 87,89% tổng doanh thu):
- Nhiên liệu bay Jet A1: Ngốn xấp xỉ 26.500 tỷ đồng (~36,7% tổng giá vốn), bình quân mỗi ngày hãng đốt hơn 72 tỷ đồng tiền xăng máy bay.
- Chi phí thuê tàu bay và bảo dưỡng kỹ thuật: Ngốn hơn 21.000 tỷ đồng.
- Phí cất hạ cánh, điều hành bay và dịch vụ mặt đất: Hơn 15.200 tỷ đồng trả cho ACV và các cảng hàng không.
- Chi phí nhân sự tổ bay (phi công, tiếp viên, kỹ sư): Khoảng 9.450 tỷ đồng.
Chi phí tài chính thuần và lỗ tỷ giá USD ngốn tiếp 3.463 tỷ đồng. Kết quả là từ 82.093 tỷ doanh thu, số tiền thực sự đọng lại cho cổ đông chỉ vỏn vẹn 2.123 tỷ đồng (biên ròng mỏng manh 2,59%).
Biểu đồ Sankey 6 Tháng Đầu Năm 2026 (BCTC Soát xét)
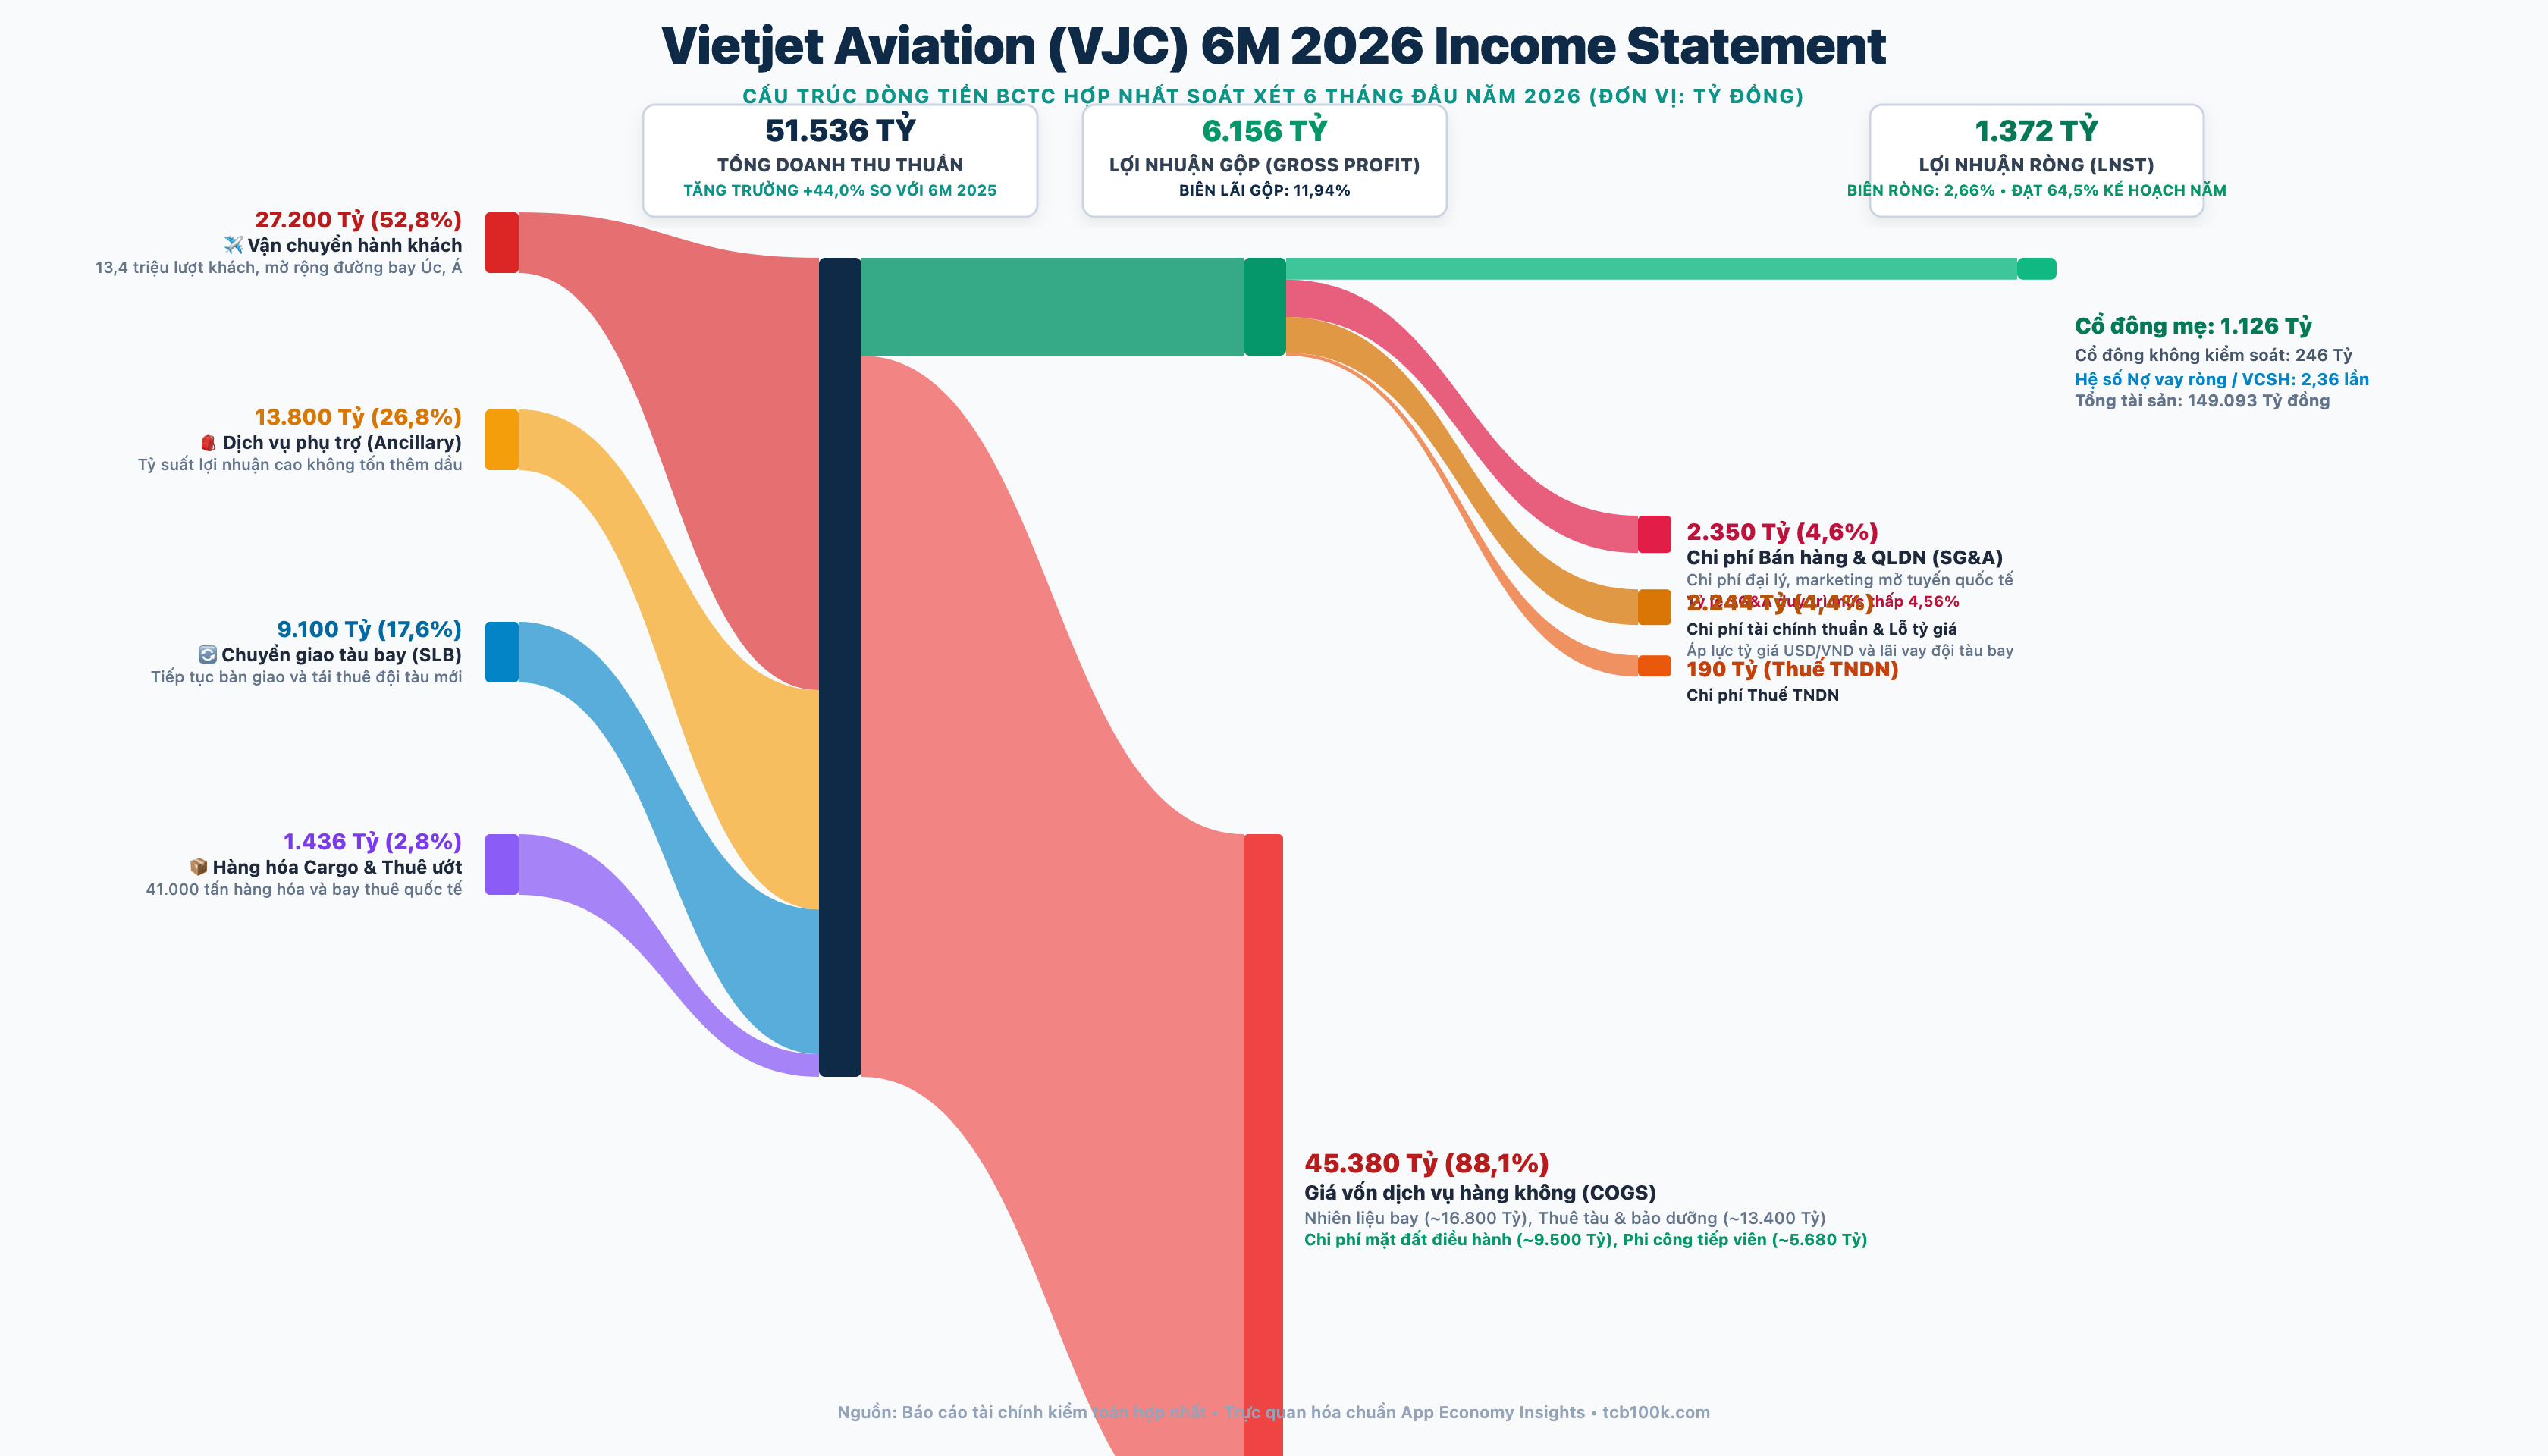
Trong nửa đầu năm 2026, quy mô dòng tiền của Vietjet tiếp tục phình to:
- Doanh thu vận chuyển hành khách đạt 27.200 tỷ đồng với hơn 13,4 triệu lượt khách và 72.000 chuyến bay an toàn. Hãng mở rộng thêm nhiều đường bay dài kết nối Việt Nam với Australia, Kazakhstan, Trung Quốc và châu Âu.
- Hoạt động chuyển giao thương mại tàu bay (SLB) đóng góp tiếp 9.100 tỷ đồng (chiếm 17,6% doanh thu).
- Giá vốn tiếp tục neo cao ở mức 45.380 tỷ đồng (chiếm 88,06% doanh thu). Chi phí tài chính thuần ngốn 2.244 tỷ đồng do tỷ giá USD/VND duy trì ở vùng cao lịch sử. LNST 6 tháng ghi nhận 1.372 tỷ đồng (biên ròng 2,66%).
3. Lợi thế cạnh tranh (Moat): Cỗ máy tối ưu hóa chi phí CASK
Trong ngành hàng không, hãng nào có chi phí vận hành trên mỗi ghế cung ứng (CASK - Cost per Available Seat Kilometer) thấp nhất, hãng đó sẽ sống sót qua mọi cuộc chiến giá vé. Con hào kinh tế của Vietjet được xây dựng trên 3 trụ cột:
- Chỉ số CASK thấp hàng đầu châu Á: Nhờ cấu hình ghế dày đặc trên các dòng máy bay thân hẹp Airbus A321neo (230-240 ghế/máy bay, nhiều hơn 15-20% so với các hãng hàng không truyền thống) và thời gian quay đầu tại sân bay siêu nhanh (Turnaround time chỉ 30–35 phút). Tàu bay của Vietjet bay trên trời từ 12 đến 14 tiếng mỗi ngày, gấp rưỡi mức bình quân của ngành.
- Năng lực thu tiền phụ trợ (Ancillary Power): Thu nhập phụ trợ chiếm tới gần 27% tổng doanh thu của Vietjet, thuộc Top 5 hãng hàng không có tỷ trọng doanh thu phụ trợ cao nhất thế giới (ngang ngửa với Ryanair hay Wizz Air). Đây là nguồn tiền mặt thuần túy giúp hãng có thể bán giá vé cơ bản (Base fare) rất thấp để hút khách mà vẫn duy trì được dòng tiền gộp.
- Đơn đặt hàng máy bay quy mô khủng: Việc ký kết các hợp đồng mua hàng trăm tàu bay từ Airbus và Boeing giúp Vietjet được hưởng mức chiết khấu giá gốc cực lớn từ nhà sản xuất, tạo lợi thế tuyệt đối khi thực hiện các thương vụ Bán và thuê lại (SLB) trên thị trường tài chính quốc tế.
4. Bốn góc khuất và rủi ro chí tử ít ai dám nói
Đằng sau vẻ hào nhoáng của những đơn đặt hàng máy bay tỷ USD và mạng bay xuyên lục địa, cơ cấu tài chính của Vietjet chứa đựng 4 quả bom nổ chậm:
Rủi ro 1: Nghiệp vụ Sale & Leaseback (SLB) - Con dao hai lưỡi
Bản chất của SLB: Vietjet đặt mua tàu bay với giá chiết khấu ưu đãi từ Airbus/Boeing (giả sử 55 triệu USD/chiếc), sau đó bán lại cho các định chế tài chính quốc tế (Lessors) theo giá thị trường (giả sử 65 triệu USD/chiếc), ghi nhận ngay khoản lợi nhuận thương mại 10 triệu USD vào báo cáo tài chính.
Tuy nhiên, sau khi bán xong, Vietjet phải ký hợp đồng thuê lại chính chiếc tàu bay đó trong 10 đến 12 năm. Khoản lợi nhuận ghi nhận một lần ở hiện tại sẽ bị hoàn trả dần dưới dạng chi phí thuê tàu bay hàng tháng tính bằng USD trong tương lai. Nếu chuỗi cung ứng máy bay toàn cầu bị tắc nghẽn, các nhà sản xuất chậm bàn giao tàu, nguồn thu từ SLB lập tức bị đứt gãy, làm lộ ra bức tranh lợi nhuận vận chuyển hành khách thực tế vốn dĩ rất mỏng manh.
Rủi ro 2: Bẫy tỷ giá kép USD/VND và Giá dầu Jet A1
Vietjet là doanh nghiệp chịu rủi ro tỷ giá nặng nề nhất sàn chứng khoán:
- Tài sản và Doanh thu: Thu bằng Đồng Việt Nam (VND) chiếm tỷ trọng lớn trên mạng bay nội địa.
- Chi phí và Nghĩa vụ nợ: Tiền thuê máy bay, chi phí đại tu động cơ, mua bảo hiểm hàng không, trả nợ vay quốc tế và tiền mua nhiên liệu Jet A1 đều neo theo đồng Đô la Mỹ (USD).
Mỗi khi tỷ giá USD/VND tăng 1%, chi phí tài chính và giá vốn của Vietjet đội thêm hàng trăm tỷ đồng. Kết hợp với biến động giá dầu thế giới tại Trung Đông, biên lợi nhuận ròng 2,6% hoàn toàn có thể bị thổi bay sang trạng thái thua lỗ chỉ sau một quý bất lợi.
Rủi ro 3: Đòn bẩy nợ thuê tàu bay khổng lồ
Tính đến 30/06/2026, tổng tài sản hợp nhất của Vietjet đạt 149.093 tỷ đồng, nhưng nợ phải trả lên tới hơn 115.000 tỷ đồng (chiếm hơn 77% tổng nguồn vốn). Hệ số nợ vay ròng trên vốn chủ sở hữu duy trì ở mức 2,36 lần. Mặc dù phần lớn nợ thuê tàu bay được hạch toán ngoại bảng hoặc dưới dạng nghĩa vụ thuê tài sản, áp lực dòng tiền để thanh toán các nghĩa vụ thuê định kỳ cho các Lessors quốc tế là chiếc vòng kim cô thắt chặt thanh khoản của hãng.
Rủi ro 4: Bẫy định giá P/E 44,5 lần và nguy cơ P/E De-rating
Mức định giá P/E 44,5 lần chỉ hợp lý đối với các công ty công nghệ phần mềm AI có biên ròng 40% và khả năng mở rộng không tốn vốn (Zero Marginal Cost). Áp dụng mức P/E này cho một doanh nghiệp hàng không thâm dụng vốn tột độ, biên ròng 2,6% và chịu rủi ro chu kỳ kinh tế là sự lệch pha nghiêm trọng. Khi tăng trưởng lợi nhuận từ SLB chậm lại, thị trường sẽ định giá lại cổ phiếu (P/E de-rating) về mức trung bình của ngành hàng không toàn cầu (12 – 15 lần), tiềm ẩn rủi ro giảm giá thị trường rất lớn cho nhà đầu tư mua đuổi.
5. Chất lượng lợi nhuận: Tiền tươi hay kẹt tại các khoản cọc tàu bay?
Kiểm tra báo cáo lưu chuyển tiền tệ của Vietjet cho thấy một nghịch lý dòng tiền kinh niên:
- Dòng tiền tự do (Free Cash Flow - FCF) âm triền miên: Dù doanh thu hơn 82.000 tỷ, tiền mặt của Vietjet không thực sự tích lũy được trong tài khoản ngân hàng. Tiền thu về từ bán vé lập tức bị hút vào các khoản chi trả tiền thuê tàu và đặt cọc mua tàu bay mới.
- Khoản phải thu và đặt cọc dài hạn phình to: Hàng chục nghìn tỷ đồng tài sản của Vietjet nằm dưới dạng “Trả trước cho người bán dài hạn” và “Ký cược, ký quỹ dài hạn” cho các nhà sản xuất máy bay (Airbus, Boeing) và các công ty bảo dưỡng động cơ quốc tế. Đây là dòng vốn bị chôn chặt ở nước ngoài, không sinh lãi trực tiếp cho cổ đông và phụ thuộc hoàn toàn vào tiến độ giao tàu.
6. Ma trận định giá 3 kịch bản & Chốt hạ luận điểm
Định giá cổ phiếu VJC dựa trên kịch bản biến động của giá dầu Jet A1, tỷ giá USD/VND và năng lực hiện thực hóa các hợp đồng SLB:
| Kịch bản | Giả định Vận hành & Vĩ mô | Lợi nhuận sau thuế mẹ | P/E Hợp lý | Giá trị hợp lý cổ phiếu | Khuyến nghị hành động |
|---|---|---|---|---|---|
| Kịch bản Thận trọng (Bear) | Dầu Jet A1 vượt 100 USD/thùng, USD/VND căng thẳng, bàn giao tàu bay chậm | 1.600 Tỷ | 18,0x | 37.500 VNĐ | Tuyệt đối tránh xa, rủi ro sụt giảm định giá rất cao |
| Kịch bản Cơ sở (Base) | Khách quốc tế tăng 25%, giá dầu ổn định 80-85 USD, duy trì 4-6 thương vụ SLB/năm | 2.500 Tỷ | 25,0x | 81.300 VNĐ | Thị giá hiện tại (127.500) đang cao hơn 50% giá trị thực |
| Kịch bản Lạc quan (Bull) | Khai thác tối đa đường bay Australia và Ấn Độ, hoàn tất nhận tàu A330neo, EPS vượt 4.500 đ | 3.500 Tỷ | 32,0x | 145.600 VNĐ | Dành cho dòng tiền đầu cơ bám theo sóng du lịch |
Kết luận thực tế
Vietjet là một hãng hàng không giá rẻ có năng lực vận hành thực chiến xuất sắc, đưa hàng chục triệu người Việt Nam lần đầu tiên được bước lên máy bay. Nhưng nhìn từ góc độ một khoản đầu tư cổ phiếu: VJC không phải là một món hời giá trị.
Mức thị giá 127.500 VNĐ tương ứng với định giá P/E 44,5 lần đang phản ánh toàn bộ những kỳ vọng màu hồng nhất, trong khi bỏ qua toàn bộ rủi ro tỷ giá, biến động giá dầu và nghĩa vụ nợ thuê tàu bay tiềm ẩn. Nhà đầu tư cá nhân thận trọng theo trường phái First Principles nên đứng ngoài quan sát; chỉ xem xét giải ngân khi thị giá chiết khấu sâu về vùng định giá thực tế dưới 85.000 VNĐ/cổ phiếu.